

Apakah anggaran bulanan Anda sering jebol karena pengeluaran harian yang tidak terkontrol? Anda tidak sendirian. Banyak orang merasa kesulitan menjaga stabilitas finansial karena aliran dana sehari-hari terasa liar, membuat perencanaan keuangan menjadi stres.
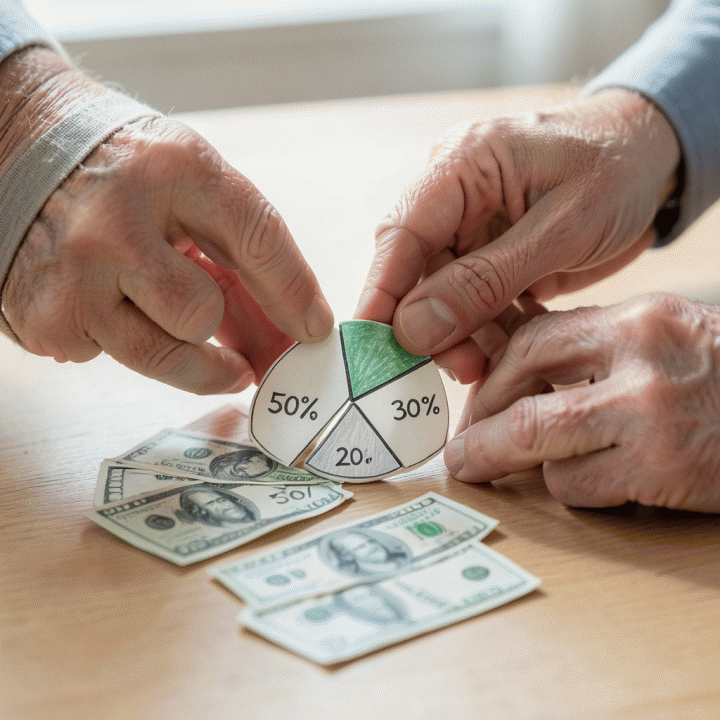
Kunci untuk mengatasi masalah ini adalah dengan memiliki sistem alokasi dana yang terstruktur. Salah satu fondasi paling efektif dan mudah diterapkan adalah metode budgeting 50/30/20. Metode ini bukan hanya sekadar menabung, melainkan panduan proporsional yang membantu Anda membagi pendapatan menjadi tiga kategori utama: kebutuhan (Needs), keinginan (Wants), dan tabungan/investasi (Savings).
Dengan memahami struktur 50/30/20, Anda akan mendapatkan peta jalan yang jelas tentang berapa persen penghasilan bulanan yang harus dialokasikan untuk setiap pos pengeluaran. Ini adalah langkah awal krusial untuk mengontrol pengeluaran harian secara efektif dan mencapai stabilitas finansial jangka panjang.
- Mengapa Mengontrol Pengeluaran Harian Penting
- Memahami Metode 50/30/20 sebagai Fondasi Anggaran
- Strategi Praktis Melacak dan Memangkas Pengeluaran
- Tips Konsisten Menjaga Alokasi Dana Agar Budget Tidak Jebol
- Cara Membuat Rencana Keuangan Awal Bulan yang Realistis
- Mengoptimalkan Sisa Anggaran untuk Tujuan Jangka Panjang
Mengapa Kontrol Pengeluaran Harian Adalah Pilar Stabilitas Finansial
Banyak orang berpikir bahwa stabilitas finansial hanya dicapai dengan menabung dalam jumlah besar di akhir bulan. Padahal, fondasi utama dari kekayaan yang stabil adalah kemampuan untuk mengontrol pengeluaran harian Anda secara konsisten. Mengabaikan pola belanja kecil sehari-hari dapat menyebabkan ‘kebocoran’ dana (money leak) yang signifikan, membuat anggaran bulanan terasa selalu jebol.
Kontrol pengeluaran harian bukan sekadar membatasi diri; ini adalah tentang membangun kesadaran finansial dan menciptakan sistem alokasi dana yang terstruktur. Dengan mengontrol setiap rupiah yang keluar, Anda tidak hanya menabung, tetapi juga secara aktif:
- Mengidentifikasi Kebocoran Dana: Melacak pengeluaran kecil (seperti kopi harian atau jajan) membantu Anda melihat pola belanja impulsif yang seringkali luput dari perhatian.
- Menciptakan Buffer Keuangan: Dengan alokasi dana yang ketat, Anda membangun bantalan darurat yang sangat penting untuk menghadapi kebutuhan tak terduga tanpa harus berutang.
- Mempercepat Pencapaian Tujuan: Setiap rupiah yang berhasil dihemat hari ini adalah langkah nyata menuju tujuan finansial jangka panjang—baik itu membeli rumah, memulai bisnis, atau pensiun nyaman.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Memahami Fondasi Anggaran: Metode 50/30/20 untuk Pemula
Untuk mengatasi kesulitan mengontrol pengeluaran harian, Anda memerlukan peta jalan yang jelas. Di sinilah metode budgeting 50/30/20 berperan sebagai fondasi paling efektif bagi pemula. Metode ini adalah panduan sederhana namun sangat kuat yang membantu Anda membagi pendapatan bulanan menjadi tiga kategori proporsi utama:
- Kebutuhan (Needs) – Maksimal 50%: Ini mencakup pengeluaran wajib dan esensial untuk bertahan hidup, seperti sewa tempat tinggal, tagihan listrik/air, transportasi rutin, dan biaya makanan pokok.
- Keinginan (Wants) – Maksimal 30%: Kategori ini adalah alokasi dana untuk gaya hidup yang meningkatkan kualitas hidup namun tidak wajib, contohnya makan di luar, langganan streaming, atau hobi. Ini adalah area pertama yang harus dipangkas jika anggaran sedang ketat.
- Tabungan & Investasi (Savings) – Minimal 20%: Bagian ini adalah prioritas utama Anda. Dana ini harus dialokasikan untuk dana darurat, investasi masa depan, dan tujuan finansial jangka panjang lainnya. Prinsipnya: Bayar diri sendiri dulu sebelum menghabiskan uang.
Dengan menerapkan struktur 50/30/20, Anda mengubah proses budgeting yang rumit menjadi sistem alokasi dana yang jelas. Ini memastikan bahwa bahkan ketika pengeluaran harian terasa tidak terkontrol, Anda selalu tahu persentase mana yang boleh dikeluarkan dan berapa banyak yang harus diprioritaskan untuk masa depan.
Strategi Praktis Mengontrol Pengeluaran Harian & Menjaga Anggaran Tetap Aman
Banyak orang merasa anggaran bulanan mereka selalu ‘bocor’ di tengah bulan, padahal sudah merencanakan alokasi dana. Masalah utamanya bukan pada kurangnya perencanaan awal, melainkan pada ketidakmampuan mengontrol pengeluaran harian yang kecil namun menumpuk (disebut leakage). Untuk mengatasi ini, Anda perlu menerapkan strategi pelacakan dan penyesuaian yang konsisten.
1. Melacak Pengeluaran Harian: Mengidentifikasi Kebocoran Dana (Leakage)
Langkah pertama dalam mengontrol pengeluaran adalah mengetahui ke mana perginya uang Anda. Jangan hanya melihat total dana masuk, tetapi telusuri setiap transaksi kecil. Pola pengeluaran yang sering membuat anggaran jebol biasanya berasal dari kategori ‘keinginan’ (Wants) yang tidak terdeteksi.
Cara Melacak Efektif:
- Catat Semuanya: Gunakan aplikasi pencatat keuangan atau spreadsheet. Catat setiap rupiah, sekecil apapun itu—mulai dari kopi pagi hingga parkir. Jangan berasumsi bahwa pengeluaran kecil itu tidak signifikan.
- Kategorisasi Otomatis: Setelah seminggu melacak, kelompokkan pengeluaran Anda (misalnya: Makanan/Minuman, Transportasi, Hiburan, Belanja Impulsif). Ini akan mengungkap pola mana yang paling boros.
- Analisis Pola: Jika data menunjukkan bahwa 30% dari pengeluaran harian Anda adalah untuk makan di luar atau kopi fancy, maka itulah titik prioritas pemangkasan Anda.
2. Tips Konsisten Menjaga Alokasi Dana Agar Budget Tidak Jebol
Setelah mengetahui pola borosnya, tantangan berikutnya adalah menjaga konsistensi alokasi dana agar tidak jebol sebelum akhir bulan. Ini membutuhkan disiplin dan sistem yang terstruktur:
- Terapkan Sistem Amplop Digital (Zero-Based Budgeting): Alih-alih hanya memiliki satu saldo besar, bagi uang Anda ke dalam ‘amplop’ virtual sesuai kategori (misalnya: Transportasi RpX, Makan RpY). Ketika dana di amplop itu habis, artinya pengeluaran untuk pos tersebut harus berhenti sampai bulan berikutnya.
- Atur Batasan Harian: Jika anggaran makan bulanan Anda adalah Rp1.500.000 selama 30 hari, maka batasan harian Anda hanya Rp50.000 (belum termasuk kebutuhan pokok). Angka ini menjadi patokan keras yang harus diikuti setiap hari.
- Sistem Buffer Fund: Sisihkan dana darurat kecil di awal bulan khusus untuk pengeluaran tak terduga. Ini mencegah Anda menggunakan dana kebutuhan utama saat ada kejadian mendadak, sehingga anggaran tetap stabil dan tidak panik di tengah jalan.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Mengatur Anggaran Awal Bulan: Dari Perencanaan hingga Optimalisasi Dana
Setelah memahami fondasi anggaran 50/30/20 (Kebutuhan, Keinginan, Tabungan), langkah selanjutnya adalah memastikan rencana tersebut tidak hanya dibuat di awal bulan, tetapi juga dijalankan secara konsisten dan optimal. Stabilitas finansial bukan hanya tentang memotong pengeluaran harian, melainkan kemampuan untuk merencanakan alokasi dana yang realistis sejak hari pertama.
1. Menyusun Rencana Keuangan Awal Bulan yang Realistis
Penyusunan anggaran awal bulan harus didasarkan pada data historis dan proyeksi pengeluaran wajib Anda, bukan sekadar harapan. Anggaran yang terlalu ambisius di awal akan mudah jebol karena tidak memperhitungkan fluktuasi biaya tak terduga.
Langkah-langkah membuat rencana realistis:
- Hitung Pendapatan Bersih (Net Income): Tentukan total dana yang benar-benar masuk ke rekening Anda. Ini adalah angka dasar 100% anggaran Anda.
- Identifikasi Pengeluaran Tetap (Needs - 50%): Daftarkan semua biaya wajib bulanan seperti sewa/cicilan rumah, tagihan utilitas (listrik, air), dan transportasi rutin. Angka ini harus menjadi prioritas utama yang tidak boleh dikurangi.
- Alokasikan Dana Fleksibel (Wants - 30%): Bagian ini mencakup kebutuhan non-esensial seperti hiburan, makan di luar, atau langganan streaming. Penting untuk menetapkan batas maksimal agar pengeluaran harian tetap terkontrol.
- Prioritaskan Tabungan dan Investasi (Savings - 20%): Perlakukan alokasi ini sebagai tagihan wajib. Segera transfer dana ke rekening terpisah begitu gaji masuk, sebelum Anda sempat membelanjakannya untuk hal lain.
2. Mengoptimalkan Sisa Anggaran: Menuju Tujuan Jangka Panjang
Seringkali di akhir bulan, kita menemukan ada sisa dana yang tidak terduga dari pos ‘Keinginan’ atau penghematan harian. Jangan biarkan dana ini hanya mengendap; alihkan dan maksimalkan penggunaannya untuk tujuan finansial jangka panjang.
Cara Mengoptimalkan Sisa Dana:
- Dana Darurat (Emergency Fund): Jika sisa dana Anda belum mencapai target dana darurat (minimal 3-6 bulan biaya hidup), prioritaskan pengalihan dana tersebut ke pos ini. Ini adalah jaring pengaman utama saat terjadi krisis.
- Investasi Pendidikan/Karir: Gunakan sisa anggaran untuk menambah investasi yang berhubungan dengan peningkatan diri, seperti kursus online atau sertifikasi profesional. Investasi pada diri sendiri memiliki potensi return tertinggi.
- Dana Tujuan Spesifik (Sinking Fund): Jika Anda berencana membeli barang besar dalam waktu dekat (misalnya liburan tahun depan atau ganti gadget), buat pos dana khusus (sinking fund) dan alokasikan sisa uang ke sana. Ini mencegah Anda harus mengambil pinjaman di masa depan.
Dengan pola perencanaan yang terstruktur ini, setiap rupiah pengeluaran harian akan memiliki tujuan yang jelas, memastikan stabilitas finansial jangka panjang Anda.
FAQ
1. Apa itu metode budgeting 50/30/20?
Metode 50/30/20 adalah panduan sederhana untuk membagi pendapatan bulanan Anda menjadi tiga kategori utama: 50% untuk kebutuhan (Needs), 30% untuk keinginan (Wants), dan 20% untuk tabungan atau investasi (Savings). Metode ini membantu memastikan bahwa pengeluaran harian Anda terstruktur dan tidak mengganggu tujuan finansial jangka panjang.
2. Apakah metode 50/30/20 cocok untuk semua orang?
Secara umum, ya. Namun, penting untuk menyesuaikan persentase ini berdasarkan kondisi hidup Anda (misalnya, jika Anda memiliki cicilan besar atau biaya hidup di kota mahal). Intinya adalah menggunakan kerangka kerja ini sebagai titik awal untuk mengontrol pengeluaran harian dan memastikan alokasi dana yang realistis.
3. Bagaimana cara saya mulai menerapkan metode 50/30/20 hari ini?
Langkah pertama adalah melacak semua pemasukan dan pengeluaran Anda selama satu bulan penuh. Setelah itu, bagi total pendapatan Anda menjadi tiga porsi: hitung berapa rupiah yang masuk ke kategori kebutuhan (sewa, makanan pokok), keinginan (hiburan, makan di luar), dan tabungan/investasi. Gunakan alat bantu seperti spreadsheet atau aplikasi budgeting untuk memvisualisasikannya.
4. Apa yang harus saya lakukan jika pengeluaran harian saya melebihi batas 50%?
Jangan panik. Ini adalah sinyal bahwa Anda perlu melakukan penyesuaian. Prioritaskan pemotongan di kategori ‘Keinginan’ (Wants) terlebih dahulu, karena ini biasanya paling fleksibel. Selain itu, tinjau kembali apakah ada kebutuhan yang bisa dikurangi biayanya atau mencari sumber pendapatan tambahan untuk menyeimbangkan anggaran.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Kunci Stabilitas Finansial Ada di Kontrol Harian Anda
Mengelola keuangan pribadi memang bukan hanya tentang menabung di akhir bulan, melainkan sebuah proses berkelanjutan untuk mengontrol pengeluaran harian agar anggaran bulanan tetap aman dan optimal. Setelah mempelajari metode 50/30/20, kita telah memahami bahwa fondasi stabilitas finansial yang kuat adalah dengan mengetahui proporsi alokasi dana Anda secara jelas.
Ingatlah, prinsip utama dari budgeting ini adalah membagi pendapatan menjadi tiga pilar: Kebutuhan (Needs), Keinginan (Wants), dan Tabungan/Investasi (Savings). Dengan menerapkan struktur 50% untuk kebutuhan esensial, 30% untuk keinginan yang terkontrol, dan minimal 20% untuk masa depan Anda, Anda tidak hanya sekadar bertahan hidup, tetapi juga membangun kekayaan secara terencana.
Prioritas paling penting yang harus diingat adalah: konsistensi dalam melacak pengeluaran harian adalah kunci utama. Jangan menunggu sampai akhir bulan untuk mengevaluasi dana Anda. Dengan kebiasaan mencatat dan mereview setiap transaksi kecil, Anda akan mampu mengidentifikasi kebocoran anggaran (budget leaks) sebelum terlambat.
Jika Anda merasa tantangan terbesar Anda adalah konsistensi dalam pelacakan dan alokasi dana ini, kami telah menyiapkan solusi yang sangat membantu. Kami memahami bahwa membuat rencana keuangan awal bulan yang terstruktur membutuhkan alat bantu visual yang mudah digunakan.
Yuk, segera atur fondasi finansial Anda dengan Personal Budgeting Planner Template kami! Dengan template ini, Anda bisa memvisualisasikan dan mengoptimalkan seluruh aspek pengeluaran harian Anda agar anggaran bulanan selalu aman. Klik di sini untuk memulai perjalanan menuju keuangan yang lebih rapi: Dapatkan Budget Rapi Sekarang







