

Apakah Anda merasa kewalahan dengan tumpukan cicilan dari berbagai sumber—mulai dari kartu kredit, pinjaman pribadi, hingga paylater? Perasaan bingung harus memprioritaskan utang mana yang harus dibayar terlebih dahulu adalah hal yang sangat umum. Kabar baiknya, mencapai kebebasan finansial bukan hanya soal uang, melainkan soal strategi yang tepat.
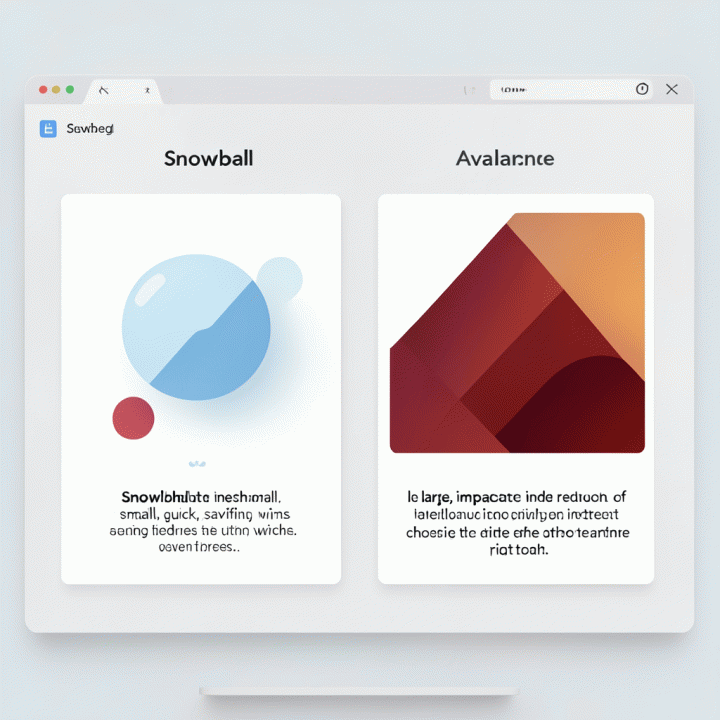
Strategi pelunasan utang yang paling efektif tidak hanya bergantung pada jumlah utang, tetapi pada metode yang Anda pilih. Dua pendekatan utama yang terbukti ampuh adalah Debt Snowball (fokus pada pelunasan saldo terkecil untuk menjaga motivasi) dan Debt Avalanche (fokus pada utang dengan bunga tertinggi untuk efisiensi biaya). Memahami perbedaan ini adalah kunci untuk menyusun rencana pembayaran yang terstruktur.
Langkah awal yang paling krusial adalah melakukan audit utang total (debt load) secara menyeluruh. Dengan mengetahui seluruh beban finansial Anda, Anda dapat memilih metode yang paling sesuai dengan psikologi dan kondisi keuangan Anda, sehingga proses pelunasan utang terasa terarah dan cepat.
- Apa itu Bebas Utang?
- Manfaat Finansial Bebas Utang
- Strategi Melunasi Utang Cepat
- Mengelola Utang Kartu Kredit
- Membangun Dana Darurat
Apa Itu Bebas Utang dan Manfaat Finansialnya
Bebas utang (debt-free) bukan sekadar tidak memiliki cicilan, melainkan sebuah kondisi finansial di mana arus kas bulanan Anda tidak terbebani oleh kewajiban pembayaran utang. Ini adalah titik awal menuju kebebasan finansial sejati, di mana pendapatan Anda dapat dialokasikan untuk tujuan pertumbuhan (seperti investasi atau dana darurat) alih-alih hanya untuk membayar bunga dan pokok utang.
Mengapa Bebas Utang Itu Penting?
Beban utang yang tinggi, terutama dari kartu kredit atau pinjaman berbunga tinggi, menciptakan siklus finansial yang sulit diputus. Setiap pembayaran cicilan hanya menutupi sebagian kecil dari total kewajiban, sementara bunga terus menumpuk. Dengan mencapai status bebas utang, Anda secara efektif melakukan hal berikut:
- Mengurangi Stres Finansial: Beban cicilan yang hilang akan mengurangi tekanan mental dan kecemasan yang sering menyertai pengelolaan utang yang kompleks.
- Meningkatkan Skor Kredit: Seiring berkurangnya utang dan peningkatan rasio utang terhadap pendapatan (DTI), skor kredit Anda akan membaik, membuka peluang pinjaman di masa depan dengan bunga yang lebih rendah.
- Mempercepat Pencapaian Tujuan: Dana yang sebelumnya dialokasikan untuk cicilan kini dapat dialihkan untuk membangun dana darurat atau memulai investasi, mempercepat pencapaian tujuan keuangan jangka panjang.
Manfaat Finansial Utama Bebas Utang
Secara analitis, manfaat terbesar dari bebas utang adalah pengembalian modal (capital return). Ketika Anda melunasi utang, Anda tidak hanya membayar pokok utang, tetapi juga membayar bunga—yang merupakan biaya riil. Dengan bebas utang, Anda menghentikan kebocoran dana (money leak) ini.
Berikut adalah pola manfaat finansial yang dapat Anda nikmati:
- Arus Kas Positif: Setiap cicilan yang hilang akan menjadi dana ekstra yang dapat Anda gunakan untuk investasi atau peningkatan kualitas hidup. Ini adalah peningkatan daya beli yang signifikan.
- Fleksibilitas Anggaran: Anda memiliki kontrol penuh atas anggaran bulanan Anda. Tidak ada lagi kejutan tagihan utang yang harus diprioritaskan, memungkinkan alokasi dana yang lebih terstruktur.
- Fondasi Investasi Kuat: Kebebasan dari utang adalah fondasi paling kokoh sebelum Anda mulai berinvestasi. Menginvestasikan uang saat masih terikat utang berbunga tinggi adalah strategi yang berisiko, karena potensi keuntungan investasi mungkin tidak mampu mengalahkan biaya bunga utang Anda.
Singkatnya, bebas utang adalah langkah strategis yang mengubah Anda dari posisi bertahan (survival mode) menjadi posisi menyerang (growth mode) dalam perjalanan finansial Anda.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Strategi Melunasi Utang Cepat: Mengelola Utang Kartu Kredit
Ketika dihadapkan pada berbagai jenis kewajiban finansial—mulai dari cicilan pinjaman, utang kartu kredit (CC), hingga paylater—rasa kewalahan adalah hal yang wajar. Kunci untuk mencapai kebebasan finansial adalah menyusun strategi pelunasan yang terstruktur, bukan sekadar membayar tagihan yang datang. Strategi yang efektif harus dimulai dengan audit utang total (debt load) yang komprehensif.
1. Audit Utang Total: Fondasi Pelunasan Utang
Sebelum memilih metode pelunasan, Anda wajib melakukan inventarisasi seluruh utang. Jangan hanya fokus pada utang yang paling terlihat. Catat semua detail ini:
- Jenis Utang: (CC, Pinjaman Pribadi, Paylater, dll.)
- Sisa Saldo: Jumlah total yang harus dibayar.
- Bunga Tahunan (APR): Persentase bunga yang dikenakan (ini adalah data paling krusial).
- Cicilan Minimum Bulanan: Jumlah minimum yang harus dibayar.
Dengan data ini, Anda dapat menghitung total beban utang Anda. Pemahaman ini akan menjadi fondasi untuk menentukan prioritas pembayaran yang paling efisien.
2. Prioritas Utang Berbunga Tinggi (High-Interest Debt)
Utang kartu kredit dan pinjaman konsumtif seringkali memiliki suku bunga (APR) yang sangat tinggi. Secara matematis, utang ini adalah prioritas utama karena bunga yang tinggi membuat utang Anda tumbuh lebih cepat daripada kemampuan Anda melunasinya.
Untuk mengelola utang CC secara spesifik, pertimbangkan langkah mitigasi risiko ini:
- Negosiasi Bunga: Hubungi bank penerbit kartu kredit Anda. Jelaskan situasi keuangan Anda dan tanyakan apakah ada opsi untuk negosiasi bunga atau rencana pembayaran yang lebih ringan.
- Transfer Saldo (Balance Transfer): Jika Anda memiliki skor kredit yang baik, pertimbangkan opsi balance transfer ke kartu kredit lain yang menawarkan periode 0% APR. Ini memberikan waktu bernapas untuk melunasi pokok utang tanpa terbebani bunga tinggi.
- Alokasi Dana Ekstra: Setelah audit utang, alokasikan dana ekstra yang Anda miliki untuk menyerang utang dengan APR tertinggi terlebih dahulu, terlepas dari jumlah saldonya. Ini adalah pendekatan yang paling efisien secara finansial.
Membangun Dana Darurat: Fondasi Sebelum Kebebasan Finansial
Sebelum Anda sepenuhnya fokus melunasi utang, ada satu fondasi keuangan yang harus dibangun terlebih dahulu: Dana Darurat. Banyak orang terjebak dalam siklus utang karena tidak memiliki bantalan keuangan saat terjadi krisis tak terduga (misalnya, kehilangan pekerjaan atau biaya medis mendadak). Dana darurat berfungsi sebagai perisai finansial yang mencegah Anda harus menggunakan kartu kredit atau mengambil pinjaman baru saat keadaan mendesak.
Mengapa Dana Darurat Harus Diprioritaskan?
Secara finansial, utang yang paling berbahaya adalah utang yang timbul karena krisis. Jika Anda tidak memiliki dana darurat, setiap kejadian tak terduga akan memaksa Anda menambah beban utang, membuat proses pelunasan utang menjadi lingkaran setan. Oleh karena itu, alokasi dana darurat harus menjadi prioritas utama setelah audit utang awal.
Langkah Praktis Membangun Dana Darurat:
- Tentukan Target Awal (Mini Fund): Target pertama Anda adalah dana darurat mini, setidaknya setara dengan biaya hidup 1-3 bulan. Ini cukup untuk menutupi kebutuhan dasar tanpa harus menyentuh utang.
- Hitung Kebutuhan Ideal: Setelah utang terkontrol, target ideal dana darurat adalah 3 hingga 6 bulan biaya hidup. Jumlah ini harus mencakup semua pengeluaran wajib (sewa/cicilan, makanan, transportasi, tagihan utilitas).
- Otomatisasi Tabungan: Perlakukan tabungan dana darurat seperti tagihan wajib. Segera alokasikan persentase tertentu dari setiap pemasukan (misalnya, 10-20%) ke rekening terpisah yang sulit diakses.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Merencanakan Kebebasan Finansial: Melampaui Pelunasan Utang
Kebebasan finansial bukanlah sekadar tidak memiliki utang. Ini adalah kondisi di mana pendapatan pasif Anda (dari investasi atau sumber lain) mampu menutupi seluruh biaya hidup bulanan Anda, sehingga Anda tidak perlu lagi bekerja hanya demi membayar tagihan.
Hubungan Utang dan Kebebasan Finansial:
Pelunasan utang adalah prasyarat untuk mencapai kebebasan finansial, bukan tujuan akhir. Ketika utang sudah lunas, arus kas bulanan Anda akan meningkat drastis karena berkurangnya cicilan. Peningkatan arus kas inilah yang harus dialihkan sepenuhnya untuk membangun investasi dan sumber pendapatan pasif.
Roadmap Menuju Kebebasan Finansial:
- Fase 1: Stabilisasi (Dana Darurat): Bangun dana darurat mini (3 bulan biaya hidup). Ini menghentikan pendarahan finansial akibat krisis.
- Fase 2: Serangan Utang (Pelunasan Utang): Terapkan strategi pelunasan utang (Snowball atau Avalanche) secara agresif. Fokus utama adalah memangkas beban utang dan meningkatkan arus kas.
- Fase 3: Pertumbuhan (Investasi): Setelah utang lunas dan dana darurat penuh, alihkan seluruh dana yang sebelumnya digunakan untuk cicilan menjadi investasi. Ini adalah fase di mana uang Anda mulai bekerja untuk Anda, menciptakan pendapatan pasif yang menjadi inti dari kebebasan finansial.
Dengan memandang keuangan sebagai sebuah roadmap bertahap, Anda akan melihat bahwa setiap pembayaran cicilan utang adalah langkah maju menuju kemerdekaan finansial yang sesungguhnya.
FAQ
Apa perbedaan utama antara metode Debt Snowball dan Debt Avalanche?
Kedua metode ini adalah strategi pelunasan utang yang populer, namun fokusnya berbeda. Debt Snowball memprioritaskan pelunasan utang dengan saldo terkecil terlebih dahulu, terlepas dari bunganya. Metode ini berfokus pada kemenangan psikologis dan motivasi cepat. Sementara itu, Debt Avalanche memprioritaskan utang dengan tingkat bunga tertinggi (APR) terlebih dahulu. Secara matematis, Avalanche adalah metode yang paling efisien karena meminimalkan total bunga yang harus Anda bayarkan.
Bagaimana cara menghitung total beban utang (debt load) saya dengan benar?
Langkah pertama yang paling krusial adalah melakukan audit utang total. Anda harus mencatat semua kewajiban finansial Anda—termasuk utang kartu kredit, pinjaman pribadi, paylater, hingga cicilan lainnya. Hitunglah total saldo pokok utang, total cicilan bulanan minimum, dan total bunga yang harus dibayar untuk setiap jenis utang. Mengumpulkan data ini akan memberikan gambaran utang yang akurat dan menjadi fondasi perencanaan Anda.
Apakah saya harus melunasi utang kartu kredit terlebih dahulu, meskipun bunganya rendah?
Tidak harus. Prioritas pelunasan utang harus didasarkan pada kombinasi bunga tinggi dan dampak psikologis. Jika utang kartu kredit Anda memiliki bunga yang sangat tinggi (misalnya, di atas 20% APR), maka utang tersebut harus menjadi prioritas utama, terlepas dari saldo kecil atau besar. Namun, jika bunganya rendah, Anda bisa mempertimbangkan metode Snowball untuk menjaga momentum mental, asalkan utang bunga tinggi lainnya sudah ditangani.
Apa langkah pertama yang harus saya lakukan jika saya merasa kewalahan dengan banyaknya tagihan utang?
Jangan panik dan jangan menunda. Langkah pertama adalah menghentikan pendarahan utang dengan menghentikan penggunaan kartu kredit atau fasilitas kredit lainnya. Setelah itu, buatlah daftar utang yang komprehensif (seperti yang dijelaskan di atas). Setelah semua data terkumpul, barulah Anda bisa memilih metode (Snowball atau Avalanche) yang paling sesuai dengan kondisi mental dan finansial Anda untuk menyusun rencana pembayaran yang terstruktur.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Bebas Utang agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Siap Merancang Peta Jalan Menuju Kebebasan Finansial
Memahami strategi pelunasan utang, baik itu Debt Snowball maupun Debt Avalanche, hanyalah langkah awal. Kunci sesungguhnya untuk mencapai kebebasan finansial adalah konsistensi, disiplin, dan memiliki peta jalan yang terstruktur. Ingat, utang bukan hanya soal angka, tetapi juga soal manajemen keuangan yang menyeluruh.
Setelah Anda berhasil menyusun rencana pembayaran yang optimal, langkah selanjutnya adalah menjaga momentum tersebut. Jangan biarkan diri Anda terjerumus kembali ke dalam utang baru saat menghadapi kebutuhan mendesak. Prioritaskan pembangunan dana darurat sebagai bantalan keamanan finansial Anda.
Jika Anda merasa kewalahan dengan banyaknya jenis utang—mulai dari kartu kredit, pinjaman, hingga paylater—dan membutuhkan panduan terpusat untuk menentukan prioritas pembayaran yang paling efisien, kami hadirkan solusi untuk Anda. Dengan alat bantu yang tepat, Anda bisa mengelola seluruh beban utang Anda dalam satu dashboard terpadu, memastikan setiap rupiah yang Anda bayarkan memberikan dampak maksimal.
Jangan biarkan kebingungan cicilan menghambat impian finansial Anda. Ambil kendali penuh atas masa depan keuangan Anda hari ini juga. Pelajari lebih lanjut dan mulai susun strategi pelunasan utang Anda secara terstruktur melalui Bebas Utang.







