
Kewalahan dengan tumpukan cicilan dari kartu kredit, pinjaman online, hingga paylater? Perasaan cemas dan bingung harus mulai melunasi utang yang mana adalah respons yang sangat wajar. Anda tidak sendirian. Secara nasional, skala utang di Indonesia telah mencapai angka yang sangat masif, bahkan melampaui Rp100 Triliun, menunjukkan bahwa mengelola utang adalah tantangan finansial kolektif yang serius.
Namun, sebelum merasa putus asa, penting untuk tahu bahwa kebebasan finansial itu bukan mimpi. Kunci utamanya adalah mengubah kekacauan tagihan menjadi peta jalan yang terstruktur. Artikel ini akan memberikan panduan komprehensif, bukan sekadar daftar pembayaran, melainkan strategi teruji untuk menyusun rencana pelunasan utang yang realistis dan efektif.
Kami akan memandu Anda langkah demi langkah, mulai dari memahami jenis-jenis utang yang berbeda (CC, BNPL, Pinjol) hingga menentukan metode pelunasan mana yang paling cocok dengan kondisi keuangan dan psikologis Anda. Dengan strategi yang tepat, tumpukan utang yang terasa mustahil akan terurai menjadi langkah-langkah yang terukur menuju kebebasan finansial sejati.
- Memahami Tumpukan Utang: Mengapa Anda Merasa Kewalahan
- Strategi Pelunasan Utang: Metode Mana yang Paling Efektif
- Prioritas Utang: Menentukan Urutan Pembayaran yang Tepat
- Menggabungkan dan Mengelola Berbagai Jenis Utang: Solusi Terpusat
- Membuat Rencana Keuangan Anti-Stres: Langkah Praktis
- Langkah Selanjutnya: Menuju Kebebasan Finansial
Memahami Tumpukan Utang: Mengapa Anda Merasa Kewalahan
Perasaan kewalahan saat melihat daftar cicilan utang—mulai dari kartu kredit, pinjaman online, hingga paylater—adalah respons yang sangat normal. Ini bukan hanya masalah matematika, melainkan beban psikologis yang nyata. Ketika utang menumpuk, kita sering merasa terjebak dalam ‘jebakan utang’ (debt trap), di mana pembayaran minimum hanya menutupi bunga, membuat utang pokok semakin besar.
Secara faktual, skala masalah utang di Indonesia sangat masif. Data menunjukkan bahwa total utang pinjaman online telah melampaui angka yang sangat besar, menandakan adanya krisis utang yang memerlukan solusi terstruktur. Kondisi ini membuat banyak individu merasa cemas dan tidak tahu harus memulai dari mana.
Mengapa Rasa Kewalahan Itu Muncul?
- Kompleksitas Jenis Utang: Setiap jenis utang (CC, Paylater, Pinjaman) memiliki skema bunga, denda, dan jatuh tempo yang berbeda. Mengelola semuanya secara terpisah sangat membebani kognitif.
- Fokus pada Angka, Bukan Strategi: Kita cenderung hanya fokus pada jumlah total utang, tanpa menyusun peta jalan (roadmap) yang jelas. Ini membuat progres terasa lambat dan tidak terarah.
- Beban Psikologis: Utang bukan hanya angka di rekening, tetapi juga sumber stres dan kecemasan yang menghambat pengambilan keputusan finansial yang rasional.
Memahami bahwa kewalahan adalah reaksi terhadap sistem yang kompleks adalah langkah pertama. Kita perlu mengubah pandangan dari ‘menghindari utang’ menjadi ‘mengelola utang secara strategis’.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Strategi Pelunasan Utang: Metode Mana yang Paling Efektif
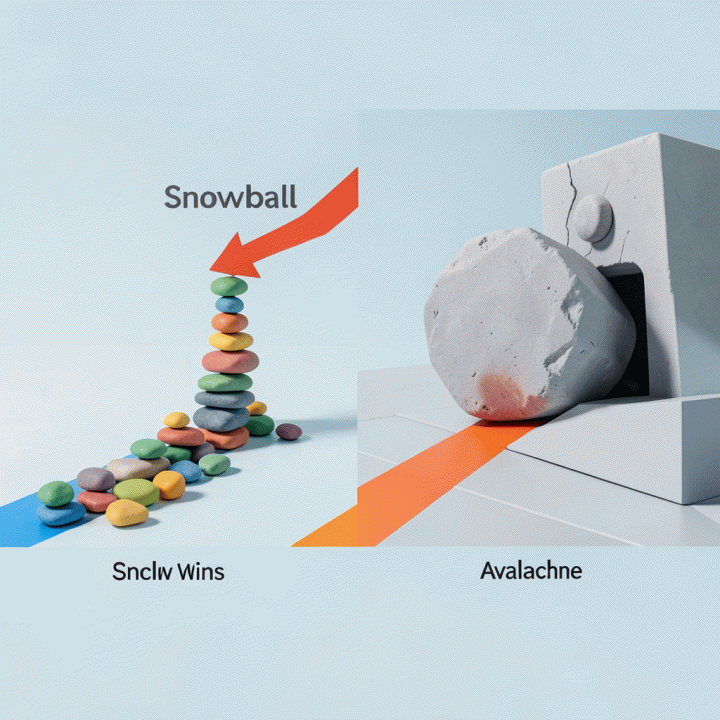
Setelah mengakui beban utang, langkah selanjutnya adalah memilih metode pelunasan yang paling sesuai dengan kondisi finansial dan psikologis Anda. Dua metode paling populer adalah Debt Snowball dan Debt Avalanche.
- Metode Debt Snowball (Fokus Psikologis):
- Cara Kerja: Anda melunasi utang dengan jumlah terkecil terlebih dahulu, sambil tetap membayar minimum pada utang lainnya. Setelah utang terkecil lunas, dana yang tadinya untuk cicilan itu dialihkan untuk melunasi utang terkecil berikutnya.
- Cocok Untuk: Mereka yang membutuhkan dorongan motivasi cepat. Keberhasilan melunasi utang kecil memberikan quick win yang menjaga semangat Anda tetap tinggi.
- Metode Debt Avalanche (Fokus Matematis):
- Cara Kerja: Anda memprioritaskan pelunasan utang dengan tingkat bunga tertinggi terlebih dahulu, terlepas dari jumlahnya.
- Cocok Untuk: Individu yang disiplin dan berorientasi pada efisiensi biaya. Metode ini secara matematis paling hemat karena meminimalkan total bunga yang harus dibayar.
Mana yang Terbaik?
Tidak ada jawaban tunggal. Jika Anda mudah menyerah, gunakan Snowball. Jika Anda disiplin dan ingin menghemat uang semaksimal mungkin, gunakan Avalanche. Namun, sebelum memilih, pertimbangkan langkah struktural paling penting: Konsolidasi Utang (Debt Consolidation). Menggabungkan berbagai utang (CC, Paylater, Pinjaman) menjadi satu pembayaran besar dengan bunga yang lebih rendah adalah cara paling efektif untuk menyederhanakan manajemen keuangan Anda dan mengurangi beban bunga secara drastis.
Prioritas Utang: Menentukan Urutan Pembayaran yang Tepat
Ketika Anda dihadapkan pada tumpukan utang dari berbagai sumber—mulai dari kartu kredit (CC), pinjaman online (Pinjol), hingga Buy Now Pay Later (BNPL/Paylater)—rasa kewalahan adalah reaksi yang sangat wajar. Namun, untuk mencapai kebebasan finansial, Anda harus mengubah perasaan kewalahan itu menjadi peta jalan yang terstruktur. Prioritas utang bukan hanya tentang membayar yang paling besar, melainkan tentang menentukan urutan pembayaran yang memberikan dampak maksimal secara finansial dan psikologis.
1. Metode Prioritas Berbasis Data (Avalanche Method)
Secara matematis, strategi paling efisien adalah Metode Avalanche. Prinsipnya sederhana: fokus melunasi utang dengan suku bunga tertinggi terlebih dahulu, sambil tetap membayar minimum pada utang lainnya.
Mengapa ini penting? Karena bunga adalah biaya terbesar dari utang. Utang dengan bunga tinggi (seperti beberapa jenis Pinjol atau limit CC yang tidak terkelola) akan menggerogoti pendapatan Anda paling cepat. Dengan menyerang utang berbunga tinggi ini lebih dulu, Anda meminimalkan total bunga yang harus dibayar dan mempercepat pelunasan secara keseluruhan.
- Prioritas Utama: Utang dengan bunga tertinggi (misalnya, Pinjol ilegal atau CC dengan bunga harian tinggi).
- Tindakan: Alokasikan dana ekstra Anda ke utang ini, dan hanya bayar minimum pada utang lainnya.
2. Metode Prioritas Berbasis Psikologi (Snowball Method)
Jika Anda merasa sangat tertekan secara mental, Metode Snowball mungkin lebih cocok. Metode ini berfokus pada pelunasan utang dengan saldo terkecil terlebih dahulu, terlepas dari bunganya.
Manfaatnya: Setiap kali satu utang lunas, Anda akan mendapatkan dorongan psikologis (momentum) yang besar. Keberhasilan kecil ini akan memotivasi Anda untuk terus maju, yang sangat krusial dalam perjalanan pelunasan utang yang panjang.
Kesimpulan Prioritas:
| Kondisi Anda | Metode Terbaik | Fokus Utama | Keuntungan |
|---|---|---|---|
| Disiplin Tinggi, Fokus Angka | Avalanche | Bunga Tertinggi | Hemat uang paling banyak. |
| Perlu Motivasi, Cemas | Snowball | Saldo Terkecil | Membangun momentum dan kepercayaan diri. |
Ingatlah, strategi terbaik adalah yang paling mungkin Anda patuhi secara konsisten. Setelah menentukan urutan, langkah selanjutnya adalah menyederhanakan manajemen utang Anda secara keseluruhan.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Membuat Rencana Keuangan Anti-Stres dan Realistis
Setelah memahami skala masalah utang—yang kini telah melampaui angka triliunan rupiah—langkah selanjutnya adalah mengubah rasa kewalahan menjadi peta jalan yang terstruktur. Rencana keuangan yang efektif bukan hanya tentang angka, tetapi juga tentang mengurangi beban psikologis yang ditimbulkan oleh tumpukan cicilan. Tujuannya adalah menciptakan sistem pembayaran yang terasa realistis dan dapat dikelola.
1. Menyusun Anggaran Berbasis Prioritas (The Zero-Based Budgeting)
Langkah pertama dalam membuat rencana anti-stres adalah menghentikan kebiasaan pengeluaran yang tidak perlu. Alih-alih hanya mencatat pemasukan dan pengeluaran, gunakan metode Zero-Based Budgeting (ZBB). Prinsipnya sederhana: setiap rupiah yang Anda miliki harus dialokasikan untuk tujuan tertentu, sehingga total pemasukan dikurangi total pengeluaran harus sama dengan nol.
Cara Penerapan ZBB untuk Pelunasan Utang:
- Identifikasi Kebutuhan Esensial: Pisahkan pengeluaran menjadi tiga kategori: Kebutuhan (sewa, makanan, transportasi), Utang (cicilan wajib), dan Tabungan/Pelunasan (dana ekstra). Hanya pengeluaran esensial yang boleh dipotong jika kondisi sangat sulit.
- Potong Pengeluaran Non-Esensial: Tinjau semua langganan (streaming, gym, dll.) dan pengeluaran gaya hidup. Setiap pemotongan kecil akan menjadi dana tambahan yang dialokasikan langsung untuk mempercepat pelunasan utang.
- Alokasi Dana Pelunasan: Dana ekstra yang terkumpul dari pemotongan ini harus diprioritaskan untuk membayar utang, bukan untuk menutupi pengeluaran sehari-hari. Ini adalah kunci untuk mengubah utang menjadi proyek yang terukur.
2. Membangun Dana Darurat Mini (The Buffer Fund)
Salah satu penyebab utama utang menumpuk adalah ketidakmampuan menghadapi biaya tak terduga. Sebelum fokus melunasi utang besar, sangat penting untuk membangun Dana Darurat Mini (minimal setara 1-2 kali pengeluaran bulanan). Dana ini berfungsi sebagai bantalan psikologis dan finansial.
Mengapa ini penting?
Jika terjadi krisis kecil (misalnya, motor rusak atau sakit), Anda tidak perlu kembali ke Paylater atau kartu kredit. Dengan dana darurat mini, Anda menjaga momentum pelunasan utang Anda tetap utuh, sehingga mengurangi stres dan risiko terjerat utang baru. Ingat, kebebasan finansial sejati dimulai dari kemampuan Anda untuk menahan godaan utang di masa depan.
FAQ Pelunasan Utang
Q: Apa perbedaan utama antara utang kartu kredit, pinjaman online, dan paylater?
A: Perbedaan utamanya terletak pada struktur dan risiko. Kartu Kredit (CC) umumnya memiliki bunga tinggi dan batas kredit yang fleksibel. Pinjaman Online (Pinjol) seringkali memiliki bunga harian/mingguan yang sangat tinggi dan proses pencairan cepat. Sementara Paylater (BNPL) biasanya adalah cicilan jangka pendek yang lebih mudah diakses, namun tetap harus hati-hati dengan biaya keterlambatan.
Q: Apakah konsolidasi utang selalu merupakan solusi terbaik untuk semua orang?
A: Tidak selalu. Konsolidasi utang (menggabungkan utang menjadi satu pinjaman) adalah alat yang sangat berguna untuk menyederhanakan pembayaran dan bunga, tetapi hanya efektif jika Anda mengubah perilaku finansial yang menyebabkan utang. Jika akar masalahnya adalah pengeluaran berlebihan, konsolidasi hanya menunda masalah.
Q: Bagaimana cara menghitung prioritas utang yang paling efektif (berdasarkan bunga atau jumlah)?
A: Ada dua metode utama: Avalanche (prioritas berdasarkan bunga tertinggi) dan Snowball (prioritas berdasarkan jumlah terkecil). Secara matematis, metode Avalanche adalah yang paling efektif karena meminimalkan total bunga yang harus dibayar. Namun, jika Anda membutuhkan motivasi psikologis, metode Snowball (melunasi utang terkecil dulu) bisa lebih memotivasi.
Q: Berapa lama waktu realistis yang dibutuhkan untuk bebas dari utang dengan strategi yang tepat?
A: Tidak ada jawaban pasti, karena sangat bergantung pada total utang, pendapatan, dan disiplin penghematan Anda. Namun, dengan strategi yang terstruktur (seperti membuat anggaran ketat dan konsolidasi yang bijak), banyak orang dapat melihat peningkatan signifikan dalam 6-12 bulan pertama. Kuncinya adalah konsistensi dan penyesuaian rencana secara berkala.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Bebas Utang agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Membangun Peta Jalan Menuju Kebebasan Finansial
Mengelola tumpukan utang dari berbagai sumber—mulai dari kartu kredit, pinjaman online, hingga paylater—memang terasa seperti mendaki gunung yang curam. Perasaan kewalahan dan cemas adalah reaksi yang sangat wajar. Namun, penting untuk diingat bahwa utang bukan hanya sekumpulan angka, melainkan beban psikologis yang harus dikelola secara sistematis.
Dari seluruh strategi yang telah kita pelajari, poin paling krusial yang harus Anda pegang adalah: konsolidasi dan prioritas terstruktur. Jangan hanya fokus pada membayar cicilan yang paling mudah, tetapi fokuslah pada menyederhanakan seluruh manajemen utang Anda. Menggabungkan semua jenis utang menjadi satu pandangan terpusat adalah kunci untuk mengurangi stres dan membuat rencana pelunasan menjadi realistis.
Ingat, kebebasan finansial bukanlah tujuan instan, melainkan sebuah proses bertahap yang membutuhkan peta jalan yang jelas. Dengan strategi yang tepat, Anda bisa mengubah kekacauan tagihan menjadi langkah-langkah terstruktur menuju stabilitas.
Jika Anda merasa kesulitan menyusun peta jalan ini sendiri, atau ingin memastikan setiap rupiah pembayaran Anda memberikan dampak maksimal, pertimbangkan untuk mendapatkan panduan terstruktur yang lebih komprehensif. Kami telah merangkum solusi cerdas untuk membantu Anda menyatukan dan memprioritaskan semua jenis utang Anda dalam satu sistem terpusat. Pelajari lebih lanjut dan mulai susun rencana pelunasan utang Anda hari ini melalui Bebas Utang. Ambil langkah pertama menuju hidup yang lebih tenang dan terbebas dari beban cicilan.







