
Apakah Anda merasa kewalahan dan cemas setiap kali melihat tumpukan tagihan dari kartu kredit, pinjaman online, hingga cicilan paylater? Perasaan ini sangat umum; banyaknya jenis utang dan cicilan yang harus dikelola seringkali membuat kita bingung harus memprioritaskan pembayaran mana terlebih dahulu. Kekacauan finansial ini bukan hanya masalah angka, tetapi juga sumber stres psikologis yang nyata.
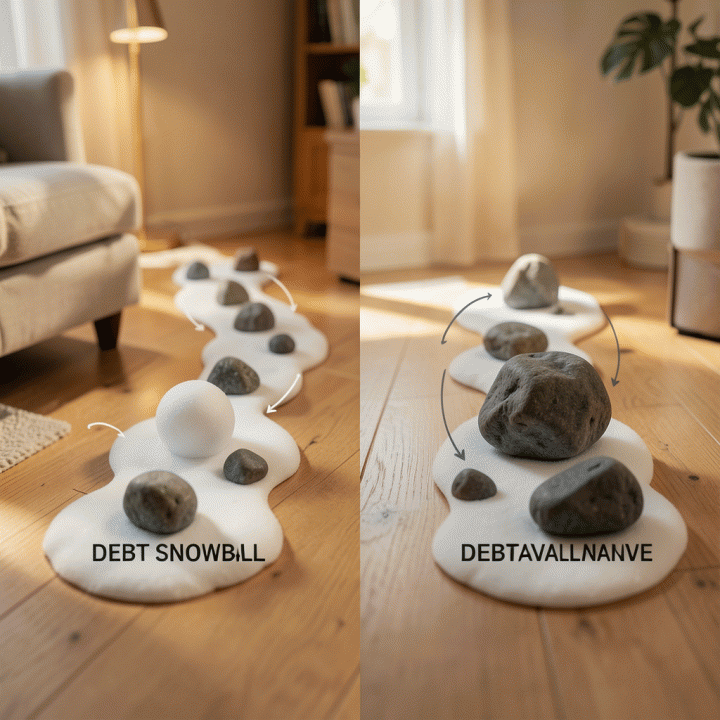
Kunci untuk keluar dari lingkaran utang adalah memiliki strategi pelunasan yang terstruktur, bukan sekadar membayar minimum. Secara finansial, ada dua strategi utama yang terbukti efektif: Debt Avalanche (memfokuskan pembayaran pada utang dengan bunga tertinggi untuk efisiensi matematis) dan Debt Snowball (memfokuskan pada utang terkecil untuk membangun momentum psikologis). Memahami perbedaan ini adalah langkah pertama menuju kejelasan.
Untuk mencapai kebebasan finansial, Anda perlu membuat ‘Peta Utang Terpusat’ yang memetakan semua kewajiban Anda—mulai dari bunga, jumlah pokok, hingga tanggal jatuh tempo—dalam satu tempat. Dengan peta ini, Anda dapat menentukan urutan pelunasan yang paling optimal dan mengurangi kecemasan finansial secara signifikan.
- Mengapa Kewalahan dengan Banyak Cicilan Utang
- Memahami Strategi Pelunasan Utang yang Efektif
- Membuat Peta Utang Terpusat dan Terstruktur
- Memilih Metode Pelunasan yang Paling Cocok untuk Anda
- Tips Praktis Mempercepat Kebebasan Finansial
- Langkah Awal Menuju Hidup Bebas Utang
Mengapa Kewalahan dengan Banyak Cicilan Utang
Merasa kewalahan dengan tumpukan cicilan dari kartu kredit, pinjaman online, hingga paylater adalah pengalaman finansial yang sangat umum. Perasaan cemas dan bingung ini bukan hanya masalah manajemen uang, tetapi juga masalah psikologis. Ketika kita dihadapkan pada banyak tagihan dengan jatuh tempo berbeda, suku bunga yang beragam, dan jumlah yang terus bertambah, otak kita cenderung memicu respons stres.
Secara finansial, kewalahan ini muncul karena kita tidak melihat utang sebagai satu sistem terpadu. Kita cenderung memperlakukan setiap tagihan secara terpisah, sehingga sulit menentukan prioritas mana yang paling mendesak atau paling merugikan. Akibatnya, kita hanya membayar minimum (minimum payment) di setiap utang, yang membuat kita terjebak dalam siklus ‘membayar bunga’ tanpa pernah benar-benar mengurangi pokok utang secara signifikan.
Pola Kebingungan Finansial:
- Fokus pada Kedekatan Waktu: Kita cenderung panik membayar utang yang jatuh tempo paling cepat, meskipun utang tersebut memiliki bunga rendah. Ini adalah reaksi emosional, bukan matematis.
- Mengabaikan Biaya Tersembunyi: Kita seringkali tidak menyadari bahwa utang dengan bunga tertinggi (misalnya, kartu kredit) adalah yang paling merusak keuangan kita dalam jangka panjang, namun tidak menjadi fokus utama pembayaran.
- Kurangnya Peta Utang: Tanpa peta terpusat yang menunjukkan total utang, bunga rata-rata, dan jadwal pembayaran, kita kehilangan kendali dan merasa seperti sedang berenang tanpa arah.
Memahami bahwa kewalahan ini adalah sinyal bahwa Anda membutuhkan strategi terstruktur adalah langkah pertama menuju kebebasan finansial. Utang bukanlah musuh yang harus dihindari, melainkan masalah yang harus dipecahkan dengan metode yang tepat.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Membuat Peta Utang Terpusat dan Memilih Metode Pelunasan Optimal
Kewalahan dengan banyaknya cicilan dari kartu kredit, pinjaman, hingga paylater adalah perasaan yang sangat umum. Untuk mengatasi kecemasan finansial ini, langkah pertama adalah menghentikan rasa kewalahan dengan membuat Peta Utang Terpusat. Peta ini bukan sekadar daftar, melainkan dashboard komprehensif yang memetakan seluruh kewajiban Anda dalam satu tempat.
Komponen Peta Utang Ideal:
- Jenis Utang: (CC, Pinjaman A, Paylater B, dll.)
- Sisa Pokok: Jumlah utang yang tersisa.
- Suku Bunga (APR): Persentase bunga yang harus dibayar (Ini adalah data paling krusial).
- Pembayaran Minimum: Jumlah minimum yang wajib dibayar setiap bulan.
Dengan peta ini, Anda dapat melihat gambaran utuh dan menghilangkan rasa tebak-tebakan dalam mengelola keuangan.
Memilih Strategi Pelunasan yang Paling Cocok
Setelah utang terpetakan, saatnya memilih metode pelunasan. Secara akademis, ada dua strategi utama yang terbukti efektif, dan pemilihan di antara keduanya sangat bergantung pada psikologi dan kondisi finansial Anda:
- Debt Avalanche (Efisiensi Matematis): Fokus utama adalah melunasi utang dengan suku bunga tertinggi terlebih dahulu, sambil tetap membayar minimum pada utang lainnya. Metode ini adalah yang paling efisien secara matematis karena meminimalkan total bunga yang harus dibayar. Cocok untuk individu yang disiplin dan berorientasi pada angka.
- Debt Snowball (Dukungan Psikologis): Fokusnya adalah melunasi utang dengan jumlah terkecil terlebih dahulu, terlepas dari bunganya. Keberhasilan cepat dalam melunasi utang kecil memberikan dorongan motivasi psikologis yang kuat, sehingga Anda termotivasi untuk melanjutkan ke utang yang lebih besar. Ideal bagi mereka yang membutuhkan quick win untuk menjaga konsistensi.
Kesimpulan Analitis: Untuk hasil paling optimal, gunakan Debt Avalanche jika Anda disiplin secara finansial. Namun, jika Anda cenderung mudah menyerah, Debt Snowball dapat menjadi jembatan motivasi yang efektif. Kunci suksesnya adalah konsistensi dan alokasi dana ekstra yang terarah, bukan hanya membayar minimum.
Tips Praktis Mempercepat Kebebasan Finansial: Langkah Awal Menuju Hidup Bebas Utang
Merasa kewalahan dengan tumpukan cicilan dari kartu kredit, pinjaman, hingga paylater? Perasaan cemas dan bingung harus mulai dari mana adalah reaksi yang sangat wajar. Utang bukan hanya masalah angka, tetapi juga beban psikologis yang membuat kita merasa terjebak. Namun, dengan pendekatan yang terstruktur, Anda bisa mengubah kebingungan ini menjadi peta jalan yang jelas menuju kebebasan finansial.
1. Membuat Peta Utang Terpusat (The Debt Map)
Langkah pertama yang paling krusial adalah menghentikan kebingungan dengan membuat inventaris utang yang komprehensif. Jangan hanya mengingat-ingat; catat semuanya. Peta utang ini harus menjadi satu-satunya sumber kebenaran Anda.
Dalam peta ini, Anda wajib mencantumkan data berikut untuk setiap jenis utang:
- Jenis Utang: (Contoh: CC, Pinjaman A, Paylater B)
- Sisa Pokok Utang: Jumlah total yang harus dilunasi.
- Suku Bunga (APR): Ini adalah data paling penting. Semakin tinggi bunganya, semakin mahal utang tersebut.
- Pembayaran Minimum Bulanan: Jumlah minimum yang harus dibayar.
Dengan memvisualisasikan semua utang dalam satu tempat, Anda akan melihat pola dan prioritas yang sebelumnya tersembunyi. Ini adalah fondasi untuk menentukan strategi pelunasan yang paling efektif.
2. Memilih Strategi Pelunasan yang Tepat (Avalanche vs. Snowball)
Setelah peta utang siap, saatnya memilih senjata utama Anda. Secara umum, ada dua strategi yang terbukti efektif, dan pilihan terbaik tergantung pada kebutuhan Anda—apakah Anda butuh efisiensi matematis atau dorongan motivasi psikologis.
- Debt Avalanche (Efisiensi Matematis): Strategi ini fokus melunasi utang dengan suku bunga tertinggi terlebih dahulu, sambil tetap membayar minimum pada utang lainnya. Secara matematis, ini adalah cara tercepat dan termurah untuk bebas utang karena Anda meminimalkan total bunga yang harus dibayar. Ini cocok bagi Anda yang disiplin dan fokus pada angka.
- Debt Snowball (Motivasi Psikologis): Strategi ini fokus melunasi utang dengan jumlah terkecil terlebih dahulu, terlepas dari bunganya. Keberhasilan melunasi utang kecil memberikan dorongan psikologis (kemenangan cepat) yang sangat besar, sehingga Anda termotivasi untuk melanjutkan ke utang yang lebih besar. Ini ideal bagi Anda yang membutuhkan quick wins untuk menjaga konsistensi.
Prioritas Aksi:
Apapun strategi yang Anda pilih, kunci aksinya adalah mengalokasikan dana ekstra (dana di atas pembayaran minimum) secara agresif ke utang prioritas Anda. Jangan hanya membayar minimum. Dengan konsistensi dan fokus pada satu utang target, Anda akan mempercepat pelunasan secara signifikan dan merasakan langkah nyata menuju kebebasan finansial.
FAQ Pelunasan Utang
Apa perbedaan utama antara strategi Debt Avalanche dan Debt Snowball?
Kedua strategi ini adalah metode pelunasan utang yang populer, namun fokusnya berbeda. Debt Avalanche berfokus pada efisiensi matematis: Anda harus membayar utang dengan suku bunga tertinggi terlebih dahulu. Metode ini secara teori akan menghemat uang Anda paling banyak karena Anda menargetkan bunga yang paling mahal. Sementara itu, Debt Snowball berfokus pada motivasi psikologis: Anda harus melunasi utang dengan jumlah terkecil terlebih dahulu, terlepas dari bunganya. Keberhasilan Debt Snowball didasarkan pada momentum kemenangan cepat yang membangun semangat Anda.
Bagaimana cara membuat peta utang terpusat untuk semua jenis cicilan (CC, Paylater, Pinjaman)?
Langkah pertama adalah membuat daftar utang komprehensif. Peta utang terpusat harus mencakup semua jenis cicilan Anda (Kartu Kredit, Paylater, Pinjaman Bank, dll.) dan mencatat minimal lima data penting: 1) Nama Pemberi Utang, 2) Total Saldo Utang, 3) Suku Bunga Tahunan (APR), 4) Pembayaran Minimum Bulanan, dan 5) Tanggal Jatuh Tempo. Dengan data ini, Anda bisa melihat gambaran utang secara holistik dan menentukan prioritas pembayaran yang tepat.
Apakah konsolidasi utang selalu menjadi solusi terbaik untuk semua orang?
Tidak selalu. Konsolidasi utang (menggabungkan banyak utang menjadi satu pinjaman baru) bisa menjadi solusi yang sangat baik jika tujuannya adalah mendapatkan suku bunga yang jauh lebih rendah dan satu jadwal pembayaran yang teratur. Namun, konsolidasi menjadi jebakan jika Anda hanya mengganti utang lama dengan utang baru tanpa mengubah kebiasaan finansial. Pastikan Anda benar-benar disiplin dan tidak menambah utang baru setelah proses konsolidasi.
Berapa lama waktu yang realistis untuk bebas utang jika saya memiliki banyak cicilan?
Tidak ada jawaban pasti karena sangat bergantung pada jumlah total utang, pendapatan bulanan, dan seberapa besar dana ekstra yang bisa Anda alokasikan. Namun, secara umum, dengan disiplin tinggi dan alokasi dana ekstra yang konsisten (di luar pembayaran minimum), banyak orang dapat melihat progres signifikan dalam waktu 1-3 tahun. Kuncinya adalah membuat peta utang, memilih strategi yang tepat (Avalanche atau Snowball), dan berkomitmen untuk tidak hanya membayar minimum.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Membangun Peta Jalan Menuju Kebebasan Finansial
Mengelola banyak cicilan utang memang terasa seperti labirin yang membingungkan dan memicu kecemasan finansial. Namun, dengan pemahaman yang tepat, proses ini dapat diubah menjadi peta jalan yang terstruktur dan terukur. Ingatlah, kunci utama dalam pelunasan utang bukanlah hanya membayar, melainkan membayar dengan strategi dan prioritas yang benar.
Dari pembahasan ini, kita menyimpulkan bahwa tidak ada satu strategi tunggal yang cocok untuk semua orang. Keberhasilan pelunasan utang sangat bergantung pada pemetaan utang yang komprehensif—mengumpulkan semua jenis cicilan (CC, Pinjaman, Paylater) dalam satu tempat terpusat—dan memilih metode yang paling sesuai dengan kondisi mental dan finansial Anda. Baik itu fokus pada bunga tertinggi (Debt Avalanche) untuk efisiensi matematis, atau fokus pada utang terkecil (Debt Snowball) untuk dorongan motivasi psikologis, yang terpenting adalah konsistensi.
Langkah paling krusial yang harus Anda ambil hari ini adalah membuat ‘Peta Utang Terpusat’ Anda. Dengan data yang rapi, Anda akan menghilangkan rasa kewalahan dan menggantinya dengan rasa kendali. Jika Anda merasa kesulitan untuk menyusun peta utang ini secara manual, atau membutuhkan panduan langkah demi langkah untuk menentukan prioritas pembayaran yang paling optimal, kami telah merangkum solusi yang sangat membantu.
Jangan biarkan kecemasan finansial menunda kebebasan Anda. Ambil langkah terstruktur pertama Anda menuju hidup bebas utang dengan mempelajari lebih lanjut mengenai strategi pelunasan utang yang terintegrasi dan teruji. Klik di sini untuk memulai perjalanan Anda menuju kebebasan finansial yang terencana: Bebas Utang







