

Utang seringkali menjadi momok yang menakutkan bagi banyak orang, membuat Anda merasa kewalahan dengan banyaknya tagihan dan bingung harus mulai dari mana. Jebakan utang terjadi ketika kewajiban pembayaran melampaui kemampuan finansial Anda, dan tanpa strategi yang tepat, hal ini bisa menghambat perjalanan menuju kebebasan finansial.
Untuk menghindari jebakan ini, langkah pertama yang paling krusial adalah memahami situasi keuangan Anda secara menyeluruh. Anda perlu belajar membedakan antara utang baik dan utang buruk, serta mengetahui bagaimana mengidentifikasi jenis-jenis utang yang Anda miliki, seperti kartu kredit, pinjaman pribadi, atau Paylater.
Dengan pemahaman yang jelas, Anda dapat menyusun strategi pelunasan utang yang efektif. Panduan ini akan memandu Anda melalui langkah-langkah praktis untuk memprioritaskan utang, mengelola arus kas, dan menerapkan metode pelunasan yang cerdas agar Anda bisa mengendalikan keuangan dan mencapai kebebasan finansial.
Berikut adalah inti dari strategi pelunasan utang cerdas:
- Mengidentifikasi Jenis Utang yang Anda Miliki
- Menghitung Total Utang dan Alokasi Anggaran
- Menentukan Strategi Pelunasan Utang yang Efektif
- Menerapkan Metode Prioritas Pelunasan Utang
- Mengelola dan Mengontrol Arus Kas Selama Pelunasan
- Mencapai Kebebasan Finansial Setelah Utang Lunas
Mengidentifikasi Jenis Utang yang Anda Miliki
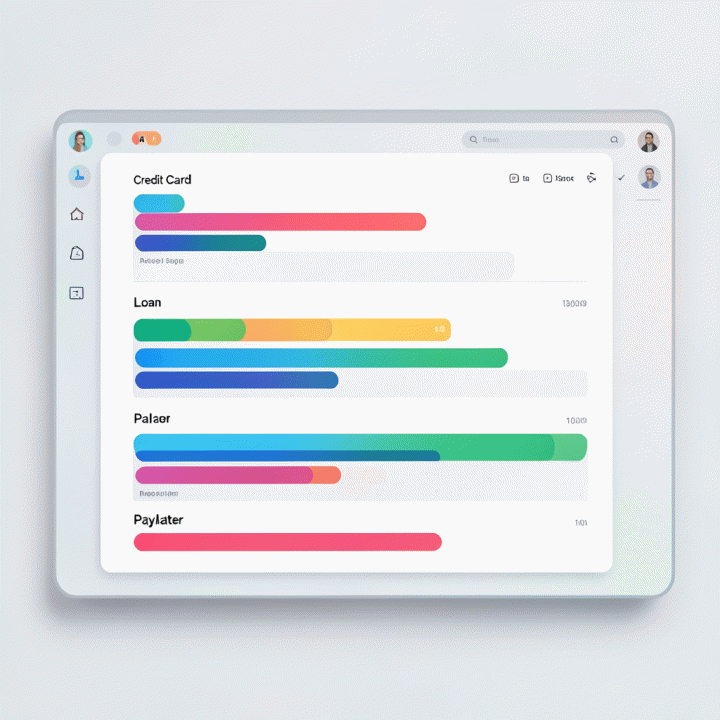
Sebelum memulai strategi pelunasan, langkah pertama yang paling krusial adalah memahami secara detail apa saja utang yang Anda miliki. Seringkali, kita merasa kewalahan karena banyaknya tagihan dari berbagai sumber—mulai dari kartu kredit (CC), pinjaman pribadi, hingga Paylater. Memahami jenis utang adalah kunci untuk menentukan prioritas dan memilih strategi pelunasan yang paling efektif.
Membedakan Utang Baik dan Utang Buruk
Tidak semua utang diciptakan sama. Penting untuk membedakan antara utang yang dapat dikelola (utang baik) dan utang yang berpotensi menjebak (utang buruk).
- Utang Baik: Utang yang memiliki bunga relatif rendah, jangka waktu pembayaran yang jelas, dan digunakan untuk investasi atau kebutuhan yang produktif (misalnya, pinjaman pendidikan atau pinjaman modal usaha). Pembayaran utang ini cenderung memberikan nilai tambah bagi keuangan Anda.
- Utang Buruk: Utang dengan bunga sangat tinggi (seperti bunga kartu kredit atau Paylater), denda yang besar, dan digunakan untuk konsumsi yang tidak produktif. Utang jenis ini harus menjadi prioritas utama pelunasan karena dapat menyebabkan jebakan finansial.
Mengapa ini penting? Memahami perbedaan ini membantu Anda menghindari jebakan utang. Jika Anda memiliki utang dengan bunga tinggi, fokus Anda harus dialihkan untuk melunasi utang tersebut terlebih dahulu, karena utang tersebut akan menggerogoti anggaran Anda dengan lebih cepat.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Menghitung Total Utang dan Alokasi Anggaran
Setelah Anda mengidentifikasi jenis utang, langkah selanjutnya adalah membuat gambaran finansial yang jelas. Anda perlu menghitung total kewajiban Anda dan mengalokasikan anggaran secara realistis untuk pelunasan.
Menghitung Total Utang
Kumpulkan semua detail utang Anda, termasuk jumlah pokok utang, sisa pembayaran, dan tingkat bunga untuk setiap jenis utang. Buatlah daftar terpusat untuk melihat gambaran keseluruhan kewajiban Anda.
- Contoh Perhitungan: Hitung total pokok utang dari semua sumber (CC, Pinjaman, Paylater). Ini memberikan Anda angka pasti mengenai beban finansial Anda saat ini.
Alokasi Anggaran Realistis
Setelah mengetahui total utang, Anda dapat mulai mengalokasikan anggaran bulanan Anda secara spesifik untuk pelunasan utang. Tentukan berapa banyak dana yang realistis dapat Anda alokasikan setiap bulan untuk membayar utang, sambil tetap memastikan kebutuhan hidup sehari-hari terpenuhi.
- Prinsip Alokasi: Alokasikan dana ekstra (surplus) Anda untuk membayar utang. Pastikan alokasi ini konsisten dan tidak mengorbankan dana darurat Anda. Menetapkan anggaran yang realistis akan menjaga motivasi Anda tetap tinggi selama proses pelunasan utang.
Menentukan Strategi Pelunasan Utang yang Efektif
Mengelola utang yang menumpuk seringkali terasa seperti menghadapi labirin yang membingungkan. Rasa cemas dan kewalahan muncul karena kita tidak tahu harus mulai dari mana. Untuk keluar dari situasi ini, kita perlu beralih dari sekadar membayar tagihan menjadi menerapkan strategi pelunasan utang yang cerdas dan terstruktur. Strategi ini bukan hanya tentang kecepatan, tetapi juga tentang efisiensi dan psikologi keuangan.
Membedakan Utang Baik dan Utang Buruk
Langkah pertama dalam menentukan strategi pelunasan yang efektif adalah dengan mengidentifikasi dan membedakan jenis utang yang Anda miliki. Tidak semua utang diciptakan sama. Memahami perbedaan antara utang baik dan utang buruk sangat krusial untuk menghindari jebakan finansial.
- Utang Baik (Investasi): Utang yang menghasilkan aset atau potensi pendapatan di masa depan. Contohnya adalah pinjaman pendidikan atau pinjaman bisnis yang diharapkan akan meningkatkan nilai aset Anda. Meskipun ini adalah utang, potensi pengembaliannya lebih besar daripada biaya pinjaman.
- Utang Buruk (Konsumtif): Utang yang hanya digunakan untuk konsumsi sehari-hari dan memiliki bunga yang tinggi. Contohnya adalah utang kartu kredit (CC), Paylater, atau pinjaman pribadi tanpa tujuan produktif. Utang jenis ini harus menjadi prioritas utama untuk dilunasi karena biaya bunganya yang merugikan.
Dengan membedakan ini, Anda dapat mengalokasikan sumber daya Anda secara lebih bijak. Fokus utama Anda harus diarahkan pada melunasi utang buruk terlebih dahulu untuk menghentikan kebocoran finansial.
Menerapkan Metode Prioritas Pelunasan Utang
Setelah Anda mengidentifikasi jenis utang, saatnya menerapkan metode yang sistematis untuk menentukan urutan pelunasan. Ada dua metode populer yang dapat Anda gunakan, yaitu metode Debt Avalanche dan Debt Snowball.
-
Metode Avalanche (Longsoran Salju):
- Fokus: Melunasi utang dengan suku bunga tertinggi terlebih dahulu. Metode ini secara matematis paling efisien karena Anda meminimalkan total bunga yang harus dibayarkan selama proses pelunasan.
- Pola: Hitung semua utang Anda, urutkan dari bunga tertinggi ke terendah, dan alokasikan dana pelunasan terbesar pada utang dengan bunga tertinggi.
- Sebab: Metode ini menghemat uang Anda dalam jangka panjang karena Anda mengurangi beban bunga secara maksimal.
-
Metode Snowball (Bola Salju):
- Fokus: Melunasi utang dengan jumlah saldo terkecil terlebih dahulu. Metode ini berfokus pada psikologi dan motivasi.
- Pola: Urutkan utang Anda dari saldo terkecil ke terbesar, dan fokuskan pembayaran ekstra pada utang terkecil tersebut hingga lunas.
- Sebab: Keberhasilan kecil yang cepat memberikan dorongan motivasi yang besar, membantu Anda tetap konsisten dan menghindari rasa putus asa.
Trade-off:
- Avalanche: Lebih efisien secara finansial (menghemat bunga), tetapi mungkin membutuhkan waktu lebih lama untuk melihat hasil pelunasan utang pertama.
- Snowball: Lebih efektif secara psikologis (motivasi), tetapi secara finansial mungkin sedikit kurang efisien dibandingkan Avalanche.
Pilihlah metode yang paling sesuai dengan kepribadian finansial Anda. Yang terpenting adalah memulai proses ini. Dengan strategi yang tepat, Anda dapat mengubah utang menjadi langkah menuju kebebasan finansial.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Mengelola dan Mengontrol Arus Kas Selama Pelunasan | Mencapai Kebebasan Finansial Setelah Utang Lunas
Setelah Anda memiliki strategi yang jelas untuk melunasi utang, langkah selanjutnya adalah mengelola arus kas secara efektif selama proses tersebut. Mengelola uang dengan baik saat melunasi utang adalah kunci untuk menjaga motivasi, menghindari utang baru, dan memastikan transisi yang mulus menuju kebebasan finansial.
Memastikan Arus Kas Tetap Seimbang Selama Pelunasan
Proses pelunasan utang sering kali menuntut penyesuaian anggaran yang ketat. Daripada hanya fokus pada pembayaran utang, Anda harus melihat gambaran besar arus kas Anda untuk memastikan Anda tidak jatuh ke dalam jebakan utang baru.
Berikut adalah beberapa strategi kunci untuk mengelola arus kas selama pelunasan:
- Buat Anggaran Realistis: Hitung dengan cermat semua pemasukan dan pengeluaran bulanan Anda. Identifikasi di mana uang Anda pergi. Anggaran yang realistis membantu Anda melihat sisa dana yang tersedia untuk dialokasikan ke pembayaran utang.
- Prioritaskan Pembayaran Utang: Gunakan metode pelunasan yang telah Anda pilih (misalnya, metode Snowball atau Avalanche) untuk mengalokasikan dana pembayaran. Pastikan pembayaran utang prioritas Anda selalu menjadi pengeluaran tetap.
- Potong Pengeluaran yang Tidak Perlu: Tinjau kembali pengeluaran bulanan Anda dan cari area di mana Anda dapat memotong biaya yang tidak esensial. Setiap rupiah yang dihemat dapat dialihkan untuk mempercepat pelunasan utang.
- Ciptakan Dana Darurat Mini: Meskipun fokus utama Anda adalah melunasi utang, alokasikan sedikit dana untuk dana darurat kecil. Ini berfungsi sebagai penyangga jika ada pengeluaran tak terduga yang muncul, mencegah Anda harus berutang lagi.
Menjaga Motivasi dan Menghindari Jebakan Baru
Proses pelunasan utang bisa memakan waktu, dan menjaga motivasi adalah tantangan besar. Mengelola arus kas dengan baik akan membantu Anda tetap fokus dan menghindari godaan untuk mengambil pinjaman baru.
- Visualisasikan Kemajuan: Gunakan dashboard atau spreadsheet untuk melacak progres pelunasan Anda. Melihat utang berkurang secara bertahap memberikan dorongan psikologis yang kuat.
- Hindari Utang Baru: Tetapkan batasan ketat pada pengeluaran Anda. Jangan biarkan kebutuhan mendesak menjadi alasan untuk mengambil pinjaman baru. Fokus pada hidup sesuai kemampuan finansial Anda saat ini.
- Bangun Kebiasaan Menabung: Setelah utang lunas, alihkan dana yang sebelumnya digunakan untuk membayar utang ke tabungan jangka panjang. Ini adalah fondasi untuk mencapai kebebasan finansial yang sesungguhnya.
Dengan mengelola arus kas secara proaktif selama pelunasan, Anda tidak hanya melunasi utang, tetapi juga membangun fondasi keuangan yang kuat untuk mencapai kebebasan finansial yang berkelanjutan.
FAQ
Apa perbedaan utama antara utang baik dan utang buruk yang harus saya ketahui?
Utang Baik adalah utang yang memiliki potensi imbal hasil positif, seperti pinjaman pendidikan atau investasi yang menghasilkan keuntungan. Utang ini digunakan untuk aset yang nilainya cenderung meningkat atau menghasilkan pendapatan di masa depan. Sebaliknya, Utang Buruk adalah utang konsumtif yang tidak menghasilkan nilai tambah, seperti utang kartu kredit berbunga tinggi atau Paylater yang digunakan untuk pembelian barang yang cepat habis. Memahami perbedaan ini sangat penting untuk menghindari jebakan finansial.
Metode apa yang paling efektif untuk memprioritaskan pelunasan utang yang beragam (CC, Pinjaman, Paylater)?
Metode yang paling efektif adalah Metode Avalanche (Longsoran) untuk meminimalkan total bunga yang harus dibayar. Prioritaskan utang dengan suku bunga tertinggi terlebih dahulu. Namun, jika Anda merasa perlu motivasi, Metode Snowball (Bola Salju) bisa digunakan. Prioritaskan utang dengan jumlah terkecil terlebih dahulu untuk mendapatkan kemenangan psikologis dari pelunasan cepat.
Bagaimana cara saya mengelola arus kas harian saat sedang dalam proses pelunasan utang?
Saat melunasi utang, fokuslah pada pembuatan anggaran yang ketat. Lakukan pelacakan pengeluaran harian secara detail. Identifikasi dan potong pengeluaran yang tidak perlu (pengeluaran diskresioner) untuk mengalihkan dana tersebut ke pembayaran utang. Gunakan metode 50/30/20 atau metode anggaran nol untuk memastikan setiap rupiah dialokasikan secara strategis.
Apa langkah-langkah praktis untuk memastikan saya mencapai kebebasan finansial setelah semua utang lunas?
Setelah utang lunas, segera alokasikan dana yang sebelumnya digunakan untuk pembayaran utang ke dalam dana darurat dan investasi. Tetapkan tujuan keuangan jangka panjang yang jelas. Lanjutkan membangun kebiasaan menabung dan berinvestasi secara konsisten. Dengan disiplin, Anda akan membangun fondasi keuangan yang kuat dan mencapai kebebasan finansial.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Bebas Utang agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan dan Langkah Selanjutnya Menuju Kebebasan Finansial
Mengelola utang memang bisa terasa memusingkan, terutama ketika Anda dihadapkan pada berbagai jenis cicilan seperti CC, pinjaman, dan Paylater. Namun, ingatlah bahwa utang bukanlah akhir dari segalanya; yang terpenting adalah memiliki strategi yang tepat untuk mengatasinya.
Inti dari strategi pelunasan utang yang efektif adalah kemampuan untuk mengidentifikasi, memprioritaskan, dan menerapkan metode pelunasan yang konsisten. Dengan membedakan antara utang baik dan utang buruk, serta memastikan pembayaran tepat waktu, Anda dapat menghindari jebakan finansial dan mulai membangun fondasi keuangan yang kuat.
Jangan biarkan rasa cemas menguasai Anda. Ambil langkah praktis hari ini untuk mengambil kendali penuh atas keuangan Anda. Gunakan panduan ini sebagai titik awal untuk menyusun rencana pelunasan utang Anda.
Siap menemukan strategi cerdas untuk melunasi semua cicilan Anda?
Klik tautan di bawah ini untuk mengakses alat dan panduan lengkap yang akan membantu Anda menyusun urutan pelunasan utang yang paling efektif dan mencapai kebebasan finansial:







