
Mengelola berbagai jenis utang—mulai dari cicilan kartu kredit (CC), pinjaman bank, hingga Paylater—seringkali terasa seperti menavigasi labirin keuangan yang rumit. Kebingungan ini wajar, karena setiap produk memiliki mekanisme pembayaran dan dampaknya terhadap skor kredit yang berbeda. Namun, kekhawatiran ini dapat diatasi dengan pendekatan yang terstruktur. Anda tidak perlu lagi merasa kewalahan hanya karena banyaknya tagihan yang datang secara bersamaan.
Kunci utama untuk mencapai kebebasan finansial adalah menyusun strategi pelunasan utang yang terpusat dan terprioritaskan. Mengabaikan salah satu jenis utang, misalnya hanya fokus pada yang paling mendesak, justru dapat merusak skor kredit Anda secara keseluruhan. Oleh karena itu, langkah pertama yang harus dilakukan adalah memahami total beban utang Anda secara komprehensif, bukan hanya membayar tagihan yang paling terlihat.
Artikel ini akan menjadi panduan langkah demi langkah Anda. Kami akan memandu Anda cara memprioritaskan pelunasan utang secara maksimal, mulai dari memahami perbedaan antar produk utang, hingga menerapkan metode pelunasan yang terbukti efektif. Dengan panduan ini, keuangan Anda akan kembali teratur, dan Anda akan tahu persis langkah mana yang harus diambil untuk mencapai tujuan finansial Anda.
- Memahami Beban Utang
- Mengapa Bebas Utang Itu Penting
- Strategi Melunasi Utang Cepat
- Alternatif Keuangan Tanpa Utang
- Membangun Kekayaan Tanpa Pinjaman
- Tips Menjaga Kebebasan Finansial
Memahami Beban Utang dan Pentingnya Kebebasan Finansial
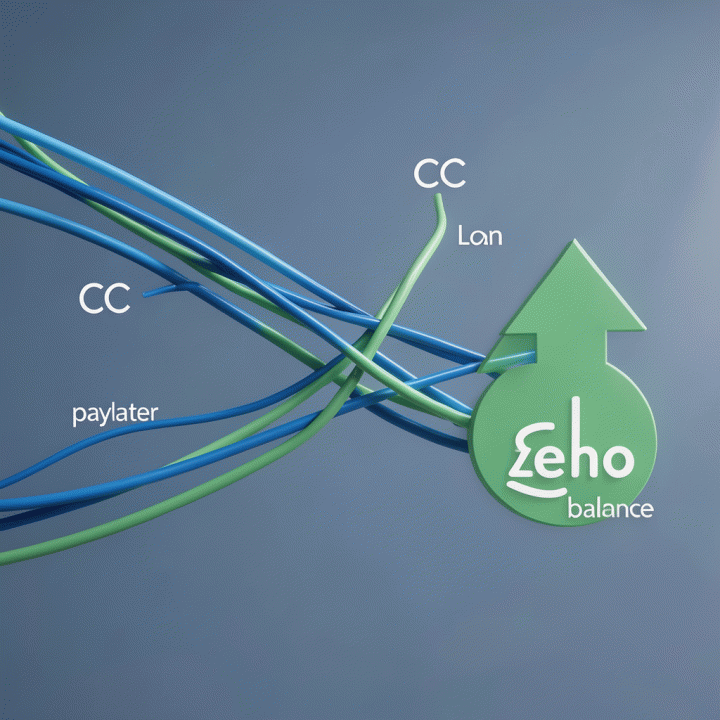
Banyak individu merasa kewalahan ketika dihadapkan pada berbagai jenis kewajiban finansial: cicilan kartu kredit (CC), pinjaman bank, hingga tagihan paylater. Kewalahan ini bukan hanya soal jumlah uang yang harus dibayar, tetapi juga kebingungan dalam menentukan prioritas pelunasan. Memahami beban utang secara komprehensif adalah langkah pertama dan paling krusial dalam perjalanan menuju kebebasan finansial.
Mengapa Pengelolaan Utang Harus Terpusat?
Secara tradisional, setiap jenis utang (CC, pinjaman, paylater) diperlakukan sebagai entitas terpisah. Namun, dari sudut pandang keuangan yang sehat, utang-utang ini harus dilihat sebagai satu sistem yang terintegrasi. Mengabaikan salah satu jenis utang, misalnya hanya fokus melunasi pinjaman bank besar, sementara limit kredit CC terus digunakan, justru dapat memperburuk kondisi keuangan secara keseluruhan.
Pengelolaan utang yang terpusat memungkinkan Anda untuk:
- Memetakan Total Beban: Menghitung total kewajiban, bunga, dan cicilan minimum dari semua sumber utang dalam satu dashboard pelacak. Ini memberikan gambaran akurat mengenai skala masalah.
- Mengidentifikasi Pola Risiko: Memahami pola penggunaan limit kredit yang berlebihan atau pembayaran yang tidak tepat waktu. Penggunaan limit kredit secara berlebihan, terutama pada paylater atau CC, dapat secara signifikan menurunkan skor kredit Anda.
- Mencegah Efek Domino: Memastikan bahwa pembayaran yang dilakukan tidak hanya menutupi tagihan mendesak, tetapi juga secara strategis mengurangi beban bunga total di masa depan.
Dampak Utang pada Skor Kredit Anda
Perlu dipahami bahwa setiap produk pinjaman, termasuk paylater, memiliki pengaruh langsung terhadap skor kredit Anda. Skor kredit yang baik adalah fondasi untuk mendapatkan fasilitas keuangan di masa depan dengan bunga yang lebih rendah. Oleh karena itu, pelunasan utang harus dilakukan secara terstruktur, bukan sekadar membayar tagihan yang paling mendesak. Strategi pelunasan yang cerdas akan membantu Anda tidak hanya melunasi utang, tetapi juga membangun kembali reputasi finansial Anda di mata lembaga keuangan.
Dengan memahami beban utang secara holistik, Anda akan beralih dari sekadar ‘membayar tagihan’ menjadi ‘mengelola aset keuangan’ menuju tujuan utama: kebebasan finansial.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Strategi Melunasi Utang Cepat
Ketika dihadapkan pada berbagai jenis utang—mulai dari cicilan kartu kredit (CC), pinjaman bank, hingga Paylater—rasa kewalahan adalah hal yang wajar. Kunci untuk keluar dari jeratan utang bukanlah sekadar membayar tagihan yang paling mendesak, melainkan menerapkan strategi pelunasan yang terstruktur dan terpusat. Mengelola utang secara terpisah-pisah hanya akan memperlambat proses menuju kebebasan finansial.
Mengapa Strukturisasi Utang Itu Penting?
Setiap jenis utang memiliki karakteristik berbeda, namun semuanya berkontribusi pada beban finansial total Anda. Mengabaikan salah satu utang (misalnya, hanya fokus pada Paylater sementara utang CC menumpuk) dapat menyebabkan bunga berbunga (compound interest) yang lebih besar dan merusak skor kredit Anda secara keseluruhan. Oleh karena itu, langkah pertama adalah membuat dashboard utang terpusat untuk memetakan total beban, bunga, dan jatuh tempo dari semua sumber.
Memilih Metode Prioritas Pelunasan Utang
Dalam strategi pelunasan, terdapat dua metode populer yang dapat Anda terapkan, tergantung pada psikologi dan kondisi keuangan Anda:
- Metode Bola Salju (Snowball Method): Fokus pada pelunasan utang dengan jumlah cicilan terkecil terlebih dahulu, terlepas dari tingkat bunganya. Keuntungan psikologis dari melihat utang lunas secara cepat ini sangat memotivasi. Setelah utang terkecil lunas, dana yang tadinya digunakan untuk cicilan tersebut dialihkan untuk menyerang utang berikutnya.
- Metode Longsoran (Avalanche Method): Fokus pada pelunasan utang dengan tingkat bunga tertinggi terlebih dahulu. Secara matematis, metode ini adalah yang paling efisien karena meminimalkan total bunga yang harus Anda bayarkan. Ini adalah pendekatan yang paling berbasis data dan optimal secara finansial.
Prioritas Utang dan Dampak Skor Kredit
Saat menentukan prioritas, perhatikan bahwa Paylater dan produk pinjaman lainnya sangat memengaruhi skor kredit Anda. Pelunasan utang harus dilakukan secara terstruktur, bukan hanya membayar minimum. Jika Anda memilih metode Avalanche, utang dengan bunga tertinggi (seringkali CC atau Paylater) harus menjadi target utama Anda. Dengan melunasi utang berbunga tinggi lebih cepat, Anda tidak hanya mengurangi beban cicilan, tetapi juga secara aktif membangun riwayat pembayaran yang positif, yang pada akhirnya akan meningkatkan skor kredit Anda di mata lembaga keuangan.
Membangun Kekayaan Tanpa Terjebak Utang
Setelah berhasil menyusun strategi pelunasan utang secara terstruktur, fokus finansial tidak boleh berhenti pada nol utang. Tujuan akhirnya adalah mencapai kebebasan finansial, yaitu kondisi di mana pendapatan pasif Anda mampu menutupi biaya hidup tanpa perlu bekerja secara aktif. Membangun kekayaan tanpa pinjaman adalah proses yang berfokus pada peningkatan arus kas positif dan investasi berkelanjutan.
Prioritas Utama: Mengubah Utang Menjadi Aset
Banyak orang berpikir bahwa kekayaan hanya bisa dibangun dengan utang besar (misalnya, KPR atau modal usaha). Padahal, kekayaan sejati dimulai dari mengelola aset yang sudah dimiliki dan memastikan setiap rupiah yang masuk bekerja maksimal. Pola pikir ini menuntut pergeseran dari mentalitas ‘berutang untuk membeli’ menjadi ‘menabung untuk berinvestasi’.
Langkah-langkah membangun kekayaan tanpa utang:
- Menciptakan Dana Darurat Kuat: Sebelum berinvestasi, pastikan Anda memiliki dana darurat yang setara dengan 6-12 bulan biaya hidup. Ini adalah bantalan keamanan yang mencegah Anda kembali menggunakan kartu kredit atau pinjaman saat terjadi krisis.
- Mengoptimalkan Arus Kas: Identifikasi pengeluaran yang tidak esensial (misalnya, langganan yang jarang dipakai) dan alihkan dana tersebut ke pos investasi. Setiap penghematan adalah modal awal yang sangat berharga.
- Membangun Sumber Penghasilan Pasif: Kekayaan tanpa utang sangat bergantung pada pendapatan yang tidak memerlukan waktu kerja aktif. Ini bisa berupa investasi dividen dari saham, pendapatan sewa properti, atau royalti dari karya digital. Fokuslah pada pengembangan skill yang dapat menghasilkan side income.
Menjaga Kebebasan Finansial Jangka Panjang
Kebebasan finansial bukan hanya tentang jumlah uang, melainkan tentang kontrol waktu dan pilihan hidup. Dengan utang yang lunas dan arus kas yang positif, Anda mendapatkan kembali kendali penuh atas waktu Anda.
Untuk menjaga kebebasan ini, terapkan prinsip berikut:
- Investasi Diri (Self-Investment): Anggap biaya pendidikan, pelatihan skill baru, atau sertifikasi sebagai investasi paling penting. Peningkatan nilai diri adalah cara paling efektif untuk meningkatkan potensi penghasilan tanpa perlu berutang.
- Diversifikasi Sumber Penghasilan: Jangan hanya bergantung pada satu sumber gaji. Semakin banyak sumber pendapatan (misalnya, gaji utama + freelance + investasi), semakin tahan banting keuangan Anda terhadap gejolak ekonomi.
- Prinsip ‘Bayar Diri Sendiri’ (Pay Yourself First): Begitu gaji masuk, segera alokasikan persentase tertentu (misalnya 10-20%) langsung ke rekening investasi atau tabungan jangka panjang, sebelum membayar tagihan atau pengeluaran lain. Ini memastikan investasi Anda berjalan otomatis dan konsisten.
FAQ
Apa perbedaan utama antara utang kartu kredit, pinjaman bank, dan paylater?
Secara umum, ketiganya adalah bentuk utang konsumtif, namun perbedaannya terletak pada sumber dan mekanisme. Kartu Kredit (CC) adalah fasilitas kredit berputar dengan limit tertentu. Pinjaman Bank biasanya berupa dana besar dengan tenor dan bunga yang jelas. Sementara Paylater adalah layanan pinjaman jangka pendek yang terintegrasi dengan transaksi e-commerce, seringkali tanpa proses verifikasi yang rumit, menjadikannya sangat praktis namun berisiko tinggi jika tidak dikelola dengan baik.
Bagaimana cara terbaik menentukan prioritas pelunasan utang saya?
Ada dua metode populer: Metode Avalanche (melunasi utang dengan bunga tertinggi terlebih dahulu untuk menghemat uang) atau Metode Snowball (melunasi utang terkecil terlebih dahulu untuk membangun momentum psikologis). Tentukan prioritas Anda berdasarkan kondisi finansial dan psikologis Anda. Selalu buat daftar utang terpusat untuk membandingkan bunga dan sisa pokok utang.
Apakah menggunakan paylater secara teratur akan merusak skor kredit saya?
Ya, penggunaan paylater yang tidak bijak dapat memengaruhi skor kredit Anda. Meskipun Paylater memudahkan transaksi, menggunakannya secara berlebihan, sering terlambat membayar, atau menggunakan limit secara maksimal dapat memberi sinyal risiko tinggi kepada lembaga keuangan, sehingga menurunkan skor kredit Anda.
Apa langkah pertama yang harus saya lakukan jika merasa kewalahan dengan banyaknya tagihan utang?
Langkah pertama adalah berhenti menambah utang baru dan melakukan inventarisasi total. Buatlah daftar semua utang Anda (CC, pinjaman, paylater) dalam satu tempat. Hitung total sisa pokok utang, total bunga, dan total cicilan bulanan. Dengan data terpusat ini, Anda bisa menyusun strategi pelunasan yang terstruktur dan realistis.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Langkah Selanjutnya Menuju Kebebasan Finansial
Mengelola berbagai jenis utang—mulai dari kartu kredit, pinjaman bank, hingga paylater—memang terasa seperti menyeimbangkan banyak bola sekaligus. Namun, dengan panduan terstruktur, Anda kini telah memahami bahwa kunci utama bukan hanya membayar tagihan, melainkan menyusun strategi pelunasan yang cerdas dan terpusat. Ingatlah, setiap pembayaran yang Anda lakukan harus memberikan dampak maksimal, baik untuk kesehatan finansial jangka pendek maupun skor kredit Anda di masa depan.
Prioritas paling penting yang harus Anda pegang adalah: Jangan hanya fokus pada tagihan yang paling mendesak, tetapi fokuslah pada sistematisasi pelunasan utang secara keseluruhan. Mengabaikan salah satu jenis utang dapat merusak skor kredit Anda secara keseluruhan. Oleh karena itu, memiliki panduan terpusat adalah langkah krusial.
Jika Anda merasa kewalahan dengan banyaknya cicilan dan bingung harus mulai dari mana, jangan khawatir. Kami telah merangkum semua strategi ini dalam sebuah alat bantu yang dirancang khusus untuk Anda. Dengan sistem pelacak utang terpusat, Anda bisa memvisualisasikan seluruh beban utang Anda, menentukan prioritas pelunasan terbaik (apakah metode Snowball atau Avalanche), dan melihat progres menuju kebebasan finansial secara nyata.
Jangan biarkan utang mengendalikan hidup Anda. Ambil kendali penuh atas keuangan Anda hari ini juga. Coba pelajari lebih lanjut strategi cerdas pelunasan utang dengan mengakses panduan lengkap kami di sini: Bebas Utang.







