

Mengelola anggaran keluarga dengan gaji Rp10 juta di kota besar memang bukan perkara mudah. Dengan kenaikan biaya hidup, mulai dari sewa tempat tinggal hingga kebutuhan pokok harian, seringkali dana terasa cepat habis dan membuat perencanaan keuangan menjadi rumit. Kekhawatiran akan defisit dana atau ketidakmampuan memenuhi semua kebutuhan esensial adalah hal yang wajar dirasakan.
Namun, Anda tidak perlu merasa kewalahan. Dengan strategi pengelolaan dana yang terstruktur dan pemahaman yang jelas mengenai prioritas pengeluaran, gaji Rp10 juta ini dapat dialokasikan secara efektif. Artikel ini akan menjadi peta jalan komprehensif Anda, membantu Anda menyusun anggaran yang tidak hanya mencukupi kebutuhan harian, tetapi juga menyisakan ruang untuk tabungan dan investasi masa depan.
Kami akan memandu Anda langkah demi langkah, mulai dari memilah mana kebutuhan (needs) dan keinginan (wants), hingga menemukan cara cerdas mengoptimalkan setiap pos pengeluaran utama. Dengan pendekatan yang aplikatif, Anda akan mendapatkan panduan praktis untuk mencapai stabilitas finansial keluarga di tengah tantangan biaya hidup perkotaan.
- Memahami tantangan finansial gaji 10 juta di kota besar
- Prioritas alokasi dana: kebutuhan vs keinginan keluarga
- Strategi penghematan cerdas untuk pos pengeluaran utama
- Mengoptimalkan pemasukan tambahan dan sumber dana alternatif
- Membangun dana darurat dan investasi jangka panjang
- Tips menghindari kesalahan finansial kecil yang berdampak besar
Memahami Tantangan Finansial Gaji Rp10 Juta di Kota Besar
Mengelola anggaran keluarga dengan gaji Rp10 juta di kota besar adalah tantangan finansial yang sangat nyata. Biaya hidup di perkotaan cenderung tinggi dan terus meningkat, membuat batasan anggaran ini terasa sangat ketat. Tantangan utamanya bukan hanya sekadar kekurangan dana, melainkan bagaimana menyeimbangkan berbagai pos pengeluaran esensial agar tidak terjadi defisit, sambil tetap menjaga kualitas hidup keluarga.
Banyak keluarga cenderung merasa kewalahan karena biaya hidup yang tidak terduga, mulai dari kenaikan harga kebutuhan pokok hingga biaya pendidikan. Tanpa perencanaan yang matang, alokasi dana akan mudah bocor pada pos-pos pengeluaran yang dianggap ‘sekunder’. Oleh karena itu, langkah pertama yang harus dilakukan adalah mengakui bahwa pengelolaan dana ini memerlukan strategi yang sangat terstruktur dan disiplin tinggi.
Prioritas Alokasi Dana: Kebutuhan vs. Keinginan Keluarga
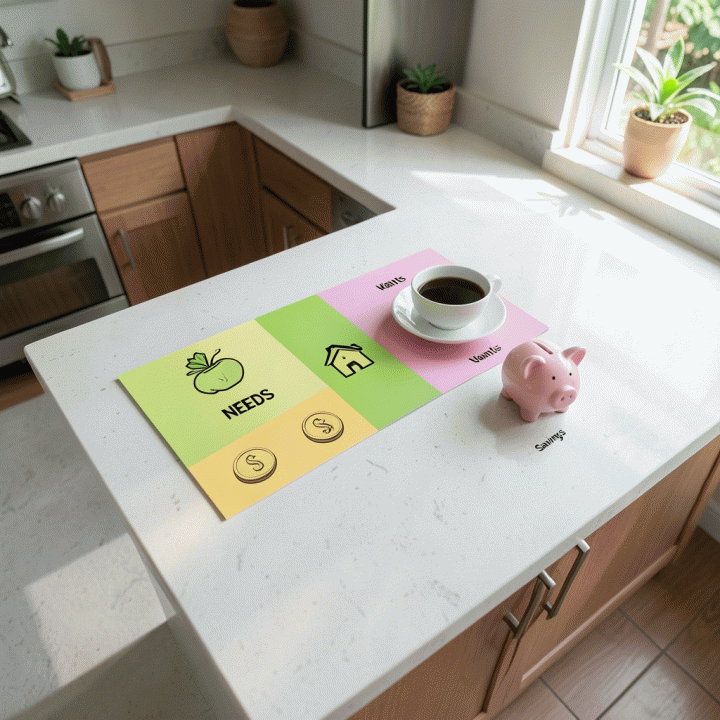
Kunci utama untuk bertahan secara finansial adalah menerapkan prinsip prioritas yang ketat, membedakan secara tegas antara kebutuhan (Needs) dan keinginan (Wants). Dalam konteks anggaran Rp10 juta, setiap rupiah harus dialokasikan berdasarkan urgensi dan dampaknya terhadap kelangsungan hidup keluarga.
1. Kebutuhan (Needs) – Prioritas Utama: Ini adalah pengeluaran yang mutlak harus dipenuhi agar keluarga dapat bertahan hidup. Pos-pos ini harus mendapatkan alokasi dana terbesar dan paling aman. Contohnya meliputi:
- Tempat Tinggal: Cicilan/sewa rumah yang realistis.
- Makanan: Kebutuhan nutrisi harian.
- Transportasi: Biaya operasional harian untuk bekerja dan sekolah.
- Kesehatan: Asuransi dan obat-obatan rutin.
2. Keinginan (Wants) – Prioritas Kedua: Ini adalah pengeluaran yang meningkatkan kenyamanan atau gaya hidup, namun bukan merupakan kebutuhan esensial. Contohnya termasuk makan di restoran mahal, langganan hiburan premium, atau pakaian bermerek. Dalam kondisi anggaran ketat, pos keinginan ini harus menjadi pos yang paling fleksibel dan pertama kali dipangkas jika terjadi defisit di pos kebutuhan.
Dengan memetakan pengeluaran secara detail, keluarga dapat menciptakan peta jalan keuangan yang terstruktur. Fokus utama adalah memastikan pos kebutuhan terpenuhi 100% sebelum mempertimbangkan alokasi dana untuk keinginan. Pendekatan ini bukan hanya tentang berhemat, tetapi tentang membangun ketahanan finansial yang berkelanjutan.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Strategi Penghematan Cerdas untuk Pos Pengeluaran Utama
Mengelola anggaran keluarga dengan gaji Rp10 juta di kota besar menuntut lebih dari sekadar memotong biaya; dibutuhkan strategi penghematan yang cerdas dan terstruktur. Pos pengeluaran utama—seperti tempat tinggal, pangan, dan pendidikan—adalah area di mana efisiensi harus dimaksimalkan tanpa mengorbankan kualitas hidup esensial. Fokus utama di sini adalah mengidentifikasi pola pengeluaran yang boros dan menggantinya dengan alternatif yang lebih hemat.
Mengoptimalkan Pos Pengeluaran Esensial
Pengeluaran terbesar biasanya berkisar pada tiga pos: tempat tinggal, transportasi, dan pangan. Untuk menjaga stabilitas finansial, setiap pos harus diperlakukan sebagai proyek optimasi:
- Tempat Tinggal (Housing): Prioritaskan lokasi yang menawarkan keseimbangan antara aksesibilitas dan biaya sewa. Pertimbangkan opsi co-living atau menyewa di area pinggiran yang terhubung dengan transportasi publik yang efisien. Mengurangi biaya sewa bulanan adalah penghematan terbesar yang dapat dilakukan.
- Pangan (Groceries & Dining): Terapkan pola belanja mingguan yang ketat. Daripada makan di luar secara rutin, alokasikan dana untuk memasak di rumah. Manfaatkan pasar tradisional atau bulk buying untuk bahan pokok, karena harga cenderung lebih stabil dan murah dibandingkan supermarket modern.
- Transportasi: Jika memungkinkan, batasi penggunaan kendaraan pribadi. Manfaatkan transportasi publik (TransJakarta, KRL, atau bus) secara maksimal. Jika harus menggunakan kendaraan, pertimbangkan carpooling untuk membagi biaya bahan bakar dan parkir.
Mengelola Kebutuhan vs. Keinginan (Needs vs. Wants)
Kesalahan finansial paling umum adalah mencampuradukkan kebutuhan (needs) dengan keinginan (wants). Dalam konteks anggaran ketat, setiap rupiah harus dialokasikan berdasarkan prioritas:
- Kebutuhan Primer (Must-Have): Tempat tinggal, makanan pokok, biaya kesehatan esensial. Ini adalah pos yang tidak boleh dikorbankan.
- Kebutuhan Sekunder (Should-Have): Pendidikan, transportasi rutin, komunikasi. Pos ini bisa dioptimalkan dengan mencari alternatif yang lebih murah.
- Keinginan (Nice-to-Have): Hiburan, dining out mewah, gadget terbaru. Pos ini harus dipangkas atau dibatasi secara drastis untuk dialihkan ke dana darurat atau investasi.
Membangun Ketahanan Finansial: Dana Darurat dan Investasi Jangka Panjang
Banyak keluarga dengan anggaran terbatas, seperti yang mengelola gaji Rp10 juta di kota besar, cenderung memprioritaskan kebutuhan harian hingga lupa menyisihkan dana untuk masa depan. Padahal, membangun ketahanan finansial—melalui dana darurat dan investasi—adalah fondasi agar rencana keuangan tidak ambruk saat terjadi guncangan tak terduga.
Mengapa Dana Darurat Adalah Prioritas Utama?
Dana darurat berfungsi sebagai bantalan keamanan finansial. Dalam konteks biaya hidup kota besar yang fluktuatif, dana ini sangat krusial. Pola pengeluaran yang seringkali membuat keluarga terlilit utang atau menunda investasi adalah ketika mereka tidak memiliki dana cadangan. Idealnya, dana darurat harus mampu menutupi biaya hidup esensial (sewa, makanan, transportasi) selama minimal 3-6 bulan. Dengan gaji Rp10 juta, alokasi awal dana darurat harus menjadi pos pengeluaran wajib, bahkan sebelum pos keinginan.
Investasi Kecil, Dampak Besar di Masa Depan
Setelah dana darurat terbentuk, langkah selanjutnya adalah investasi. Banyak yang berpikir investasi hanya untuk orang kaya, padahal prinsipnya adalah time value of money (nilai waktu uang). Semakin cepat Anda mulai, semakin besar potensi keuntungan dari bunga majemuk (compound interest).
Untuk keluarga dengan anggaran terbatas, fokuslah pada investasi yang memiliki risiko rendah dan likuiditas tinggi di awal, seperti reksa dana pasar uang atau emas digital. Alokasi investasi tidak harus besar; bahkan menyisihkan Rp100.000 per bulan secara konsisten jauh lebih baik daripada menabung besar-besaran tapi tidak pernah dimulai.
Menghindari Kesalahan Finansial Kecil yang Berdampak Besar
Kesalahan finansial seringkali bukan datang dari pengeluaran besar, melainkan dari akumulasi ‘kebocoran’ kecil yang tidak disadari. Berikut adalah beberapa pola kesalahan yang harus dihindari:
- Gaya Hidup Konsumtif (Lifestyle Creep): Ini adalah jebakan paling umum. Ketika pendapatan sedikit meningkat atau kebutuhan meningkat, kita cenderung menaikkan standar hidup secara otomatis (misalnya, selalu makan di kafe mahal atau membeli gadget terbaru). Ingat, peningkatan biaya hidup harus diimbangi dengan peningkatan pendapatan atau penghematan yang terstruktur.
- Tidak Melakukan Pelacakan Pengeluaran: Mengira bahwa karena sudah membuat anggaran, maka pengeluaran sudah terkontrol. Padahal, pengeluaran kecil harian (seperti jajan kopi atau transportasi online yang tidak terencana) akan menumpuk dan menghabiskan alokasi dana secara signifikan.
- Mengabaikan Asuransi: Menganggap asuransi hanya untuk orang kaya. Padahal, asuransi kesehatan atau jiwa adalah jaring pengaman yang mencegah satu kejadian medis kecil merusak seluruh tabungan dan dana darurat yang sudah susah payah dibangun.
Dengan disiplin alokasi dana yang ketat dan kesadaran akan kebocoran kecil, keluarga dengan gaji Rp10 juta pun dapat membangun fondasi finansial yang kokoh, memastikan kebutuhan hari ini terpenuhi tanpa mengorbankan stabilitas masa depan.
FAQ
Bagaimana cara membuat anggaran bulanan yang realistis dengan gaji Rp10 juta?
Buatlah anggaran berdasarkan metode 50/30/20: 50% untuk kebutuhan esensial (sewa, makanan, transportasi), 30% untuk keinginan (hiburan, makan di luar), dan 20% untuk tabungan/investasi. Penting untuk melacak setiap pengeluaran dan menyesuaikannya secara berkala agar sesuai dengan realitas biaya hidup di kota besar.
Apa saja pos pengeluaran yang paling harus diprioritaskan saat hidup di kota besar?
Prioritas utama adalah tempat tinggal (sewa/cicilan) dan kebutuhan pangan. Setelah itu, alokasikan dana untuk pendidikan dan kesehatan. Kurangi pengeluaran non-esensial seperti langganan streaming atau makan di luar. Ingat, kebutuhan pokok harus selalu didahulukan sebelum keinginan.
Apakah mungkin menabung dan berinvestasi dengan gaji Rp10 juta?
Sangat mungkin, asalkan Anda disiplin dan menerapkan prinsip ‘bayar diri sendiri’ (pay yourself first). Alokasikan minimal 10-20% dari gaji Anda untuk dana darurat dan investasi sejak awal bulan. Kuncinya adalah hidup di bawah kemampuan finansial Anda.
Apa kesalahan finansial paling umum yang harus dihindari oleh keluarga dengan anggaran terbatas?
Kesalahan terbesar adalah hidup berdasarkan gaya hidup konsumtif atau menunda membuat anggaran. Hindari juga utang konsumtif yang tidak perlu (seperti cicilan gadget atau pakaian mahal) karena akan menggerus dana darurat dan stabilitas keuangan keluarga.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Menguasai Anggaran Rp10 Juta, Membangun Kebebasan Finansial
Mengelola gaji Rp10 juta untuk keluarga di kota besar memang bukan perkara mudah. Ini adalah tantangan finansial nyata yang menuntut lebih dari sekadar tips umum; ia membutuhkan peta jalan yang terstruktur dan disiplin tinggi. Selama ini, kita telah belajar bahwa kunci utamanya adalah mengubah pola pikir dari sekadar ‘bertahan hidup’ menjadi ‘merencanakan masa depan’.
Inti dari seluruh strategi ini adalah prioritas dan alokasi dana yang ketat. Jangan pernah membiarkan pengeluaran harian yang kecil dan tidak terencana merusak stabilitas keuangan Anda. Ingatlah, kebutuhan esensial (seperti tempat tinggal dan pangan) harus selalu didahulukan, diikuti dengan dana darurat, sebelum memikirkan keinginan semata.
Jika Anda merasa kewalahan dengan proses alokasi dana ini, atau kesulitan melacak setiap rupiah yang keluar, Anda tidak sendirian. Mengatur keuangan keluarga dengan anggaran terbatas memerlukan alat bantu yang tepat. Kami telah merangkum seluruh prinsip ini dalam panduan yang lebih praktis.
Untuk membantu Anda mewujudkan anggaran yang rapi dan terstruktur, kami merekomendasikan Budget Rapi. Template ini dirancang khusus untuk membantu Anda mengontrol, mengoptimalkan, dan memastikan setiap rupiah dari gaji Anda bekerja maksimal. Segera unduh dan mulai atur keuangan keluarga Anda hari ini juga!







