

Mengelola keuangan keluarga dengan gaji Rp10 juta di kota besar memang merupakan tantangan finansial yang nyata. Dengan biaya hidup yang terus meningkat—mulai dari sewa tempat tinggal, kebutuhan pokok, hingga transportasi—gaji ini seringkali terasa pas-pasan dan membuat banyak keluarga merasa kewalahan. Kekhawatiran terbesar adalah dana akan bocor sebelum akhir bulan, membuat perencanaan keuangan terasa tidak terarah.
Namun, Anda tidak perlu panik. Dengan strategi pengelolaan anggaran yang tepat dan disiplin, gaji Rp10 juta ini sangat mungkin dialokasikan agar kebutuhan sehari-hari terpenuhi, bahkan menyisakan ruang untuk tabungan dan investasi. Kunci utamanya bukan hanya pada seberapa besar gaji Anda, melainkan pada seberapa rapi dan terencana alokasi dana Anda.
Artikel ini akan menjadi panduan lengkap Anda. Kami akan membedah kerangka anggaran yang realistis, memberikan strategi penghematan teruji, dan mengajarkan langkah-langkah praktis agar keuangan keluarga Anda tetap rapi dan terencana, jauh dari jebakan pengeluaran tak terduga.
- Memahami tantangan finansial gaji 10 juta di kota besar
- Prinsip dasar alokasi anggaran keluarga yang efektif
- Strategi pelacakan pengeluaran harian agar tidak bocor
- Mengoptimalkan pos pengeluaran wajib (sewa, makan, transportasi)
- Membangun dana darurat dan investasi dari gaji terbatas
- Tips menghindari jebakan finansial umum di tengah bulan
Memahami Tantangan Finansial Gaji Rp10 Juta di Kota Besar
Mengelola gaji Rp10 juta untuk kebutuhan keluarga di kota besar adalah tantangan finansial yang nyata. Biaya hidup di metropolitan cenderung tinggi, menekan anggaran keluarga dari berbagai sisi. Tantangan ini bukan hanya soal angka, melainkan bagaimana menyeimbangkan kebutuhan pokok dengan biaya hidup yang terus meningkat.
Secara umum, pos pengeluaran terbesar yang paling cepat menggerus anggaran adalah:
- Tempat Tinggal (Sewa/Cicilan): Ini seringkali menjadi beban terbesar, memakan porsi signifikan dari total pendapatan.
- Transportasi: Ketergantungan pada kendaraan atau transportasi publik yang harganya fluktuatif.
- Kebutuhan Pokok: Mulai dari bahan makanan, pendidikan, hingga kesehatan yang harus dipenuhi secara rutin.
Tanpa perencanaan yang matang, gaji Rp10 juta sangat rentan mengalami ‘kebocoran’ dana. Kebocoran ini seringkali berasal dari pengeluaran tak terduga atau gaya hidup konsumtif yang tidak terencana, membuat dana yang seharusnya dialokasikan untuk tabungan atau dana darurat menjadi tergerus.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Prinsip Dasar Alokasi Anggaran Keluarga yang Efektif
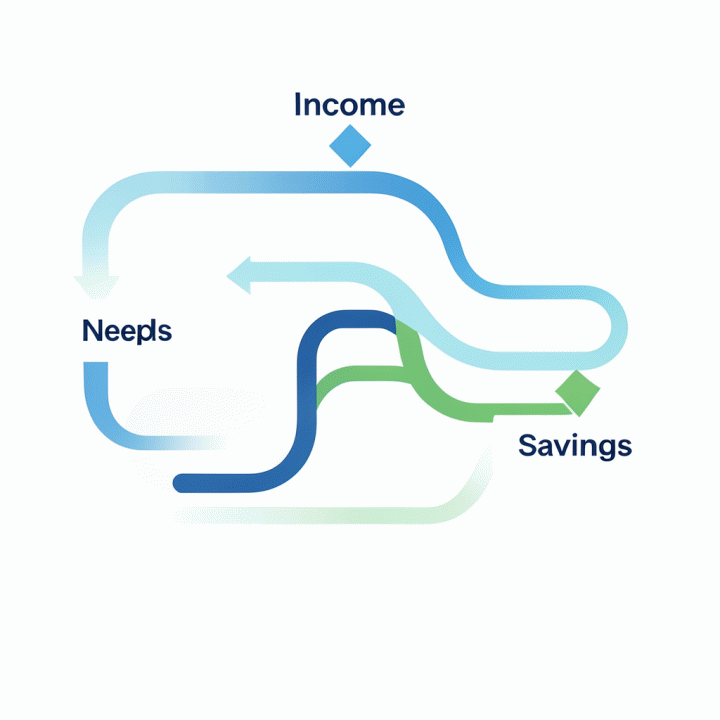
Untuk mengatasi tekanan biaya hidup, keluarga perlu menerapkan prinsip alokasi anggaran yang terstruktur. Metode alokasi yang paling efektif adalah modifikasi dari prinsip 50/30/20, disesuaikan dengan kondisi biaya hidup tinggi di kota besar.
Prinsip dasar alokasi dana yang harus diprioritaskan adalah:
- Kebutuhan Wajib (Needs) - Maksimal 50%: Alokasikan dana ini untuk pos-pos yang mutlak harus dibayar, seperti sewa rumah, cicilan, kebutuhan pangan, dan transportasi esensial. Pos ini harus dikontrol ketat agar tidak melebihi batas.
- Keinginan (Wants) - Maksimal 30%: Ini mencakup hiburan, makan di luar, atau belanja non-esensial. Bagian ini adalah area fleksibel yang paling sering menjadi jebakan finansial. Pengurangan di pos ini akan memberikan dampak terbesar pada kesehatan keuangan.
- Tabungan & Investasi (Savings) - Minimal 20%: Meskipun terasa sulit dengan gaji terbatas, mengalokasikan minimal 20% dari pendapatan harus menjadi prioritas utama. Ini adalah fondasi untuk membangun dana darurat dan merencanakan masa depan keluarga.
Dengan memprioritaskan alokasi ini, keluarga tidak hanya bertahan hidup, tetapi juga membangun fondasi keuangan yang rapi dan terencana, bahkan dengan gaji yang terbatas.
Strategi Pelacakan Pengeluaran Harian Agar Tidak Bocor
Mengelola gaji Rp10 juta di kota besar menuntut ketelitian ekstra, terutama dalam melacak ‘kebocoran’ dana harian. Kebocoran ini seringkali bukan berasal dari pengeluaran besar, melainkan akumulasi dari pembelian impulsif atau biaya kecil yang tidak terencana (misalnya, kopi harian, jajan, atau biaya tak terduga).
1. Implementasi Pelacakan Digital dan Fisik: Jangan hanya mengandalkan ingatan. Gunakan aplikasi pencatat keuangan (seperti Money Lover atau bahkan spreadsheet sederhana) untuk mencatat setiap rupiah yang keluar, sekecil apa pun. Kategorisasi wajib dilakukan saat itu juga (misalnya, ‘Makan Siang’, ‘Transportasi Tambahan’, ‘Jajan’). Konsistensi adalah kunci; catat saat transaksi terjadi, bukan saat akhir minggu.
2. Analisis Pola Pengeluaran (The Leak Audit): Setelah satu bulan pelacakan, lakukan audit. Identifikasi 3-5 kategori pengeluaran yang paling sering terjadi dan paling tidak memberikan nilai tambah. Misalnya, jika ditemukan bahwa pengeluaran kopi harian mencapai Rp500.000/bulan, ini adalah target penghematan yang jelas. Analisis ini mengubah kebiasaan menjadi data yang bisa dikelola.
Mengoptimalkan Pos Pengeluaran Wajib (Sewa, Makan, Transportasi)
Tiga pos ini adalah pilar biaya hidup di kota besar dan harus dioptimalkan secara strategis agar tidak menggerus anggaran utama. Pendekatan yang analitis sangat diperlukan:
- Optimalisasi Tempat Tinggal (Sewa/Cicilan): Jika biaya sewa melebihi 30-35% dari total pendapatan, pertimbangkan opsi relokasi atau berbagi tempat tinggal (roommate). Ini adalah penghematan terbesar yang berdampak langsung pada sisa dana operasional bulanan.
- Manajemen Biaya Makan: Hindari makan di luar setiap hari. Terapkan sistem meal prepping (persiapan makanan mingguan) untuk makan siang dan malam. Membawa bekal bukan hanya menghemat uang, tetapi juga meningkatkan kesehatan finansial dan fisik.
- Efisiensi Transportasi: Prioritaskan transportasi publik atau carpooling daripada menggunakan kendaraan pribadi atau taksi online secara rutin. Hitung biaya per kilometer; seringkali, biaya transportasi publik jauh lebih efisien dan terprediksi.
Dengan pelacakan harian yang ketat dan optimalisasi tiga pos wajib ini, keluarga dapat memastikan bahwa dana yang tersisa benar-benar dialokasikan untuk tabungan dan kebutuhan masa depan, bukan hanya untuk menutupi biaya hidup yang membengkak.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Membangun Dana Darurat dan Investasi dari Gaji Terbatas
Banyak keluarga dengan gaji terbatas di kota besar merasa bahwa setelah menutupi kebutuhan pokok bulanan (sewa, makan, transportasi), tidak ada sisa dana untuk menabung atau berinvestasi. Ini adalah pola pikir yang umum, namun perlu diubah menjadi prioritas utama. Membangun dana darurat dan investasi bukanlah kemewahan, melainkan fondasi keamanan finansial yang harus dimulai sejak awal bulan.
Prinsip Prioritas: Bayar Diri Sendiri Dulu (Pay Yourself First)
Alih-alih menunggu sisa uang di akhir bulan untuk menabung, terapkan prinsip ‘Bayar Diri Sendiri Dulu’. Artinya, segera setelah gaji masuk, alokasikan persentase tertentu (minimal 10%) untuk dana darurat dan investasi, sebelum dana tersebut digunakan untuk pengeluaran lain.
Strategi Alokasi Dana Darurat (The Emergency Fund)
Dana darurat adalah bantalan keamanan untuk menghadapi kejadian tak terduga (sakit, PHK, perbaikan mendadak). Target idealnya adalah 3-6 kali pengeluaran bulanan. Dengan gaji terbatas, fokuslah pada langkah kecil yang konsisten:
- Otomatisasi Tabungan: Atur transfer otomatis dana darurat ke rekening terpisah segera setelah gajian. Anggap ini sebagai ’tagihan’ wajib.
- Target Kecil, Konsisten: Jika target 3-6 bulan terasa besar, pecah menjadi target bulanan yang realistis. Konsistensi lebih penting daripada jumlah besar di awal.
Memulai Investasi dengan Modal Minim
Investasi tidak harus dimulai dengan modal besar. Dengan gaji Rp10 juta, Anda tetap bisa memulai investasi jangka panjang untuk melawan inflasi dan mencapai tujuan finansial yang lebih besar. Pertimbangkan instrumen yang memiliki risiko rendah dan modal awal kecil, seperti:
- Reksa Dana Pasar Uang: Cocok untuk pemula karena risikonya sangat rendah dan likuiditasnya tinggi.
- Emas Digital: Cara mudah untuk diversifikasi aset tanpa perlu membeli fisik.
Tips Menghindari Jebakan Finansial di Tengah Bulan
Jebakan terbesar saat gaji terbatas adalah pengeluaran impulsif dan utang konsumtif. Ketika dana menipis di pertengahan bulan, godaan belanja non-esensial (misalnya, ngopi mahal, delivery food berlebihan) sangat tinggi. Untuk menghindarinya:
- Buat Anggaran ‘Hiburan’ Ketat: Alokasikan dana hiburan yang sangat spesifik dan jangan pernah melebihi batas tersebut.
- Terapkan Aturan 48 Jam: Untuk pembelian non-kebutuhan, tunggu 48 jam sebelum membelinya. Ini memberi waktu bagi emosi belanja Anda untuk mereda dan berpikir rasional.
- Pelacakan Real-Time: Gunakan aplikasi pencatat keuangan untuk mencatat setiap rupiah yang keluar. Melihat visualisasi dana yang menipis akan menjadi pengingat kuat untuk menahan diri dari pengeluaran tidak perlu.
FAQ
1. Bagaimana cara membuat anggaran bulanan yang realistis dengan gaji Rp10 juta di Jakarta?
Mulailah dengan metode 50/30/20 yang dimodifikasi. Alokasikan 50% (Rp5 juta) untuk kebutuhan wajib (sewa, makan, transportasi). Sisakan 30% (Rp3 juta) untuk keinginan dan kebutuhan sekunder (hiburan, jajan, dll.). Dan wajib sisihkan 20% (Rp2 juta) untuk tabungan dan dana darurat. Kunci realistisnya adalah melacak setiap pengeluaran selama satu bulan penuh untuk mengetahui ke mana saja uang Anda ‘bocor’.
2. Apa pos pengeluaran terbesar yang harus diprioritaskan saat mengelola keuangan keluarga?
Tiga pos terbesar adalah tempat tinggal (sewa/cicilan), kebutuhan pangan harian, dan transportasi. Prioritaskan mencari solusi hemat untuk ketiga pos ini. Misalnya, mencari tempat tinggal yang lebih terjangkau atau mengurangi frekuensi kendaraan pribadi. Pengurangan di pos-pos wajib ini akan memberikan ruang bernapas yang signifikan untuk pos tabungan.
3. Apakah cukup dengan gaji Rp10 juta untuk hidup layak di kota besar?
Secara prinsip, cukup, namun sangat menantang dan membutuhkan manajemen yang sangat ketat. Kelayakan hidup sangat bergantung pada gaya hidup dan lokasi tinggal. Jika biaya sewa dan cicilan sudah memakan lebih dari 40% gaji, maka akan sangat sulit untuk mencapai keseimbangan finansial yang nyaman. Perencanaan yang disiplin adalah kuncinya.
4. Apa langkah pertama yang harus dilakukan untuk mulai menabung dana darurat dengan gaji terbatas?
Langkah pertama adalah menerapkan prinsip ‘bayar diri sendiri’ (Pay Yourself First). Begitu gaji masuk, segera transfer dana darurat (minimal 10-20% dari gaji) ke rekening terpisah yang sulit diakses. Anggap dana ini sebagai tagihan wajib bulanan, sebelum Anda mulai membayar pengeluaran lainnya.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Kunci Mengelola Keuangan Keluarga di Kota Besar
Mengelola keuangan keluarga dengan gaji Rp10 juta di kota besar memang bukan perkara mudah. Tantangan biaya hidup yang tinggi, mulai dari sewa tempat tinggal hingga kebutuhan pokok sehari-hari, seringkali membuat anggaran terasa sangat ketat. Namun, artikel ini telah membuktikan bahwa dengan perencanaan yang matang dan strategi yang tepat, gaji tersebut tetap bisa dikelola secara efektif, bahkan menyisakan ruang untuk dana darurat dan investasi.
Inti dari seluruh strategi yang kita bahas adalah perencanaan yang proaktif dan disiplin pelacakan pengeluaran. Jangan hanya fokus pada angka alokasi dana, tetapi fokus pada kebiasaan pengelolaan dana itu sendiri. Prioritaskan pengeluaran wajib (sewa, makan, transportasi) dengan mencari opsi yang paling efisien, dan selalu sisihkan dana darurat sebagai benteng pertahanan pertama.
Jika Anda merasa kewalahan dengan kerangka anggaran yang ideal, langkah terbaik adalah mulai dengan alat bantu yang terstruktur. Menggunakan budget planner yang dirancang khusus dapat membantu Anda memvisualisasikan alokasi dana, melacak setiap rupiah yang keluar, dan memastikan tidak ada ‘kebocoran’ dana yang terlewat.
Jangan biarkan kekhawatiran finansial menghambat rencana masa depan Anda. Ambil kendali penuh atas keuangan keluarga Anda hari ini juga. Mulai atur keuangan Anda dengan rapi dan terencana menggunakan Budget Rapi.
Dapatkan Budget Rapi sekarang dan atur keuangan keluarga Anda dengan lebih optimal!







