
Punya tumpukan utang dari kartu kredit, pinjaman online, hingga paylater yang membuat kepala pusing? Merasa kewalahan karena tagihan datang terus, bunga terus berjalan, namun saldo utang terasa tak kunjung berkurang? Anda tidak sendirian. Perasaan stres finansial akibat utang menumpuk adalah hal yang sangat umum dialami banyak orang.
Kunci untuk keluar dari jeratan ini bukanlah sekadar membayar cicilan, melainkan dengan strategi yang tepat. Anda perlu peta jalan yang jelas, tahu utang mana yang harus diprioritaskan, dan bagaimana membuat anggaran yang benar-benar anti-bocor. Tanpa strategi terstruktur, pembayaran utang hanya akan terasa seperti menambal kebocoran tanpa ujung.
Artikel ini akan memandu Anda langkah demi langkah untuk menyusun strategi pelunasan utang yang terukur dan efektif. Bersiaplah mengubah kebingungan finansial menjadi rasa kendali penuh atas keuangan Anda, menuju ketenangan finansial yang sesungguhnya.
- Mengapa utang menumpuk menimbulkan stres finansial?
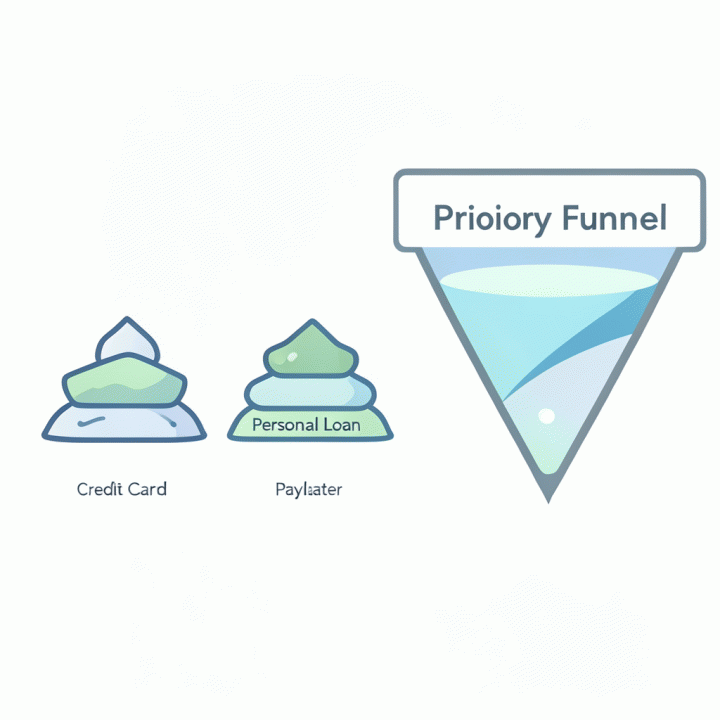
- Cara memetakan semua jenis utang (CC, Pinjol, Paylater).
- Memilih metode prioritas pelunasan utang terbaik (Snowball vs Avalanche).
- Membuat anggaran agar pelunasan utang lebih cepat.
- Tips negosiasi dan konsolidasi utang yang efektif.
Mengapa Utang Menumpuk Membuat Stres Finansial?
Utang yang menumpuk bukan hanya masalah angka di rekening bank; ia adalah beban psikologis yang sangat berat. Stres finansial muncul karena adanya ketidakpastian dan rasa kehilangan kendali atas masa depan keuangan Anda. Ketika tagihan datang bertubi-tubi, otak kita secara otomatis memicu respons stres karena merasa terancam secara ekonomi.
Beberapa dampak psikologis dari utang menumpuk meliputi:
- Kecemasan Konstan: Pikiran terus menerus dipenuhi perhitungan cicilan, bunga, dan tanggal jatuh tempo, membuat Anda sulit fokus pada hal lain.
- Perasaan Bersalah dan Malu: Banyak orang merasa malu mengakui jumlah utang mereka, yang justru menghambat mereka mencari solusi.
- Perilaku Penghindaran: Stres ini sering membuat seseorang menunda melihat laporan keuangan atau bahkan menunda membayar, yang justru memperburuk masalah.
Mengatasi utang adalah langkah pertama menuju ketenangan pikiran. Dengan memetakan utang, Anda mengambil kembali rasa kendali tersebut.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Memetakan Semua Jenis Utang Anda (CC, Pinjol, Paylater)
Langkah krusial sebelum melunasi adalah mengetahui musuh Anda secara detail. Jangan hanya melihat total utang, tapi petakan sumbernya. Mengabaikan jenis utang akan membuat strategi pelunasan Anda timpang.
Pastikan Anda mencatat semua kewajiban ini dalam satu tempat terpusat:
- Kartu Kredit (CC): Perhatikan suku bunga tinggi dan batas kredit yang mudah tergiur. Ini sering menjadi sumber utang ‘kecil’ yang menumpuk.
- Pinjaman Online (Pinjol): Waspadai bunga harian yang sangat tinggi dan potensi penagihan yang mengganggu privasi.
- Paylater: Meskipun terlihat kecil, akumulasi dari banyak transaksi paylater dapat menciptakan ilusi bahwa utang tersebut tidak signifikan.
Dengan memetakan semua ini, Anda akan melihat gambaran utuh, dan siap merancang strategi pelunasan yang terarah.
Metode Prioritas Pelunasan Utang Terbaik: Snowball vs Avalanche
Ketika utang menumpuk dari berbagai sumber (kartu kredit, pinjaman online, paylater), kebingungan menentukan mana yang harus dilunasi lebih dulu adalah hal yang wajar. Untungnya, ada dua metode prioritas pelunasan utang yang terbukti efektif: Debt Snowball dan Debt Avalanche. Memahami perbedaan keduanya akan membantu Anda memilih strategi yang paling sesuai dengan psikologi dan kondisi keuangan Anda.
1. Debt Snowball (Fokus Psikologis)
Metode ini berfokus pada membangun momentum mental. Anda akan melunasi utang dengan saldo terkecil terlebih dahulu, sambil tetap membayar minimum pada utang lainnya. Setelah utang terkecil lunas, dana yang tadinya untuk cicilan tersebut akan dialihkan untuk menyerang utang terkecil berikutnya. Keuntungan utamanya adalah Anda akan merasakan kemenangan cepat, yang sangat penting untuk menjaga motivasi agar tidak menyerah di tengah jalan.
2. Debt Avalanche (Fokus Matematis)
Sebaliknya, Debt Avalanche adalah metode yang paling efisien secara matematis. Anda harus memprioritaskan pelunasan utang yang memiliki suku bunga tertinggi terlebih dahulu. Dengan menargetkan bunga tertinggi, Anda akan meminimalkan total bunga yang harus dibayar selama masa pelunasan. Meskipun mungkin butuh waktu lebih lama untuk melihat utang pertama lunas, metode ini menjamin Anda keluar dari jeratan utang dengan biaya paling murah.
Mana yang Terbaik untuk Anda?
- Pilih Snowball jika Anda membutuhkan dorongan motivasi dan ingin melihat progres pelunasan yang cepat. Ini adalah strategi yang sangat baik untuk pemula yang mudah merasa kewalahan.
- Pilih Avalanche jika Anda disiplin secara finansial dan tujuan utama Anda adalah menghemat uang sebanyak mungkin dari biaya bunga.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Tips Negosiasi dan Konsolidasi Utang yang Efektif
Ketika utang sudah menumpuk dari berbagai sumber—kartu kredit, pinjaman online, hingga paylater—langkah selanjutnya setelah memetakan utang adalah mengambil tindakan proaktif. Jangan hanya fokus pada pembayaran, tapi juga pada negosiasi dan penyederhanaan utang itu sendiri. Ini adalah kunci untuk mengurangi beban bunga dan membuat proses pelunasan terasa lebih ringan.
Strategi Negosiasi Langsung dengan Kreditur
Jangan pernah ragu menghubungi pihak kreditur. Pendekatan yang tenang dan terstruktur jauh lebih efektif daripada menghindar. Tujuan negosiasi adalah mendapatkan keringanan pembayaran atau restrukturisasi utang.
Beberapa poin yang bisa Anda ajukan saat negosiasi:
- Permintaan Penurunan Bunga: Minta keringanan bunga (interest rate) atau pengurangan denda keterlambatan.
- Restrukturisasi Cicilan: Ajukan perpanjangan tenor pembayaran dengan cicilan bulanan yang lebih ringan.
- Skema Pembayaran Khusus: Tanyakan apakah ada skema pembayaran khusus untuk menuntaskan utang dalam waktu singkat.
Memanfaatkan Konsolidasi Utang
Konsolidasi utang adalah proses menggabungkan beberapa utang kecil menjadi satu pinjaman besar dengan satu cicilan bulanan yang lebih terjangkau. Ini sangat membantu karena:
- Satu Titik Fokus: Anda hanya perlu membayar satu tagihan utama, mengurangi kebingungan manajemen keuangan.
- Potensi Bunga Lebih Rendah: Jika dilakukan melalui lembaga keuangan yang kredibel, Anda berpotensi mendapatkan suku bunga rata-rata yang lebih rendah dari bunga gabungan utang Anda saat ini.
Namun, hati-hati! Pastikan Anda memahami total biaya dan bunga dari pinjaman konsolidasi baru tersebut agar tidak terjebak dalam utang yang lebih besar.
FAQ
Apa langkah pertama yang harus saya lakukan saat utang sudah menumpuk?
Langkah pertama adalah membuat inventarisasi utang secara total. Catat semua sumber utang Anda—mulai dari kartu kredit, pinjaman online, hingga paylater. Buat daftar yang mencakup total saldo utang, bunga per tahun (APR), dan cicilan minimum bulanan untuk setiap sumber. Pemetaan ini adalah fondasi untuk membuat strategi pelunasan yang terarah.
Apakah metode Debt Snowball atau Debt Avalanche yang paling efektif?
Tidak ada jawaban mutlak terbaik; keduanya efektif tergantung psikologi dan kondisi finansial Anda. Debt Snowball fokus melunasi utang terkecil dulu untuk membangun momentum psikologis. Sementara Debt Avalanche fokus melunasi utang dengan bunga tertinggi dulu untuk menghemat uang paling banyak. Pilih metode yang paling mungkin Anda patuhi secara konsisten.
Bagaimana cara membuat anggaran agar pelunasan utang lebih cepat?
Kunci utamanya adalah memangkas pengeluaran non-esensial secara drastis. Setelah memetakan semua utang, buat anggaran yang sangat ketat. Alokasikan setiap rupiah yang dihemat dari gaya hidup menjadi dana ekstra untuk mempercepat pembayaran utang prioritas Anda. Jangan lupa sisihkan dana darurat kecil untuk menjaga stabilitas.
Apakah saya harus melakukan konsolidasi utang?
Konsolidasi utang bisa menjadi solusi jika Anda mendapatkan bunga yang jauh lebih rendah dan cicilan yang lebih terstruktur. Namun, berhati-hatilah! Jangan hanya mengganti utang lama dengan utang baru tanpa rencana pelunasan yang jelas. Pastikan Anda memahami total bunga dan biaya administrasi dari skema konsolidasi tersebut.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Bebas Utang agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Kendalikan Utang, Raih Ketenangan Finansial Anda
Mengelola utang menumpuk memang terasa seperti mendaki gunung tanpa peta. Anda sudah mempelajari bahwa kunci utamanya adalah pemetaan total utang, menentukan prioritas pembayaran yang tepat (apakah metode Snowball atau Avalanche yang paling cocok), serta membuat anggaran yang ketat. Ingat, proses ini membutuhkan konsistensi dan strategi yang terukur agar tidak mudah menyerah di tengah godaan konsumtif.
Intinya, Anda tidak perlu lagi menebak-nebak atau merasa kewalahan. Dengan sistematisasi yang tepat, tumpukan cicilan yang tadinya terasa mustahil dilunasi akan terlihat seperti garis akhir yang semakin dekat.
Jika Anda merasa langkah-langkah di atas masih terlalu abstrak atau membutuhkan panduan yang lebih visual dan terstruktur, kami punya solusi praktisnya. Kami memahami betapa stresnya hidup dengan utang yang tidak jelas progresnya. Oleh karena itu, kami merancang Bebas Utang, sebuah smart financial spreadsheet yang akan memandu Anda langkah demi langkah.
Dengan Bebas Utang, Anda bisa memvisualisasikan seluruh utang Anda, membandingkan strategi pelunasan, dan melihat estimasi kapan Anda benar-benar bebas utang. Jangan biarkan bunga terus berjalan tanpa kendali. Ambil kendali finansial Anda hari ini dan mulai perjalanan menuju ketenangan finansial bersama kami. Cek lebih lanjut dan mulai atur strategi pelunasan utang Anda di sini: Bebas Utang.







