

Punya banyak cicilan dari kartu kredit, pinjaman bank, hingga paylater yang membuat kepala pusing? Merasa seperti berenang melawan arus karena tagihan terus datang tanpa terasa berkurang? Anda tidak sendirian. Kebingungan menentukan utang mana yang harus dibayar duluan, ditambah beban bunga yang terus berjalan, adalah sumber stres finansial terbesar saat ini.
Kunci untuk keluar dari jeratan utang menumpuk bukanlah sekadar membayar cicilan, melainkan dengan strategi yang terarah dan terukur. Banyak yang menyerah karena merasa pembayaran mereka tidak ada progresnya. Padahal, dengan peta jalan yang tepat, Anda bisa memprioritaskan pembayaran agar utang lunas lebih cepat dan beban bunga berkurang drastis.
Artikel ini akan memandu Anda langkah demi langkah, mulai dari memetakan semua jenis utang Anda hingga memilih metode pelunasan paling efektif. Bersiaplah mengubah kebingungan finansial menjadi rasa kendali penuh atas keuangan Anda.
- Mengapa utang menumpuk menyebabkan stres finansial?
- Cara memetakan semua jenis utang (CC, Pinjaman, Paylater).
- Metode prioritas pelunasan utang terbaik (Snowball vs Avalanche).
- Menyusun anggaran khusus untuk pelunasan utang.
- Tips negosiasi dan mengurangi beban bunga utang.
Mengapa Utang Menumpuk Membuat Stres Finansial?
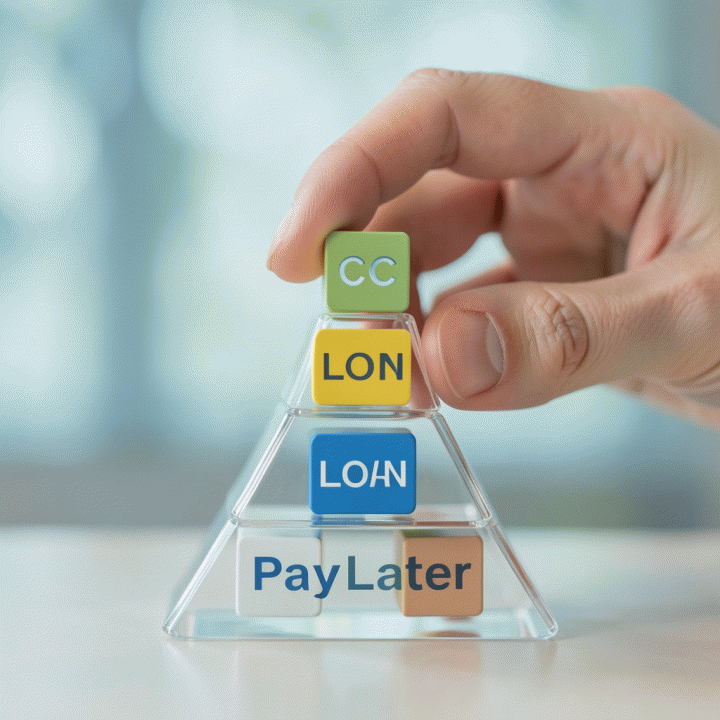
Utang yang menumpuk bukan hanya sekadar angka di rekening, tetapi juga beban psikologis yang sangat besar. Stres finansial muncul karena adanya ketidakpastian dan perasaan kehilangan kendali atas masa depan keuangan Anda. Ketika cicilan datang bertubi-tubi, pikiran kita cenderung bekerja dalam mode ‘kepanikan’ alih-alih mode ‘perencanaan’.
Perasaan ini diperparah oleh beberapa faktor utama:
- Beban Bunga yang Terus Berjalan: Utang, terutama kartu kredit, memiliki bunga yang berjalan terus meskipun Anda hanya membayar cicilan minimum. Ini menciptakan ilusi bahwa utang berkurang, padahal yang terjadi adalah Anda hanya membayar bunga hari ini.
- Ketidakjelasan Prioritas: Ketika Anda memiliki utang dari berbagai sumber (CC, pinjaman, paylater), kebingungan menentukan mana yang harus dibayar duluan sangat tinggi. Rasa ‘bingung harus mulai dari mana’ ini adalah sumber stres utama.
- Efek Domino: Satu tagihan yang terlambat atau gagal bayar dapat memicu denda, penalti, hingga penurunan skor kredit, menciptakan efek domino negatif yang membuat Anda semakin cemas.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Memetakan Semua Jenis Utang Anda (CC, Pinjaman, Paylater)
Langkah pertama untuk meredakan stres adalah membuat peta utang yang sesungguhnya. Jangan hanya mengingat nominalnya, tapi petakan semua detailnya. Mengelompokkan utang akan memberikan rasa terstruktur dan kontrol.
Saat memetakan, pastikan Anda mencatat minimal empat hal untuk setiap sumber utang:
- Total Saldo Awal: Berapa total utang saat ini.
- Bunga Tahunan (APR): Ini krusial untuk menentukan prioritas.
- Cicilan Minimum Bulanan: Jumlah wajib yang harus dibayar.
- Jatuh Tempo: Tanggal pembayaran yang harus diperhatikan.
Dengan memetakan semua jenis utang ini dalam satu tempat, Anda mengubah rasa kewalahan menjadi data yang bisa dianalisis. Setelah data terkumpul, barulah Anda siap menyusun strategi pelunasan yang efektif.
Metode Prioritas Pelunasan Utang Terbaik: Snowball vs Avalanche
Ketika utang menumpuk dari berbagai sumber (kartu kredit, pinjaman, paylater), kebingungan menentukan mana yang harus dibayar duluan adalah hal yang wajar. Untungnya, ada dua metode populer yang terbukti efektif untuk menyusun prioritas pelunasan utang: Debt Snowball dan Debt Avalanche. Memahami perbedaan keduanya akan membantu Anda memilih strategi yang paling sesuai dengan psikologi dan kondisi finansial Anda.
1. Metode Debt Snowball (Fokus Psikologis)
Metode ini sangat cocok bagi Anda yang membutuhkan dorongan motivasi cepat. Prinsipnya adalah melunasi utang dengan saldo terkecil terlebih dahulu, sambil tetap membayar minimum pada utang lainnya. Setelah utang terkecil lunas, dana yang tadinya digunakan untuk cicilan tersebut akan digabungkan dan dialihkan untuk menyerang utang terkecil berikutnya. Keberhasilan kecil ini akan membangun momentum dan semangat Anda untuk terus melunasi utang yang lebih besar.
2. Metode Debt Avalanche (Fokus Matematis)
Jika Anda adalah tipe yang disiplin dan fokus pada angka, Debt Avalanche adalah pilihan terbaik. Metode ini mengharuskan Anda memprioritaskan pelunasan utang dengan suku bunga tertinggi terlebih dahulu. Secara matematis, ini adalah cara paling efisien karena memastikan Anda membayar bunga paling mahal secepat mungkin, sehingga total bunga yang harus dibayar selama masa pelunasan menjadi paling minimal.
Mana yang Terbaik untuk Anda?
- Pilih Snowball jika Anda mudah menyerah atau butuh quick win untuk menjaga konsistensi. Fokusnya adalah pada psikologi dan motivasi.
- Pilih Avalanche jika Anda sangat disiplin, fokus pada angka, dan ingin menghemat uang sebanyak mungkin dari biaya bunga.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Tips Negosiasi dan Mengurangi Beban Bunga Utang
Setelah menyusun strategi pelunasan utang (seperti Debt Snowball atau Avalanche), langkah selanjutnya adalah mengurangi beban bunga yang terus berjalan. Bunga adalah musuh utama dalam pelunasan utang, karena ia membuat utang terasa tidak pernah berkurang. Berikut adalah tips praktis untuk menekan beban bunga dan bernegosiasi dengan kreditor.
1. Negosiasi Langsung dengan Kreditor
Jangan pernah ragu untuk berkomunikasi dengan pihak bank atau penyedia pinjaman Anda. Kreditor seringkali lebih memilih Anda membayar sedikit daripada tidak membayar sama sekali. Beberapa hal yang bisa dinegosiasikan:
- Restrukturisasi Utang: Minta perpanjangan tenor atau penurunan angsuran bulanan. Ini membantu meringankan beban bulanan Anda.
- Penurunan Bunga (Rate Reduction): Jika Anda memiliki riwayat pembayaran yang baik, ajukan permohonan penurunan suku bunga. Ini adalah cara paling efektif mengurangi total pembayaran bunga.
- Skema Pembayaran Khusus: Tanyakan apakah mereka memiliki skema pembayaran khusus bagi nasabah yang sedang kesulitan finansial.
2. Strategi Mengurangi Beban Bunga
Selain negosiasi, ada beberapa langkah proaktif yang bisa Anda lakukan:
- Lakukan Konsolidasi Utang: Jika Anda memiliki banyak utang berbunga tinggi (misalnya kartu kredit), pertimbangkan untuk menggabungkannya menjadi satu pinjaman dengan bunga yang lebih rendah. Ini menyederhanakan pembayaran dan mengurangi total bunga.
- Prioritaskan Utang Bunga Tertinggi: Selalu fokus melunasi utang dengan tingkat bunga tertinggi terlebih dahulu (prinsip Avalanche). Ini memastikan uang Anda bekerja paling efisien.
- Anggaran Darurat: Sisihkan dana darurat kecil. Memiliki dana ini mencegah Anda terpaksa menggunakan kartu kredit lagi saat ada kebutuhan mendesak, sehingga utang baru tidak menumpuk.
FAQ Seputar Mengatur Utang Menumpuk
Apa langkah pertama yang harus saya lakukan saat utang sudah menumpuk?
Langkah pertama adalah membuat peta utang (debt mapping). Catat semua jenis utang Anda—mulai dari kartu kredit, pinjaman bank, hingga paylater—beserta total saldo, bunga, dan cicilan minimum bulanan. Pemetaan ini akan menghilangkan rasa panik dan memberikan gambaran utang yang objektif.
Apakah metode Snowball atau Avalanche lebih baik untuk melunasi utang?
Tidak ada jawaban mutlak, tergantung psikologi dan kondisi Anda. Metode Debt Snowball fokus melunasi utang terkecil dulu untuk membangun momentum psikologis. Sementara Debt Avalanche fokus melunasi utang dengan bunga tertinggi agar total bunga yang dibayar paling sedikit. Pilih yang paling sesuai dengan motivasi Anda.
Bagaimana cara agar pembayaran utang terasa lebih terarah dan terukur?
Kunci utamanya adalah membuat anggaran khusus pelunasan utang. Alokasikan dana ekstra (di luar cicilan minimum) secara konsisten ke utang prioritas Anda. Dengan melacak progres secara visual, Anda akan melihat bahwa utang Anda benar-benar berkurang, bukan hanya membayar bunga.
Apakah saya harus menghubungi pihak kreditur sebelum mulai melunasi utang?
Ya, ini sangat penting. Sebelum melunasi, coba negosiasikan ulang suku bunga atau tenor cicilan Anda. Pahami hak dan kewajiban Anda. Dengan strategi yang terencana, Anda bisa mendapatkan keringanan pembayaran yang membuat proses pelunasan menjadi lebih ringan dan realistis.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Bebas Utang agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Kendalikan Utang, Raih Kebebasan Finansial Anda
Mengelola utang menumpuk memang terasa seperti mendaki gunung yang curam. Kita sudah belajar bahwa kunci utamanya bukan hanya membayar cicilan, tetapi juga menyusun strategi yang tepat—apakah itu metode Debt Snowball atau Debt Avalanche—serta membuat anggaran yang disiplin. Ingat, konsistensi dan pemetaan utang secara menyeluruh adalah fondasi utama untuk kembali tenang secara finansial.
Namun, tantangan terbesar seringkali adalah menjaga konsistensi dan melihat progres secara objektif. Bagaimana jika Anda ingin melihat semua utang (CC, pinjaman, paylater) terpusat, dengan kalkulasi bunga dan estimasi waktu pelunasan yang akurat, tanpa harus menghitungnya manual setiap bulan?
Jangan biarkan kebingungan strategi menunda kebebasan Anda. Kami telah merangkum semua kebutuhan ini dalam satu alat bantu yang teruji. Jika Anda siap mengubah rasa cemas menjadi rencana aksi yang terukur, pertimbangkan untuk mencoba Bebas Utang dari Pahlawan Digital. Ini adalah langkah sistematis Anda menuju hidup bebas utang. Klik di sini untuk melihat bagaimana strategi cerdas ini bisa membantu Anda mengambil kendali penuh atas keuangan Anda: Cek Bebas Utang Sekarang.







