
Apakah Anda merasa tercekik oleh tumpukan utang? Beban finansial bukan hanya soal angka, melainkan juga beban emosional yang membuat Anda sulit bernapas dan merencanakan masa depan. Kabar baiknya, Anda tidak sendirian, dan yang lebih penting, ada peta jalan yang terstruktur untuk keluar dari jeratan utang tersebut. Artikel ini akan memandu Anda langkah demi langkah, mengubah rasa cemas menjadi rencana aksi yang konkret.
Anda akan belajar bahwa melunasi utang bukan sekadar memotong pengeluaran, melainkan sebuah proses membangun kembali fondasi finansial Anda. Kami akan membandingkan metode pelunasan utang paling efektif—seperti Debt Snowball dan Debt Avalanche—agar Anda bisa memilih strategi yang paling sesuai dengan psikologi dan kondisi keuangan Anda. Dengan panduan ini, Anda akan merasa lebih berdaya dan siap mengambil langkah nyata menuju kebebasan finansial.
Untuk memulai perjalanan ini, mari kita pahami dulu akar masalahnya. Berikut adalah poin-poin utama yang akan kita bahas:
- Mengapa utang menjadi beban emosional?
- Cara memetakan kondisi keuangan Anda saat ini (Audit Utang).
- Memilih metode pelunasan utang terbaik (Snowball vs Avalanche).
- Membangun dana darurat dan meningkatkan penghasilan.
- Strategi negosiasi utang dengan kreditur.
Mengapa Utang Menjadi Beban Emosional?
Utang seringkali dipersepsikan hanya sebagai masalah angka di rekening bank. Padahal, dampaknya jauh lebih dalam, meresap hingga ke tingkat emosional dan psikologis kita. Beban utang bukan sekadar kewajiban membayar cicilan; ia adalah sumber stres kronis yang menggerogoti ketenangan pikiran.
Secara emosional, utang menciptakan siklus kecemasan yang sulit diputus. Anda mungkin merasa:
- Kecemasan Konstan: Pikiran Anda terus menerus menghitung tanggal jatuh tempo dan jumlah yang harus dibayar, membuat Anda sulit fokus pada hal lain.
- Rasa Bersalah dan Malu: Banyak orang merasa malu karena harus mengakui bahwa mereka berada dalam posisi finansial yang sulit kepada orang lain.
- Hilangnya Kontrol: Utang membuat Anda merasa kehilangan kendali atas masa depan, seolah-olah hidup Anda dikendalikan oleh tagihan dan bunga.
Perasaan ini sangat nyata dan nyata dampaknya pada kesehatan mental. Oleh karena itu, langkah pertama menuju kebebasan finansial adalah mengakui bahwa ini adalah masalah emosional, bukan sekadar masalah matematika.
Langkah Praktis
Strategi Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Strategi Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Jangan biarkan beban utang membuat Anda merasa seperti mendaki gunung curam.
Memetakan Kondisi Keuangan Anda Saat Ini (Audit Utang)
Sebelum merancang strategi pelunasan, Anda harus tahu persis medan pertempuran Anda. Inilah saatnya melakukan Audit Utang secara jujur dan tanpa menghakimi. Audit ini adalah peta jalan Anda.
Lakukan inventarisasi total atas semua kewajiban finansial Anda. Catat setiap detailnya, termasuk:
- Jenis Utang: (Kartu kredit, pinjaman pribadi, KPR, dll.)
- Sisa Pokok Utang: Berapa total yang masih harus dibayar.
- Bunga Tahunan (APR): Ini sangat krusial karena menentukan seberapa cepat uang Anda ‘bocor’.
- Pembayaran Minimum Bulanan: Berapa yang wajib dibayar setiap bulan.
Dengan memetakan semua ini, Anda mengubah rasa panik menjadi data terstruktur. Data inilah yang akan menjadi fondasi kuat untuk memilih metode pelunasan yang paling efektif dan mengurangi beban emosional Anda secara bertahap.
Memilih Metode Pelunasan Utang Terbaik: Snowball vs Avalanche
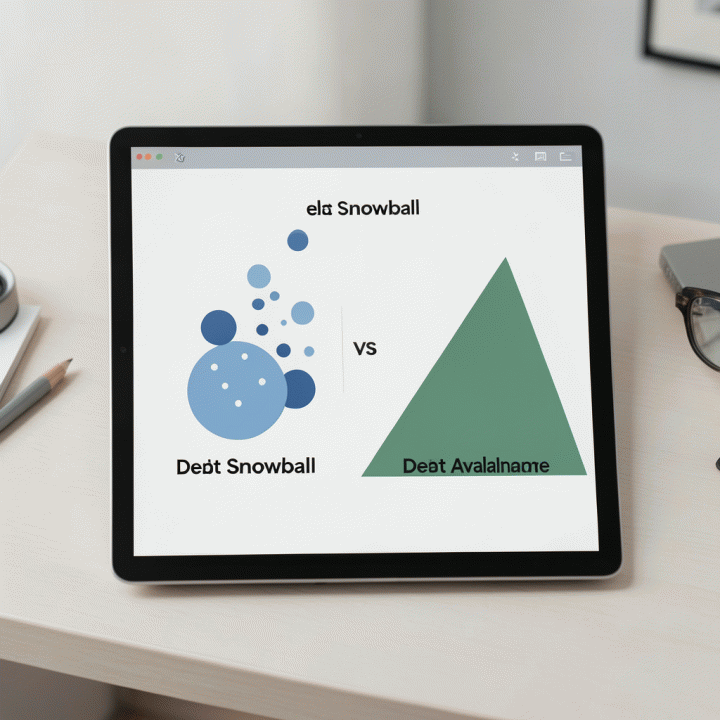
Ketika menghadapi tumpukan utang, memilih strategi pelunasan yang tepat sangat krusial. Dua metode paling populer adalah Debt Snowball dan Debt Avalanche. Keduanya efektif, namun pendekatan psikologis dan matematisnya sangat berbeda, sehingga Anda harus memilih yang paling sesuai dengan kepribadian dan kondisi finansial Anda.
- Debt Snowball (Fokus Psikologis): Metode ini berfokus pada pelunasan utang terkecil terlebih dahulu, terlepas dari tingkat bunganya. Keunggulannya adalah memberikan kemenangan cepat (quick wins), yang sangat penting untuk menjaga motivasi. Setelah utang terkecil lunas, Anda akan mendapatkan dorongan semangat untuk melanjutkan ke utang berikutnya. Ini cocok bagi Anda yang membutuhkan motivasi emosional tinggi.
- Debt Avalanche (Fokus Matematis): Metode ini menargetkan utang dengan tingkat bunga tertinggi terlebih dahulu. Secara matematis, ini adalah cara tercepat dan paling hemat biaya karena Anda meminimalkan total bunga yang harus dibayar. Pendekatan ini ideal bagi individu yang disiplin, berorientasi pada data, dan mampu bertahan dalam jangka waktu pelunasan yang panjang.
Kapan Harus Membangun Dana Darurat dan Meningkatkan Penghasilan?
Sebelum Anda benar-benar fokus melunasi utang, ada dua fondasi yang harus dibangun: dana darurat dan peningkatan penghasilan. Mengapa? Karena tanpa fondasi ini, Anda rentan terjerat utang baru saat terjadi krisis.
- Dana Darurat (The Buffer): Targetkan dana darurat minimal 3-6 bulan biaya hidup. Dana ini berfungsi sebagai bantalan keamanan agar jika ada pengeluaran tak terduga (seperti sakit atau kehilangan pekerjaan), Anda tidak perlu menggunakan kartu kredit atau mengambil pinjaman baru.
- Peningkatan Penghasilan (The Accelerator): Cari cara untuk meningkatkan arus kas Anda. Ini bisa melalui side hustle, menjual keahlian, atau negosiasi kenaikan gaji. Setiap rupiah tambahan yang masuk harus dialokasikan 100% untuk mempercepat pelunasan utang Anda. Dengan fondasi ini, strategi pelunasan Anda akan berjalan jauh lebih stabil dan cepat.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Strategi Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Strategi Negosiasi Utang dengan Kreditur
Ketika beban utang terasa mencekik, langkah paling krusial setelah menyusun rencana pelunasan adalah berani berkomunikasi dengan pihak pemberi pinjaman (kreditur). Negosiasi bukan berarti menyerah, melainkan mengambil peran aktif sebagai mitra diskusi untuk mencari solusi bersama. Jangan menunggu hingga Anda benar-benar kesulitan membayar; inisiatif proaktif adalah kunci.
Persiapan Sebelum Bernegosiasi
Sebelum menghubungi kreditur, lakukan persiapan matang agar negosiasi Anda terarah dan profesional. Data yang akurat adalah senjata terbaik Anda:
- Kumpulkan Dokumen: Siapkan semua riwayat utang, jadwal pembayaran terakhir, dan bukti pendapatan Anda saat ini.
- Pahami Posisi Anda: Ketahui berapa jumlah utang pokok, berapa bunga yang terakumulasi, dan berapa batas maksimal pembayaran yang realistis untuk Anda saat ini.
- Tentukan Tujuan: Apakah Anda ingin restrukturisasi cicilan, penundaan pembayaran (moratorium), atau keringanan bunga? Tentukan prioritas Anda.
Teknik Komunikasi yang Efektif
Saat berbicara dengan kreditur, jaga nada bicara yang tenang, jujur, dan bertanggung jawab. Fokus pada solusi, bukan pada kesulitan Anda. Beberapa poin yang bisa Anda ajukan:
- Permintaan Restrukturisasi: Ajukan permohonan untuk mengubah skema pembayaran menjadi cicilan yang lebih ringan namun jangka waktu yang lebih panjang.
- Negosiasi Bunga: Tanyakan apakah ada opsi untuk penyesuaian atau pemotongan suku bunga sementara waktu.
- Buat Rencana Tertulis: Apapun kesepakatan yang dicapai (misalnya, cicilan baru atau penundaan), pastikan Anda meminta konfirmasi tertulis dari kreditur. Ini adalah jaring pengaman Anda agar tidak terjadi kesalahpahaman di kemudian hari.
FAQ
Q: Apa perbedaan utama antara metode Debt Snowball dan Debt Avalanche?
A: Perbedaan utamanya terletak pada fokus psikologis dan matematis. Debt Snowball berfokus pada pelunasan utang terkecil terlebih dahulu (tanpa memandang bunga), memberikan kemenangan psikologis cepat yang menjaga motivasi. Sementara itu, Debt Avalanche berfokus pada utang dengan bunga tertinggi terlebih dahulu, secara matematis paling efisien dan menghemat uang paling banyak dalam jangka panjang.
Q: Apakah saya harus memilih metode pelunasan utang yang mana?
A: Tidak ada jawaban tunggal yang benar. Pilihan terbaik tergantung pada Anda. Jika Anda membutuhkan dorongan motivasi cepat, pilih Snowball. Jika Anda adalah orang yang disiplin dan fokus pada penghematan uang maksimal, pilih Avalanche. Kunci utamanya adalah konsistensi dan komitmen untuk mengikuti metode yang Anda pilih.
Q: Selain melunasi utang, apa langkah finansial lain yang harus saya lakukan?
A: Setelah membuat peta jalan pelunasan, sangat penting untuk membangun dana darurat. Idealnya, dana darurat harus menutupi biaya hidup 3-6 bulan. Selain itu, pertimbangkan untuk meningkatkan penghasilan (side hustle) atau meninjau ulang pengeluaran rutin untuk memaksimalkan dana pelunasan utang Anda.
Q: Bagaimana cara saya tahu apakah strategi saya sudah efektif?
A: Anda harus secara rutin melakukan audit keuangan. Lacak setiap rupiah yang masuk dan keluar, dan hitung secara berkala berapa total bunga yang berhasil Anda hemat dibandingkan jika Anda tidak melakukan apa-apa. Jika Anda melihat progress yang terukur dan konsisten, berarti strategi Anda berjalan efektif. Gunakan spreadsheet untuk memvisualisasikan jalur kebebasan finansial Anda.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Strategi Bebas Utang agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Merancang Peta Jalan Menuju Kebebasan Finansial Anda
Setelah memahami bahwa utang bukan hanya masalah angka, melainkan beban emosional yang menguras energi, Anda kini telah dibekali peta jalan yang komprehensif. Kita telah membahas pentingnya audit keuangan yang jujur, membandingkan kekuatan metode Debt Snowball yang memotivasi secara psikologis, hingga Debt Avalanche yang paling efisien secara matematis. Kunci utama yang harus diingat adalah: kebebasan finansial adalah maraton, bukan sprint.
Perjalanan ini menuntut konsistensi, disiplin, dan yang terpenting, strategi yang tepat sesuai karakter Anda. Jangan biarkan keraguan menghambat langkah pertama Anda. Jika Anda merasa teori ini terlalu luas dan membutuhkan panduan langkah demi langkah yang terstruktur, saatnya mengubah pemahaman menjadi aksi nyata.
Kami telah merangkum semua ilmu ini ke dalam satu toolkit praktis. Dengan Strategi Bebas Utang dari Pahlawan Digital, Anda tidak hanya mendapatkan teori, tetapi juga template siap pakai untuk memvisualisasikan jalur pelunasan Anda, membandingkan kedua metode, dan yang terpenting, mendapatkan action plan yang bisa langsung Anda eksekusi. Ambil kendali penuh atas masa depan finansial Anda hari ini juga. Klik di sini untuk memulai perjalanan menuju hidup tanpa beban utang: Dapatkan Strategi Bebas Utang Anda Sekarang







