
Pelemahan nilai tukar Rupiah seringkali menimbulkan tekanan signifikan pada anggaran harian, membuat banyak orang kesulitan memprioritaskan pengeluaran. Ketika biaya hidup, terutama kebutuhan pokok yang banyak dipengaruhi barang impor, melonjak, pengelolaan keuangan pribadi menjadi sangat menantang. Namun, dengan strategi yang tepat, Anda dapat menstabilkan anggaran dan memastikan kebutuhan esensial tetap terpenuhi.
Inti dari mengatasi tantangan ini adalah mengubah pola pikir dari sekadar ‘memotong’ pengeluaran menjadi ‘memprioritaskan’ pengeluaran. Langkah pertama yang harus dilakukan adalah memetakan seluruh arus kas Anda, membedakan secara tegas antara kebutuhan wajib (needs), keinginan (wants), dan tagihan rutin. Fokus utama harus diarahkan pada menjaga stabilitas kebutuhan pokok dan menanggulangi potensi krisis keuangan mendadak.
Artikel ini akan memandu Anda langkah demi langkah untuk menyusun strategi pengaturan pengeluaran yang praktis dan realistis. Anda akan belajar cara memperkuat dana darurat, mengelola utang secara disiplin, serta menerapkan teknik budgeting yang ketat agar keuangan tetap stabil meski di tengah gejolak nilai tukar mata uang.
- Memahami dampak pelemahan Rupiah pada anggaran harian
- Strategi memprioritaskan kebutuhan pokok
- Mengelola utang dan cicilan di tengah tekanan ekonomi
- Memperkuat dana darurat sebagai bantalan keuangan
- Tips mengoptimalkan pengeluaran dengan budgeting rapi
Memahami Dampak Pelemahan Rupiah pada Anggaran Harian
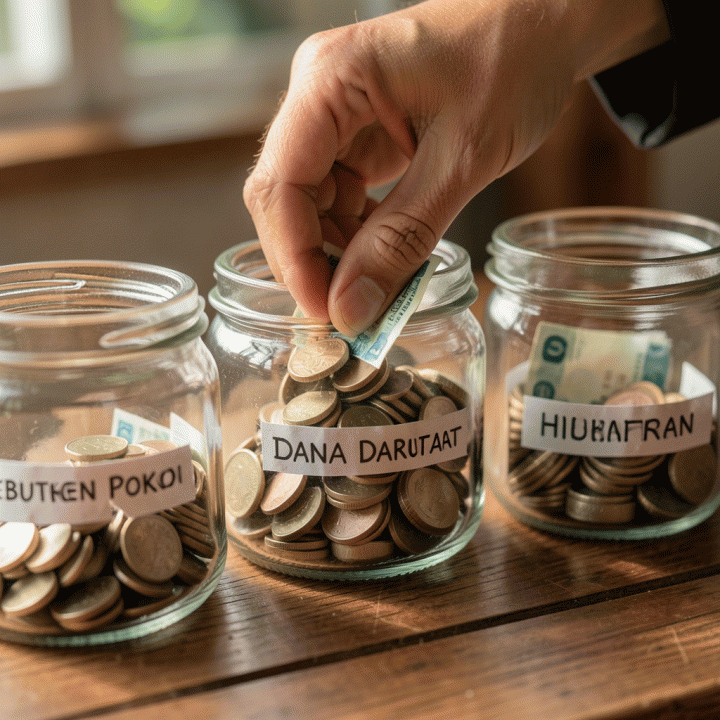
Pelemahan nilai tukar Rupiah terhadap mata uang asing secara langsung memengaruhi biaya hidup sehari-hari, terutama pada barang-barang yang memiliki komponen impor tinggi. Secara sederhana, ketika Rupiah melemah, daya beli uang Anda menurun, membuat anggaran harian terasa lebih ketat dan tidak terduga. Dampak ini tidak hanya terasa pada barang mewah, tetapi juga pada kebutuhan pokok yang seringkali bergantung pada bahan baku impor.
Pola Dampak pada Anggaran Harian:
- Kenaikan Harga Kebutuhan Pokok: Komoditas seperti bahan bakar, beberapa jenis bahan pangan, dan obat-obatan yang harganya dipatok menggunakan mata uang asing cenderung mengalami kenaikan harga. Ini memaksa rumah tangga untuk mengalokasikan porsi anggaran yang lebih besar hanya untuk bertahan hidup.
- Tekanan pada Anggaran Non-Pokok: Pengeluaran yang sebelumnya dianggap fleksibel, seperti hiburan atau lifestyle, harus dipangkas secara signifikan untuk menutupi kenaikan biaya kebutuhan primer. Akibatnya, anggaran harian menjadi sangat terkompresi.
Untuk mengatasi tekanan ini, langkah pertama yang harus dilakukan adalah melakukan audit keuangan menyeluruh. Identifikasi setiap pos pengeluaran dan tentukan mana yang benar-benar kebutuhan (needs), mana yang keinginan (wants), dan mana yang tagihan wajib (must-pay). Fokus utama harus diarahkan pada tiga kategori pertama ini untuk menjaga stabilitas keuangan di tengah gejolak nilai tukar.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Strategi Prioritas Pengeluaran Kebutuhan Pokok
Saat Rupiah melemah, strategi pengelolaan keuangan harus sangat disiplin dan berorientasi pada prioritas. Tujuannya adalah memastikan bahwa dana yang terbatas dialokasikan secara optimal untuk menjaga kelangsungan hidup dan stabilitas finansial.
Prioritas Utama Pengeluaran (The Must-Pay Rule):
- Kebutuhan Primer (Needs): Ini adalah alokasi dana yang tidak boleh dikompromikan, meliputi makanan, tempat tinggal, dan biaya kesehatan. Prioritaskan pembelian kebutuhan pokok secara efisien, misalnya dengan membandingkan harga antar pasar atau mencari alternatif bahan lokal.
- Tagihan Wajib (Must-Pay): Meliputi cicilan utang rutin, biaya sekolah, dan utilitas (listrik, air). Pembayaran tagihan ini harus dilakukan tepat waktu karena kegagalan membayar dapat memicu denda atau masalah kredit yang lebih besar.
- Penguatan Dana Darurat: Meskipun bukan kebutuhan harian, memperkuat dana darurat adalah bantalan ekonomi krusial. Anggap dana ini sebagai ‘asuransi’ terhadap fluktuasi nilai tukar yang tak terduga. Idealnya, dana darurat harus dipisahkan dan tidak diganggu gugat untuk kebutuhan non-darurat.
Mengelola Utang dan Cicilan di Tengah Tekanan Ekonomi
Tekanan ekonomi makro, seperti pelemahan nilai tukar Rupiah, sering kali membuat anggaran harian terasa semakin ketat. Dalam kondisi ini, godaan untuk menunda atau bahkan mengabaikan pembayaran cicilan utang bisa muncul. Namun, dari sudut pandang stabilitas keuangan, disiplin dalam mengelola utang tetap menjadi prioritas utama.
Mengapa Utang Harus Tetap Diperhatikan?
Utang, terutama yang bersifat konsumtif, dapat menjadi beban ganda saat pendapatan tertekan. Prioritas utang harus difokuskan pada yang paling mendesak dan berdampak pada stabilitas hidup, bukan sekadar yang paling mudah diingat. Fokus utama adalah menjaga riwayat pembayaran yang baik untuk menghindari denda dan dampak negatif pada skor kredit Anda.
Strategi Mengelola Cicilan Saat Keuangan Tertekan:
- Prioritaskan Utang Berbunga Tinggi: Utang kartu kredit atau pinjaman online dengan bunga tinggi harus menjadi fokus pelunasan pertama. Bunga yang tinggi akan menggerogoti dana Anda lebih cepat daripada manfaat yang didapat dari barang cicilan.
- Negosiasi dengan Kreditur: Jika cicilan terasa terlalu berat, jangan menghindar. Segera hubungi pihak kreditur (bank atau lembaga keuangan) untuk mendiskusikan opsi restrukturisasi utang. Opsi ini bisa berupa perpanjangan tenor atau penurunan angsuran sementara.
- Hentikan Utang Baru: Dalam masa krisis ekonomi, prinsipnya adalah zero debt. Hindari mengambil utang baru, sekecil apapun itu, sampai kondisi keuangan Anda benar-benar stabil.
Dengan menjaga disiplin pembayaran utang yang terstruktur, Anda tidak hanya menjaga stabilitas finansial jangka pendek, tetapi juga membangun fondasi yang kuat untuk pemulihan ekonomi pribadi.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Mengoptimalkan Pengeluaran dengan Budgeting Rapi
Ketika nilai tukar Rupiah melemah, tekanan ekonomi makro secara langsung memengaruhi biaya hidup sehari-hari, terutama pada kebutuhan pokok yang banyak bergantung pada impor. Oleh karena itu, mengoptimalkan pengeluaran bukan hanya sekadar memotong, tetapi memerlukan sistem budgeting yang rapi dan terstruktur. Tujuan utama dari budgeting ini adalah memastikan setiap rupiah dialokasikan untuk hal yang paling mendesak dan memberikan dampak stabilitas keuangan terbesar.
1. Membedakan Kebutuhan, Keinginan, dan Kewajiban (Needs vs. Wants vs. Must-Pay)
Langkah pertama dalam budgeting yang efektif adalah melakukan audit pengeluaran secara jujur. Banyak orang cenderung mencampuradukkan antara kebutuhan (hal yang harus dipenuhi untuk bertahan hidup), keinginan (hal yang meningkatkan kualitas hidup namun tidak esensial), dan kewajiban (tagihan wajib seperti cicilan atau sewa).
- Kebutuhan Pokok (Needs): Fokuskan alokasi dana di sini (misalnya, makanan, transportasi esensial, tagihan listrik). Ini adalah prioritas mutlak saat krisis ekonomi.
- Kewajiban (Must-Pay): Ini mencakup cicilan utang atau tagihan rutin yang memiliki konsekuensi hukum atau finansial jika ditunda. Disiplin membayar kewajiban ini sangat penting untuk menjaga skor kredit dan stabilitas keuangan.
- Keinginan (Wants): Ini adalah pos pengeluaran yang paling fleksibel dan harus menjadi yang pertama dipangkas. Contohnya termasuk makan di luar, hiburan, atau pembelian non-esensial lainnya.
2. Evaluasi dan Penyesuaian Anggaran Jangka Pendek
Setelah memetakan pengeluaran, lakukan evaluasi berkala (misalnya, mingguan) untuk menyesuaikan anggaran Anda. Penyesuaian ini harus bersifat adaptif terhadap fluktuasi harga akibat pelemahan Rupiah.
- Lacak Pengeluaran Harian: Catat setiap pengeluaran, sekecil apa pun. Pelacakan ini membantu Anda mengidentifikasi kebocoran dana yang tidak disadari.
- Terapkan Prinsip Zero-Based Budgeting: Setiap rupiah pendapatan harus dialokasikan untuk suatu pos pengeluaran (atau ditabung). Jangan biarkan ada dana yang ‘menguap’ tanpa tujuan.
- Prioritaskan Pengurangan Biaya Variabel: Karena harga kebutuhan pokok cenderung naik, cari alternatif yang lebih murah namun tetap berkualitas. Misalnya, mengurangi frekuensi pembelian barang impor dan beralih ke produk lokal.
Dengan menerapkan budgeting yang ketat dan evaluasi yang konsisten, Anda tidak hanya bertahan, tetapi juga membangun fondasi keuangan yang lebih kuat saat menghadapi gejolak nilai tukar mata uang.
FAQ
Apa langkah pertama yang harus dilakukan saat Rupiah melemah untuk mengatur pengeluaran?
Langkah pertama adalah melakukan audit keuangan menyeluruh. Catat semua pemasukan dan pengeluaran Anda selama satu bulan terakhir. Setelah itu, buatlah anggaran yang sangat ketat (zero-based budgeting) dan identifikasi pengeluaran mana yang paling vital (kebutuhan pokok dan tagihan wajib). Fokuskan pada pemotongan pengeluaran non-esensial secara drastis.
Bagaimana cara memprioritaskan pengeluaran antara kebutuhan pokok dan keinginan saat krisis ekonomi?
Terapkan prinsip Needs vs. Wants. Prioritaskan kebutuhan pokok (makanan, tempat tinggal, kesehatan) dan tagihan rutin yang wajib dibayar. Keinginan (seperti hiburan, makan di luar, atau gadget terbaru) harus ditunda atau dipotong sepenuhnya. Anggaplah pengeluaran non-esensial sebagai ‘kemewahan’ yang harus ditangguhkan hingga stabilitas ekonomi membaik.
Apakah memperkuat dana darurat harus dilakukan dengan mengorbankan kebutuhan lain?
Tidak harus mengorbankan kebutuhan pokok secara total, namun perlu penyesuaian prioritas. Dana darurat adalah bantalan krusial saat gejolak nilai tukar. Alokasikan dana darurat dengan memangkas pos pengeluaran yang paling fleksibel, seperti hiburan atau belanja non-makanan. Anggap penguatan dana darurat sebagai ‘investasi’ untuk ketenangan finansial jangka panjang.
Selain memotong pengeluaran, strategi apa lagi yang bisa dilakukan untuk menjaga stabilitas keuangan saat nilai tukar Rupiah melemah?
Selain memotong, lakukan diversifikasi pendapatan dan utang. Pertimbangkan mencari sumber penghasilan tambahan (side hustle) atau menjual aset yang tidak terpakai. Untuk utang, negosiasikan ulang cicilan atau utang dengan bunga tinggi. Fokus pada peningkatan pendapatan dan pengelolaan utang yang lebih agresif untuk menstabilkan arus kas.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Kunci Stabilitas Keuangan di Tengah Fluktuasi Rupiah
Mengelola keuangan pribadi saat nilai tukar Rupiah melemah memang menantang, namun bukan berarti mustahil. Inti dari strategi ini adalah kembali pada prinsip dasar: prioritas dan disiplin. Kita telah belajar bahwa langkah pertama yang paling krusial adalah membedakan secara tegas antara kebutuhan pokok (needs), tagihan wajib (must-pay), dan keinginan (wants). Fokus utama harus selalu pada menjaga stabilitas kebutuhan dasar dan menuntaskan kewajiban utang secara terstruktur.
Dari seluruh analisis, insight paling penting yang harus Anda pegang adalah bahwa Dana Darurat bukan lagi pilihan, melainkan benteng pertahanan keuangan yang wajib diperkuat. Ketika gejolak ekonomi makro terjadi, dana darurat yang kuat akan menjadi bantalan yang mencegah Anda mengambil keputusan finansial yang gegabah, seperti menunda pembayaran utang atau mengabaikan kebutuhan pokok.
Untuk memastikan strategi ini berjalan efektif, Anda memerlukan alat bantu yang terstruktur. Mengatur anggaran secara manual di tengah tekanan ekonomi sangat melelahkan. Oleh karena itu, kami merekomendasikan Anda untuk segera mengoptimalkan perencanaan keuangan harian Anda. Dengan menggunakan Budget Rapi, Anda dapat memvisualisasikan, melacak, dan mengontrol setiap rupiah pengeluaran Anda, memastikan setiap dana dialokasikan pada prioritas yang tepat.
Jangan biarkan ketidakpastian ekonomi menghambat stabilitas finansial Anda. Mulailah mengambil kendali penuh atas anggaran Anda hari ini juga. Dapatkan Personal Budgeting Planner Template yang terbukti membantu Anda mengatur dan mengoptimalkan keuangan pribadi di sini: Budget Rapi







