

Memulai perjalanan memahami akuntansi bisa terasa seperti menavigasi labirin angka yang rumit. Namun, jangan khawatir! Jika Anda adalah pemilik UMKM atau pemula yang baru pertama kali berhadapan dengan pembukuan bisnis, panduan ini akan menjadi peta jalan terbaik Anda.
Secara spesifik, kita akan membahas Siklus Akuntansi Perusahaan Dagang. Apa bedanya perusahaan dagang dengan perusahaan jasa? Jawabannya terletak pada adanya transaksi barang dagangan (persediaan). Karena itu, proses pencatatan dan pelaporan keuangannya jauh lebih kompleks. Siklus akuntansi ini adalah serangkaian langkah sistematis yang harus dilalui untuk memastikan setiap rupiah pemasukan dan pengeluaran dicatat, diklasifikasikan, hingga akhirnya menjadi laporan keuangan yang akurat.
Artikel panduan dasar ini dirancang khusus bagi pemula. Kami akan memecah seluruh prosesnya—mulai dari transaksi harian, pencatatan jurnal, perhitungan Harga Pokok Penjualan (HPP), hingga penyusunan laporan laba rugi dan neraca—dalam bahasa yang mudah dipahami, seolah-olah Anda sedang diajari langkah demi langkah oleh seorang mentor akuntansi.
Apa yang akan kita pelajari dalam panduan ini?
- 💡 Definisi dan pentingnya siklus akuntansi perusahaan dagang.
- 📦 Perbedaan mendasar antara akuntansi perusahaan dagang, jasa, dan manufaktur.
- 📝 Tahapan lengkap mulai dari pencatatan transaksi harian (Jurnal).
- 📊 Proses pengikhtisaran data ke Buku Besar hingga Neraca Saldo.
- 📈 Langkah akhir: Penyesuaian, Jurnal Penutup, dan penyusunan Laporan Keuangan.
Apa Itu Siklus Akuntansi Perusahaan Dagang? (Definisi & Pentingnya)
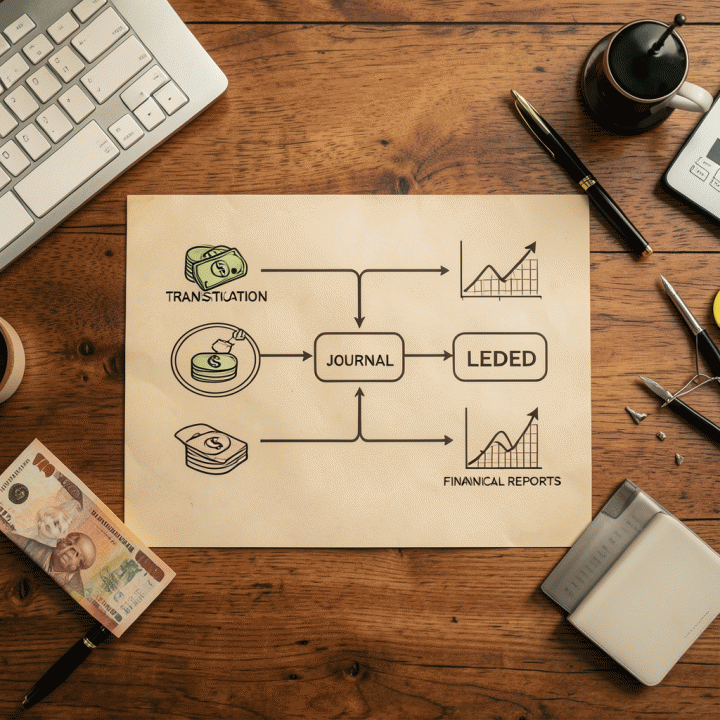 Bagi pemula yang ingin memahami dunia akuntansi bisnis, siklus akuntansi perusahaan dagang adalah fondasi utama yang wajib dikuasai. Secara sederhana, siklus ini adalah serangkaian langkah sistematis dan berurutan yang digunakan untuk mencatat, mengklasifikasikan, hingga melaporkan seluruh transaksi keuangan sebuah bisnis dalam periode waktu tertentu.
Mengapa disebut ‘perusahaan dagang’? Karena jenis usaha ini secara spesifik bergerak di bidang jual-beli barang (barang dagangan), bukan menjual jasa. Perbedaan inilah yang membuat proses akuntansinya lebih kompleks dan memerlukan perhatian khusus pada manajemen persediaan.
Mengapa Siklus Ini Sangat Penting?
Memahami siklus akuntansi perusahaan dagang sangat krusial karena:
- Akurasi Data: Memastikan setiap rupiah transaksi, mulai dari pembelian hingga penjualan, tercatat dengan benar dan tidak ada yang terlewat.
- Pengambilan Keputusan: Laporan keuangan yang dihasilkan (seperti laba rugi) menjadi dasar bagi pemilik bisnis untuk mengetahui apakah usaha sedang untung atau merugi, sehingga keputusan strategis bisa diambil secara tepat.
- Kepatuhan Hukum: Membantu perusahaan dalam menyusun laporan yang akurat dan siap diaudit oleh pihak pajak maupun investor.
💡 Perbedaan Kunci: Dagang vs Jasa (Fokus Persediaan)
Jika Anda baru belajar, mungkin akan bingung membedakan akuntansi dagang dengan perusahaan jasa. Intinya terletak pada persediaan barang.
- Perusahaan Jasa: Hanya mencatat pendapatan dari layanan yang diberikan (misalnya: biaya konsultasi, potong rambut). Mereka tidak memiliki persediaan fisik yang dijual.
- Perusahaan Dagang: Wajib melacak pergerakan barang dagangan. Proses ini melibatkan perhitungan khusus seperti Harga Pokok Penjualan (HPP) dan penyesuaian nilai persediaan akhir. Inilah bagian yang membedakannya secara signifikan dari perusahaan jasa.
Tahap 1 & 2: Dari Transaksi Harian Menuju Buku Besar (Jurnal dan Posting)
Sebagai pemula dalam akuntansi perusahaan dagang, memahami dua tahap awal ini adalah kunci utama. Ingatlah bahwa karena Anda berurusan dengan barang dagangan (persediaan), prosesnya sedikit lebih kompleks daripada perusahaan jasa.
Tahap 1: Pencatatan Transaksi Harian (Jurnal Umum dan Jurnal Khusus)
Semua aktivitas bisnis, mulai dari pembelian barang dagang hingga penjualan kepada pelanggan, harus dicatat terlebih dahulu. Ini dilakukan dalam jurnal. Dalam perusahaan dagang, kita sering menggunakan kombinasi jurnal umum dan jurnal khusus:
- Jurnal Umum: Digunakan untuk mencatat transaksi yang tidak rutin atau tidak masuk ke kategori spesifik (misalnya, penyesuaian akhir periode atau pembelian aset).
- Jurnal Khusus: Ini adalah tempat utama pencatatan harian. Contohnya termasuk Jurnal Pembelian (untuk mencatat semua pembelian barang dagang), Jurnal Penjualan (untuk mencatat semua penjualan kredit), dan Jurnal Kas (untuk transaksi uang tunai).
Dengan membuat jurnal khusus, proses akuntansi menjadi lebih terstruktur dan efisien.
Tahap 2: Pengikhtisaran Data ke Buku Besar (Posting)
Setelah semua transaksi dicatat dalam jurnal harian, langkah selanjutnya adalah memindahkan atau mengelompokkan data tersebut ke akun-akun yang relevan di Buku Besar. Proses ini disebut posting.
- Fungsi Buku Besar: Buku besar berfungsi sebagai ringkasan utama. Setiap jenis akun (seperti Kas, Piutang Usaha, Utang Usaha, Persediaan Barang) akan memiliki halaman sendiri. Dengan memindahkan data dari jurnal ke buku besar, kita memastikan bahwa setiap transaksi telah dihitung dan dikelompokkan pada tempat yang seharusnya.
- Pentingnya Posting: Proses posting ini sangat penting karena ia membentuk saldo awal untuk akun-akun utama Anda. Saldo inilah yang nantinya akan digunakan untuk menyusun Neraca Saldo (Trial Balance), fondasi dari seluruh laporan keuangan perusahaan dagang.
Tahap 3: Penyesuaian (Adjustment), Neraca Saldo, hingga Laporan Keuangan Akhir
Setelah semua transaksi harian dicatat dan diposting ke buku besar, kita belum bisa langsung menyusun laporan keuangan. Mengapa? Karena ada beberapa akun yang memerlukan penyesuaian agar data akuntansi periode tersebut benar-benar mencerminkan kondisi riil perusahaan dagang. Inilah inti dari Tahap 3.
📝 Penyesuaian (Jurnal Penyesuaian)
Penyesuaian adalah proses koreksi di akhir periode untuk memastikan semua pendapatan dan beban telah dicatat pada periode yang seharusnya (prinsip akrual). Contoh penyesuaian dalam perusahaan dagang meliputi:
- Persediaan Barang Dagangan: Menghitung nilai persediaan akhir. Ini sangat krusial karena barang dagangan adalah aset utama Anda.
- Beban Dibayar di Muka (Prepaid Expenses): Misalnya, asuransi yang dibayar setahun penuh, namun hanya sebagian yang sudah terpakai dalam periode ini yang boleh dicatat sebagai beban.
- Pendapatan/Beban Akrual: Pendapatan jasa atau bunga yang sudah menjadi hak perusahaan tetapi belum diterima uangnya (atau sebaliknya).
Setelah jurnal penyesuaian dibuat, kita menyusun Neraca Saldo Setelah Penyesuaian. Ini adalah daftar saldo semua akun setelah koreksi dilakukan.
📊 Laporan Keuangan Akhir: Hasil Akhir Siklus Akuntansi
Tahap terakhir adalah merangkai data dari neraca saldo yang sudah disesuaikan menjadi laporan-laporan resmi. Urutan penyusunannya sangat penting:
- Laporan Laba Rugi: Menghitung apakah perusahaan untung atau rugi dalam periode tersebut (Pendapatan - Beban). Dalam perusahaan dagang, ini juga melibatkan perhitungan Harga Pokok Penjualan (HPP).
- Laporan Perubahan Modal: Menunjukkan perubahan modal pemilik selama periode berjalan. Hasil laba/rugi dari Laba Rugi akan masuk ke sini.
- Neraca (Balance Sheet): Menyajikan posisi keuangan perusahaan pada tanggal tertentu (Aset = Liabilitas + Ekuitas). Ini adalah ringkasan aset, utang, dan modal Anda.
Dengan menyelesaikan tahap ini, seluruh siklus akuntansi perusahaan dagang telah selesai. Data yang dihasilkan sangat vital sebagai dasar pengambilan keputusan bisnis di masa depan.
FAQ Siklus Akuntansi Perusahaan Dagang
Sebagai pemula yang mempelajari siklus akuntansi perusahaan dagang, mungkin ada banyak istilah dan tahapan yang membingungkan. Berikut adalah jawaban atas pertanyaan-pertanyaan paling umum mengenai proses ini:
1. Apa sebenarnya siklus akuntansi perusahaan dagang itu?
Secara sederhana, siklus akuntansi perusahaan dagang adalah serangkaian langkah sistematis yang harus dilalui untuk mencatat, mengklasifikasikan, dan melaporkan seluruh transaksi keuangan bisnis dalam periode waktu tertentu (misalnya, satu bulan). Perbedaan utamanya dengan perusahaan jasa adalah adanya transaksi pembelian dan penjualan barang dagangan (persediaan), sehingga prosesnya lebih kompleks. Tujuan akhirnya adalah menghasilkan laporan keuangan yang akurat seperti Laporan Laba Rugi dan Neraca.
2. Apa perbedaan utama siklus akuntansi perusahaan dagang dengan perusahaan jasa?
Perbedaan paling signifikan terletak pada perlakuan persediaan barang. Perusahaan jasa hanya mencatat pendapatan dari layanan, sementara perusahaan dagang harus melacak pergerakan stok (pembelian dan penjualan) secara detail. Dalam siklus dagang, Anda wajib menghitung Harga Pokok Penjualan (HPP), yang merupakan biaya utama yang membedakannya dengan perhitungan beban operasional pada perusahaan jasa.
3. Apa saja tahapan kunci dalam menjalankan siklus akuntansi perusahaan dagang?
Secara garis besar, prosesnya mengikuti alur logis: (1) Pencatatan Transaksi Harian (di Jurnal Umum/Khusus), (2) Posting ke Buku Besar, (3) Penyusunan Neraca Saldo, (4) Penyesuaian dan Koreksi, hingga akhirnya (5) Penyusunan Laporan Keuangan. Tahap ini memastikan semua transaksi telah dicatat dengan benar, saldo akun diperbarui, dan laporan yang dihasilkan mencerminkan kondisi keuangan riil.
4. Mengapa menghitung Harga Pokok Penjualan (HPP) sangat penting dalam siklus dagang?
HPP adalah komponen krusial karena ia menentukan biaya langsung dari barang yang berhasil Anda jual. Tanpa perhitungan HPP yang akurat, Laporan Laba Rugi perusahaan dagang tidak akan mencerminkan laba bersih yang sebenarnya. Dengan mengetahui HPP, pemilik bisnis dapat menganalisis profitabilitas produk secara mendalam dan mengambil keputusan harga jual yang lebih tepat.
Kesimpulan: Kuasai Siklus Akuntansi Perusahaan Dagang Anda!
Setelah menelusuri panduan langkah demi langkah mengenai siklus akuntansi perusahaan dagang, semoga pemahaman Anda tentang alur pencatatan keuangan bisnis sudah semakin matang. Ingatlah bahwa inti dari proses ini adalah konsistensi dan ketelitian, terutama dalam menangani transaksi yang melibatkan persediaan barang dagangan.
Secara ringkas, siklus akuntansi perusahaan dagang bukan hanya sekadar mencatat angka, melainkan sebuah sistem terstruktur yang memastikan setiap pergerakan uang—mulai dari pembelian bahan baku hingga penjualan akhir—tercatat dengan benar dan menghasilkan laporan keuangan yang andal. Dengan menguasai tahapan ini, Anda tidak hanya memenuhi kewajiban akuntansi, tetapi juga mendapatkan peta jalan untuk mengambil keputusan bisnis yang lebih cerdas.
Poin Penting yang Harus Diingat:
- Perbedaan Kunci: Selalu ingat bahwa perusahaan dagang memiliki komponen persediaan (inventory) dan harus menghitung Harga Pokok Penjualan (HPP), sebuah tahapan yang tidak ada pada perusahaan jasa biasa.
- Sistematisasi: Ikuti urutan langkahnya: Pencatatan $\rightarrow$ Pengikhtisaran $\rightarrow$ Pelaporan. Jangan pernah melompati tahap penyesuaian atau jurnal penutup.
- Praktek Adalah Kunci: Teori akan sempurna, namun praktik yang rutinlah yang membuat Anda mahir.
Langkah Berikutnya: Tingkatkan Keahlian Akuntansi Anda!
Memahami teori adalah langkah awal. Untuk benar-benar menguasai siklus akuntansi perusahaan dagang dan menerapkannya dalam kasus bisnis nyata, Anda memerlukan panduan yang lebih mendalam dan alat bantu praktis.
Kami mengajak Anda untuk tidak berhenti di sini. Dunia keuangan dan akuntansi sangat luas, mulai dari perpajakan, manajemen kas, hingga analisis laporan keuangan tingkat lanjut. Jangan biarkan rasa penasaran Anda terhenti pada satu topik saja!
Jelajahi Pusat Tutorial Pahlawan Digital!
Kami telah merangkum berbagai panduan komprehensif yang siap membantu Anda naik level dari pemula menjadi profesional sejati. Klik tautan di bawah ini untuk mengakses seluruh materi edukasi kami dan jadikan diri Anda seorang ‘Pahlawan Digital’ yang mahir mengelola keuangan bisnis:
👉 https://pahlawandigital.com/tutorial
Selamat belajar, dan semoga pengetahuan ini menjadi bekal kuat bagi kesuksesan bisnis Anda!







