
Tren produktivitas bisnis di tahun 2026 dan seterusnya tidak hanya tentang bekerja lebih keras, melainkan tentang bekerja lebih cerdas dan menjaga energi. Bagi perencanaan keuangan keluarga jangka panjang, ini berarti Anda harus mengubah fokus dari sekadar membuat anggaran bulanan menjadi membangun sistem finansial yang tangguh dan adaptif. Mengapa ini penting? Karena sumber pendapatan Anda—baik dari gaji maupun usaha sampingan—sangat bergantung pada tingkat fokus dan kesehatan mental Anda. Mengabaikan tren burnout profesional sama dengan mengabaikan fondasi stabilitas finansial keluarga.
Perubahan ini menuntut kita untuk mengadopsi pola pikir strategis ala bisnis: mengidentifikasi ‘The Vital Few’ (hal-hal yang paling penting) dalam keuangan Anda. Daripada kewalahan dengan daftar utang dan investasi yang tak terbatas, fokuslah pada prioritas inti yang benar-benar akan menjamin ketahanan finansial. Dengan memahami bagaimana tren produktivitas seperti manajemen energi dan fokus dapat diterapkan pada keuangan, Anda dapat memprediksi arus kas masa depan dengan lebih akurat.
Artikel ini akan menjadi jembatan antara strategi bisnis masa depan dan ketahanan finansial keluarga Anda. Kami akan memandu Anda mengintegrasikan prinsip-prinsip produktivitas—seperti mengurangi burnout dan mempertajam fokus—untuk membangun sistem keuangan yang anti-stres, siap menghadapi ketidakpastian pasar di tahun-tahun mendatang.
- Mengapa Tren Produktivitas 2026 Penting untuk Keuangan Pribadi
- Mengidentifikasi Prioritas Keuangan Utama Anda
- Strategi Mengurangi Burnout Finansial dan Mengelola Energi
- Memprediksi Arus Kas Berdasarkan Tren Produktivitas Bisnis
- Mengintegrasikan Perencanaan Keuangan Jangka Panjang dengan Tujuan Produktivitas
- Membangun Sistem Keuangan Anti-Stres untuk Masa Depan
Mengapa Tren Produktivitas 2026 Penting untuk Keuangan Pribadi
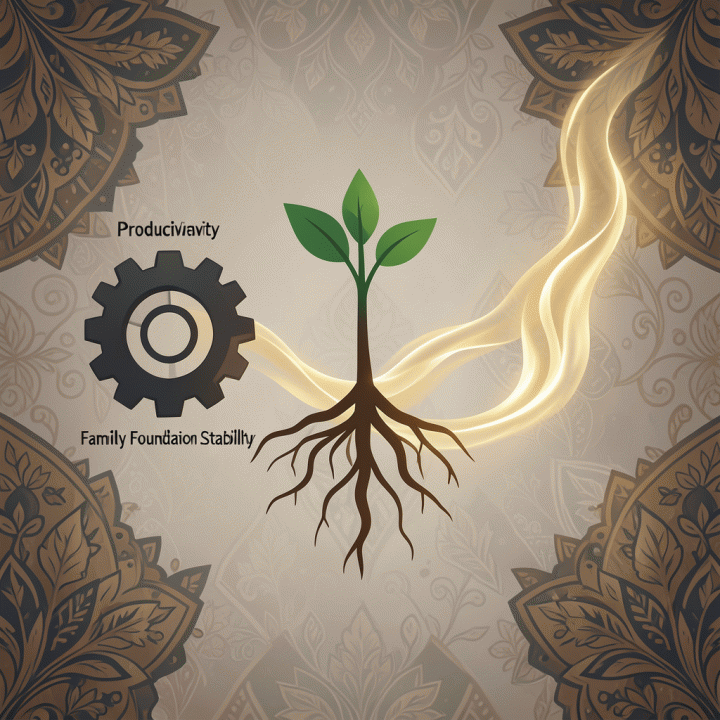
Banyak orang cenderung memisahkan antara tren produktivitas bisnis dan perencanaan keuangan pribadi. Padahal, keduanya sangat terikat. Tren produktivitas di tahun 2026 dan seterusnya—yang menekankan pengurangan burnout dan peningkatan fokus—secara langsung memengaruhi kemampuan Anda menghasilkan pendapatan dan menjaga stabilitas finansial keluarga.
Secara sederhana, energi dan fokus Anda adalah aset finansial terbesar. Jika Anda mengalami burnout profesional, dampaknya bukan hanya pada kesehatan mental, tetapi juga pada kemampuan Anda untuk bekerja secara konsisten dan menghasilkan arus kas yang stabil. Oleh karena itu, memahami tren ini adalah langkah awal untuk membangun sistem keuangan yang tangguh.
Mengidentifikasi Prioritas Keuangan Utama Anda
Tren produktivitas modern mengajarkan kita untuk fokus pada ‘The Vital Few’—yaitu, hal-hal yang paling penting dan memberikan dampak terbesar. Prinsip ini harus diterapkan bukan hanya pada pekerjaan, tetapi juga pada pengelolaan keuangan keluarga Anda.
Alih-alih merasa kewalahan dengan daftar panjang kewajiban (anggaran bulanan, investasi, tabungan, utang), Anda perlu mengidentifikasi prioritas keuangan inti Anda. Ini adalah ‘The Vital Few’ dalam keuangan Anda:
- Keamanan Dasar (The Non-Negotiable): Dana darurat yang memadai dan asuransi yang melindungi pendapatan. Ini adalah fondasi yang harus selalu menjadi prioritas utama.
- Pertumbuhan Terarah (The Growth Engine): Investasi yang selaras dengan tujuan jangka panjang (misalnya, dana pendidikan anak atau dana pensiun). Fokus di sini harus strategis, bukan hanya menaruh uang sembarangan.
- Pengelolaan Energi Finansial: Ini adalah aspek yang sering terlewat. Sama seperti mengelola energi fisik, Anda harus mengelola energi finansial agar tidak mengalami ‘burnout finansial’—misalnya, terlalu banyak mengambil utang konsumtif atau terlalu agresif berinvestasi tanpa riset yang cukup.
Dengan mengintegrasikan prinsip fokus ini, Anda mengubah perencanaan keuangan dari sekadar menghitung angka menjadi sebuah sistem yang adaptif dan anti-stres. Dengan demikian, Anda tidak hanya merencanakan anggaran, tetapi merencanakan keberlanjutan finansial Anda.
Langkah Praktis
Family Surplus bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Family Surplus bisa dipakai sebagai alat bantu yang lebih rapi. Family Surplus adalah template spreadsheet komprehensif yang dirancang untuk membantu Anda mengelola keuangan keluarga dengan mudah dan terstruktur.
Mengelola Energi Finansial: Strategi Anti-Burnout dan Fokus Prioritas
Tren produktivitas global, seperti yang diprediksi untuk tahun 2026 dan seterusnya, tidak hanya berbicara tentang teknologi, tetapi juga tentang sumber daya manusia—yaitu energi dan fokus. Dalam konteks keuangan pribadi, konsep ini diterjemahkan menjadi ‘mengelola energi finansial’ atau menghindari burnout finansial. Burnout finansial terjadi ketika kita terlalu fokus pada satu sumber pendapatan atau satu tujuan investasi tanpa memperhatikan keberlanjutan energi mental dan fisik kita. Ini bisa bermanifestasi sebagai pengambilan keputusan keuangan yang tergesa-gesa, seperti mengambil utang berlebihan atau melakukan investasi berisiko tinggi hanya karena tekanan waktu.
Untuk membangun sistem keuangan yang tangguh, kita harus mengadopsi prinsip ‘The Vital Few’ (Sedikit yang Sangat Penting). Prinsip ini, yang menjadi inti dari strategi bisnis modern, mengajarkan kita untuk mengidentifikasi 20% aktivitas atau pengeluaran yang memberikan 80% hasil positif. Dalam perencanaan keuangan keluarga, ini berarti:
- Prioritas Utama (The Vital Few): Memastikan dana darurat yang cukup dan alokasi investasi yang sesuai dengan toleransi risiko jangka panjang. Ini adalah fondasi yang tidak boleh dikompromikan.
- Aktivitas Sekunder: Mengelola pengeluaran rutin (misalnya, langganan yang jarang dipakai atau pembelian impulsif). Ini adalah area yang sering menyebabkan ‘kebocoran energi’ finansial.
Dengan memfokuskan energi pada hal-hal vital ini, kita mengurangi stres pengambilan keputusan dan meningkatkan stabilitas finansial secara keseluruhan.
Memprediksi Arus Kas Berdasarkan Tren Produktivitas Bisnis
Perencanaan keuangan jangka panjang tidak boleh hanya berfokus pada angka statis dari bulan ke bulan. Kita harus menjadi analis yang memprediksi bagaimana tren produktivitas bisnis akan mengubah sumber pendapatan kita di masa depan. Tren seperti otomatisasi, remote work, dan kebutuhan akan upskilling secara konstan akan mengubah struktur pasar kerja.
Bagaimana ini memengaruhi arus kas keluarga Anda? Anda harus menggeser fokus dari sekadar ‘berapa uang yang masuk’ menjadi ‘bagaimana cara menjaga dan meningkatkan kapasitas penghasilan di tengah perubahan pasar’.
Untuk memprediksi arus kas yang adaptif, terapkan kerangka kerja berikut:
- Identifikasi Sumber Pendapatan yang Rentan: Tentukan sumber pendapatan yang paling mungkin terdisrupsi oleh tren teknologi atau perubahan industri (misalnya, pekerjaan yang sangat bergantung pada proses manual). Ini adalah area yang memerlukan mitigasi risiko finansial.
- Hitung Biaya Adaptasi (Investasi Diri): Anggap biaya pelatihan, sertifikasi, atau pengembangan keterampilan baru sebagai ‘pengeluaran wajib’ dalam anggaran Anda. Ini adalah investasi yang menjaga arus kas di masa depan.
- Simulasikan Skenario Penghasilan: Jangan hanya membuat proyeksi berdasarkan kinerja tahun lalu. Buat skenario ‘optimis’ (jika Anda berhasil beradaptasi) dan ‘pesimis’ (jika industri Anda melambat). Ini membantu Anda membangun bantalan keuangan yang lebih realistis dan anti-stres.
Dengan mengintegrasikan mindset produktivitas ini, Anda tidak hanya membuat anggaran, tetapi membangun sistem keuangan yang adaptif—sebuah sistem yang mampu bertahan dan berkembang seiring perubahan tren bisnis global.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Family Surplus cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Mengintegrasikan Produktivitas dan Keuangan: Membangun Sistem Anti-Stres
Perencanaan keuangan jangka panjang seringkali terasa seperti menghitung angka statis di spreadsheet, mengabaikan dinamika energi dan fokus. Padahal, dalam konteks tren produktivitas 2026 dan seterusnya, sumber daya paling berharga Anda bukanlah uang, melainkan energi dan fokus mental. Mengintegrasikan kedua aspek ini adalah kunci untuk membangun sistem keuangan keluarga yang benar-benar tangguh dan anti-stres.
1. Mengubah Mindset: Dari Anggaran Bulanan ke Manajemen Energi Finansial
Tren produktivitas modern, seperti yang ditunjukkan oleh kebutuhan untuk mengurangi burnout dan mempertajam prioritas, mengajarkan kita bahwa efisiensi bukan hanya tentang waktu, tetapi tentang energi. Prinsip ini harus diterapkan pada keuangan pribadi. Kita harus beralih dari sekadar membuat anggaran (berapa uang yang masuk dan keluar) menjadi Manajemen Energi Finansial.
Mengapa ini penting?
- Kesehatan Mental = Pendapatan: Tingkat stres dan burnout (yang dilaporkan banyak pekerja) secara langsung menurunkan kemampuan kita untuk fokus dan menghasilkan pendapatan optimal. Mengelola energi berarti menjaga kesehatan mental agar sumber pendapatan tetap stabil.
- Fokus pada ‘The Vital Few’: Dalam bisnis, fokus pada hal paling penting (The Vital Few) adalah kunci efisiensi. Dalam keuangan, ini berarti mengidentifikasi tiga prioritas finansial utama keluarga (misalnya: dana darurat, pendidikan anak, dan pensiun) dan mengalokasikan energi serta sumber daya hanya untuk hal-hal tersebut, menolak godaan pengeluaran yang tidak esensial.
2. Membangun Sistem Keuangan Anti-Stres dengan Prinsip Prioritas
Sistem keuangan yang anti-stres adalah sistem yang fleksibel dan adaptif, bukan sekadar kumpulan angka statis. Ini menuntut kita untuk mengadopsi pola pikir strategis yang sama dengan perencanaan bisnis jangka panjang.
Untuk mewujudkan sistem ini, terapkan kerangka kerja berikut:
- Audit Energi Finansial: Identifikasi sumber pengeluaran atau kewajiban yang paling menguras energi (misalnya, cicilan yang terlalu besar, atau kebiasaan belanja impulsif). Ini adalah ‘kebocoran energi’ finansial Anda.
- Prioritaskan Ketahanan (Resilience): Alih-alih mengejar pertumbuhan investasi yang terlalu agresif (yang berisiko menyebabkan burnout finansial saat pasar turun), fokuslah pada membangun lapisan ketahanan: dana darurat yang cukup dan asuransi yang memadai. Ini adalah fondasi yang menenangkan pikiran.
- Otomatisasi Fokus: Gunakan alat bantu (seperti spreadsheet komprehensif) untuk mengotomatisasi pelacakan keuangan. Ini membebaskan energi mental Anda dari tugas pencatatan manual, memungkinkan Anda fokus pada strategi jangka panjang.
Dengan mengintegrasikan prinsip produktivitas—yaitu fokus, energi, dan sistem—Anda tidak hanya mengelola uang, tetapi juga mengelola ketenangan pikiran, memastikan stabilitas finansial keluarga di tengah ketidakpastian tren masa depan.
FAQ
Bagaimana tren produktivitas 2026 dapat memengaruhi pendapatan saya di masa depan?
Tren produktivitas masa depan menekankan pada efisiensi energi dan fokus, bukan sekadar jam kerja. Bagi pendapatan Anda, ini berarti nilai Anda akan ditentukan oleh kemampuan Anda untuk bekerja secara strategis dan menghindari burnout. Fokus pada pengembangan keahlian yang tahan terhadap otomatisasi dan kemampuan adaptasi adalah kunci untuk menjaga stabilitas pendapatan jangka panjang.
Apa yang dimaksud dengan ‘burnout finansial’ dan bagaimana cara menghindarinya?
Burnout finansial adalah kondisi kelelahan mental dan emosional akibat tekanan finansial yang berkepanjangan, seringkali menyebabkan pengambilan keputusan keuangan yang buruk (misalnya, utang konsumtif berlebihan). Untuk menghindarinya, bangun sistem keuangan yang fleksibel, alokasikan dana untuk ‘istirahat finansial’ (seperti dana darurat yang cukup), dan selalu tinjau kembali prioritas Anda secara berkala.
Apakah saya harus fokus pada anggaran bulanan atau perencanaan jangka panjang?
Anda harus melakukan keduanya, namun dengan penekanan yang berbeda. Anggaran bulanan berfungsi sebagai peta jalan operasional (jangka pendek), sementara perencanaan jangka panjang (seperti tujuan pensiun atau pendidikan anak) adalah kompas Anda. Gunakan tren produktivitas untuk memastikan anggaran bulanan Anda selalu mendukung tujuan besar Anda, sehingga tidak terasa membatasi.
Bagaimana cara menerapkan prinsip ‘The Vital Few’ pada pengelolaan keuangan keluarga?
Prinsip ini berarti mengidentifikasi 20% upaya atau pengeluaran yang memberikan 80% hasil positif. Dalam keuangan keluarga, terapkan dengan fokus pada ‘The Vital Few’ seperti: 1) Membangun dana darurat yang solid, 2) Melunasi utang berbunga tinggi, dan 3) Menginvestasikan pada aset yang benar-benar mendukung tujuan hidup utama Anda. Abaikan pengeluaran atau investasi yang hanya bersifat ’nice-to-have’.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Family Surplus agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Mengubah Produktivitas Bisnis Menjadi Keamanan Finansial Keluarga
Perencanaan keuangan keluarga tidak boleh hanya berfokus pada angka anggaran bulanan. Setelah memahami tren produktivitas 2026, kita menyadari bahwa fondasi stabilitas finansial yang sesungguhnya adalah manajemen energi dan fokus—bukan sekadar manajemen waktu. Tren global menunjukkan bahwa burnout dan kelelahan mental adalah ancaman terbesar bagi produktivitas, dan ini secara langsung memengaruhi kemampuan kita menghasilkan pendapatan jangka panjang.
Inti dari perencanaan keuangan yang tangguh adalah mengadopsi pola pikir ‘The Vital Few’: identifikasi prioritas keuangan yang paling krusial (misalnya, dana darurat, pendidikan anak, atau pensiun) dan alokasikan energi serta sumber daya Anda ke sana. Jangan biarkan kompleksitas tren bisnis membuat Anda kewalahan; fokuslah pada sistem yang adaptif dan anti-stres.
Dengan mengintegrasikan prinsip produktivitas—seperti menetapkan prioritas dan menjaga energi—Anda dapat membangun sistem keuangan keluarga yang tidak hanya bertahan, tetapi juga berkembang di tengah ketidakpastian ekonomi. Mulailah dengan memetakan sumber daya Anda secara komprehensif.
Jika Anda siap mengubah wawasan strategis ini menjadi aksi nyata dan sistem keuangan yang terstruktur, kami telah menyiapkan Family Surplus. Template komprehensif ini dirancang khusus untuk membantu Anda mengelola dan memprediksi arus kas keluarga dengan pendekatan yang lebih holistik dan anti-stres. Dapatkan sistem keuangan masa depan Anda sekarang juga!
🔗 Amankan Sistem Keuangan Anti-Stres Anda di Sini: Family Surplus







