
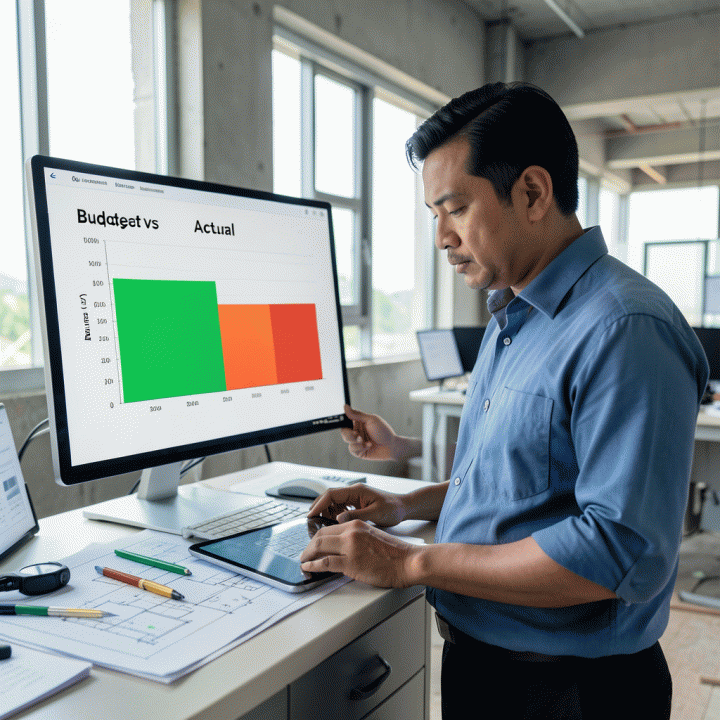
Dalam dunia konstruksi yang dinamis, pembengkakan biaya (cost overrun) adalah risiko terbesar yang sering membuat proyek berisiko ‘boncos’. Banyak kontraktor dan pemilik proyek kesulitan memonitor progres pekerjaan di lapangan secara akurat, sehingga selisih antara anggaran awal (RAB) dan biaya aktual seringkali tidak terdeteksi. Padahal, perbandingan budget vs actual bukan sekadar pencatatan, melainkan alat mitigasi risiko utama yang harus dikuasai untuk memastikan proyek selesai tepat waktu, sesuai standar kualitas, dan yang terpenting, sesuai anggaran.
Menguasai perbandingan RAB awal dengan realisasi biaya di lapangan adalah kunci untuk mengontrol proyek secara sistematis. Proses ini menuntut pemantauan yang cermat, mulai dari estimasi material, tenaga kerja, hingga manajemen linimasa. Dengan metode yang tepat, Anda tidak hanya tahu berapa biaya yang sudah dikeluarkan, tetapi juga dapat memprediksi selisih anggaran (variance) sebelum terlambat, seperti yang disarankan oleh praktik progress tracking modern.
Artikel ini akan memandu Anda menguasai teknik perbandingan budget vs actual secara komprehensif. Anda akan belajar mengidentifikasi area kritis yang sering menjadi ‘kebocoran biaya’ (cost leakage), teknik melacak progres harian secara real-time, hingga studi kasus praktis untuk memastikan proyek Anda tetap profitabel dan terkontrol dari awal hingga akhir.
- Mengapa perbandingan budget vs actual proyek sangat krusial bagi kontraktor
- Tahapan akurat: Dari estimasi RAB awal hingga realisasi biaya di lapangan
- Mengidentifikasi kebocoran biaya: Area kritis yang sering membengkak tanpa terdeteksi
- Teknik monitoring progres: Melacak pekerjaan harian dan material secara real-time
- Studi kasus: Bagaimana mengelola selisih budget vs actual agar proyek tetap untung
- **Solusi digital: Mempermudah kontrol biaya dan progres proyek secara transparan
Mengapa Perbandingan Budget vs Actual Proyek Sangat Krusial bagi Kontraktor
Bagi kontraktor, perbandingan antara Rencana Anggaran Biaya (RAB) awal dengan biaya aktual di lapangan bukan sekadar tugas akuntansi, melainkan alat mitigasi risiko utama yang menentukan kelangsungan profitabilitas proyek. Mengabaikan selisih ini sama artinya dengan berjalan buta dalam mengelola keuangan proyek, yang berpotensi besar menyebabkan cost overrun atau bahkan proyek ‘boncos’.
Mengapa ini sangat krusial?
- Deteksi Dini Pembengkakan Biaya (Cost Overrun): Perbandingan ini memungkinkan kontraktor mendeteksi penyimpangan biaya (variance) sedini mungkin. Jika biaya aktual material atau tenaga kerja sudah jauh melampaui alokasi RAB, tindakan korektif dapat dilakukan sebelum kerugian menjadi masif. Ini adalah fungsi pencegahan, bukan sekadar pelaporan.
- Pengambilan Keputusan Berbasis Data: Data budget vs actual memberikan visibilitas penuh. Kontraktor dapat mengetahui area mana yang paling boros (misalnya, penggunaan material yang tidak efisien) dan area mana yang masih memiliki buffer anggaran. Keputusan selanjutnya (seperti negosiasi ulang harga atau perubahan metode kerja) didasarkan pada data akurat, bukan asumsi.
- Akuntabilitas dan Transparansi: Bagi pemilik proyek, perbandingan ini adalah bukti akuntabilitas. Kontraktor harus mampu menunjukkan bahwa setiap rupiah yang dikeluarkan di lapangan dapat dipertanggungjawabkan dan dibandingkan dengan rencana awal, membangun kepercayaan dan mengurangi potensi sengketa.
Langkah Praktis
Sobat Proyek bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Sobat Proyek bisa dipakai sebagai alat bantu yang lebih rapi. Sistem Kontrol Biaya & Progress Proyek Anti Boncos 🏗️📊 Proyek jalan terus...
Tahapan Akurat: Dari Estimasi RAB Awal hingga Realisasi Biaya di Lapangan
Melakukan perbandingan yang akurat memerlukan proses sistematis yang mencakup seluruh siklus proyek. Proses ini harus melacak data dari tahap perencanaan (estimasi) hingga eksekusi harian (aktual).
Tahapan Kunci Monitoring Biaya:
- Fase Estimasi (RAB): Ini adalah titik awal. RAB harus disusun secara detail, mencakup estimasi biaya material, tenaga kerja, dan peralatan untuk setiap scope pekerjaan. RAB harus bersifat granular (sangat rinci) agar setiap komponen dapat dilacak.
- Fase Pelaksanaan (Pengumpulan Data Aktual): Ini adalah inti dari monitoring. Data yang dikumpulkan di lapangan harus mencakup:
- Penggunaan Material: Jumlah material yang benar-benar terpakai (misalnya, meter kubik beton, jumlah bata).
- Tenaga Kerja: Jam kerja dan jumlah pekerja yang terlibat per hari.
- Progres Fisik: Persentase penyelesaian pekerjaan per milestone (menggunakan metode progress tracking modern).
- Fase Perbandingan dan Analisis (Variance Analysis): Setelah data aktual terkumpul, dilakukan perbandingan sistematis: Actual Cost vs. Budgeted Cost. Selisih (variance) yang muncul harus dianalisis untuk mengidentifikasi akar masalahnya. Apakah karena inefisiensi tenaga kerja, kenaikan harga mendadak, atau perubahan scope yang tidak terencana?
Dengan menguasai tahapan ini, kontraktor dapat mengubah data mentah menjadi wawasan strategis, memastikan proyek tidak hanya selesai, tetapi juga profitabel.
Mengidentifikasi Kebocoran Biaya dan Monitoring Progres Real-Time
Perbandingan antara Rencana Anggaran Biaya (RAB) dan biaya aktual di lapangan bukan sekadar pencatatan akuntansi, melainkan merupakan alat mitigasi risiko utama. Kegagalan dalam memonitor selisih ini secara berkala dapat menyebabkan ‘kebocoran biaya’ (cost leakage) yang signifikan, membuat proyek berisiko cost overrun tanpa disadari.
Area Kritis Kebocoran Biaya yang Sering Terlewat
Kebocoran biaya umumnya terjadi di area yang memerlukan koordinasi tinggi antara sumber daya, material, dan waktu. Kontraktor harus waspada terhadap pola pembengkakan biaya di area berikut:
- Inefisiensi Material: Pembelian material yang melebihi kebutuhan aktual di lapangan akibat perencanaan yang kurang matang atau pemborosan. Ini adalah kebocoran yang paling umum dan seringkali tidak tercatat sebagai waste material.
- Perubahan Scope Tak Terencana (Scope Creep): Permintaan perubahan pekerjaan di tengah jalan tanpa penyesuaian RAB yang formal. Setiap perubahan kecil dapat menumpuk menjadi biaya besar.
- Biaya Tenaga Kerja Tidak Terukur: Pembayaran lembur atau penambahan tenaga kerja yang tidak didasarkan pada progres harian yang terverifikasi. Ini seringkali menjadi area abu-abu dalam pelaporan.
Untuk mencegah hal ini, monitoring harus dilakukan secara real-time, bukan hanya di akhir periode.
Teknik Monitoring Progres Harian dan Material Secara Real-Time
Monitoring progres modern harus melampaui laporan akhir. Tujuannya adalah melacak pekerjaan harian dan material secara akurat terhadap jadwal dan anggaran yang telah ditetapkan. Proses ini memerlukan sistem terpusat yang mengintegrasikan beberapa data krusial:
- Pelacakan Pekerjaan Harian (On-Site Work): Gunakan teknologi seperti drone monitoring atau aplikasi lapangan untuk mendokumentasikan progres fisik harian. Ini memastikan bahwa pekerjaan yang dibayar sesuai dengan persentase penyelesaian yang sebenarnya (Source 1). Laporan ini harus membandingkan actual progress dengan planned progress.
- Manajemen Material Terintegrasi: Setiap material yang masuk ke lokasi harus dicatat dan dihubungkan langsung dengan Bill of Quantity (BoQ) yang dibutuhkan. Dengan sistem ini, manajer proyek dapat melihat secara instan jika ada selisih antara material yang dipesan, yang diterima, dan yang terpakai, sehingga meminimalkan overstock atau waste.
- Verifikasi Sumber Daya: Semua biaya tenaga kerja dan alat berat harus dihubungkan dengan task spesifik yang sedang dikerjakan. Ini memastikan bahwa setiap pengeluaran dapat dipertanggungjawabkan dan dikaitkan langsung dengan progres yang terukur.
Dengan mengadopsi sistem monitoring terpusat, kontraktor dapat memprediksi selisih anggaran (variance) sebelum menjadi masalah besar, memastikan proyek berjalan efisien, dan mencapai hasil yang sesuai standar kualitas dan anggaran.
Studi Kasus: Mengelola Selisih Budget vs Actual Agar Proyek Tetap Untung
Perbandingan antara Rencana Anggaran Biaya (RAB) awal dan biaya aktual di lapangan bukan sekadar laporan akuntansi, melainkan alat mitigasi risiko utama. Kontraktor dan pemilik proyek seringkali terjebak dalam ‘kejutan’ biaya (cost overrun) karena selisih antara yang direncanakan dan yang terealisasi. Mengelola selisih ini secara proaktif adalah kunci untuk memastikan proyek tidak hanya selesai, tetapi juga tetap profitabel.
Pola dan Prioritas dalam Mengelola Selisih Biaya
Ketika selisih (variance) muncul, pola yang harus diidentifikasi adalah: apakah selisih tersebut disebabkan oleh scope creep (perubahan ruang lingkup tak terencana), inefisiensi material, atau kenaikan harga tak terduga? Prioritas utama adalah menghentikan kebocoran biaya (cost leakage) dan mengalokasikan sumber daya yang tersisa secara optimal.
- Identifikasi Akar Masalah: Jangan hanya mencatat selisihnya. Tanyakan: Mengapa biaya ini membengkak? Apakah karena tenaga kerja yang kurang efisien, atau karena material yang dipesan terlambat sehingga harus menggunakan alternatif yang lebih mahal?
- Re-prioritaskan Scope: Jika anggaran tertekan, manajer proyek harus berani melakukan negosiasi ulang atau memprioritaskan fitur yang paling krusial (Minimum Viable Product/MVP) agar proyek tetap mencapai fungsi utamanya.
- Kontrol Material Real-Time: Selisih seringkali muncul dari pemborosan material. Dengan sistem monitoring modern, setiap penggunaan material harus dicatat secara real-time untuk membandingkannya dengan kuantitas yang dianggarkan.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Sobat Proyek cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Solusi Digital: Mempermudah Kontrol Biaya dan Progres Proyek Secara Transparan
Mengelola selisih anggaran secara manual sangat kompleks, melibatkan koordinasi data dari tim lapangan, pembelian material, hingga manajemen linimasa. Di sinilah peran solusi digital menjadi sangat krusial. Sistem manajemen proyek terpusat (seperti Sobat Proyek) mengubah proses yang tadinya rumit menjadi transparan dan terukur.
Bagaimana Solusi Digital Membantu Kontrol Biaya?
Sistem digital tidak hanya mencatat, tetapi juga menganalisis selisih secara otomatis. Ini memungkinkan Anda untuk:
- Visualisasi Selisih: Melihat grafik perbandingan Budget vs Actual secara real-time tanpa harus berada di lokasi. Ini membantu memprediksi potensi cost overrun sebelum terlambat.
- Pelacakan Progres Terintegrasi: Mengaitkan progres pekerjaan harian (misalnya, 50% dinding sudah berdiri) dengan biaya aktual yang dikeluarkan hari itu. Jika progres melambat, sistem akan memberi peringatan dini mengenai potensi keterlambatan anggaran.
- Audit Trail Otomatis: Setiap transaksi, mulai dari permintaan material hingga pembayaran tenaga kerja, tercatat dalam satu platform. Ini menghilangkan risiko manipulasi data dan memastikan akuntabilitas penuh.
Dengan kontrol biaya yang transparan dan terukur, kontraktor dapat mengambil keputusan korektif yang cepat, memastikan proyek berjalan sesuai rencana, dan yang terpenting, tetap mencapai profitabilitas yang ditargetkan.
FAQ
Apa perbedaan utama antara RAB (Rencana Anggaran Biaya) dan biaya aktual di lapangan?
RAB adalah estimasi biaya yang disusun di atas kertas, berdasarkan asumsi harga dan volume kerja di awal proyek. Sementara itu, biaya aktual adalah realisasi pengeluaran yang benar-benar terjadi di lapangan, mencakup pembelian material, upah tenaga kerja, hingga biaya tak terduga. Perbandingan keduanya sangat krusial karena membantu kontraktor mengidentifikasi selisih (variance) dan potensi pembengkakan biaya (cost overrun) sebelum terlambat.
Bagaimana cara paling efektif memonitor progres proyek konstruksi secara real-time?
Cara paling efektif adalah dengan menerapkan sistem monitoring terpusat yang mengintegrasikan data jadwal, penggunaan material, dan pekerjaan harian di lokasi. Monitoring modern tidak hanya mencatat progres fisik, tetapi juga melacaknya terhadap anggaran yang dialokasikan. Penggunaan teknologi seperti drone atau aplikasi manajemen proyek dapat memberikan visibilitas real-time yang akurat, jauh lebih baik daripada laporan manual.
Apa saja area paling umum yang menyebabkan pembengkakan biaya (cost overrun) dalam proyek konstruksi?
Area paling umum adalah perubahan scope pekerjaan yang tidak terencana, inefisiensi penggunaan material (misalnya, pemborosan atau pembelian berlebih), serta biaya tak terduga seperti penyesuaian kondisi tanah atau masalah logistik. Mengontrol biaya harus dilakukan secara sistematis, membandingkan setiap pengeluaran aktual dengan alokasi RAB awal untuk mencegah kebocoran biaya.
Apakah sistem digital dapat menggantikan peran manajer proyek dalam mengontrol biaya?
Tidak. Sistem digital adalah alat bantu yang sangat kuat, tetapi tidak dapat menggantikan peran manajer proyek. Sistem digital berfungsi sebagai pusat data dan pelacak yang meningkatkan akurasi, kecepatan, dan transparansi. Manajer proyek tetap berperan vital dalam pengambilan keputusan strategis, negosiasi, dan mengatasi masalah kompleks di lapangan yang memerlukan penilaian manusia.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Sobat Proyek agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Mengubah Data Menjadi Kontrol Proyek yang Akurat
Menguasai perbandingan budget vs actual bukan sekadar tugas akuntansi, melainkan fondasi utama mitigasi risiko dalam proyek konstruksi. Seperti yang telah kita bahas, mengontrol biaya dan progres secara akurat adalah kunci untuk menghindari risiko ‘boncos’ dan memastikan proyek selesai tepat waktu serta sesuai standar kualitas. Perbandingan sistematis antara RAB awal (estimasi) dengan realisasi biaya di lapangan (aktual) memungkinkan Anda tidak hanya mencatat, tetapi juga memprediksi selisih anggaran dan mengidentifikasi ‘kebocoran biaya’ yang sering terlewatkan.
Inti dari keberhasilan proyek modern adalah kemampuan progress tracking yang terintegrasi. Anda harus mampu memantau pekerjaan di lokasi (on-site work) secara real-time, menghubungkan setiap material yang masuk, setiap jam kerja, hingga progres fisik, dan membandingkannya langsung dengan anggaran yang telah ditetapkan. Ini adalah pergeseran dari sekadar pencatatan menjadi sistem kontrol proaktif.
Untuk mewujudkan kontrol biaya dan progres yang transparan dan terukur, Anda memerlukan sistem yang terpusat. Jangan biarkan kompleksitas koordinasi tim, material, dan linimasa menghambat profitabilitas Anda. Mulailah mengimplementasikan sistem manajemen proyek yang dirancang khusus untuk kontraktor.
Ingin mengontrol biaya dan progres proyek Anda secara anti boncos, mulai dari estimasi hingga pelaporan harian? Dapatkan solusi lengkapnya sekarang juga dengan mengunjungi Sobat Proyek. Kontrol proyek profesional Anda, tanpa pusing boncos!







