
Memilih metode budgeting yang tepat seringkali terasa seperti mencari jarum di tumpukan jerami. Antara 50/30/20, Zero-Based Budgeting, hingga sistem amplop, banyaknya pilihan justru menimbulkan kebingungan: mana yang paling efektif dan yang paling mungkin saya patuhi secara konsisten?
Kenyataannya, tidak ada satu metode budgeting yang sempurna untuk semua orang. Metode terbaik bukanlah yang paling ketat atau paling rumit, melainkan sistem yang paling sesuai dengan gaya hidup, tingkat kedisiplinan, dan tujuan keuangan spesifik Anda. Inti dari perencanaan keuangan yang sukses adalah konsistensi, bukan kesempurnaan.
Artikel ini akan memandu Anda membandingkan mekanisme kerja dari metode-metode populer tersebut. Kami akan membantu Anda memahami kapan harus menggunakan 50/30/20 untuk pemula, kapan Zero-Based Budgeting untuk tujuan spesifik, dan kapan sistem amplop paling efektif, sehingga Anda bisa memilih sistem yang benar-benar akan Anda jalani.
- Memahami dasar-dasar budgeting dan mengapa itu penting
- Perbandingan metode budgeting populer: 50/30/20 vs Zero-Based
- Kapan harus menggunakan metode amplop (Envelope System)?
- Memilih metode budgeting terbaik yang sesuai gaya hidup Anda
- Langkah praktis menerapkan metode budgeting yang dipilih
- Tips menjaga konsistensi dan mengoptimalkan keuangan jangka panjang
Memahami Dasar Budgeting: Bukan Sekadar Angka, Tapi Peta Keuangan Anda
Banyak orang merasa bingung saat mendengar istilah ‘budgeting’. Mereka mungkin berpikir bahwa membuat anggaran berarti hidup dalam pembatasan ketat, atau harus melacak setiap sen yang keluar. Padahal, pada dasarnya, budgeting adalah proses perencanaan alokasi sumber daya finansial Anda. Ini adalah peta jalan yang menunjukkan ke mana uang Anda akan pergi, bukan sekadar mencatat ke mana uang Anda sudah pergi.
Mengapa ini penting? Karena tanpa peta ini, pengeluaran Anda cenderung reaktif—Anda membeli sesuatu karena Anda menginginkannya saat itu juga. Dengan budgeting, Anda menjadi proaktif. Anda mengalokasikan dana untuk tujuan yang lebih besar, seperti dana darurat, investasi, atau liburan impian. Ini mengubah Anda dari sekadar pengguna uang menjadi pengontrol uang.
Perbandingan Metode Populer: 50/30/20 vs Zero-Based Budgeting
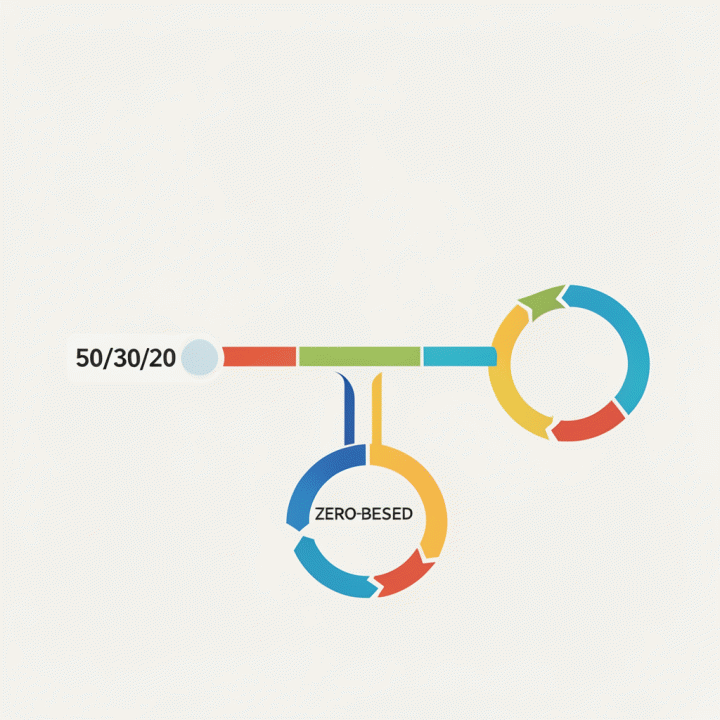
Tidak ada satu metode budgeting yang sempurna; metode terbaik adalah yang paling mungkin Anda patuhi secara konsisten. Dua metode yang paling sering diperdebatkan adalah 50/30/20 dan Zero-Based Budgeting (ZBB). Memahami perbedaan mekanismenya akan membantu Anda memilih sistem yang paling sesuai dengan gaya hidup Anda.
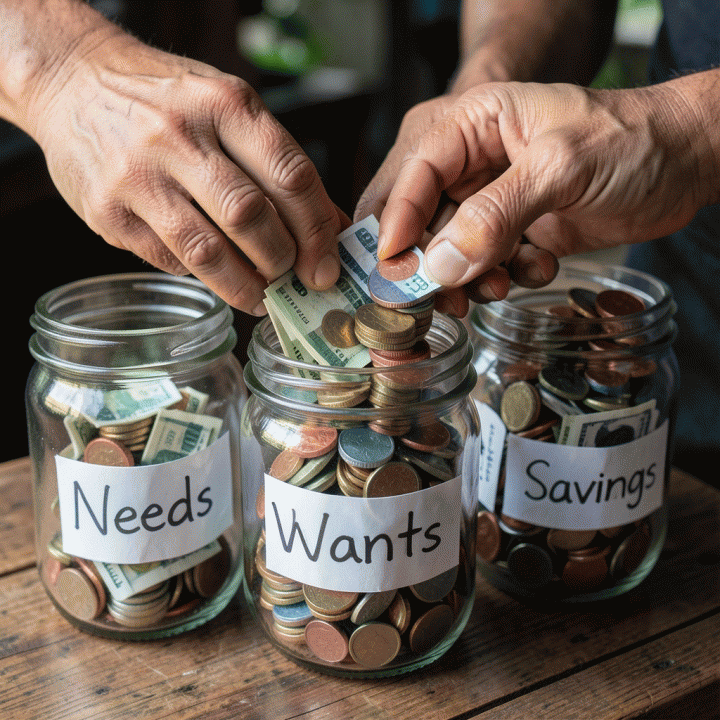
1. Metode 50/30/20 (Sistem Proporsi): Metode ini adalah titik awal yang ideal bagi pemula. Prinsipnya sederhana: 50% pendapatan untuk kebutuhan (Needs), 30% untuk keinginan (Wants), dan 20% untuk tabungan/pelunasan utang (Savings/Debt).
- Kelebihan: Sangat mudah dipahami dan diterapkan secara cepat, memberikan kerangka kerja yang jelas tanpa perlu perhitungan rumit.
- Kekurangan: Kurang fleksibel. Jika kebutuhan Anda (misalnya, biaya hidup di kota besar) melebihi 50%, metode ini akan terasa menekan.
2. Zero-Based Budgeting (ZBB) (Sistem Nol): ZBB adalah pendekatan yang lebih detail dan menuntut ketelitian tinggi. Prinsipnya adalah memberikan tugas kepada setiap rupiah yang Anda hasilkan, sehingga total pendapatan dikurangi total pengeluaran harus sama dengan nol (Income - Expenses = 0).
- Cara Kerja: Anda harus mengalokasikan dana untuk setiap kategori, termasuk ‘dana yang tidak terduga’ atau ‘dana hiburan’, hingga tidak ada uang yang ‘menganggur’. Ini memastikan setiap rupiah memiliki tujuan.
- Kelebihan: Memberikan kontrol finansial maksimal dan sangat efektif untuk mencapai tujuan spesifik (misalnya, menabung untuk uang muka rumah).
- Kekurangan: Membutuhkan waktu, analisis mendalam, dan kedisiplinan tinggi untuk melacak setiap pengeluaran, sehingga bisa terasa melelahkan bagi pemula.
Kesimpulan Pemilihan Metode: Jika Anda baru memulai dan membutuhkan panduan cepat, 50/30/20 adalah pilihan yang bagus. Namun, jika Anda sudah memiliki dasar keuangan yang kuat, memiliki tujuan besar yang spesifik, dan siap dengan pelacakan detail, Zero-Based Budgeting akan memberikan tingkat kontrol yang jauh lebih tinggi. Ingat, kunci keberhasilan budgeting adalah konsistensi, bukan kesempurnaan metode.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Kapan Harus Menggunakan Metode Amplop (Envelope System)?
Setelah memahami kerangka kerja umum seperti 50/30/20 dan Zero-Based Budgeting, penting untuk mengetahui kapan metode yang lebih fisik dan taktis seperti Envelope System (Sistem Amplop) akan menjadi pilihan terbaik. Metode ini adalah pendekatan yang sangat visual dan sangat efektif untuk mengendalikan pengeluaran kategori tertentu, terutama bagi mereka yang kesulitan secara mental dalam melacak setiap transaksi.
Mengapa Envelope System Cocok untuk Pengendalian Pengeluaran Harian
Prinsip dasar Envelope System adalah alokasi uang tunai fisik (atau virtual) ke dalam kategori spesifik, dan ketika uang di amplop itu habis, maka pengeluaran untuk kategori tersebut harus berhenti. Mekanisme ini menciptakan batas fisik yang sangat kuat, yang secara psikologis lebih sulit dilanggar dibandingkan sekadar melihat angka di aplikasi.
Kondisi Ideal Penggunaan:
- Pengendalian Pengeluaran Impulsif: Jika Anda cenderung membeli barang karena dorongan hati (misalnya, kopi mahal, jajan, atau belanja online mendadak), sistem amplop memaksa Anda untuk berpikir dua kali karena Anda harus secara fisik mengambil uang dari ‘dana’ yang sudah dialokasikan.
- Mengelola Pengeluaran Tunai: Metode ini sangat optimal untuk pengeluaran yang mayoritas dilakukan secara tunai (misalnya, pasar tradisional, warung makan, atau transportasi harian). Ini menghilangkan risiko overspending karena Anda hanya bisa menghabiskan apa yang ada di amplop.
- Fokus pada Kategori Terbatas: Jika masalah keuangan Anda hanya terpusat pada satu atau dua area (misalnya, biaya hiburan atau makan di luar), menerapkan sistem amplop hanya pada kategori tersebut dapat memberikan dampak pengendalian yang cepat dan terukur.
Trade-off dan Kapan Harus Berpindah Metode
Meskipun sangat kuat dalam pengendalian, Envelope System memiliki keterbatasan yang perlu dipertimbangkan:
- Keterbatasan Digital: Metode ini kurang fleksibel untuk transaksi digital atau online yang tidak melibatkan uang tunai fisik. Jika sebagian besar pengeluaran Anda melalui kartu debit/kredit, Anda perlu mengadaptasinya menjadi ‘amplop digital’ (mengalokasikan dana virtual di aplikasi).
- Membutuhkan Disiplin Fisik: Keberhasilan metode ini sangat bergantung pada kedisiplinan untuk tidak ‘meminjam’ dari amplop lain. Jika Anda sering melanggar batas fisik ini, metode ini mungkin terasa terlalu restriktif.
Kesimpulan Pemilihan Metode:
Gunakan Envelope System jika Anda adalah seorang pemula dalam budgeting, atau jika Anda memiliki masalah spesifik dalam mengontrol pengeluaran harian yang bersifat impulsif dan sering menggunakan uang tunai. Jika Anda sudah mahir dalam pelacakan digital dan membutuhkan pandangan makro (gambaran besar) alokasi dana, pertimbangkan untuk beralih ke Zero-Based Budgeting yang lebih komprehensif.
Langkah Praktis Menerapkan Metode Budgeting yang Dipilih
Setelah Anda berhasil memilih metode budgeting yang paling sesuai—apakah itu 50/30/20 untuk pemula, Zero-Based Budgeting untuk tujuan spesifik, atau Envelope System untuk kontrol pengeluaran harian—langkah selanjutnya adalah implementasi. Ingat, proses budgeting adalah tentang membuat rencana alokasi sumber daya finansial, bukan sekadar mengikuti aturan kaku. Konsistensi adalah kunci, dan ini membutuhkan pendekatan bertahap.
1. Tahap Implementasi: Mengubah Rencana Menjadi Aksi
Langkah pertama yang paling krusial adalah membuat sistem pelacakan yang mudah diakses. Jangan biarkan metode yang sempurna gagal karena sistem pelacakannya rumit. Berikut adalah langkah praktis yang harus Anda lakukan:
- Audit Keuangan Awal: Kumpulkan data pengeluaran Anda selama 1-2 bulan terakhir. Ini bukan untuk menghakimi, melainkan untuk memahami pola pengeluaran Anda yang sebenarnya (misalnya, apakah Anda sering menghabiskan terlalu banyak untuk makan di luar?). Data ini menjadi fondasi untuk alokasi dana yang realistis.
- Alokasi Dana (The Plan): Terapkan metode yang dipilih pada data tersebut. Misalnya, jika Anda menggunakan Zero-Based Budgeting, pastikan setiap rupiah pemasukan Anda dialokasikan ke kategori tertentu (kebutuhan, keinginan, tabungan) hingga saldo akhir adalah nol. Jika menggunakan 50/30/20, pastikan alokasi 50% untuk kebutuhan pokok sudah tercover.
- Pilih Alat yang Tepat: Gunakan alat yang paling mungkin Anda patuhi. Bagi sebagian orang, spreadsheet atau aplikasi digital (seperti template perencanaan keuangan) lebih efektif. Bagi yang lain, sistem fisik seperti amplop (Envelope System) memberikan kepuasan visual yang membantu kontrol.
2. Tips Menjaga Konsistensi dan Optimalisasi Jangka Panjang
Tantangan terbesar dalam budgeting bukanlah memilih metode, melainkan mempertahankannya. Untuk memastikan keberhasilan jangka panjang, ubah pola pikir Anda dari ‘membatasi’ menjadi ‘mengoptimalkan’.
- Jadwalkan Tinjauan Keuangan Mingguan: Jangan menunggu akhir bulan untuk mengevaluasi. Luangkan 15-30 menit setiap minggu untuk meninjau pengeluaran Anda. Bandingkan pengeluaran aktual dengan anggaran yang direncanakan. Jika ada deviasi, segera identifikasi penyebabnya dan lakukan penyesuaian kecil. Ini mencegah masalah kecil menjadi krisis finansial.
- Terapkan Prinsip Trade-Off: Keuangan pribadi selalu melibatkan trade-off. Jika Anda ingin meningkatkan tabungan (tujuan jangka panjang), Anda mungkin harus mengurangi pengeluaran non-esensial (keinginan) bulan ini. Akui bahwa setiap keputusan finansial adalah pertukaran nilai, dan ini adalah bagian dari proses optimasi.
- Review dan Adaptasi Periodik: Kehidupan Anda akan berubah—gaji naik, kebutuhan bertambah, atau tujuan berubah. Jangan takut untuk merevisi metode budgeting Anda. Jika 50/30/20 terasa terlalu longgar setelah setahun, pertimbangkan untuk beralih ke Zero-Based Budgeting yang lebih ketat. Metode terbaik adalah metode yang berevolusi bersama Anda.
FAQ
Apa perbedaan utama antara Zero-Based Budgeting dan 50/30/20?
Perbedaan utamanya terletak pada tingkat detail dan fleksibilitas. Metode 50/30/20 adalah panduan alokasi kasar (50% kebutuhan, 30% keinginan, 20% tabungan/utang) yang sangat mudah diikuti pemula. Sementara itu, Zero-Based Budgeting (ZBB) jauh lebih detail; ia mengharuskan Anda memberikan tugas kepada setiap rupiah yang Anda miliki, memastikan setiap pemasukan dialokasikan untuk tujuan spesifik (pengeluaran, tabungan, atau investasi) hingga saldo akhir adalah nol. ZBB cocok untuk mereka yang ingin kontrol finansial maksimal.
Apakah metode budgeting harus selalu melibatkan pelacakan setiap pengeluaran (tracking every penny)?
Tidak harus. Meskipun pelacakan setiap pengeluaran (tracking every penny) adalah ciri khas dari metode yang sangat ketat seperti Zero-Based Budgeting, namun ini bukanlah syarat mutlak. Metode yang lebih sederhana, seperti 50/30/20, berfokus pada alokasi persentase besar, sehingga mengurangi beban pelacakan harian yang detail. Kuncinya adalah memilih metode yang realistis dan berkelanjutan untuk Anda.
Untuk pemula, metode budgeting mana yang paling mudah untuk dimulai?
Secara umum, metode 50/30/20 adalah titik awal terbaik bagi pemula. Aturannya sederhana dan mudah dipahami: bagi penghasilan Anda menjadi tiga kategori besar. Ini memberikan kerangka kerja yang kuat tanpa menuntut ketelitian pelacakan yang berlebihan di awal. Setelah Anda merasa nyaman dengan alokasi persentase ini, Anda bisa beralih ke metode yang lebih ketat seperti ZBB.
Bagaimana cara memastikan saya tetap konsisten menggunakan metode budgeting yang sudah saya pilih?
Konsistensi datang dari sistem yang tepat dan penyesuaian. Pertama, jangan terlalu keras pada diri sendiri; anggap budgeting sebagai eksperimen. Kedua, buatlah sistem yang mudah diakses (misalnya, menggunakan template digital seperti Personal Budgeting Planner). Ketiga, lakukan tinjauan bulanan (review) untuk melihat apa yang berhasil dan apa yang perlu disesuaikan. Ingat, metode terbaik adalah metode yang paling mungkin Anda patuhi secara konsisten.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Metode Terbaik Adalah Metode yang Konsisten Anda Gunakan
Setelah membandingkan secara mendalam antara 50/30/20, Zero-Based Budgeting, hingga sistem amplop, satu kesimpulan penting yang harus Anda pegang teguh adalah: tidak ada satu metode budgeting yang sempurna untuk semua orang. Kebingungan Anda dalam memilih metode adalah hal yang wajar, karena setiap sistem dirancang untuk kebutuhan dan tingkat kedisiplinan yang berbeda.
Inti dari pengelolaan keuangan yang sukses bukanlah mengikuti aturan kaku, melainkan menemukan sistem yang paling mungkin Anda patuhi secara konsisten. Jika Anda adalah pemula yang membutuhkan panduan sederhana, 50/30/20 mungkin adalah titik awal yang ideal. Namun, jika Anda memiliki tujuan finansial yang sangat spesifik dan membutuhkan kontrol maksimal, Zero-Based Budgeting akan memberikan kedalaman alokasi dana yang Anda butuhkan.
Ingat, proses budgeting adalah tentang membuat rencana alokasi sumber daya finansial, bukan sekadar mengikuti formula. Setelah Anda memilih metode yang paling sesuai dengan gaya hidup dan tingkat kedisiplinan Anda, langkah selanjutnya adalah implementasi yang terstruktur.
Untuk membantu Anda bertransisi dari teori ke praktik dengan mulus, kami telah menyiapkan Personal Budgeting Planner Template yang dirancang khusus untuk membantu Anda mengatur, mengontrol, dan mengoptimalkan seluruh aspek keuangan pribadi Anda. Dengan alat bantu ini, Anda bisa fokus pada konsistensi tanpa harus pusing memikirkan struktur pelacakan dana.
Siap mengambil langkah nyata menuju kebebasan finansial? Dapatkan Budget Rapi sekarang juga dan mulai atur keuangan Anda hari ini! Klik di sini untuk memulai perencanaan keuangan Anda







