
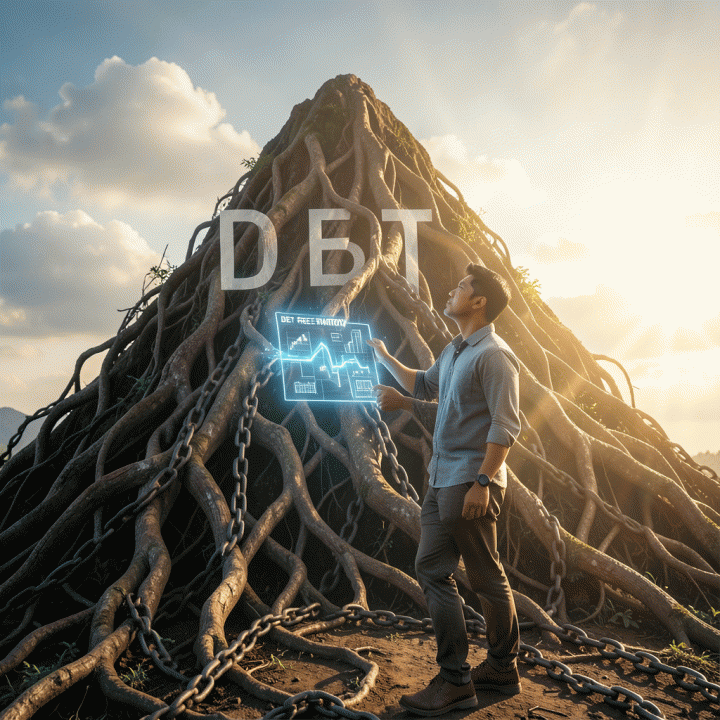
Beban utang yang menumpuk seringkali terasa seperti tembok raksasa yang menghalangi setiap langkah menuju stabilitas finansial. Anda mungkin merasa kewalahan, tidak tahu harus mulai dari mana, dan frustrasi karena melihat uang yang seharusnya bisa digunakan untuk tujuan lain malah habis untuk membayar bunga. Padahal, utang bukan hanya masalah angka di rekening bank; ia adalah penghambat produktivitas finansial dan mental yang signifikan.
Memahami akar masalah ini adalah langkah pertama. Utang konsumtif, misalnya, tidak hanya menguras arus kas harian Anda, tetapi juga menciptakan stres kronis yang secara tidak langsung menurunkan fokus dan kemampuan Anda untuk merencanakan masa depan. Untuk keluar dari jeratan ini, Anda memerlukan peta jalan yang terstruktur, bukan sekadar saran umum.
Artikel ini dirancang sebagai panduan langkah demi langkah yang akan memberikan Anda kendali penuh atas keuangan pribadi. Kami akan memandu Anda merancang strategi bebas utang yang efektif, mulai dari memahami jenis utang, memilih metode pelunasan yang teruji, hingga membangun fondasi keuangan anti-utang secara bertahap.
- Mengapa utang menghambat produktivitas finansial
- Memahami jenis utang dan dampaknya pada arus kas
- Metode pembayaran utang paling efektif untuk pemula
- Membangun fondasi keuangan anti-utang secara bertahap
- Tips meningkatkan pendapatan untuk mempercepat pelunasan utang
- Merencanakan hidup bebas utang jangka panjang
Mengapa Utang Menghambat Produktivitas Finansial Anda
Beban utang seringkali dipandang hanya sebagai masalah angka di laporan keuangan. Padahal, dampaknya jauh lebih luas, menghambat produktivitas finansial dan mental Anda secara signifikan. Utang bukan hanya biaya, melainkan sebuah penguras energi yang membatasi kemampuan Anda untuk fokus pada pertumbuhan dan perencanaan masa depan.
1. Hambatan Psikologis dan Mental:
Stres finansial akibat utang menumpuk adalah salah satu penghambat produktivitas terbesar. Kecemasan terus-menerus mengenai tanggal jatuh tempo, bunga yang terus berjalan, dan ketidakpastian pembayaran akan menguras fokus mental Anda. Kondisi ini dapat menyebabkan:
- Penurunan Konsentrasi: Sulit berkonsentrasi pada pekerjaan atau pengembangan diri karena pikiran selalu terdistraksi oleh masalah utang.
- Pengambilan Keputusan Buruk: Dalam kondisi stres, kita cenderung membuat keputusan finansial yang impulsif atau menunda tindakan penting (prokrastinasi keuangan).
2. Pengurasan Arus Kas (Cash Flow):
Secara praktis, utang menghambat produktivitas karena memaksa sebagian besar pendapatan Anda hanya untuk membayar bunga dan cicilan minimum. Ini menciptakan siklus ‘hidup untuk membayar utang’ (debt cycle). Alih-alih menggunakan uang untuk investasi, pengembangan keterampilan, atau dana darurat, dana tersebut terpaksa dialokasikan untuk kewajiban utang. Akibatnya, kemampuan Anda untuk membangun fondasi keuangan yang kokoh menjadi sangat lambat.
Langkah Praktis
Strategi Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Strategi Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Jangan biarkan beban utang membuat Anda merasa seperti mendaki gunung curam.
Memahami Jenis Utang dan Dampaknya pada Arus Kas
Tidak semua utang diciptakan sama. Memahami jenis utang adalah langkah krusial untuk menentukan prioritas pelunasan. Secara umum, utang dapat diklasifikasikan menjadi dua kategori utama:
- Utang Konsumtif (Bad Debt): Ini adalah utang yang digunakan untuk membeli barang atau gaya hidup yang nilainya menurun (depresiasi) dan tidak menghasilkan pendapatan. Contohnya termasuk cicilan gadget terbaru, pakaian berlebihan, atau liburan mewah yang dibiayai utang. Dampaknya pada arus kas sangat negatif karena tidak ada return yang dihasilkan, hanya beban bunga dan cicilan.
- Utang Produktif (Good Debt): Ini adalah utang yang digunakan untuk investasi yang berpotensi meningkatkan pendapatan atau nilai aset Anda di masa depan. Contohnya termasuk KPR untuk tempat tinggal yang stabil, atau pinjaman modal usaha untuk memulai bisnis. Meskipun tetap harus dikelola, utang ini memiliki potensi untuk menghasilkan return yang lebih besar daripada biaya bunganya.
Prioritas Aksi:
Fokus utama dalam strategi bebas utang adalah meminimalkan dan menghilangkan utang konsumtif terlebih dahulu. Dengan membedakan kedua jenis utang ini, Anda dapat mengalokasikan sumber daya finansial Anda secara lebih strategis, memastikan setiap rupiah yang Anda bayarkan untuk utang benar-benar berkontribusi pada kebebasan finansial Anda.
Metode Pembayaran Utang Paling Efektif untuk Pemula
Beban utang seringkali terasa seperti labirin tanpa ujung. Bagi pemula, memilih metode pelunasan yang tepat adalah kunci untuk menjaga motivasi dan memastikan kemajuan yang terukur. Dua metode yang paling terbukti efektif dan mudah diterapkan adalah Debt Snowball dan Debt Avalanche. Memahami perbedaan keduanya akan membantu Anda memilih strategi yang paling sesuai dengan psikologi dan kondisi keuangan Anda.
1. Debt Snowball: Kekuatan Psikologis Pelunasan
Metode Snowball, yang dipopulerkan oleh Dave Ramsey, berfokus pada pelunasan utang terkecil terlebih dahulu, terlepas dari suku bunganya. Prinsipnya adalah membangun momentum kemenangan kecil secara cepat. Anda akan mengalokasikan dana ekstra untuk melunasi utang terkecil, sambil tetap membayar minimum pada utang lainnya. Setelah utang terkecil lunas, dana yang tadinya digunakan untuk membayar utang tersebut akan ‘digulirkan’ (snowball) ke utang berikutnya.
- Kelebihan: Memberikan dorongan psikologis yang sangat kuat. Melihat utang hilang satu per satu memberikan rasa pencapaian yang menjaga konsistensi. Ideal bagi mereka yang mudah kehilangan motivasi.
- Kekurangan: Secara matematis, metode ini mungkin memerlukan pembayaran bunga total yang lebih besar dibandingkan metode lain.
2. Debt Avalanche: Pendekatan Matematis Terbaik
Sebaliknya, metode Avalanche berfokus pada pelunasan utang dengan suku bunga tertinggi terlebih dahulu. Anda akan menyerang utang dengan bunga paling mahal, sambil membayar minimum pada utang lainnya. Setelah utang bunga tertinggi lunas, dana tersebut digulirkan ke utang bunga tertinggi berikutnya.
- Kelebihan: Secara matematis, ini adalah metode yang paling efisien. Anda akan membayar total bunga paling sedikit, sehingga mempercepat kebebasan finansial secara finansial.
- Kekurangan: Karena utang bunga tertinggi mungkin adalah utang terbesar, proses pelunasannya bisa terasa sangat panjang, yang berpotensi menurunkan motivasi di awal.
Mana yang Terbaik untuk Pemula?
Tidak ada jawaban tunggal yang benar. Jika Anda adalah tipe orang yang membutuhkan quick wins dan dorongan mental untuk tetap disiplin, Snowball adalah pilihan terbaik. Namun, jika Anda adalah pribadi yang sangat disiplin, berorientasi pada angka, dan ingin menghemat uang semaksimal mungkin, Avalanche adalah pilihan yang lebih unggul secara finansial.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Strategi Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Akselerasi Pelunasan Utang: Meningkatkan Pendapatan dan Merencanakan Masa Depan
Setelah memahami fondasi keuangan dan memilih metode pelunasan utang yang tepat (seperti Snowball atau Avalanche), langkah selanjutnya adalah mempercepat proses tersebut. Pelunasan utang bukan hanya tentang memotong pengeluaran, tetapi juga tentang meningkatkan daya tembak finansial Anda secara keseluruhan. Ini adalah siklus berkelanjutan: Pendapatan $\uparrow$ $\rightarrow$ Pelunasan Utang $\downarrow$ $\rightarrow$ Kebebasan Finansial $\uparrow$.
Strategi Meningkatkan Pendapatan untuk Mempercepat Pelunasan Utang
Salah satu cara paling efektif untuk mempercepat pelunasan utang adalah dengan meningkatkan arus kas masuk (cash inflow). Pendapatan tambahan ini harus dialokasikan 100% untuk membayar utang, bukan untuk gaya hidup. Berikut adalah beberapa strategi yang realistis dan terukur:
- Monetisasi Keahlian (Side Hustle): Identifikasi keahlian yang sudah Anda miliki (menulis, desain, konsultasi, mengajar) dan tawarkan jasa tersebut secara freelance. Ini adalah sumber pendapatan yang paling cepat diakses karena modalnya adalah waktu dan pengetahuan Anda.
- Optimalisasi Aset: Jual barang-barang yang tidak terpakai (pakaian, gadget, perabotan). Pendapatan dari penjualan ini harus langsung dimasukkan ke dana pelunasan utang.
- Peningkatan Keterampilan (Upskilling): Investasikan waktu untuk mempelajari keterampilan yang memiliki permintaan tinggi di pasar kerja (misalnya, analisis data, digital marketing). Peningkatan skill ini adalah investasi jangka panjang yang akan meningkatkan gaji utama Anda.
Merancang Hidup Bebas Utang Jangka Panjang
Kebebasan finansial sejati melampaui sekadar tidak memiliki utang. Ini adalah kondisi di mana pendapatan pasif Anda mampu menutupi biaya hidup Anda. Untuk mencapai ini, Anda harus membangun fondasi anti-utang yang kokoh:
- Dana Darurat Anti-Utang: Sebelum melangkah lebih jauh, pastikan Anda memiliki dana darurat minimal 3-6 bulan biaya hidup. Dana ini berfungsi sebagai bantalan agar Anda tidak terpaksa berutang saat terjadi krisis (misalnya, kehilangan pekerjaan).
- Anggaran Anti-Inflasi: Buat anggaran yang tidak hanya mencatat pengeluaran, tetapi juga memprediksi kenaikan biaya hidup di masa depan. Prioritaskan alokasi dana untuk investasi dan dana pensiun, bukan hanya untuk membayar utang.
- Diversifikasi Sumber Penghasilan: Jangan hanya bergantung pada satu sumber gaji. Dengan memiliki beberapa aliran pendapatan (gaji utama + side hustle + investasi), Anda mengurangi risiko finansial dan mempercepat transisi menuju kemandirian finansial.
Dengan mengintegrasikan peningkatan pendapatan dan perencanaan jangka panjang ini, Anda tidak hanya melunasi utang, tetapi juga membangun kekayaan yang akan menopang hidup Anda setelah beban utang benar-benar hilang.
FAQ
Apa perbedaan antara utang produktif dan utang konsumtif?
Utang produktif adalah pinjaman yang digunakan untuk investasi yang berpotensi menghasilkan pendapatan atau aset (contoh: modal usaha, pendidikan). Sementara itu, utang konsumtif adalah pinjaman untuk kebutuhan sehari-hari yang tidak menghasilkan nilai tambah (contoh: membeli gadget terbaru, liburan). Fokus utama pelunasan harus selalu pada utang konsumtif terlebih dahulu.
Metode pembayaran utang mana yang paling cepat dan paling psikologis untuk pemula?
Untuk pemula, metode Debt Snowball (melunasi utang terkecil dulu) seringkali lebih efektif secara psikologis karena memberikan kemenangan cepat dan motivasi. Namun, jika Anda disiplin dan fokus pada angka, metode Debt Avalanche (melunasi utang dengan bunga tertinggi dulu) secara matematis lebih cepat dan hemat biaya.
Berapa dana darurat minimum yang harus dimiliki sebelum memulai strategi bebas utang?
Idealnya, dana darurat minimum adalah 3 hingga 6 kali pengeluaran bulanan Anda. Sebelum fokus melunasi utang, pastikan Anda memiliki dana darurat mini (setara 1 bulan biaya hidup) untuk menutupi kebutuhan mendesak agar tidak terpaksa berutang lagi.
Bagaimana cara meningkatkan pendapatan secara signifikan untuk mempercepat pelunasan utang?
Cara paling efektif adalah dengan mengidentifikasi skill yang Anda miliki dan mengubahnya menjadi sumber penghasilan sampingan (side hustle). Fokus pada pekerjaan berbasis keahlian (freelancing) atau menjual aset yang tidak terpakai. Alokasikan 100% dari pendapatan tambahan ini untuk pelunasan utang.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Strategi Bebas Utang agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Mengambil Kendali Menuju Kebebasan Finansial
Perjalanan menuju kebebasan dari jeratan utang memang terasa berat dan membingungkan. Namun, setelah memahami bahwa utang bukan hanya masalah angka, melainkan penghambat produktivitas finansial dan mental, Anda kini memiliki peta jalan yang jelas. Ingatlah, fondasi kebebasan finansial yang kokoh tidak hanya dibangun dari menabung, tetapi dari membangun sistem keuangan anti-utang yang terstruktur.
Dari seluruh pembahasan ini, insight paling penting yang harus Anda pegang adalah: Keberhasilan bebas utang adalah siklus berkelanjutan yang menuntut tiga pilar aksi simultan: disiplin pelunasan utang, peningkatan pendapatan yang terukur, dan pembangunan fondasi darurat yang kuat. Jangan hanya fokus pada pelunasan utang, tetapi juga pada peningkatan kapasitas finansial Anda secara keseluruhan.
Anda sudah tahu langkah-langkahnya. Kini saatnya bertindak. Jika Anda merasa kewalahan dengan kompleksitas strategi ini, atau ingin panduan yang lebih terperinci dan teruji untuk setiap langkahnya, kami telah merangkumnya dalam sebuah panduan komprehensif.
Jangan biarkan keraguan menahan Anda. Ambil langkah pertama yang paling pasti hari ini. Dapatkan panduan lengkap Strategi Bebas Utang kami sekarang juga, dan mulailah membangun masa depan finansial yang benar-benar Anda kendalikan.







