
Memasuki periode baru, seperti Juni 2026, seringkali membuat kita merasa kewalahan. Produktivitas sejati bukan lagi sekadar tentang bekerja keras (hustle), melainkan tentang membangun sistem yang berkelanjutan, baik dalam rutinitas harian maupun pengelolaan keuangan keluarga. Banyak orang kesulitan menyelaraskan antara tujuan pengembangan diri (waktu) dengan stabilitas finansial (uang). Padahal, kedua aspek ini harus berjalan beriringan. Perencanaan komprehensif adalah kuncinya.
Mengelola keuangan keluarga yang stabil memerlukan lebih dari sekadar mencatat pengeluaran. Anda perlu melakukan analisis arus kas yang mendalam dan menyusun anggaran yang realistis, bukan hanya reaktif. Sementara itu, dalam konteks produktivitas, fokus harus beralih dari daftar tugas yang panjang menjadi penumpukan kebiasaan kecil (Habit Stack) yang mudah dipertahankan. Dengan menggabungkan kedua strategi ini, Anda dapat mencapai keseimbangan hidup yang optimal.
Artikel ini akan memandu Anda menyusun rencana produktivitas yang terstruktur dan sistematis, sekaligus memberikan panduan praktis untuk mengelola keuangan keluarga secara komprehensif. Anda akan belajar bagaimana mengintegrasikan tujuan finansial ke dalam rutinitas harian, memastikan setiap langkah yang diambil mendukung tujuan jangka panjang Anda.
- Mengapa Perencanaan Komprehensif Penting?
- Menganalisis Arus Kas dan Pengeluaran Rutin
- Strategi Membuat Anggaran yang Realistis
- Mengidentifikasi Potensi Penghematan dan Dana Darurat
- Membuat Sistem Pelacakan Keuangan yang Terstruktur
Mengapa Perencanaan Keuangan Keluarga Penting di Awal Periode Baru
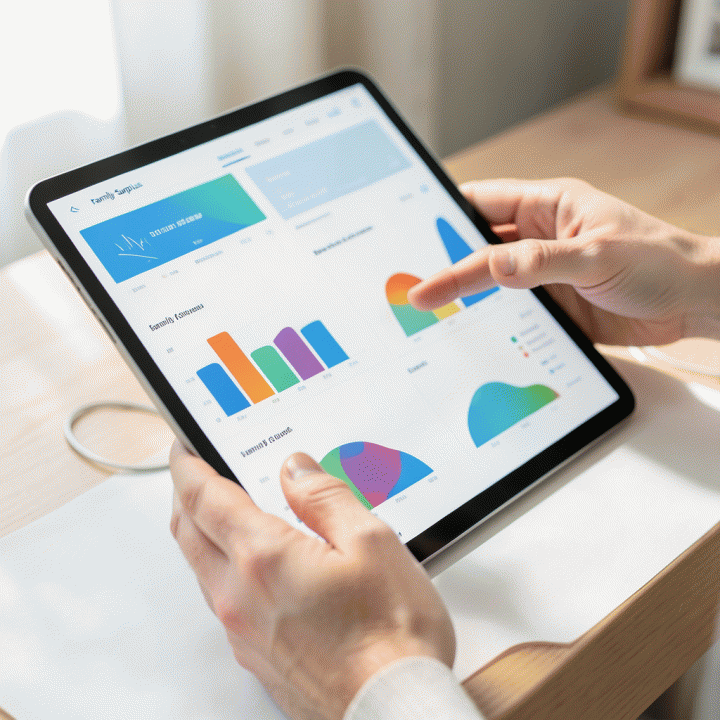
Memasuki periode baru, seperti Juni 2026, seringkali kita fokus pada perencanaan produktivitas waktu—menyusun jadwal, menetapkan kebiasaan baru, atau mengatur to-do list yang ambisius. Namun, produktivitas sejati tidak hanya tentang manajemen waktu, melainkan juga manajemen sumber daya yang paling krusial: keuangan. Mengabaikan perencanaan keuangan di awal periode baru dapat menciptakan ketidakseimbangan yang membuat kita merasa kewalahan, sama seperti kelelahan setelah hustle yang berlebihan.
Perencanaan keuangan keluarga yang komprehensif berfungsi sebagai fondasi stabilitas, memungkinkan Anda fokus pada tujuan produktivitas tanpa dibayangi kekhawatiran finansial. Ini adalah pergeseran pola pikir dari sekadar ‘mencatat pengeluaran’ menjadi ‘mengalokasikan dana untuk tujuan’.
Mengapa ini sangat penting di awal periode baru?
- Membangun Momentum Positif: Dengan mengetahui posisi keuangan Anda di awal bulan, Anda dapat menetapkan tujuan finansial yang realistis (misalnya, menabung untuk dana darurat atau investasi). Ini memberikan rasa kontrol dan momentum positif, sama seperti memulai rutinitas baru dengan semangat maksimal.
- Mengidentifikasi Risiko Dini: Analisis di awal periode memungkinkan Anda mendeteksi potensi kebocoran dana atau pengeluaran tak terduga sebelum dana tersebut benar-benar habis. Ini adalah bentuk ‘audit’ finansial yang proaktif.
- Menyelaraskan Tujuan: Keuangan harus menjadi bagian dari sistem produktivitas Anda. Jika tujuan produktif Anda adalah mengambil kursus mahal, Anda harus memastikan anggaran bulanan Anda mendukung alokasi dana tersebut.
Langkah Praktis
Family Surplus bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Family Surplus bisa dipakai sebagai alat bantu yang lebih rapi. Family Surplus adalah template spreadsheet komprehensif yang dirancang untuk membantu Anda mengelola keuangan keluarga dengan mudah dan terstruktur.
Menganalisis Arus Kas dan Pengeluaran Rutin Bulanan
Langkah pertama dalam perencanaan keuangan yang efektif adalah melakukan audit mendalam terhadap arus kas dan pengeluaran rutin. Banyak orang hanya mencatat apa yang sudah terjadi, padahal yang dibutuhkan adalah analisis prediktif untuk membuat anggaran yang berkelanjutan.
Apa yang harus dianalisis?
- Arus Kas (Cash Flow): Ini adalah gambaran pergerakan uang masuk (pendapatan) dan uang keluar (pengeluaran) selama periode tertentu. Analisis ini harus dilakukan secara menyeluruh, mencakup semua sumber pendapatan dan semua pos pengeluaran, termasuk yang bersifat tidak teratur.
- Pengeluaran Rutin (Fixed & Variable Costs): Identifikasi biaya tetap (sewa rumah, cicilan, langganan bulanan) dan biaya variabel (makan, transportasi, hiburan). Pengeluaran rutin adalah pola yang harus dipahami karena ia membentuk ‘kerangka’ anggaran Anda.
Tips Analisis Data:
- Pisahkan Kebutuhan vs. Keinginan: Bedakan secara tegas antara biaya hidup esensial (kebutuhan) dan pengeluaran yang bersifat meningkatkan kualitas hidup (keinginan). Ini adalah titik trade-off utama dalam membuat anggaran yang realistis.
- Lacak Selama 30 Hari: Untuk mendapatkan data yang akurat, catat setiap rupiah yang keluar selama satu bulan penuh. Data ini akan menjadi basis untuk membuat anggaran yang tidak hanya ‘diinginkan’, tetapi juga ‘berbasis data’.
Dengan memahami pola arus kas dan pengeluaran rutin ini, Anda dapat mulai menyusun anggaran yang tidak hanya bertahan, tetapi juga mendukung pencapaian tujuan produktif jangka panjang Anda.
Strategi Membuat Anggaran yang Realistis dan Berkelanjutan
Dalam konteks perencanaan produktivitas komprehensif, mengelola keuangan keluarga tidak boleh hanya dilihat sebagai pencatatan pengeluaran, melainkan sebagai bagian integral dari membangun kebiasaan berkelanjutan. Anggaran yang realistis adalah anggaran yang mengakui fluktuasi hidup dan tidak hanya berfokus pada pemotongan biaya secara drastis, melainkan pada alokasi dana berdasarkan prioritas tujuan jangka panjang.
1. Mengubah Anggaran dari Pembatasan menjadi Alokasi Tujuan
Kesalahan umum dalam pengelolaan keuangan adalah memperlakukan anggaran sebagai daftar larangan. Sebaliknya, anggaplah anggaran sebagai peta jalan yang mengalokasikan setiap rupiah untuk mencapai tujuan produktif—baik itu dana darurat, investasi pendidikan, atau bahkan waktu istirahat yang berkualitas. Untuk mencapai keberlanjutan, Anda harus beralih dari pola spending-based (berdasarkan pengeluaran) menjadi pola goal-based (berdasarkan tujuan).
- Prioritaskan Kebutuhan Inti (Needs): Identifikasi pengeluaran wajib (sewa, makanan, cicilan) yang harus dipenuhi terlebih dahulu. Ini adalah fondasi stabilitas keuangan Anda.
- Alokasikan untuk Tujuan (Wants/Goals): Setelah kebutuhan terpenuhi, alokasikan dana untuk tujuan yang mendukung produktivitas Anda (misalnya, kursus upskilling, biaya kesehatan, atau dana liburan keluarga). Ini memastikan bahwa tujuan hidup Anda didukung oleh keuangan.
- Gunakan Prinsip ‘Bayar Diri Sendiri Dulu’: Sebelum mencatat pengeluaran apa pun, alokasikan dana untuk tabungan dan investasi. Ini adalah kebiasaan finansial yang paling penting untuk membangun keamanan jangka panjang.
Mengidentifikasi Potensi Penghematan dan Alokasi Dana Darurat
Setelah anggaran dasar terbentuk, langkah selanjutnya adalah melakukan audit pengeluaran untuk menemukan potensi penghematan. Penghematan yang efektif bukanlah tentang hidup hemat secara ekstrem, melainkan tentang mengidentifikasi kebocoran dana (money leaks) dan mengoptimalkan alokasi dana.
Mengidentifikasi Kebocoran Dana:
Banyak pengeluaran kecil yang bersifat rutin namun tidak esensial (seperti langganan streaming yang jarang dipakai, kopi harian di kafe, atau pembelian impulsif) yang secara kumulatif sangat besar. Lakukan audit pengeluaran selama satu bulan penuh untuk memetakan pola ini. Dengan data ini, Anda dapat membuat keputusan trade-off yang sadar.
Membangun Dana Darurat sebagai Prioritas Utama:
Dana darurat adalah pilar utama dari keuangan yang berkelanjutan. Dana ini berfungsi sebagai bantalan finansial yang mencegah Anda harus mengganggu tujuan produktif lainnya (seperti menunda kursus atau investasi) ketika terjadi krisis tak terduga. Target ideal adalah memiliki dana darurat setara 3-6 bulan biaya hidup. Alokasikan dana darurat ini sebagai pos pengeluaran yang tidak boleh diganggu gugat, bahkan saat Anda ingin membeli barang yang diinginkan.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Family Surplus cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Membangun Sistem Pelacakan Keuangan yang Berkelanjutan
Dalam konteks perencanaan produktivitas yang komprehensif, mengelola keuangan keluarga tidak boleh dianggap sebagai tugas terpisah. Keuangan adalah pilar yang menopang rutinitas dan tujuan produktif Anda. Oleh karena itu, membangun sistem pelacakan keuangan yang mudah dan terstruktur adalah langkah krusial untuk memastikan stabilitas jangka panjang.
Sistem pelacakan yang efektif harus melampaui sekadar mencatat pengeluaran. Ia harus menjadi alat analisis yang membantu Anda melihat pola pengeluaran, mengidentifikasi kebocoran dana, dan memetakan arus kas secara keseluruhan. Menggunakan alat bantu seperti Family Surplus dapat membantu memvisualisasikan seluruh aspek keuangan keluarga dalam satu tempat.
Prinsip Dasar Sistem Pelacakan yang Efektif:
- Konsistensi Pencatatan: Catat setiap transaksi, sekecil apa pun. Konsistensi adalah kunci. Jika Anda hanya mencatat pengeluaran besar, Anda akan kehilangan pola pengeluaran mikro yang justru menjadi sumber kebocoran dana terbesar.
- Kategorisasi yang Jelas: Kelompokkan pengeluaran ke dalam kategori yang spesifik (misalnya, ‘Transportasi - Bensin’, ‘Makanan - Makan Siang Kantor’, ‘Hiburan - Nonton Film’). Kategorisasi yang detail memungkinkan Anda melihat pola, misalnya, apakah pengeluaran hiburan Anda terlalu tinggi dibandingkan alokasi dana.
- Memisahkan Keinginan dan Kebutuhan: Saat meninjau data, selalu tanyakan: Apakah pengeluaran ini adalah kebutuhan (sewa, makanan pokok) atau keinginan (makan di kafe mahal, langganan streaming yang jarang dipakai)? Ini adalah titik kritis dalam mengelola anggaran.
Dengan sistem yang terstruktur, Anda tidak hanya tahu berapa uang yang keluar, tetapi juga mengapa uang itu keluar, yang merupakan fondasi untuk membuat keputusan finansial yang lebih produktif.
FAQ
Apa perbedaan antara perencanaan produktivitas harian dan perencanaan bulanan?
Perencanaan harian berfokus pada tugas-tugas spesifik dan tindakan segera (misalnya, daftar tugas hari ini). Sementara itu, perencanaan bulanan bersifat strategis, berfokus pada gambaran besar, penetapan tujuan jangka menengah, dan alokasi sumber daya (waktu dan uang) untuk mencapai hasil besar di akhir bulan. Keduanya harus saling melengkapi.
Bagaimana cara terbaik mengintegrasikan tujuan keuangan keluarga ke dalam rutinitas harian?
Alih-alih melihatnya sebagai tugas terpisah, jadikan pengelolaan keuangan sebagai kebiasaan harian. Misalnya, alokasikan 10 menit setiap malam untuk meninjau pengeluaran hari itu dan mencocokkannya dengan anggaran. Integrasi ini memastikan keuangan menjadi bagian alami dari rutinitas produktif Anda.
Apa itu ‘Habit Stack’ dan bagaimana saya bisa memulainya?
‘Habit Stack’ adalah strategi membangun kebiasaan baru dengan menumpuknya di atas kebiasaan yang sudah ada. Rumusnya: ‘Setelah saya [Kebiasaan Lama], saya akan [Kebiasaan Baru]’. Contoh: Setelah saya selesai minum kopi pagi, saya akan merencanakan 3 prioritas utama hari ini. Mulailah dengan kebiasaan yang paling mudah dipertahankan.
Apakah Family Surplus cocok untuk pemula yang baru belajar mengelola anggaran?
Ya, Family Surplus dirancang untuk pemula. Template ini menyediakan struktur komprehensif untuk melacak arus kas, menganalisis pengeluaran rutin, dan membuat anggaran yang realistis. Anda tidak hanya mencatat pengeluaran, tetapi juga mengalokasikan dana untuk tujuan keuangan keluarga yang spesifik.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Family Surplus agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Produktivitas Sejati Adalah Keseimbangan Waktu dan Uang
Memasuki periode baru, seperti Juni 2026, tantangan terbesar kita bukan hanya mengatur waktu, tetapi juga menyelaraskan tujuan produktivitas dengan stabilitas keuangan keluarga. Kita telah belajar bahwa produktivitas modern bukan lagi tentang hustle tanpa henti, melainkan tentang membangun kebiasaan yang berkelanjutan dan seimbang. Kunci utamanya adalah melihat waktu dan uang sebagai dua sisi mata uang yang harus dikelola secara terintegrasi.
Dari analisis ini, insight paling penting yang harus Anda pegang adalah: Perencanaan keuangan keluarga yang komprehensif harus menjadi fondasi dari setiap rencana produktivitas Anda. Mengelola arus kas dan membuat anggaran yang realistis (bukan sekadar mencatat pengeluaran) akan memberikan ketenangan pikiran, sehingga Anda bisa fokus membangun kebiasaan positif tanpa rasa cemas finansial.
Untuk membantu Anda mengintegrasikan kedua aspek ini—rutinitas yang terstruktur dan keuangan yang stabil—kami telah merangkum sistem pelacakan yang sangat komprehensif. Jika Anda siap mengubah perencanaan yang terasa rumit menjadi sistem yang mudah diikuti, kami sarankan Anda mencoba Family Surplus. Template ini dirancang khusus untuk membantu Anda mengelola keuangan keluarga secara holistik, memastikan setiap tujuan produktif Anda didukung oleh fondasi finansial yang kuat.
Jangan biarkan transisi periode baru membuat Anda kewalahan. Mulailah dengan langkah terstruktur hari ini. 🚀
Dapatkan Family Surplus sekarang dan mulai atur keuangan keluarga Anda dengan lebih tenang!







