
Beban utang yang menumpuk seringkali membuat kita merasa kewalahan, seolah terjebak dalam siklus finansial negatif yang tak berujung. Perasaan ini sangat umum, namun penting untuk dipahami bahwa keluar dari jeratan utang bukanlah sekadar memotong pengeluaran, melainkan memerlukan peta jalan yang terstruktur dan terukur. Strategi bebas utang yang efektif harus dimulai dari pemahaman mendalam mengenai siklus utang itu sendiri, bukan hanya fokus pada angka-angka di tagihan.
Untuk memulai perjalanan menuju kemerdekaan finansial, Anda perlu mengubah pola pikir dari sekadar bertahan hidup menjadi merancang sistem keuangan yang proaktif. Pendekatan berbasis data ini akan membantu Anda mengidentifikasi ‘kebocoran’ dana (spending leaks) dan membedakan secara objektif antara kebutuhan primer dan keinginan sekunder. Dengan fondasi yang kuat, Anda akan mampu menyusun anggaran yang realistis dan adaptif, yang menjadi kunci percepatan pelunasan utang.
Artikel ini akan memandu Anda melalui langkah-langkah aksi nyata, mulai dari memahami dampak utang, memilih metode pelunasan yang paling tepat (seperti Snowball atau Avalanche), hingga cara meningkatkan pendapatan tambahan. Tujuan akhirnya bukan hanya nol utang, tetapi membangun fondasi keamanan finansial yang kokoh agar Anda tidak kembali terjerat utang di masa depan.
- Memahami Siklus Utang dan Dampaknya pada Keuangan
- Mengidentifikasi Sumber Pengeluaran yang Tidak Perlu
- Membuat Anggaran Realistis untuk Percepatan Pelunasan
- Menerapkan Metode Pelunasan Utang Efektif (Snowball vs Avalanche)
- Meningkatkan Pendapatan Tambahan untuk Akselerasi Bebas Utang
- Membangun Dana Darurat dan Keamanan Finansial Pasca-Utang
Memahami Siklus Utang dan Dampaknya pada Keuangan
Banyak orang terjebak dalam apa yang disebut ‘siklus utang’ (debt cycle). Ini bukan sekadar memiliki utang, melainkan pola perilaku finansial yang membuat Anda semakin sulit keluar dari beban tersebut. Memahami siklus ini adalah langkah pertama yang paling krusial dalam perjalanan menuju kebebasan finansial.
Bagaimana Siklus Utang Bekerja?
Siklus utang umumnya mengikuti pola negatif yang berulang: Pendapatan Rendah $\rightarrow$ Konsumsi Tinggi $\rightarrow$ Utang Bertambah $\rightarrow$ Stres $\rightarrow$ Pendapatan Menurun (atau terpaksa mengambil utang baru). Pola ini menciptakan ilusi bahwa utang adalah alat untuk mencapai kemajuan, padahal seringkali ia hanya menutupi kebutuhan konsumtif jangka pendek.
Dampak Psikologis dan Finansial:
Dampak utang melampaui angka di rekening bank. Secara finansial, utang yang tidak terkelola dengan baik (terutama utang konsumtif berbunga tinggi) akan menggerogoti arus kas Anda melalui pembayaran bunga yang besar. Secara psikologis, beban utang memicu stres, kecemasan, dan bahkan rasa bersalah, yang pada gilirannya dapat memengaruhi pengambilan keputusan finansial Anda, membuat Anda lebih rentan terhadap godaan konsumsi berlebihan.
Mengidentifikasi Sumber Pengeluaran yang Tidak Perlu (Spending Leaks)
Untuk memutus siklus ini, Anda harus melakukan audit pengeluaran yang jujur. Fokus utama bukan hanya pada berapa banyak uang yang Anda habiskan, tetapi ke mana perginya uang Anda (spending leaks). Kebocoran dana ini seringkali berasal dari pengeluaran yang dianggap ‘kecil’ namun akumulasinya sangat besar.
Langkah Audit Pengeluaran:
- Kumpulkan Data: Catat setiap pengeluaran selama minimal 30 hari. Gunakan aplikasi atau spreadsheet untuk melacak semua transaksi, sekecil kopi pagi hingga cicilan besar.
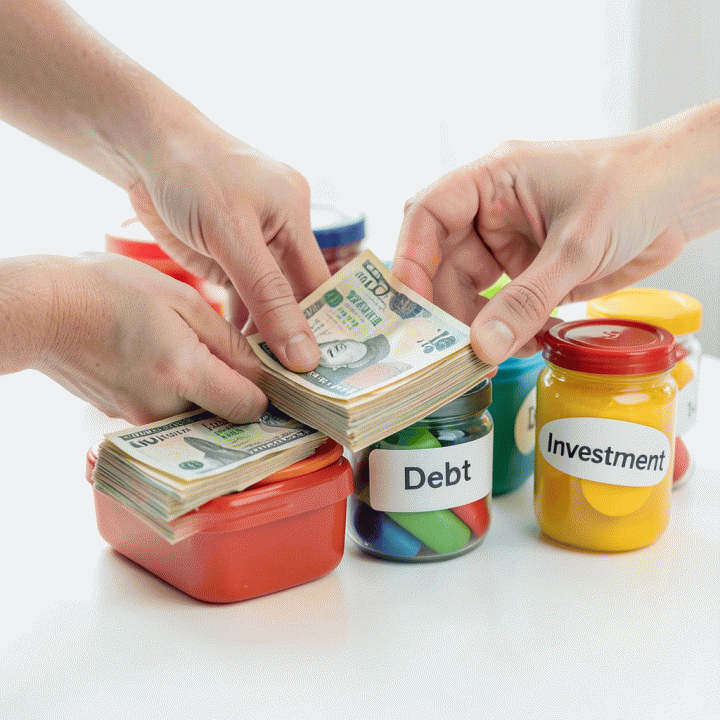
- Kategorikan: Pisahkan pengeluaran menjadi tiga kategori utama: Kebutuhan (Needs), Keinginan (Wants), dan Utang (Debt Payments).
- Identifikasi Kebocoran: Perhatikan pengeluaran di kategori ‘Keinginan’ yang bersifat rutin dan tidak memberikan nilai tambah signifikan. Contoh umum spending leaks meliputi:
- Langganan digital yang jarang digunakan (streaming, aplikasi).
- Makan di luar secara berlebihan (over-dining).
- Pembelian impulsif karena tekanan sosial (FOMO).
Dengan mengidentifikasi dan memprioritaskan pemotongan pada ‘kebocoran’ ini, Anda tidak hanya mengurangi pengeluaran, tetapi juga merebut kembali kontrol atas narasi finansial Anda. Ini adalah fondasi untuk merancang strategi bebas utang yang terukur.
Langkah Praktis
Strategi Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Strategi Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Jangan biarkan beban utang membuat Anda merasa seperti mendaki gunung curam.
Membuat Anggaran Realistis dan Memilih Metode Pelunasan Utang Terbaik
Setelah memahami akar masalah utang, langkah selanjutnya adalah mengubah pola pikir menjadi aksi terukur. Proses ini dimulai dengan merancang anggaran yang tidak hanya memotong pengeluaran, tetapi juga mengalokasikan dana secara strategis untuk percepatan pelunasan.
1. Merancang Anggaran yang Adaptif, Bukan Sekadar Memotong
Banyak orang keliru menganggap membuat anggaran berarti hidup dalam kekurangan. Padahal, anggaran yang realistis adalah peta jalan yang mengalokasikan setiap rupiah untuk tujuan yang jelas, yaitu mencapai kebebasan finansial. Fokusnya bukan pada ‘apa yang harus dikurangi’, melainkan ‘ke mana dana ini akan dialokasikan untuk melunasi utang’.
Langkah membuat anggaran percepatan utang:
- Audit Total Pendapatan: Catat semua sumber pendapatan bulanan Anda secara akurat.
- Identifikasi Pengeluaran Tetap (Fixed Costs): Ini adalah biaya yang sulit diubah dalam jangka pendek (misalnya, cicilan rumah, biaya sekolah). Kelompokkan biaya ini.
- Audit Pengeluaran Variabel (Variable Costs): Ini adalah area ‘kebocoran dana’ terbesar. Bedakan secara objektif antara kebutuhan (needs) dan keinginan (wants). Misalnya, makan di luar adalah keinginan, sementara bahan makanan adalah kebutuhan.
- Alokasi Percepatan Utang: Setelah semua kebutuhan dan keinginan esensial tercatat, sisa dana harus dialokasikan ke dana pelunasan utang. Anggaran ini harus bersifat adaptif, artinya jika ada pendapatan tambahan, dana tersebut langsung masuk ke pos pelunasan utang.
2. Memilih Metode Pelunasan: Snowball vs Avalanche
Setelah anggaran siap, Anda harus memilih strategi pelunasan utang yang paling sesuai dengan psikologi dan kondisi finansial Anda. Dua metode paling populer adalah Debt Snowball dan Debt Avalanche.
| Metode | Fokus Utama | Cara Kerja | Keunggulan Utama | Cocok Untuk | | | :— | :— | :— | :— | :— | | Debt Snowball | Psikologis (Motivasi) | Lunasi utang terkecil terlebih dahulu, sambil membayar minimum pada utang lainnya. Setelah utang kecil lunas, gunakan dana tersebut untuk menyerang utang terkecil berikutnya. | Memberikan kemenangan cepat (quick wins) yang menjaga motivasi tetap tinggi. | Mereka yang membutuhkan dorongan psikologis dan merasa kewalahan. | | Debt Avalanche | Matematis (Efisiensi) | Lunasi utang dengan tingkat bunga tertinggi terlebih dahulu, sambil membayar minimum pada utang lainnya. | Menghemat uang paling banyak karena menyerang utang yang paling mahal bunganya. | Mereka yang disiplin, berorientasi pada angka, dan ingin efisiensi maksimal. |
Mana yang harus dipilih?
Tidak ada metode yang secara universal lebih baik. Pilihan terbaik adalah yang paling mungkin Anda patuhi. Jika Anda cenderung mudah menyerah atau merasa kewalahan, Snowball adalah pilihan yang lebih aman. Namun, jika Anda disiplin dan fokus pada angka, Avalanche akan membawa Anda ke kebebasan finansial lebih cepat secara matematis.
Akselerasi Keuangan: Meningkatkan Pendapatan dan Membangun Fondasi Pasca-Utang
Setelah merancang strategi pelunasan utang yang terstruktur, fokus berikutnya adalah mengubah momentum finansial negatif menjadi pertumbuhan positif. Ini bukan hanya tentang ‘menghemat’, tetapi tentang ‘menambah’ arus kas secara signifikan. Pendekatan ini memastikan bahwa begitu utang lunas, Anda tidak langsung kembali ke pola konsumsi lama.
🚀 Strategi Meningkatkan Pendapatan Tambahan (Side Hustle)
Untuk mempercepat pelunasan utang, peningkatan pendapatan tambahan (side income) adalah akselerator paling efektif. Pendapatan ini harus diperlakukan sebagai ‘dana tempur’ yang 100% dialokasikan untuk membayar utang, bukan untuk gaya hidup. Pola yang perlu diubah adalah melihat waktu luang sebagai aset yang dapat dikonversi menjadi uang.
Prioritas dalam mencari side hustle:
- Memanfaatkan Keahlian Inti: Jual keahlian yang sudah Anda miliki (misalnya, menulis, desain, konsultasi, atau keahlian teknis) melalui platform freelance. Ini adalah sumber pendapatan paling cepat dan paling sedikit membutuhkan investasi awal.
- Skalabilitas Waktu: Pilih aktivitas yang fleksibel dan dapat disesuaikan dengan jadwal utama Anda. Hindari komitmen yang akan menyebabkan burnout.
- Fokus pada Arus Kas Cepat: Prioritaskan pekerjaan yang pembayarannya cepat (misalnya, proyek per jam atau gig economy) daripada yang membutuhkan waktu tunggu pembayaran yang lama.
Dengan mengintegrasikan pendapatan tambahan ini, Anda secara matematis memperpendek garis waktu bebas utang Anda. Jika Anda mampu menambah Rp1.000.000 per bulan, secara otomatis Anda dapat mengurangi target pelunasan utang Anda hingga periode waktu yang signifikan.
🛡️ Membangun Dana Darurat dan Keamanan Finansial Pasca-Utang
Banyak orang berhenti di titik ‘utang nol’ dan merasa aman. Padahal, secara finansial, Anda baru saja mencapai garis start dari fase berikutnya. Tujuan akhir dari strategi bebas utang adalah mencapai keamanan finansial, bukan sekadar nol utang. Dana darurat adalah fondasi yang mencegah Anda terjerat utang baru saat krisis tak terduga datang.
Prinsip Pembentukan Dana Darurat:
- Target Awal (Mini-Emergency Fund): Segera setelah utang terbesar lunas, alokasikan dana pertama untuk menutupi biaya hidup 1-2 bulan. Ini adalah bantalan psikologis dan finansial pertama Anda.
- Target Ideal (3-6 Bulan): Secara bertahap, tingkatkan dana darurat Anda hingga mencakup 3 hingga 6 bulan biaya hidup esensial. Jumlah ini harus mencakup kebutuhan pokok (sewa/cicilan, makanan, transportasi) dan tidak termasuk keinginan.
- Otomatisasi: Perlakukan pengisian dana darurat seperti cicilan wajib. Setiap kali ada pemasukan tambahan, alokasikan persentase tertentu (misalnya 20-30%) secara otomatis ke rekening dana darurat sebelum digunakan untuk hal lain.
Dengan fondasi ini, Anda telah mengubah status dari ‘berjuang melunasi utang’ menjadi ‘membangun kekayaan’, memastikan bahwa setiap guncangan ekonomi di masa depan tidak akan memaksa Anda kembali ke siklus utang yang melelahkan.
FAQ
Apa perbedaan utama antara metode Snowball dan Avalanche dalam melunasi utang?
Kedua metode ini adalah strategi pelunasan utang yang efektif, namun fokusnya berbeda. Metode Snowball berfokus pada psikologi: Anda melunasi utang terkecil terlebih dahulu, terlepas dari bunganya. Keuntungan utamanya adalah dorongan moral cepat (quick wins) yang menjaga motivasi Anda. Sementara itu, metode Avalanche berfokus pada matematika: Anda menyerang utang dengan bunga tertinggi terlebih dahulu. Secara matematis, ini adalah cara tercepat dan paling hemat biaya untuk bebas utang.
Bagaimana cara memulai jika saya merasa kewalahan dengan jumlah utang saya?
Jangan panik dan jangan mencoba menyelesaikan semuanya sekaligus. Langkah pertama adalah audit total keuangan Anda. Buat daftar semua utang, bunga, dan cicilan bulanan Anda. Setelah itu, buat anggaran yang sangat ketat dan fokus pada satu hal: menghentikan kebocoran dana. Dengan memecah masalah besar menjadi langkah-langkah kecil yang terukur, beban mental akan berkurang drastis.
Apakah cukup hanya memotong pengeluaran untuk bebas utang?
Memotong pengeluaran adalah langkah yang wajib, tetapi tidak cukup. Jika Anda hanya memotong pengeluaran tanpa meningkatkan pendapatan atau merevisi struktur utang, prosesnya akan sangat lambat dan rentan membuat Anda menyerah. Strategi bebas utang yang ideal harus menggabungkan tiga pilar: pengurangan pengeluaran, peningkatan pendapatan, dan penerapan metode pelunasan yang terstruktur.
Berapa besar dana darurat yang ideal untuk seseorang yang baru bebas utang?
Setelah utang lunas, fokus utama Anda adalah membangun fondasi keamanan finansial. Idealnya, dana darurat Anda harus mencakup biaya hidup selama 3 hingga 6 bulan. Jumlah ini harus disimpan di rekening yang mudah diakses (likuid) dan hanya digunakan untuk keadaan darurat (misalnya, kehilangan pekerjaan atau biaya medis mendadak). Ini adalah benteng pertahanan agar Anda tidak terjerat utang baru saat krisis datang.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Strategi Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Membangun Peta Jalan Menuju Kemerdekaan Finansial
Perjalanan bebas utang bukanlah sekadar memotong pengeluaran atau membayar cicilan satu per satu. Ini adalah proses restrukturisasi finansial yang holistik dan terukur. Seperti yang telah kita bahas, kunci utama untuk keluar dari siklus utang adalah dengan memahami akar masalahnya—siklus negatif antara konsumsi dan utang—serta membangun fondasi keuangan yang kuat.
Ingatlah bahwa strategi yang paling efektif adalah yang menggabungkan tiga pilar: audit pengeluaran yang jujur, penerapan metode pelunasan yang disiplin (memilih antara Snowball atau Avalanche sesuai kondisi Anda), dan yang terpenting, membangun kebiasaan finansial yang berkelanjutan.
Jangan biarkan rasa kewalahan membuat Anda menyerah. Dengan peta jalan yang terstruktur, Anda kini memiliki alat dan pengetahuan untuk mengambil langkah nyata. Ingat, tujuan akhir bukan hanya nol utang, melainkan membangun dana darurat yang kokoh agar Anda tidak terjerat utang baru.
Jika Anda merasa langkah-langkah ini terlalu kompleks untuk diterapkan sendiri, atau membutuhkan panduan yang lebih mendalam dan terstruktur, kami telah merangkum semua strategi ini dalam satu panduan komprehensif. Kami yakin, dengan panduan yang tepat, Anda bisa mempercepat proses ini.
Siap mengubah peta keuangan Anda dari ’terjebak’ menjadi ‘merdeka’? Dapatkan akses ke panduan lengkap Strategi Bebas Utang sekarang juga. Klik di sini untuk memulai perjalanan finansial Anda menuju kebebasan sejati: Strategi Bebas Utang







