
Merasa terbebani oleh tumpukan utang yang seolah tak berujung? Anda tidak sendirian. Banyak orang merasa kewalahan saat harus merencanakan kebebasan finansial. Kabar baiknya, keluar dari jeratan utang bukanlah mitos, melainkan sebuah proses terstruktur yang bisa Anda kuasai. Kunci utamanya adalah memilih strategi pelunasan yang tepat, dan di sinilah perbandingan antara metode Snowball dan Avalanche berperan penting.
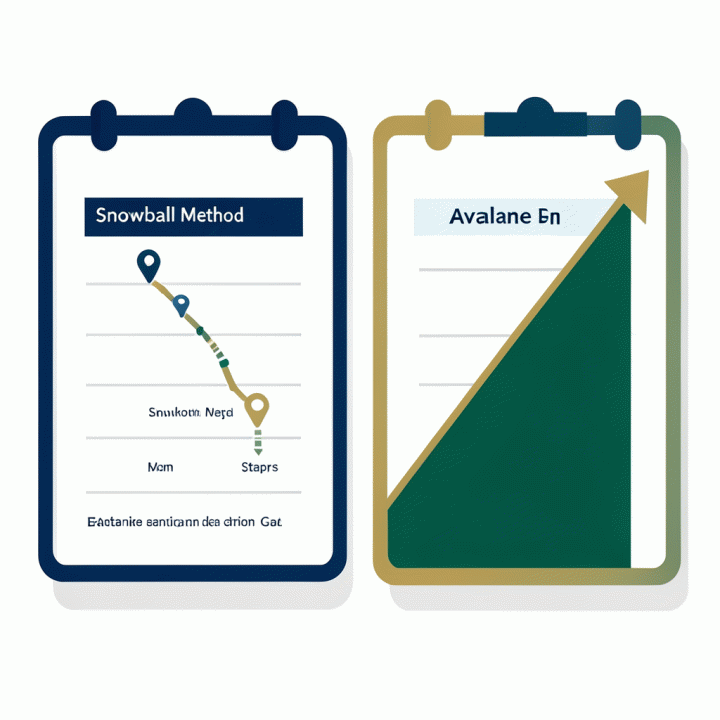
Kedua metode ini—Snowball (fokus psikologis) dan Avalanche (fokus matematis)—menawarkan jalur yang berbeda untuk mencapai nol utang. Memahami mana yang paling cocok dengan karakter dan kondisi keuangan Anda adalah langkah pertama yang paling krusial. Jangan asal memilih; mari kita bedah perbedaannya agar Anda bisa memilih peta jalan yang paling efektif dan berkelanjutan.
Artikel ini akan memandu Anda pemula, membandingkan kedua metode populer tersebut, dan memberikan langkah konkret agar Anda tahu persis bagaimana memulai perjalanan menuju kebebasan finansial Anda. Setelah membaca ini, Anda akan siap mengambil tindakan nyata!
Mengapa Bebas Utang Bukan Sekadar Mimpi, Tapi Rencana Keuangan yang Harus Dimulai Sekarang
Banyak orang merasa terbebani oleh utang, seolah-olah itu adalah gunung curam yang mustahil didaki. Namun, utang bukanlah akhir dari segalanya; ia adalah sinyal bahwa sudah waktunya Anda mengambil kendali penuh atas keuangan Anda. Bebas utang (debt freedom) bukan hanya berarti tidak memiliki utang, melainkan membangun fondasi finansial yang kuat sehingga setiap rupiah yang Anda hasilkan benar-benar menjadi milik Anda.
Apa akar masalah utama yang membuat kita sulit bebas utang?
Seringkali, masalahnya bukan pada seberapa besar utang kita, melainkan pada kurangnya peta jalan yang jelas. Kita cenderung panik dan hanya fokus membayar cicilan minimum, tanpa strategi yang terukur. Akibatnya, kita terjebak dalam siklus ‘bayar utang, tapi utang tetap ada’.
- Kurangnya Prioritas: Tidak tahu utang mana yang harus diserang duluan. Apakah yang bunganya paling tinggi, atau yang paling kecil agar cepat selesai? Kebingungan ini sering membuat kita menunda tindakan.
- Anggaran yang Kabur: Kita tidak benar-benar tahu ke mana perginya uang kita setiap bulan. Pengeluaran kecil yang tidak terdeteksi (misalnya jajan kopi harian) bisa menghambat pelunasan utang secara signifikan.
- Motivasi yang Cepat Padam: Proses bebas utang itu maraton, bukan sprint. Tanpa metode yang tepat, semangat kita mudah padam di tengah jalan.
Memahami akar masalah ini adalah langkah pertama. Kita harus mengubah pola pikir dari ‘bertahan hidup dari utang’ menjadi ‘merencanakan kebebasan finansial’.
Snowball vs Avalanche: Mana Metode Terbaik untuk Memulai Perjalanan Bebas Utang Anda?
Ketika sudah tahu bahwa kita harus merencanakan, pertanyaan selanjutnya adalah: Bagaimana cara paling efektif untuk melunasi utang?
Di sinilah dua metode paling populer muncul: Debt Snowball dan Debt Avalanche. Kedua metode ini menawarkan jalur yang berbeda, namun sama-sama efektif jika diterapkan dengan konsisten. Memilih yang tepat sangat bergantung pada psikologi dan kondisi keuangan Anda saat ini. Tujuan kita adalah memilih strategi yang paling mudah Anda patuhi secara jangka panjang.
- Debt Snowball: Fokus pada kemenangan psikologis. Anda melunasi utang terkecil dulu untuk mendapatkan dorongan semangat cepat. Ini sangat cocok bagi pemula yang butuh motivasi instan.
- Debt Avalanche: Fokus pada matematika dan efisiensi. Anda melunasi utang dengan bunga tertinggi dulu untuk menghemat uang paling banyak. Ini cocok bagi yang disiplin dan berorientasi pada angka.
Langkah Praktis
Strategi Bebas Utang bisa mempercepat implementasi
Jika Anda ingin langsung menerapkan bagian ini tanpa menyusun semuanya dari nol, Strategi Bebas Utang bisa dipakai sebagai shortcut yang lebih rapi. Jangan biarkan beban utang membuat Anda merasa seperti mendaki gunung curam. Panduan praktis dan berbasis data ini adalah toolkit lengkap untuk sepenuhnya mengendalikan perjalanan finansial Anda. Anda akan mendapatkan template spreadsheet yang memudahkan perbandingan strategi Debt Avalanche dan Debt Snowball. Ambil langkah nyata, visualisasikan jalur pelunasan Anda, dan percepat langkah Anda menuju kebebasan finansial.
Langkah Praktis Mengendalikan Utang: Dari Audit Hingga Eksekusi Strategi
Setelah memahami perbedaan antara Snowball (psikologis) dan Avalanche (matematis), langkah selanjutnya adalah mengubah teori menjadi aksi nyata. Proses ini memerlukan kedisiplinan tinggi dan pendekatan yang terstruktur. Jangan hanya memilih metode; Anda harus melalui tahapan sistematis ini untuk memastikan keberhasilan jangka panjang.
1. Audit Keuangan Total (The Reality Check)
Ini adalah fondasi Anda. Anda tidak bisa merencanakan rute tanpa mengetahui titik awal Anda. Lakukan audit menyeluruh terhadap setiap rupiah yang keluar dan masuk.
- Kumpulkan Semua Data: Siapkan laporan rekening bank, kartu kredit, dan catatan pengeluaran selama 3 bulan terakhir. Jangan ada yang terlewat.
- Kategorikan Pengeluaran: Pisahkan pengeluaran menjadi tiga kelompok utama:
- Kebutuhan Pokok (Needs): Sewa, makanan, transportasi esensial.
- Keinginan (Wants): Hiburan, makan di luar, langganan streaming.
- Pembayaran Utang (Debt Payments): Cicilan minimum bulanan.
- Hitung Surplus/Defisit: Kurangi total pemasukan dengan total pengeluaran. Angka negatif adalah sinyal bahaya yang harus segera diatasi.
2. Merancang Prioritas Pelunasan Utang (Memilih dan Mengaplikasikan Metode)
Setelah angka jelas, saatnya memilih senjata Anda. Ingat, tujuan utama adalah memaksimalkan momentum psikologis atau meminimalkan bunga total.
Jika Anda memilih Metode Snowball (Fokus Psikologis):
- Susun Daftar Utang: Urutkan semua utang dari yang saldo terkecil ke terbesar, abaikan bunganya dulu.
- Bayar Minimum: Lakukan pembayaran minimum pada semua utang kecuali yang terkecil.
- Serang Utang Terkecil: Alokasikan semua dana ekstra (surplus) Anda untuk melunasi utang yang paling kecil terlebih dahulu. Ini memberikan kemenangan cepat.
- Rolling Momentum: Setelah utang pertama lunas, ambil dana yang tadinya untuk cicilan utang tersebut, dan tambahkan ke pembayaran utang kedua yang terkecil. Ulangi proses ini.
Jika Anda memilih Metode Avalanche (Fokus Matematis):
- Susun Daftar Utang: Urutkan semua utang dari yang suku bunga tertinggi ke terendah.
- Bayar Minimum: Lakukan pembayaran minimum pada semua utang kecuali yang bunganya paling tinggi.
- Serang Bunga Tertinggi: Alokasikan semua dana ekstra Anda untuk melunasi utang dengan bunga tertinggi. Ini akan menghemat uang Anda dalam jangka panjang.
- Optimalkan: Setelah utang bunga tertinggi lunas, pindahkan dana tersebut untuk menyerang utang bunga tertinggi berikutnya. Proses ini memastikan Anda membayar bunga seminimal mungkin.
3. Membangun Buffer Keuangan (Anti-Kemunduran)
Jangan pernah mengabaikan dana darurat. Sebelum fokus 100% pada utang, pastikan Anda memiliki dana darurat minimal 1-3 bulan biaya hidup. Ini mencegah Anda menggunakan kartu kredit lagi saat ada kebutuhan tak terduga.
Studi Kasus: Memilih Strategi Pelunasan Utang yang Tepat
Memahami teori Snowball dan Avalanche hanyalah setengah perjalanan. Bagian terpenting adalah melihat bagaimana kedua metode ini bekerja dalam skenario nyata. Studi kasus ini akan membantu Anda memvisualisasikan mana yang paling cocok dengan psikologi dan kondisi keuangan Anda.
Skenario Kasus:
Seorang pemula bernama Rina memiliki tiga utang: Kartu Kredit A (Rp 5 juta, bunga tinggi), Utang Teman B (Rp 3 juta, bunga 0%), dan Pinjaman Online C (Rp 10 juta, bunga sedang). Total utang: Rp 18 juta.
Penerapan Metode Snowball (Fokus Psikologis):
Rina akan fokus melunasi utang terkecil terlebih dahulu, yaitu Utang Teman B (Rp 3 juta), meskipun bunganya 0%. Setelah lunas, momentum psikologisnya akan tinggi, dan ia akan menyerang utang Kartu Kredit A (Rp 5 juta). Keuntungan utama di sini adalah quick win yang menjaga motivasi tetap menyala.
Penerapan Metode Avalanche (Fokus Matematis):
Rina akan mengabaikan ukuran utang dan langsung menyerang utang dengan bunga tertinggi, yaitu Kartu Kredit A (Rp 5 juta). Meskipun secara mental lebih berat karena utang ini besar, secara matematis, ia akan menghemat uang paling banyak karena mengurangi beban bunga secara drastis. Ini adalah jalur tercepat secara finansial.
Perbandingan Hasil dan Keputusan
| Fitur | Metode Snowball | Metode Avalanche | Cocok Untuk |
|---|---|---|---|
| Prioritas | Jumlah Utang Terkecil | Bunga Tertinggi | |
| Keuntungan Utama | Motivasi dan Momentum (Quick Wins) | Penghematan Uang Maksimal (Matematis) | |
| Waktu Pelunasan | Sedang (Tergantung psikologi) | Tercepat (Secara finansial) | |
| Risiko | Membayar bunga lebih banyak | Rasa tertekan karena utang besar |
Kesimpulan: Jika Anda adalah tipe yang mudah menyerah dan butuh boost semangat, pilih Snowball. Namun, jika Anda disiplin, berorientasi pada angka, dan ingin menghemat uang sebanyak mungkin, Avalanche adalah pilihan terbaik. Untuk panduan lengkap dan template perbandingan strategi ini, Anda bisa melihat produk kami: Strategi Bebas Utang.
Untuk memahami dasar-dasar perencanaan keuangan yang lebih luas, Anda juga bisa membaca panduan dasar investasi seperti Panduan Lengkap Cara Belajar Saham untuk Pemula dari Nol.
Ringkasan Data Penting:
- Tujuan Utama: Membantu audiens memilih metode pelunasan utang yang paling sesuai dengan kepribadian mereka (psikologis vs. matematis).
- Benefit Produk: Menyediakan toolkit lengkap (template spreadsheet) untuk memvisualisasikan dan membandingkan kedua strategi ini secara akurat.
- Langkah Selanjutnya: Setelah memahami metode, langkah selanjutnya adalah mengaudit keuangan dan memilih strategi yang akan diterapkan secara konsisten.
FAQ (Frequently Asked Questions)
Q: Apakah metode Snowball atau Avalanche yang paling cepat membuat saya bebas utang?
A: Secara matematis, metode Debt Avalanche (melunasi utang dengan bunga tertinggi dulu) adalah yang paling cepat dan paling hemat biaya karena meminimalkan total bunga yang dibayar. Namun, jika Anda membutuhkan motivasi psikologis, Debt Snowball (melunasi utang terkecil dulu) mungkin lebih efektif untuk menjaga konsistensi Anda.
Q: Saya bingung memilih antara Snowball dan Avalanche, mana yang harus saya pilih?
A: Pilihan terbaik tergantung pada psikologi Anda. Jika Anda adalah tipe orang yang butuh kemenangan cepat untuk tetap semangat, pilih Snowball. Jika Anda disiplin dan fokus pada angka demi efisiensi biaya, pilih Avalanche. Keduanya efektif, yang terpenting adalah konsistensi Anda.
Q: Setelah utang terkecil lunas (Snowball), apakah saya harus ganti strategi?
A: Tidak perlu ganti strategi secara drastis. Setelah satu utang lunas, dana yang tadinya untuk membayar utang tersebut (dana ‘bola salju’) harus langsung dialihkan sepenuhnya ke utang berikutnya sesuai urutan metode yang Anda pilih. Ini adalah kunci percepatan pelunasan.
Q: Bagaimana cara memastikan saya tidak terjebak utang lagi setelah bebas utang?
A: Kunci utamanya adalah membangun ‘bantalan’ keuangan. Setelah utang lunas, alokasikan dana yang sebelumnya untuk cicilan utang tersebut untuk membangun dana darurat minimal 3-6 bulan biaya hidup. Selain itu, buat anggaran bulanan yang ketat dan otomatiskan tabungan investasi Anda.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Strategi Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Langkah Nyata Menuju Kebebasan Finansial Anda
Setelah memahami perbandingan antara metode Snowball dan Avalanche, Anda kini memiliki peta jalan yang jelas untuk memulai perjalanan bebas utang. Ingatlah, kunci utama bukanlah memilih metode yang ‘sempurna’, melainkan memilih metode yang paling realistis dan konsisten untuk Anda jalankan. Baik Anda termotivasi oleh kemenangan cepat (Snowball) atau ingin menghemat uang paling banyak (Avalanche), langkah pertama yang paling krusial adalah melakukan audit keuangan total dan berkomitmen pada rencana yang telah dibuat.
Proses ini memang membutuhkan disiplin dan pemahaman yang mendalam tentang angka-angka Anda. Jangan biarkan kerumitan perencanaan ini membuat Anda menyerah. Untuk membantu Anda mengambil langkah nyata dan terstruktur, kami telah merangkum semua panduan ini ke dalam satu toolkit komprehensif.
Jika Anda siap mengubah teori menjadi aksi nyata, dan ingin memvisualisasikan jalur pelunasan utang Anda dengan akurat, kami merekomendasikan Strategi Bebas Utang dari Pahlawan Digital. Panduan praktis ini bukan hanya teori, melainkan spreadsheet siap pakai yang akan memandu Anda langkah demi langkah, mempercepat perjalanan Anda menuju kebebasan finansial.
🔗 Siap mengendalikan utang Anda dan memulai hidup finansial yang lebih tenang? Klik di sini untuk mendapatkan panduan lengkapnya: Strategi Bebas Utang







