
Apakah Anda merasa tercekik oleh beban utang yang menumpuk? Merasa seperti berenang melawan arus deras finansial? Anda tidak sendirian. Beban utang memang terasa menakutkan, namun kabar baiknya, dengan peta jalan yang tepat, Anda pasti bisa keluar dari jeratan ini. Artikel ini adalah panduan dasar Anda untuk memahami konsep pelunasan utang, bukan sekadar solusi cepat, melainkan fondasi pengetahuan yang kuat agar Anda bisa mengambil keputusan finansial yang terukur dan efektif.
Memahami utang adalah langkah pertama menuju kebebasan. Utang bukan hanya angka di rekening, melainkan sebuah sistem yang memerlukan strategi khusus untuk diatasi. Kami akan memandu Anda memahami dasar-dasar utang, membandingkan dua strategi paling populer (Snowball dan Avalanche), hingga menyusun anggaran yang benar-benar bekerja untuk Anda.
Berikut adalah poin-poin utama yang akan kita bahas dalam panduan ini:
- Apa Itu Utang dan Mengapa Sulit Keluar Darinya?
- Mengenal Dua Pilar Utama: Snowball vs Avalanche
- Langkah Awal: Audit Keuangan dan Identifikasi Jumlah Utang
- Membangun Anggaran Ketat untuk Akselerasi Pelunasan
- Kapan Harus Menggunakan Metode Snowball dan Kapan Avalanche?
Memahami Akar Masalah: Mengapa Utang Terasa Seperti Jeratan yang Tak Berujung?
Bagi pemula, istilah ‘utang’ seringkali hanya diasosiasikan dengan angka besar yang harus dibayar. Namun, memahami akar masalahnya jauh lebih penting daripada sekadar melihat total tagihan. Jeratan utang finansial itu bukan hanya soal uang, melainkan juga soal psikologi dan kebiasaan pengelolaan keuangan yang belum terstruktur. Banyak orang terjebak karena merasa kewalahan, sehingga mereka hanya fokus pada pembayaran minimum tanpa melihat gambaran besarnya.
Apa yang sebenarnya membuat kita sulit keluar dari utang?
- Fokus pada Gejala, Bukan Penyebab: Kita hanya fokus membayar cicilan bulanan (gejala) tanpa pernah menghentikan kebocoran uang (penyebab).
- Ilusi Utang Kecil: Utang kartu kredit atau pinjaman kecil terasa ’tidak besar’, sehingga kita mudah tergoda untuk menambahnya lagi.
- Kurangnya Peta Jalan: Tanpa strategi yang jelas, pembayaran utang terasa seperti berlari tanpa garis akhir.
Intinya, masalah utang yang sesungguhnya adalah kurangnya sistem dan pemahaman peta jalan yang benar. Anda perlu mengubah pola pikir dari ‘bertahan hidup dari tagihan’ menjadi ‘merancang strategi pelunasan yang terukur’.
Apa Bedanya Utang Baik dan Utang Buruk? (Konsep Dasar)
Sebelum melangkah ke strategi pelunasan, kita harus membedakan dulu jenis utang. Ini adalah fondasi pemahaman finansial Anda:
- Utang Produktif (Baik): Utang yang Anda ambil untuk meningkatkan aset atau pendapatan di masa depan (contoh: KPR untuk rumah yang nilainya naik, atau modal usaha).
- Utang Konsumtif (Buruk): Utang yang digunakan untuk membeli gaya hidup atau barang yang nilainya cenderung turun (contoh: membeli gadget terbaru hanya karena tren, atau utang kartu kredit untuk jajan).
Memahami perbedaan ini akan membantu Anda memprioritaskan mana utang yang harus segera diatasi dan mana yang bisa dikelola dengan lebih hati-hati. Ini adalah langkah pertama menuju kendali finansial yang sesungguhnya.
Langkah Praktis
Strategi Bebas Utang bisa mempercepat implementasi
Jika Anda ingin langsung menerapkan bagian ini tanpa menyusun semuanya dari nol, Strategi Bebas Utang bisa dipakai sebagai shortcut yang lebih rapi. Jangan biarkan beban utang membuat Anda merasa seperti mendaki gunung curam. Panduan praktis dan berbasis data ini adalah toolkit lengkap untuk sepenuhnya mengendalikan perjalanan finansial Anda. Anda akan mendapatkan template spreadsheet yang memudahkan perbandingan strategi Debt Avalanche dan Debt Snowball. Ambil langkah nyata, visualisasikan jalur pelunasan Anda, dan percepat langkah Anda menuju kebebasan finansial.
Memetakan Peta Jalan Keluar Utang: Langkah Praktis untuk Pemula
Memahami utang dan cara melunasinya memang terasa seperti mendaki gunung curam. Namun, dengan peta jalan yang tepat dan langkah-langkah terstruktur, Anda bisa memecahnya menjadi pendakian yang lebih terkelola. Bagian ini akan memandu Anda melalui proses audit dan perencanaan yang harus dilakukan sebelum memilih strategi pelunasan (Snowball atau Avalanche).
🛠️ Langkah 1: Audit Keuangan Total (The Reality Check)
Sebelum membuat rencana, Anda harus tahu persis di mana posisi Anda. Ini adalah langkah paling krusial dan sering dilewati pemula.
- Kumpulkan Semua Data Utang: Buat daftar lengkap semua kewajiban utang Anda. Jangan ada yang terlewat, sekecil apapun itu. Catat poin-poin berikut untuk setiap utang:
- Nama Kreditur (Bank A, Kartu Kredit B, dll.)
- Sisa Pokok Utang (Outstanding Balance)
- Bunga Tahunan (APR) – Ini sangat penting!
- Cicilan Minimum Bulanan
- Lacak Arus Kas (Cash Flow): Selama 30 hari ke depan, catat setiap rupiah yang masuk (pendapatan) dan setiap rupiah yang keluar (pengeluaran). Gunakan aplikasi atau spreadsheet untuk visualisasi yang akurat. Tujuannya adalah menemukan ‘uang bocor’ yang bisa dipangkas.
💰 Langkah 2: Membangun Anggaran Agresif (The Optimization)
Setelah tahu ke mana uang Anda pergi, saatnya mengoptimalkannya. Anggaran yang ketat bukan berarti hidup sengsara, melainkan fokus pada tujuan utama: melunasi utang.
- Identifikasi Pengeluaran Non-Esensial: Tinjau pengeluaran bulanan Anda. Apakah langganan streaming yang jarang ditonton? Apakah sering jajan kopi mahal? Potongan kecil ini akan menjadi ‘dana serangan’ Anda.
- Tentukan Dana Serangan (Attack Fund): Semua uang yang berhasil dihemat dari poin 1 harus dialokasikan ke dana pelunasan utang. Dana ini akan menjadi tambahan di atas cicilan minimum Anda.
- Prioritaskan Dana Darurat Mini: Sebelum menyerang utang, pastikan Anda memiliki dana darurat kecil (minimal 1-2 kali cicilan bulanan). Ini mencegah Anda berutang lagi saat ada kebutuhan mendadak.
🎯 Langkah 3: Memilih dan Mengaplikasikan Strategi
Setelah anggaran siap, barulah Anda memilih metode pelunasan. Ingat, kedua metode ini (Snowball dan Avalanche) hanya efektif jika didukung oleh data yang akurat dan komitmen yang tinggi.
- Pilih Metode: Tentukan apakah Anda lebih termotivasi oleh psikologi (Snowball) atau matematika (Avalanche).
- Eksekusi: Fokuskan seluruh ‘Dana Serangan’ Anda ke utang yang menjadi target utama, sambil tetap membayar cicilan minimum di utang lainnya. Setelah utang target lunas, segera alihkan dana serangan tersebut ke utang berikutnya. Proses ini harus dilakukan secara disiplin dan konsisten.
Memahami Dasar Strategi Pelunasan Utang: Snowball vs Avalanche
Bagi pemula, konsep utang memang terasa seperti labirin. Jangan panik! Inti dari keluar dari jeratan utang adalah memahami bahwa ada beberapa ‘peta jalan’ yang terbukti efektif. Dua metode paling populer yang perlu Anda kenali adalah Debt Snowball dan Debt Avalanche. Memahami perbedaannya adalah langkah pertama Anda menjadi ahli keuangan pribadi.
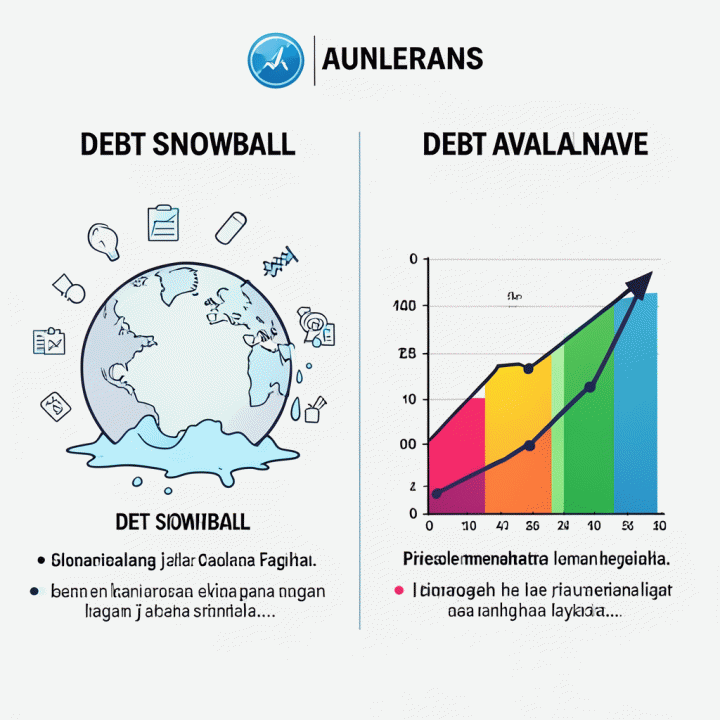
Debt Snowball berfokus pada psikologi. Anda akan menyerang utang dengan saldo terkecil terlebih dahulu, apapun bunganya. Tujuannya adalah membangun momentum kemenangan kecil yang cepat, sehingga motivasi Anda tetap tinggi. Setelah utang terkecil lunas, Anda menggunakan dana yang tadinya untuk cicilan itu untuk menyerang utang terkecil berikutnya. Ini seperti efek bola salju yang semakin besar.
Sebaliknya, Debt Avalanche adalah pendekatan matematis. Anda akan memprioritaskan pelunasan utang dengan bunga tertinggi terlebih dahulu. Secara teori, ini adalah cara yang paling hemat uang karena Anda meminimalkan total bunga yang harus dibayar. Namun, pendekatan ini mungkin terasa lambat di awal.
Studi Kasus Sederhana: Bayangkan Anda punya tiga utang: A (Rp 2 juta, Bunga 10%), B (Rp 5 juta, Bunga 5%), dan C (Rp 10 juta, Bunga 15%).
- Snowball: Fokus ke A dulu (paling kecil). Setelah A lunas, dana itu dialihkan ke B, dst.
- Avalanche: Fokus ke C dulu (bunga tertinggi 15%). Setelah C lunas, dana itu dialihkan ke B, dst.
Kesimpulan Pemula: Pilih metode yang paling sesuai dengan kebutuhan Anda saat ini—apakah Anda butuh dorongan motivasi (Snowball) atau ingin yang paling efisien secara biaya (Avalanche)?
Untuk membantu Anda memvisualisasikan dan memilih jalur terbaik, kami menyediakan toolkit lengkap. Anda bisa mendapatkan panduan praktis dan template spreadsheet perbandingan strategi ini melalui produk kami.
Ringkasan Perbandingan Strategi Pelunasan Utang
| Fitur | Debt Snowball | Debt Avalanche | Cocok Untuk |
|---|---|---|---|
| Prioritas Utama | Saldo Utang Terkecil | Bunga Utang Tertinggi | |
| Fokus Utama | Motivasi & Momentum | Efisiensi Biaya | |
| Kecepatan Psikologis | Cepat Merasa Sukses | Lambat di Awal | |
| Total Biaya Bunga | Potensi Lebih Tinggi | Paling Rendah (Matematis) |
Untuk pemahaman lebih lanjut mengenai perencanaan keuangan yang terstruktur, Anda bisa merujuk pada panduan investasi dasar seperti Panduan Lengkap Cara Belajar Saham untuk Pemula dari Nol.
Aksi Nyata: Mulailah dengan audit utang Anda. Jangan tunda lagi langkah pertama menuju kebebasan finansial Anda.
FAQ
Apa itu utang dan mengapa sulit untuk bebas darinya?
Utang adalah kewajiban finansial yang harus Anda bayar kembali. Sulit keluar dari jeratan utang karena adanya bunga (bunga berbunga) dan biaya administrasi yang terus menumpuk. Jika pembayaran hanya menutupi minimum, sebagian besar uang Anda akan habis untuk bunga, membuat pokok utang sulit berkurang secara signifikan.
Apakah metode Snowball dan Avalanche harus digunakan bersamaan?
Tidak harus. Kedua metode ini adalah strategi yang berbeda. Snowball fokus pada psikologi (melunasi utang terkecil dulu) untuk menjaga motivasi, sementara Avalanche fokus pada matematika (melunasi utang dengan bunga tertinggi dulu) untuk menghemat uang paling banyak. Pilih yang paling sesuai dengan karakter dan kondisi finansial Anda.
Berapa lama waktu yang realistis untuk bebas utang?
Tidak ada jawaban pasti, karena sangat bergantung pada jumlah utang, pendapatan, dan seberapa ketat anggaran yang Anda buat. Namun, dengan disiplin dan strategi yang tepat (seperti memotong pengeluaran non-esensial), banyak orang dapat melihat kemajuan signifikan dalam 1-3 tahun. Konsistensi adalah kuncinya.
Apa langkah pertama yang harus saya lakukan setelah memahami strategi ini?
Langkah pertama adalah melakukan Audit Keuangan Total. Catat semua sumber pendapatan dan semua pengeluaran (termasuk utang) selama minimal satu bulan. Setelah itu, buatlah daftar utang Anda secara rinci (nama kreditur, sisa pokok, bunga, dan cicilan minimum). Data ini adalah peta jalan Anda menuju kebebasan finansial.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Strategi Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Peta Jalan Anda Menuju Kebebasan Finansial Dimulai Hari Ini
Memahami cara keluar dari jeratan utang memang terasa seperti mendaki gunung yang curam, namun dengan peta jalan yang tepat, pendakian itu menjadi terstruktur dan terukur. Ingatlah, kunci utama bukanlah seberapa besar utang Anda, melainkan seberapa sistematis langkah yang Anda ambil. Kita telah belajar bahwa audit keuangan adalah fondasi, dan memilih antara metode Snowball (motivasi psikologis) atau Avalanche (efisiensi matematis) adalah alat bantu pengambilan keputusan yang sangat kuat.
Jangan biarkan teori ini hanya berhenti sebagai bacaan. Kebebasan finansial adalah hasil dari aksi nyata. Jika Anda merasa konsep perbandingan strategi ini masih terlalu abstrak untuk diterapkan langsung, kami telah menyiapkan panduan yang lebih terstruktur.
Untuk membantu Anda mengubah pemahaman menjadi aksi nyata, kami merekomendasikan Anda melihat Strategi Bebas Utang dari Pahlawan Digital. Toolkit ini bukan sekadar teori; ini adalah spreadsheet siap pakai yang akan memvisualisasikan jalur pelunasan Anda, membandingkan kedua metode tersebut secara detail, dan memberikan langkah konkret agar Anda bisa segera mengambil kendali penuh atas keuangan Anda. Klik di sini untuk mulai merancang peta jalan bebas utang Anda sekarang juga: Dapatkan Strategi Bebas Utang Anda di Sini.