
Merasa uang selalu habis sebelum akhir bulan? Bingung ke mana saja dana Anda mengalir setiap bulannya? Anda tidak sendirian. Kebingungan mengelola keuangan pribadi adalah masalah umum, terutama bagi pemula yang baru ingin menata anggaran dari nol.
Kabar baiknya, merapikan keuangan tidak harus rumit atau membosankan. Intinya adalah menciptakan sistem kontrol sederhana: mengetahui berapa yang masuk, dan ke mana saja uang itu pergi. Dengan strategi budgeting yang tepat, Anda bisa mengubah kebingungan finansial menjadi rasa tenang karena tahu setiap rupiah Anda terkelola secara optimal.
Panduan ini akan membawa Anda langkah demi langkah, mulai dari konsep dasar budgeting hingga cara membuat anggaran bulanan yang benar-benar realistis dan bisa Anda patuhi. Mari kita mulai perjalanan menguasai uang Anda!
- Apa itu Budgeting dan Mengapa Kita Wajib Melakukannya?
- Mengenali 3 Musuh Utama Keuangan Pribadi (The Leakage)
- Langkah 1: Melacak Semua Pemasukan dan Pengeluaran (Tracking Dana)
- Langkah 2: Menentukan Prioritas Kebutuhan (Metode 50/30/20)
- Langkah 3: Merancang Anggaran Bulanan yang Realistis dan Fleksibel
Apa Itu Budgeting dan Mengapa Kita Wajib Melakukannya?
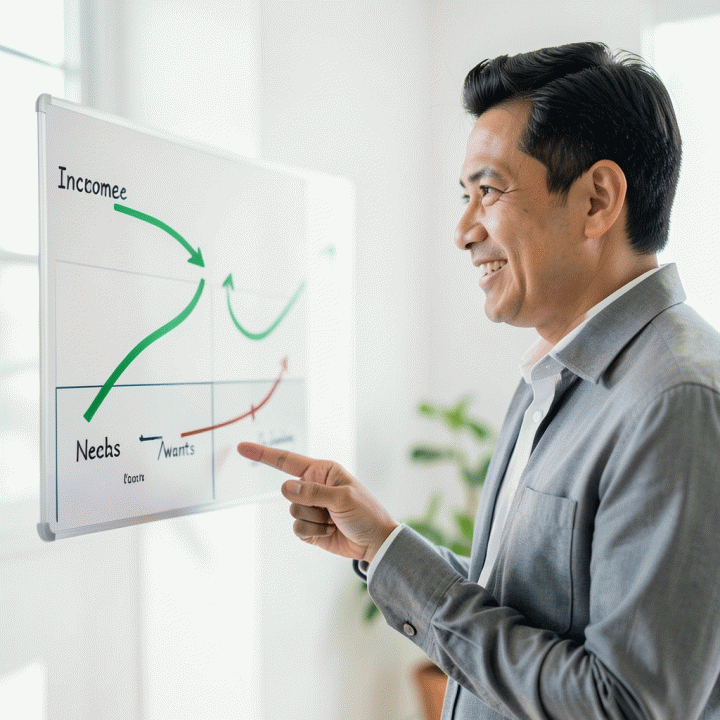
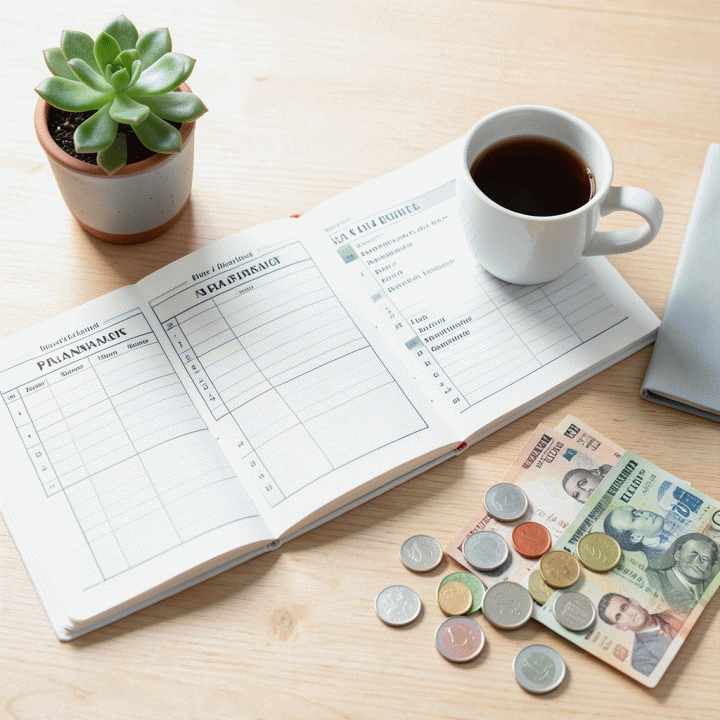
Bagi pemula, istilah ‘budgeting’ mungkin terdengar rumit atau membosankan. Padahal, konsepnya sangat sederhana: Budgeting adalah peta jalan keuangan Anda. Ini bukan tentang membatasi diri, melainkan tentang memberi tahu uang Anda ke mana harus pergi, sehingga Anda bisa mengendalikan uang, bukan sebaliknya.
Mengapa kita wajib melakukan budgeting? Karena tanpa peta ini, uang kita akan cenderung ‘bocor’ ke hal-hal yang tidak penting, tanpa kita sadari. Dengan budgeting, Anda akan mendapatkan kejelasan finansial yang luar biasa. Anda akan tahu:
- Kemana perginya uang Anda: Mengidentifikasi pengeluaran tersembunyi (misalnya, kopi harian atau langganan yang terlupakan).
- Apakah Anda mampu mencapai tujuan: Menentukan apakah dana yang ada cukup untuk menabung dana darurat atau merencanakan liburan impian.
- Bagaimana cara hidup lebih tenang: Mengurangi stres finansial karena Anda tahu bahwa setiap rupiah sudah dialokasikan dengan tujuan yang jelas.
Apa Saja Musuh Utama Keuangan Pribadi yang Sering Kita Abaikan?
Seringkali, kita merasa sudah mengatur keuangan, padahal ada ‘kebocoran’ dana yang terus terjadi. Musuh utama ini adalah kebiasaan yang merusak anggaran tanpa kita sadari. Mengenali mereka adalah langkah pertama menuju kontrol penuh:
- The Impulse Buy (Pembelian Impulsif): Membeli barang hanya karena diskon atau karena melihatnya, tanpa mempertimbangkan apakah itu benar-benar dibutuhkan. Ini adalah pemborosan emosional.
- The Subscription Creep (Langganan Tersembunyi): Langganan bulanan (streaming, aplikasi, gym) yang kita lupa atau jarang digunakan. Ini adalah pengeluaran pasif yang menggerogoti dana.
- The Lifestyle Inflation (Gaya Hidup Meningkat): Ketika pendapatan kita naik, pengeluaran kita ikut naik secara otomatis, meskipun kebutuhan kita tidak berubah. Ini membuat kita terus mengejar ‘kehidupan’ yang semakin mahal.
Jangan biarkan kebiasaan ini merusak rencana keuangan Anda. Dengan memahami konsep dasar ini, Anda sudah setengah jalan menuju pengelolaan dana yang lebih rapi dan terstruktur.
Langkah Praktis
Budget Rapi bisa mempercepat implementasi
Jika Anda ingin langsung menerapkan bagian ini tanpa menyusun semuanya dari nol, Budget Rapi bisa dipakai sebagai shortcut yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Langkah Praktis Merapikan Budgeting dari Nol: Panduan Anti-Bingung untuk Pemula
Bagi pemula, konsep budgeting sering terasa rumit. Jangan khawatir! Merapikan keuangan pribadi itu seperti merapikan kamar: perlu langkah terstruktur. Kita akan memecahnya menjadi tiga fase aksi nyata yang bisa langsung Anda terapkan.
Fase 1: Mengumpulkan Data (The Reality Check)
Sebelum merencanakan, kita harus tahu dulu ‘musuh’ kita: ke mana saja uang kita bocor. Ini adalah tahap pelacakan total.
- Kumpulkan Semua Bukti Transaksi: Kumpulkan mutasi rekening bank, screenshot transaksi e-wallet, dan struk fisik selama 30 hari terakhir. Jangan dilewatkan sedikit pun!
- Kategorikan Pengeluaran: Bagi semua pengeluaran tersebut ke dalam kategori besar. Contoh kategori: Transportasi, Makanan (Rumah vs. Luar), Hiburan, Tagihan Tetap (Sewa/Cicilan), dan Lain-lain.
- Hitung Rata-Rata: Setelah terkategori, hitung rata-rata pengeluaran per kategori. Ini akan menunjukkan pola belanja Anda yang sebenarnya.
Fase 2: Membuat Struktur Anggaran (The Blueprint)
Setelah tahu pola borosnya, saatnya membuat rencana. Gunakan metode populer seperti 50/30/20 sebagai panduan awal:
- 50% Kebutuhan (Needs): Alokasikan untuk hal wajib seperti sewa tempat tinggal, cicilan, dan kebutuhan pokok (makan, transportasi kerja).
- 30% Keinginan (Wants): Untuk gaya hidup, nongkrong, langganan streaming, atau hangout. Ini area yang paling sering ‘bocor’.
- 20% Tabungan & Investasi (Savings): Ini adalah dana wajib untuk masa depan, dana darurat, atau investasi. Ini harus dipotong pertama kali!
Fase 3: Eksekusi dan Kontrol (The Maintenance)
Anggaran hanyalah kertas jika tidak dikontrol. Lakukan ini secara rutin:
- Alokasikan Dana Spesifik: Jangan hanya bilang ‘hemat’. Tentukan: ‘Minggu ini, budget jajan maksimal RpX’.
- Gunakan Alat Bantu: Untuk mempermudah visualisasi dan kontrol, manfaatkan template perencanaan anggaran digital. Alat ini akan membantu Anda memvisualisasikan alokasi dana secara sistematis.
- Review Mingguan: Setiap akhir pekan, luangkan 15 menit untuk membandingkan: Apa yang sudah saya keluarkan vs Apa yang sudah saya anggarkan. Jika ada selisih besar, segera koreksi rencana minggu depan.
Dengan mengikuti langkah terstruktur ini, kebingungan finansial akan berubah menjadi sistem kontrol dana yang rapi dan terarah.
Bukti dan Penerapan Praktis: Mengubah Kebingungan Dana Menjadi Kontrol Finansial
Banyak pemula merasa kewalahan saat pertama kali mencoba merapikan keuangan. Mereka tahu harus budgeting, tapi tidak tahu harus mulai dari mana. Prinsip dasar budgeting adalah melacak setiap rupiah yang masuk dan keluar. Ini bukan sekadar mencatat, melainkan memahami ke mana saja dana Anda ‘bocor’ (the leakage).
Studi Kasus Sederhana: Kisah Rina
Rina, seorang karyawan baru, sering merasa uangnya habis tanpa tahu ke mana. Ia hanya mencatat pengeluaran besar (sewa, cicilan). Setelah belajar budgeting, ia mulai melacak pengeluaran kecil: kopi harian, jajan, dan transportasi online. Ia menemukan bahwa pengeluaran ‘kecil’ ini (misalnya, Rp15.000 per hari) ternyata menghabiskan Rp450.000 per bulan, dana yang seharusnya bisa dialokasikan untuk tabungan darurat.
Dengan sistem pelacakan yang terstruktur, Rina berhasil mengidentifikasi kebocoran dana ini dan mulai mengalokasikan dana tersebut ke pos tabungan. Ini adalah bukti nyata bahwa kontrol finansial dimulai dari detail terkecil.
Bagaimana Budget Rapi Membantu?
Untuk membantu Anda melakukan pelacakan dan alokasi dana secara sistematis, kami hadirkan Budget Rapi, Personal Budgeting Planner Template Digital. Template ini dirancang untuk memandu Anda dari nol, mulai dari mencatat pemasukan hingga memvisualisasikan alokasi dana 50/30/20 (Kebutuhan/Keinginan/Tabungan).
Manfaat Utama: Anda tidak perlu pusing membuat format sendiri. Cukup masukkan data harian Anda, dan template ini akan membantu Anda melihat gambaran besar keuangan Anda, mengubah kebingungan menjadi sistem kontrol yang rapi.
Ringkasan Data dan Langkah Aksi
| Tahap Budgeting | Tujuan Utama | Alat Bantu Terbaik | Hasil yang Diharapkan |
|---|---|---|---|
| 1. Pelacakan (Tracking) | Mengidentifikasi semua pemasukan dan pengeluaran (kebocoran dana). | Aplikasi pencatat atau Template Budget Rapi. | Data pengeluaran yang akurat dan transparan. |
| 2. Alokasi (Budgeting) | Membagi dana sesuai prioritas (50/30/20). | Metode 50/30/20 dan Template Budget Rapi. | Anggaran bulanan yang realistis dan seimbang. |
| 3. Evaluasi (Review) | Menyesuaikan anggaran agar lebih optimal di bulan berikutnya. | Analisis data dari Template Budget Rapi. | Kontrol finansial yang meningkat dan tujuan keuangan tercapai. |
Sumber Belajar Lanjutan: Jika Anda ingin memahami bagaimana mengelola dana yang lebih besar, seperti investasi, Anda bisa membaca panduan dasar investasi saham untuk pemula dari sumber terpercaya seperti Pintar Saham.
Jangan biarkan keuangan Anda berantakan. Mulailah merapikan budget Anda hari ini dengan Budget Rapi! Dapatkan template ini sekarang juga dan ubah kebingungan finansial menjadi kontrol yang optimal.
FAQ Seputar Budgeting untuk Pemula
Apa itu budgeting dan mengapa saya harus melakukannya? Budgeting adalah proses merencanakan bagaimana Anda akan membelanjakan uang Anda sebelum Anda benar-benar membelanjakannya. Ini wajib dilakukan karena membantu Anda melihat ke mana perginya uang Anda, sehingga Anda bisa mengontrol pengeluaran dan mencapai tujuan finansial tanpa rasa panik.
Bagaimana cara terbaik melacak pengeluaran harian saya? Cara terbaik adalah konsisten! Gunakan aplikasi pencatat keuangan, spreadsheet, atau bahkan buku catatan fisik. Kuncinya adalah mencatat semua pengeluaran, sekecil apapun itu (misalnya jajan kopi). Pelacakan ini adalah fondasi untuk mengetahui ‘kebocoran’ dana Anda.
Jika saya pemula, metode budgeting apa yang paling mudah diterapkan? Kami merekomendasikan metode 50/30/20. Alokasikan 50% pendapatan untuk kebutuhan (Needs), 30% untuk keinginan (Wants), dan 20% untuk tabungan/investasi (Savings). Metode ini sangat terstruktur dan mudah dipahami untuk pemula.
Apakah saya perlu alat bantu khusus untuk budgeting? Sangat disarankan! Menggunakan template atau planner khusus akan membuat prosesnya lebih visual dan sistematis. Alat bantu seperti Budget Rapi dari Pahlawan Digital dapat membantu Anda memvisualisasikan dan mengoptimalkan alokasi dana secara terstruktur, mengubah kebingungan menjadi kontrol finansial yang rapi.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Mengubah Kebingungan Finansial Menjadi Kontrol Penuh
Setelah mempelajari langkah-langkah merapikan keuangan pribadi, Anda kini telah memahami bahwa mengelola uang bukan hanya tentang mencatat, tetapi tentang membangun sistem kontrol yang terstruktur. Ingatlah, budgeting adalah peta jalan Anda menuju kebebasan finansial. Dengan melacak setiap rupiah yang masuk dan keluar, menerapkan metode prioritas seperti 50/30/20, dan merancang anggaran yang realistis, Anda sudah mengambil langkah besar dari sekadar ‘berharap’ menjadi ‘merencanakan’.
Namun, teori saja tidak cukup. Konsistensi dan struktur adalah kunci utama. Jika Anda merasa proses pelacakan dan penentuan anggaran ini masih terasa rumit atau membingungkan, jangan khawatir. Anda tidak perlu memulai dari nol lagi.
Kami memahami bahwa transisi dari kebingungan finansial menjadi sistem yang rapi membutuhkan alat bantu yang tepat. Oleh karena itu, kami merekomendasikan Budget Rapi dari Pahlawan Digital. Template ini dirancang khusus untuk pemula, membantu Anda mengatur, mengontrol, dan mengoptimalkan seluruh aspek keuangan pribadi Anda secara terstruktur, hanya dengan mengisi kolom yang tersedia.
Jangan biarkan keuangan Anda berantakan. Ambil kendali penuh atas dana Anda hari ini juga! Dapatkan Budget Rapi sekarang juga dengan harga promo spesial, dan mulai bangun fondasi keuangan yang kokoh bersama kami. Klik di sini untuk merapikan budget Anda:







