
Apakah Anda sering merasa gaji cepat habis sebelum akhir bulan, atau bingung ke mana perginya uang Anda setiap bulannya? Perasaan kehilangan kendali atas aliran dana pribadi adalah masalah umum yang dihadapi banyak orang, dan ini bukan berarti Anda tidak mampu mengelola keuangan. Masalah utamanya seringkali bukan pada jumlah pemasukan, melainkan pada kurangnya struktur yang jelas dalam memetakan dan melacak setiap rupiah pengeluaran.
Mengelola keuangan pribadi memang terasa rumit karena kita cenderung hanya fokus pada pengeluaran besar, sementara kebocoran dana kecil (seperti jajan kopi harian atau biaya tak terduga) justru menggerogoti anggaran secara perlahan. Kunci untuk mencapai stabilitas finansial bukanlah dengan menahan diri dari pengeluaran, melainkan dengan membangun sistem budgeting yang rapi dan terstruktur, mulai dari pemetaan pemasukan hingga alokasi dana yang optimal.
Panduan ini akan membawa Anda memahami cara menyusun anggaran bulanan yang komprehensif. Kami akan memandu Anda langkah demi langkah, mulai dari memetakan semua sumber dana, teknik pelacakan harian yang efektif, hingga strategi alokasi dana yang memastikan setiap rupiah bekerja maksimal untuk mencapai tujuan finansial impian Anda.
- Mengapa pengelolaan keuangan pribadi sering terasa rumit?
- Langkah awal: Memetakan pemasukan dan pengeluaran bulanan Anda
- Teknik pelacakan dana harian agar tidak bocor ke mana-mana
- Strategi alokasi anggaran untuk kebutuhan wajib vs. keinginan
- Mengoptimalkan sisa dana: Investasi atau tabungan darurat?
- Studi kasus: Transformasi keuangan dari nol menjadi terstruktur
Mengurai Kerumitan Keuangan Pribadi: Kenapa Budgeting Terasa Sulit?
Banyak orang merasa pengelolaan keuangan pribadi itu rumit, seperti mencoba menyeimbangkan banyak piring di atas satu tangan. Perasaan ini wajar. Masalah utamanya bukan karena Anda tidak mampu mengelola uang, melainkan karena kurangnya struktur yang jelas dalam memetakan aliran dana Anda.
Sistem keuangan kita sehari-hari seringkali berjalan secara reaktif—kita menghabiskan uang saat dibutuhkan, tanpa pernah benar-benar tahu ke mana perginya setiap rupiah. Inilah yang menyebabkan ‘kebocoran dana’ (money leak) yang tidak disadari.
Mengapa budgeting terasa rumit?
- Kurangnya Visibilitas: Kita cenderung mengabaikan pengeluaran kecil harian (misalnya, kopi di jalan atau jajan ringan). Pengeluaran mikro inilah yang secara kumulatif menjadi lubang terbesar dalam anggaran.
- Emosi dan Impulsif: Keputusan finansial sering dipengaruhi emosi—kita membeli karena ingin merasa senang saat itu juga. Ini membuat perencanaan rasional sulit diterapkan.
- Asumsi yang Salah: Banyak orang berasumsi bahwa pemasukan mereka cukup untuk menutupi semua pengeluaran, padahal belum memperhitungkan dana darurat atau tujuan jangka panjang.
Intinya, sebelum kita bisa mengoptimalkan keuangan, kita harus terlebih dahulu membuat peta jalan (blueprint) dari kondisi finansial kita saat ini. Dan langkah awal yang paling krusial adalah memetakan pemasukan dan pengeluaran secara komprehensif.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Teknik Pelacakan Dana Harian dan Alokasi Anggaran Optimal
Mengelola keuangan pribadi seringkali terasa seperti memecahkan teka-teki yang rumit. Banyak orang merasa dana mereka ‘bocor’ tanpa disadari, sehingga di akhir bulan, saldo terasa jauh dari ekspektasi. Inti dari masalah ini bukanlah kurangnya pemasukan, melainkan kurangnya struktur pelacakan dan alokasi yang tegas. Untuk mencapai kontrol finansial yang optimal, kita harus menguasai dua pilar utama: pelacakan harian yang ketat dan pemisahan prioritas pengeluaran.
📊 Teknik Pelacakan Dana Harian Anti Bocor
Pelacakan dana harian (daily tracking) adalah fondasi dari budgeting yang efektif. Ini bukan sekadar mencatat, melainkan proses menganalisis setiap rupiah yang keluar untuk mengidentifikasi pola pengeluaran yang tidak disadari. Kebocoran dana seringkali berasal dari pengeluaran mikro (micro-spending), seperti kopi harian, jajan, atau biaya transportasi kecil yang jika diakumulasikan akan sangat signifikan.
Cara Mencegah Kebocoran Dana:
- Sistem Pencatatan Instan: Gunakan aplikasi atau buku catatan fisik segera setelah transaksi terjadi. Jangan menunda pencatatan hingga malam hari, karena ingatan cenderung bias atau menghilangkan detail.
- Kategorisasi Wajib: Setiap pengeluaran harus langsung dikategorikan (misalnya: Makanan, Transportasi, Hiburan, Tagihan). Kategorisasi ini membantu Anda melihat pola pengeluaran mana yang paling boros.
- Audit Mingguan: Luangkan 15 menit setiap akhir pekan untuk meninjau semua catatan. Bandingkan total pengeluaran aktual dengan anggaran yang telah ditetapkan. Jika ada kategori yang melebihi batas, identifikasi penyebabnya.
⚖️ Strategi Alokasi Anggaran: Kebutuhan vs. Keinginan
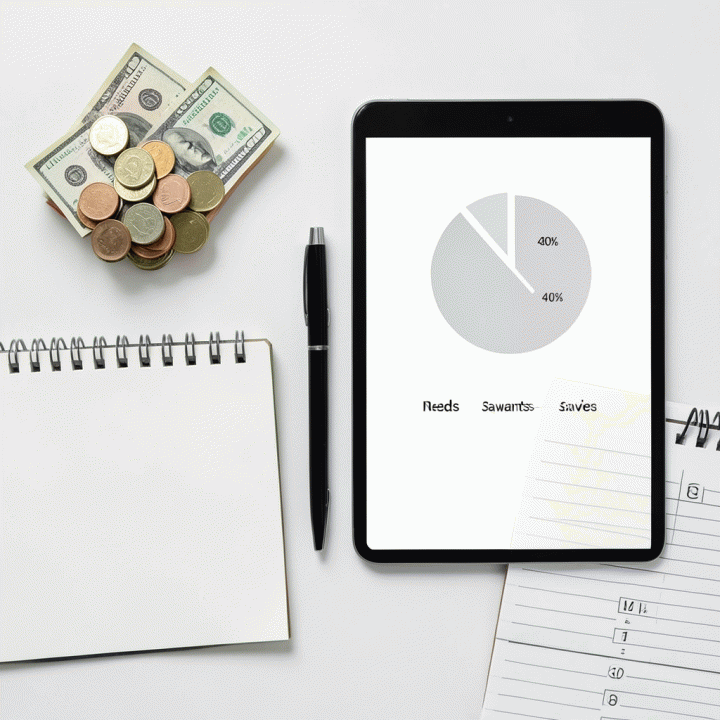
Setelah dana terlacak, langkah selanjutnya adalah alokasi. Strategi paling efektif adalah memisahkan pengeluaran menjadi dua kelompok utama: Kebutuhan Wajib (Needs) dan Keinginan (Wants). Prinsip ini membantu Anda membuat keputusan finansial yang berbasis prioritas.
Prioritas Alokasi Dana (The 50/30/20 Framework):
Banyak ahli keuangan merekomendasikan kerangka kerja 50/30/20 sebagai panduan alokasi anggaran bulanan:
- 50% Kebutuhan Wajib (Needs): Ini mencakup pengeluaran esensial yang harus dipenuhi untuk bertahan hidup, seperti sewa/cicilan rumah, tagihan utilitas (listrik, air), bahan makanan pokok, dan transportasi rutin. Ini adalah prioritas tertinggi.
- 30% Keinginan (Wants): Ini adalah pengeluaran yang meningkatkan kualitas hidup namun tidak esensial, seperti makan di luar, langganan streaming premium, atau belanja pakaian non-darurat. Bagian ini adalah area yang paling sering terjadi kebocoran dan harus dikontrol ketat.
- 20% Tabungan & Investasi (Savings/Goals): Ini adalah alokasi dana untuk masa depan, termasuk dana darurat, investasi jangka panjang, atau dana tujuan (misalnya, liburan). Ini harus diperlakukan sebagai ’tagihan’ wajib yang dibayar kepada diri sendiri di awal bulan.
Dengan menerapkan pelacakan harian yang disiplin dan mematuhi alokasi 50/30/20, Anda tidak hanya tahu ke mana uang Anda pergi, tetapi juga memastikan bahwa tujuan finansial jangka panjang Anda selalu terjamin.
Mengoptimalkan Sisa Dana: Investasi atau Tabungan Darurat?
Setelah berhasil memetakan pemasukan dan mengontrol pengeluaran wajib bulanan, langkah krusial berikutnya adalah menentukan nasib sisa dana. Banyak individu terjebak dalam dilema: apakah dana sisa ini harus segera diinvestasikan untuk pertumbuhan, ataukah harus diamankan dulu sebagai bantalan keamanan (dana darurat)? Keputusan ini sangat bergantung pada tingkat stabilitas finansial dan tujuan jangka pendek Anda.
Secara umum, prioritas alokasi dana sisa harus mengikuti prinsip keamanan > pertumbuhan. Jangan pernah menginvestasikan dana yang belum sepenuhnya aman.
Prioritas Alokasi Dana Sisa:
- Bangun Dana Darurat (Prioritas Utama): Jika dana darurat Anda belum mencapai target (idealnya 3-6 kali pengeluaran bulanan), maka 100% sisa dana harus dialokasikan ke sini. Dana darurat berfungsi sebagai jaring pengaman saat terjadi PHK, sakit, atau kebutuhan mendesak lainnya. Ini adalah fondasi keuangan yang harus kokoh sebelum melangkah ke investasi.
- Investasi (Setelah Dana Darurat Aman): Setelah dana darurat terpenuhi, sisa dana dapat dialokasikan untuk investasi. Tentukan tujuan investasi Anda (misalnya, dana pendidikan anak dalam 5 tahun, atau dana pensiun dalam 20 tahun) untuk memilih instrumen yang tepat (reksa dana, saham, atau emas).
Studi Kasus: Transformasi Keuangan dari Nol menjadi Terstruktur
Studi kasus menunjukkan bahwa perubahan pola pikir dan sistematisasi adalah kunci. Ambil contoh seorang profesional yang awalnya tidak memiliki sistem budgeting. Dengan menerapkan perencanaan terstruktur, ia mampu mengubah alokasi dananya:
- Fase Awal (Kacau): Pengeluaran tidak terencana, dana sisa sering habis untuk keinginan mendadak.
- Fase Transisi (Terstruktur): Menggunakan sistem budgeting, ia berhasil mengidentifikasi dan memisahkan dana sisa. Ia memprioritaskan pengisian dana darurat hingga mencapai 3 bulan biaya hidup.
- Fase Optimal (Berkembang): Setelah dana darurat aman, ia mulai mengalokasikan sisa dana secara konsisten ke investasi jangka panjang. Hasilnya, ia tidak hanya merasa aman, tetapi juga memiliki pertumbuhan kekayaan yang terukur.
Intinya, pengelolaan keuangan yang optimal bukan hanya tentang berapa banyak uang yang Anda miliki, tetapi bagaimana Anda menyusun dan mengalokasikan setiap rupiahnya secara strategis.
FAQ (Pertanyaan Umum)
Q: Apa langkah pertama yang harus saya lakukan saat memulai budgeting dari nol? A: Langkah pertama adalah melakukan audit keuangan total selama 1-2 bulan ke depan. Catat semua pemasukan dan pengeluaran Anda tanpa menghakimi. Tujuannya bukan untuk menyalahkan diri sendiri, melainkan mendapatkan gambaran akurat tentang ke mana saja uang Anda pergi. Setelah itu, petakan kategori pengeluaran wajib (sewa/cicilan) dan alokasikan dana darurat.
Q: Bagaimana cara terbaik melacak pengeluaran harian agar tidak lupa atau salah catat? A: Konsistensi adalah kuncinya. Gunakan satu alat pelacak yang sama, baik itu aplikasi keuangan di ponsel, buku catatan fisik, atau spreadsheet khusus (seperti template Budget Rapi). Idealnya, lakukan pencatatan segera setelah transaksi terjadi. Pisahkan juga antara pengeluaran rutin dan pengeluaran impulsif.
Q: Apa perbedaan utama antara kebutuhan wajib (needs) dan keinginan (wants) dalam budgeting? A: Kebutuhan Wajib (Needs) adalah hal-hal yang mutlak diperlukan untuk bertahan hidup, seperti makanan pokok, sewa rumah, tagihan listrik, dan transportasi kerja. Sementara itu, Keinginan (Wants) adalah pengeluaran yang meningkatkan kualitas hidup tetapi tidak esensial, contohnya makan di restoran mewah, langganan streaming tambahan, atau belanja pakaian non-darurat.
Q: Apakah cukup hanya mencatat pemasukan dan pengeluaran, atau ada hal lain yang perlu diperhatikan? A: Tidak cukup. Selain mencatat arus kas (pemasukan dan pengeluaran), Anda juga harus memperhatikan Tujuan Finansial dan Dana Darurat. Selalu alokasikan persentase dana untuk tabungan/investasi sebelum Anda membelanjakannya. Ini memastikan bahwa pengelolaan keuangan pribadi Anda tidak hanya reaktif, tetapi juga proaktif menuju masa depan yang lebih stabil.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Kunci Mengelola Keuangan Pribadi Adalah Struktur yang Konsisten
Mengelola keuangan pribadi memang terasa rumit, terutama ketika kita dihadapkan pada arus dana yang tidak terstruktur. Namun, setelah memahami langkah-langkah mulai dari memetakan pemasukan, melacak pengeluaran harian, hingga mengalokasikan dana secara strategis, Anda akan menyadari bahwa kuncinya bukanlah kemampuan finansial semata, melainkan sistem dan struktur yang konsisten.
Insight terpenting yang harus Anda pegang adalah: Pelacakan dana harian adalah garis pertahanan pertama Anda. Jangan hanya mencatat angka, tapi pahami mengapa dana itu keluar. Dengan memisahkan kebutuhan wajib (needs) dari keinginan (wants), Anda tidak hanya bertahan di akhir bulan, tetapi juga mampu mengoptimalkan sisa dana untuk mencapai tujuan jangka panjang, seperti dana darurat atau investasi.
Perencanaan yang terstruktur seperti ini adalah fondasi menuju kebebasan finansial. Jika Anda merasa proses pemetaan dan pelacakan dana ini masih terasa terlalu manual dan membingungkan, jangan khawatir. Kami telah merangkum seluruh sistem ini ke dalam satu panduan yang sangat praktis.
Untuk membantu Anda langsung menerapkan sistem budgeting yang rapi ini, kami telah menyiapkan Budget Rapi, template perencanaan anggaran komprehensif. Dengan template ini, Anda bisa langsung memetakan dan mengontrol setiap rupiah pengeluaran Anda, mengubah kekacauan finansial menjadi rencana yang terukur.
👉 Dapatkan Budget Rapi sekarang dan mulai atur keuangan Anda hari ini!







