

Mengelola keuangan pribadi sering terasa rumit, apalagi ketika pengeluaran bulanan terasa selalu membengkak melebihi anggaran yang sudah ditetapkan. Masalah ini bukan hanya disebabkan oleh pengeluaran besar, melainkan seringkali berakar dari kegagalan mencatat pengeluaran kecil sehari-hari (micro-spending) dan kebiasaan pembelian impulsif. Untuk mengatasinya, Anda perlu fondasi yang kuat: yaitu menyusun anggaran yang realistis dan terstruktur.
Inti dari pengelolaan keuangan yang efektif adalah konsistensi pencatatan. Banyak orang gagal mengontrol dana karena tidak memiliki batas pengeluaran yang tegas, sehingga perencanaan keuangan menjadi tidak konsisten. Dengan memahami cara mengatur gaji bulanan secara sistematis, Anda dapat mengidentifikasi ‘kebocoran dana’ yang selama ini tersembunyi, mulai dari kopi harian hingga langganan digital yang terlupakan.
Panduan ini akan membawa Anda langkah demi langkah untuk menjadi lebih mahir dalam mengelola keuangan pribadi. Kami akan memandu Anda mulai dari definisi anggaran yang benar, cara menyusun alokasi dana yang efektif, hingga tips praktis mengontrol pengeluaran harian agar dana Anda optimal dan tujuan finansial tercapai.
- Apa itu Anggaran (Budgeting)?
- Mengapa Anggaran Penting?
- Langkah Membuat Anggaran Efektif
- Tips Menghemat Pengeluaran Harian
- Alat Bantu Keuangan
Apa Itu Budget Rapi? Mengapa Perlu Mengelola Anggaran?
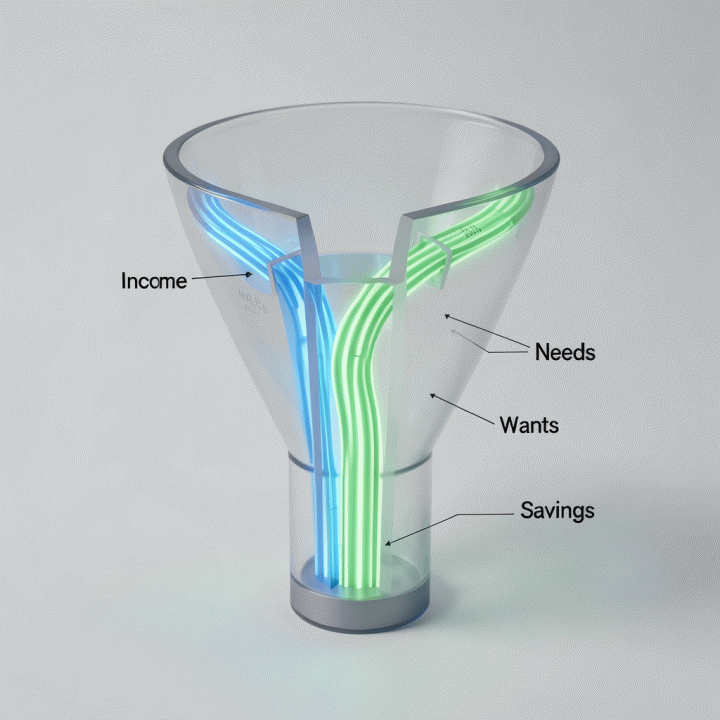
Bagi pemula yang ingin menguasai pengelolaan keuangan pribadi, memahami konsep dasar anggaran adalah langkah paling krusial. Anggaran (budgeting) bukanlah sekadar daftar pengeluaran yang harus dihindari, melainkan sebuah peta jalan finansial yang terstruktur. Secara sederhana, Budget Rapi adalah proses perencanaan alokasi dana secara proaktif, di mana Anda menentukan berapa banyak uang yang boleh dikeluarkan untuk setiap pos kebutuhan (seperti makanan, transportasi, atau hiburan) dalam periode waktu tertentu.
Ini berbeda dengan sekadar mencatat pengeluaran. Pencatatan hanya bersifat reaktif (melihat apa yang sudah terjadi), sementara membuat anggaran bersifat proaktif (merencanakan apa yang harus terjadi). Dengan anggaran, Anda mengambil kendali penuh atas uang Anda, bukan hanya bereaksi terhadap tagihan yang datang.
Mengapa Pengelolaan Anggaran Adalah Fondasi Keuangan?
Mengelola anggaran adalah fondasi utama dari keuangan pribadi yang sehat. Mengapa ini sangat penting, terutama bagi mereka yang sering merasa uang cepat habis?
- Mengidentifikasi Kebocoran Dana (Micro-Spending): Banyak orang gagal mengontrol keuangan bukan karena pengeluaran besar, melainkan karena kegagalan mencatat pengeluaran kecil sehari-hari (seperti kopi harian atau jajan). Anggaran memaksa Anda untuk melihat pola pengeluaran kecil ini, yang jika diakumulasi, dapat membuat anggaran membengkak secara signifikan.
- Mengatasi Pembelian Impulsif: Penyebab utama anggaran membengkak adalah kurangnya batas pengeluaran yang tegas dan kebiasaan pembelian impulsif. Dengan anggaran, Anda harus menetapkan prioritas dan batas maksimal untuk setiap kategori, sehingga pembelian yang tidak direncanakan dapat dihindari.
- Menciptakan Keamanan Finansial: Perencanaan yang efektif memungkinkan Anda mengalokasikan dana untuk kebutuhan masa depan, seperti dana darurat atau tabungan. Ini memastikan bahwa ketika terjadi pengeluaran tak terduga, stabilitas keuangan Anda tidak terganggu.
Intinya, anggaran membantu Anda mengubah kebiasaan finansial yang reaktif menjadi kebiasaan yang terstruktur dan terkontrol. Dengan perencanaan yang matang, Anda tidak hanya tahu ke mana uang Anda pergi, tetapi juga bagaimana cara membuatnya bertahan hingga akhir bulan.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Langkah-Langkah Membuat Anggaran Efektif
Anggaran yang efektif bukan sekadar daftar pengeluaran, melainkan peta jalan finansial yang memastikan setiap rupiah dialokasikan untuk tujuan yang jelas. Bagi pemula, langkah ini harus dimulai dengan fondasi yang kuat: mengetahui berapa banyak yang masuk dan ke mana perginya uang Anda.
1. Lacak dan Kategorikan Semua Pengeluaran (The Audit)
Langkah paling krusial adalah melakukan audit pengeluaran selama minimal satu bulan. Jangan hanya mencatat pengeluaran besar (seperti sewa atau cicilan), tetapi fokuslah pada ‘micro-spending’—pengeluaran kecil sehari-hari seperti kopi, jajan, atau transportasi tak terencana. Kebocoran dana seringkali berasal dari akumulasi pengeluaran kecil ini. Setelah dicatat, kategorikan pengeluaran tersebut (misalnya: Kebutuhan Pokok, Hiburan, Transportasi, Tabungan).
2. Terapkan Metode Alokasi Dana (The Structure)
Setelah mengetahui pola pengeluaran, terapkan metode alokasi dana yang terstruktur. Salah satu metode populer adalah 50/30/20:
- 50% untuk Kebutuhan (Needs): Biaya hidup esensial (sewa, makanan, tagihan).
- 30% untuk Keinginan (Wants): Hiburan, makan di luar, atau hobi.
- 20% untuk Tabungan & Investasi (Savings): Dana darurat dan tujuan jangka panjang.
Jika pendapatan Anda tidak terstruktur, alokasikan dana secara bertahap. Pastikan pos tabungan dan dana darurat (minimal 3-6 bulan biaya hidup) dipotong pertama kali, sebelum alokasi untuk keinginan.
3. Tetapkan Batas dan Evaluasi Rutin (The Control)
Setelah anggaran dibuat, Anda harus menetapkan batas pengeluaran yang tegas untuk setiap kategori. Jangan hanya mengandalkan niat baik; gunakan alat bantu (aplikasi atau spreadsheet) untuk memantau sisa dana secara real-time. Lakukan evaluasi mingguan untuk melihat apakah Anda sudah mendekati batas pengeluaran di kategori tertentu. Jika terjadi pembengkakan, segera identifikasi penyebabnya—apakah karena pembelian impulsif atau kebutuhan mendesak—dan lakukan penyesuaian anggaran di minggu berikutnya. Konsistensi dalam pelacakan adalah kunci keberhasilan finansial.
Alat Bantu Pengelolaan Keuangan: Memantau dan Menyesuaikan Anggaran
Mengelola keuangan pribadi bukan hanya tentang membuat daftar pemasukan dan pengeluaran, tetapi juga tentang memiliki sistem pemantauan yang konsisten. Di sinilah peran alat bantu pengelolaan keuangan menjadi krusial. Alat ini berfungsi sebagai jembatan antara perencanaan (anggaran) dan realitas (pengeluaran harian), membantu Anda mengidentifikasi kebocoran dana yang sering terlewatkan.
Mengapa Pemantauan Keuangan Sangat Penting?
Banyak orang gagal mengontrol keuangan karena fokus hanya pada pengeluaran besar. Padahal, sumber kebocoran dana utama seringkali berasal dari pengeluaran kecil sehari-hari (micro-spending) dan pembelian impulsif. Tanpa alat bantu yang tepat, pengeluaran kecil ini akan menumpuk dan membuat anggaran bulanan membengkak tanpa disadari.
Pemantauan yang efektif memungkinkan Anda untuk:
- Mengidentifikasi Pola Pengeluaran: Anda akan melihat ke mana saja dana Anda benar-benar mengalir, bukan hanya yang Anda ingin alokasikan. Misalnya, Anda mungkin menyadari bahwa biaya kopi harian atau jajan adalah pos pengeluaran yang jauh lebih besar dari yang diperkirakan.
- Menetapkan Batas Tegas: Alat bantu membantu Anda membandingkan antara alokasi dana (anggaran) dengan realisasi pengeluaran. Perbandingan ini memaksa Anda untuk menetapkan batas pengeluaran yang tegas pada setiap kategori.
- Mencegah Pembelian Impulsif: Dengan melihat sisa dana secara real-time, Anda akan lebih berhati-hati sebelum melakukan pembelian yang tidak direncanakan.
Strategi Menyesuaikan Anggaran Secara Realistis
Anggaran bukanlah dokumen statis. Kehidupan selalu berubah, dan anggaran harus fleksibel. Proses penyesuaian ini adalah bagian terpenting dari pengelolaan keuangan yang cerdas.
Ketika Anda menemukan bahwa pengeluaran di satu pos (misalnya, transportasi) melebihi batas, Anda harus melakukan evaluasi alokasi dana secara terstruktur. Ini berarti Anda harus mempertimbangkan trade-off (pertukaran) dana dengan pos lain.
Langkah Penyesuaian Anggaran:
- Identifikasi Kelebihan: Cari pos pengeluaran yang paling boros atau yang alokasinya terlalu besar (misalnya, hiburan). Ini adalah sumber dana yang bisa dipotong.
- Prioritaskan Kebutuhan: Pastikan dana yang dipotong tidak menyentuh kebutuhan primer (sewa/cicilan, makanan pokok). Prioritaskan kebutuhan yang paling mendesak.
- Alihkan Dana: Dana yang berhasil dihemat dari pos yang kurang penting (misalnya, mengurangi frekuensi makan di luar) harus dialihkan untuk menutupi pos yang membengkak, atau lebih baik lagi, dialokasikan ke dana darurat.
Dengan konsistensi pencatatan dan pemantauan menggunakan alat bantu yang tepat, Anda akan mampu menyusun anggaran yang tidak hanya realistis, tetapi juga berkelanjutan.
FAQ
Apa perbedaan antara anggaran (budget) dan rencana keuangan (financial plan)?
Anggaran (budget) adalah alat operasional jangka pendek yang fokus pada alokasi dana spesifik untuk periode tertentu (misalnya, bulanan). Ini menjawab pertanyaan: ‘Berapa banyak uang yang boleh saya habiskan untuk X bulan ini?’ Sementara itu, rencana keuangan (financial plan) adalah peta jalan jangka panjang yang lebih luas, mencakup tujuan besar seperti dana pensiun, pembelian rumah, atau pendidikan anak. Rencana keuangan menggunakan anggaran sebagai salah satu komponennya.
Bagaimana cara mengatasi kebiasaan belanja impulsif agar tidak membengkaknya anggaran?
Langkah pertama adalah menciptakan jeda waktu (cooling-off period). Ketika ingin membeli sesuatu yang tidak direncanakan, tunggu 24 jam sebelum membelinya. Selain itu, buat daftar kebutuhan wajib dan pisahkan dana untuk ‘keinginan’ (wants) secara ketat. Sebelum berbelanja, tanyakan pada diri sendiri: ‘Apakah ini benar-benar saya butuhkan, atau hanya ingin?’
Apakah cukup hanya mencatat pengeluaran besar, atau harus mencatat semua pengeluaran harian?
Sangat disarankan untuk mencatat semua pengeluaran harian, sekecil apa pun. Kebocoran dana seringkali berasal dari pengeluaran kecil (micro-spending) seperti kopi harian, jajan, atau transportasi. Mencatat semuanya akan membantu Anda melihat pola pengeluaran yang selama ini tersembunyi dan menjadi sumber pembengkakan anggaran.
Apa langkah pertama yang harus dilakukan jika saya merasa keuangan saya selalu melebihi anggaran setiap bulan?
Langkah pertama adalah melakukan audit keuangan total. Catat semua sumber pendapatan dan semua pengeluaran selama 1-2 bulan terakhir tanpa menghakimi. Setelah data terkumpul, identifikasi pos pengeluaran mana yang paling boros dan cari tahu mengapa pengeluaran itu terjadi. Setelah itu, buat batas pengeluaran yang lebih realistis dan mulai terapkan sistem pencatatan yang konsisten.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Menguasai Keuangan Dimulai dari Kesadaran dan Struktur
Mengelola keuangan pribadi memang bukan perkara mudah, namun ini adalah fondasi penting menuju stabilitas finansial. Setelah mempelajari langkah-langkah menyusun anggaran dan mengontrol pengeluaran, kita dapat menyimpulkan bahwa kunci utama bukan hanya seberapa besar pendapatan Anda, melainkan seberapa disiplin Anda dalam mencatat dan mengalokasikan setiap rupiah.
Insight paling krusial yang harus diingat adalah: kebocoran dana terbesar seringkali berasal dari pengeluaran kecil sehari-hari (micro-spending) dan pembelian impulsif, bukan hanya dari pengeluaran besar. Kegagalan mengontrol keuangan seringkali disebabkan oleh kurangnya batas pengeluaran yang tegas dan kebiasaan pencatatan yang tidak konsisten.
Untuk memastikan Anda tidak hanya tahu cara membuat anggaran, tetapi juga mampu menerapkannya secara konsisten, Anda memerlukan alat bantu yang terstruktur. Jangan biarkan kebiasaan finansial yang buruk terus menghambat tujuan Anda.
Jika Anda siap mengubah teori menjadi aksi nyata dan ingin memiliki sistem pelacakan keuangan yang rapi, kami merekomendasikan Budget Rapi. Template ini dirancang khusus untuk membantu Anda mengatur, mengontrol, dan mengoptimalkan seluruh aspek keuangan pribadi Anda, mulai dari perencanaan awal bulan hingga evaluasi dana bulanan.
🔗 Mulai atur keuangan Anda hari ini! Dapatkan Budget Rapi di sini: [https://pahlawandigital.com/checkout?product=budget-rapi]
Dengan konsistensi dan alat yang tepat, Anda pasti bisa mencapai kebebasan finansial yang Anda impikan.







