

Mengelola keuangan keluarga agar tidak ‘boncos’ (minus) bukanlah hal yang rumit, namun membutuhkan fondasi perencanaan yang kuat. Bagi pemula, rasa kewalahan saat melihat arus kas bulanan adalah hal yang wajar. Intinya, Anda perlu mengubah kebiasaan menghabiskan uang menjadi kebiasaan merencanakan uang. Dengan membuat anggaran (budgeting) yang terstruktur, Anda akan tahu persis ke mana uang Anda pergi, sehingga pengeluaran bisa dikontrol dan tujuan finansial keluarga bisa tercapai.
Jangan khawatir jika merasa asing dengan istilah seperti ‘alokasi dana’ atau ‘surplus’. Artikel ini akan memandu Anda langkah demi langkah, mulai dari konsep dasar budgeting hingga metode praktis yang bisa langsung diterapkan hari ini. Kita akan fokus pada membangun sistem keuangan yang anti-kebocoran dana, sehingga setiap rupiah bekerja maksimal untuk masa depan keluarga.
Berikut adalah poin-poin utama yang akan kita bahas:
- Mengapa Keuangan Keluarga Perlu Dikelola Secara Terstruktur?
- Memahami Komponen Anggaran Keluarga: Income, Expense, dan Savings
- Metode Budgeting Populer: 50/30/20 dan Zero-Based Budgeting
- Langkah Awal: Melacak Pengeluaran Harian untuk Mengidentifikasi Kebocoran Dana
- Tips Mengatur Kategori Keuangan: Dari Tagihan hingga Dana Darurat
Mengapa Keuangan Keluarga Sering Terasa ‘Boncos’ Meskipun Sudah Gaji?
Banyak keluarga merasa gaji sudah cukup, namun di akhir bulan selalu ada sisa uang yang hilang tanpa jejak. Perasaan ‘boncos’ ini bukan berarti Anda boros, melainkan tanda bahwa sistem pengelolaan keuangan Anda belum terstruktur. Akar masalahnya seringkali bukan pada seberapa besar penghasilan, melainkan pada bagaimana uang tersebut dialokasikan dan dilacak.
Sebagai pemula, Anda mungkin terbiasa dengan sistem ‘uang datang, uang pergi’. Namun, dalam dunia keuangan keluarga yang sehat, kita harus beralih ke sistem perencanaan. Mengapa perencanaan ini sangat penting?
- Mengidentifikasi Kebocoran Dana: Tanpa anggaran, pengeluaran kecil sehari-hari (seperti jajan kopi atau transportasi) akan menumpuk dan menjadi lubang besar yang tidak disadari.
- Mencapai Tujuan Bersama: Anggaran membantu Anda memprioritaskan antara kebutuhan mendesak (sewa rumah) dan tujuan jangka panjang (dana pendidikan anak).
- Mengurangi Stres Finansial: Ketika Anda tahu ke mana perginya setiap rupiah, rasa cemas dan tegang akibat ketidakpastian finansial akan berkurang drastis.
Langkah Praktis
Family Planner bisa mempercepat implementasi
Jika Anda ingin langsung menerapkan bagian ini tanpa menyusun semuanya dari nol, Family Planner bisa dipakai sebagai shortcut yang lebih rapi. Family Planner adalah template spreadsheet komprehensif yang dirancang untuk membantu Anda mengelola keuangan keluarga dengan mudah dan terstruktur. Template ini memungkinkan Anda untuk merencanakan anggaran bulanan atau mingguan dengan akurat. Fitur-fitur utamanya meliputi pelacakan pendapatan, pengeluaran, tagihan, pembayaran utang, serta tabungan dan investasi. Anda dapat menyesuaikan kategori sesuai kebutuhan, mengatur mata uang, dan memasukkan sisa saldo (rollover) dari bulan sebelumnya. Selain itu, template ini dilengkapi dengan daftar transaksi untuk mencatat pengeluaran aktual, pengingat tanggal jatuh tempo tagihan, fitur pelacakan pembayaran menggunakan kotak centang, serta kemampuan untuk mengimpor data transaksi dari file CSV. Semua dirancang agar keuangan Anda tetap terkendali.
Apa Itu Budgeting Keluarga dan Bagaimana Cara Memulainya dari Nol?
Budgeting atau penyusunan anggaran keluarga adalah peta jalan finansial Anda. Ini adalah proses merencanakan bagaimana Anda akan membelanjakan setiap rupiah pendapatan Anda sebelum uang itu benar-benar Anda terima. Ini bukan tentang membatasi diri, melainkan tentang memberi izin pada uang Anda untuk dibelanjakan pada hal-hal yang benar-benar penting.
Jika Anda merasa bingung harus mulai dari mana, jangan khawatir. Prinsip dasarnya sangat sederhana: Pendapatan dikurangi Pengeluaran = Sisa Dana (atau Surplus/Defisit).
Untuk memulai, fokuslah pada tiga langkah awal ini:
- Langkah 1: Hitung Total Pendapatan: Catat semua sumber pemasukan dalam satu bulan (gaji, penghasilan sampingan, dll.).
- Langkah 2: Lacak Semua Pengeluaran: Ini adalah bagian tersulit, namun paling krusial. Catat setiap pengeluaran, sekecil apa pun, selama minimal satu bulan penuh. Ini akan mengungkap kebiasaan belanja yang tidak perlu.
- Langkah 3: Kategorikan dan Alokasikan: Setelah tahu ke mana uang Anda bocor, mulailah mengalokasikan dana ke kategori yang sudah diprioritaskan (misalnya: Kebutuhan Pokok, Tabungan, Hiburan). Dengan cara ini, Anda memastikan bahwa setiap rupiah memiliki ’tugas’ sebelum Anda membelanjakannya.
🛠️ Langkah Praktis Membangun Anggaran Keluarga Anti-Boncos
Membuat anggaran bukan sekadar mencatat angka, melainkan menciptakan peta jalan finansial yang jelas. Bagi pemula, langkah ini mungkin terasa rumit, namun dengan pendekatan yang terstruktur, Anda akan menemukan kendali penuh atas uang keluarga. Ikuti langkah-langkah praktis ini untuk mulai membangun fondasi keuangan yang kokoh.
📝 Tahap 1: Mengumpulkan Data Keuangan (The Audit)
Sebelum merencanakan, kita harus tahu dulu ke mana uang kita pergi. Ini adalah langkah paling krusial yang sering dilewatkan.
- Kumpulkan Semua Sumber Data: Siapkan semua catatan transaksi selama 1-2 bulan terakhir. Ini termasuk mutasi rekening bank, riwayat kartu kredit, dan catatan pengeluaran tunai. Jangan ada yang terlewat!
- Identifikasi Sumber Pendapatan: Catat semua sumber pemasukan rutin (gaji, bisnis sampingan, dll.) untuk mendapatkan angka total pendapatan bulanan yang akurat.
- Kategorikan Pengeluaran: Kelompokkan setiap pengeluaran ke dalam kategori yang jelas (misalnya: Kebutuhan Pokok, Transportasi, Hiburan, Utang).
📊 Tahap 2: Menerapkan Metode Budgeting (The Plan)
Setelah data terkumpul, saatnya membuat rencana. Pilih metode yang paling sesuai dengan gaya hidup keluarga Anda:
- Metode 50/30/20: Ini adalah panduan sederhana untuk pemula. Alokasikan pendapatan Anda sebagai berikut:
- 50% Kebutuhan (Needs): Cicilan rumah, makanan, tagihan listrik, transportasi. Ini adalah pengeluaran wajib.
- 30% Keinginan (Wants): Makan di luar, langganan streaming, belanja non-esensial. Ini adalah area yang paling fleksibel untuk dipangkas.
- 20% Tabungan & Investasi (Savings): Dana darurat, dana pensiun, atau investasi. Ini adalah prioritas utama Anda.
- Zero-Based Budgeting (ZBB): Metode ini memastikan setiap rupiah memiliki tugas. Total Pendapatan - Total Pengeluaran - Tabungan = Rp 0. Artinya, Anda harus mengalokasikan seluruh uang yang masuk.
🚀 Tahap 3: Monitoring dan Penyesuaian (The Action)
Anggaran bukanlah dokumen statis. Ia harus hidup dan disesuaikan. Gunakan alat bantu (seperti Family Planner atau spreadsheet) untuk memantau secara real-time.
- Lacak Setiap Transaksi: Catat setiap pengeluaran, sekecil apapun, segera setelah terjadi. Ini membantu Anda melihat ‘kebocoran’ dana yang tidak disadari.
- Review Mingguan: Luangkan waktu 15 menit setiap minggu untuk meninjau anggaran. Bandingkan antara dana yang dialokasikan dengan pengeluaran aktual. Jika ada kategori yang kelebihan dana, cari tahu penyebabnya dan rencanakan pemotongan di minggu berikutnya.
- Prioritaskan Dana Darurat: Pastikan alokasi dana darurat selalu menjadi prioritas. Targetkan minimal 3-6 bulan biaya hidup. Ini adalah jaring pengaman Anda dari krisis finansial.
Dengan konsistensi dalam melacak dan meninjau, Anda akan mengubah kebiasaan boros menjadi kebiasaan finansial yang terencana, menjadikan keuangan keluarga Anda anti-boncos.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Family Planner cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Menguasai Seni Budgeting: Langkah Awal Keuangan Keluarga Anti Boncos
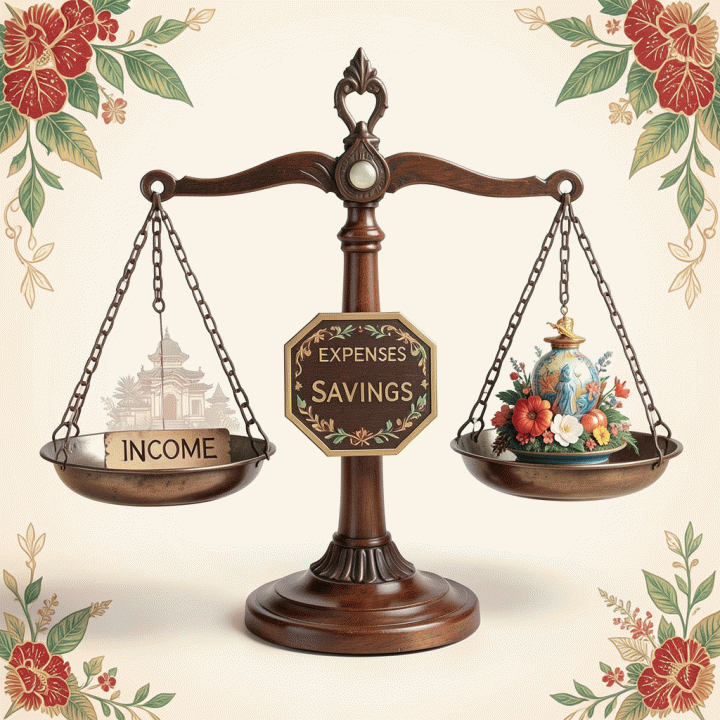
Bagi pemula, mengelola keuangan keluarga sering terasa seperti menyeimbangkan banyak bola sekaligus. Rasa khawatir kehabisan uang sebelum akhir bulan adalah hal yang umum. Intinya, budgeting bukan tentang membatasi diri, melainkan tentang memberi tahu uang Anda ke mana harus pergi, sehingga Anda bisa mencapai tujuan finansial tanpa stres. Prinsip dasarnya adalah mengetahui tiga hal: berapa yang masuk (Income), berapa yang harus dikeluarkan (Expense), dan berapa yang harus disisihkan (Savings).
Studi Kasus Sederhana: Keluarga Budi
Keluarga Budi awalnya hanya mencatat pengeluaran saat uangnya habis. Mereka sering terkejut karena dana untuk kebutuhan tak terduga (misalnya, biaya sekolah mendadak) selalu kurang. Setelah belajar budgeting, mereka mulai melacak setiap rupiah. Mereka menyadari bahwa pengeluaran ’ngopi’ dan jajan di luar ternyata menyedot dana yang seharusnya dialokasikan untuk dana darurat. Dengan identifikasi ini, mereka bisa membuat penyesuaian yang terarah.
Penerapan Praktis: Metode 50/30/20
Salah satu metode paling mudah untuk pemula adalah 50/30/20. Ini membagi pendapatan bulanan Anda menjadi tiga kategori utama:
- 50% Kebutuhan (Needs): Cicilan rumah, makanan pokok, transportasi.
- 30% Keinginan (Wants): Hiburan, makan di luar, langganan streaming.
- 20% Tabungan & Investasi (Savings): Dana darurat, dana pensiun, atau investasi.
Jika pendapatan bulanan Anda Rp10.000.000, maka 50% untuk kebutuhan adalah Rp5.000.000, 30% untuk keinginan Rp3.000.000, dan 20% untuk tabungan Rp2.000.000. Kunci suksesnya adalah konsistensi pelacakan.
Untuk membantu proses ini lebih terstruktur, Anda bisa memanfaatkan Family Planner dari Pahlawan Digital. Template ini dirancang untuk melacak semua komponen di atas secara detail, mulai dari tagihan hingga alokasi tabungan.
Ringkasan Perbandingan Metode Budgeting
| Metode | Fokus Utama | Tingkat Kesulitan Pemula | Keunggulan Utama |
|---|---|---|---|
| 50/30/20 | Pembagian Persentase | Sangat Mudah | Cepat diterapkan dan memberikan panduan umum yang jelas. |
| Zero-Based Budgeting | Setiap Rupiah Harus Ada Tugas | Sedang | Memastikan tidak ada uang yang terbuang tanpa tujuan. |
| Pelacakan Manual | Pencatatan Transaksi | Mudah | Meningkatkan kesadaran penuh akan setiap pengeluaran harian. |
Memahami dasar-dasar ini adalah langkah awal yang krusial. Untuk pendalaman lebih lanjut mengenai manajemen keuangan pribadi, Anda bisa merujuk pada panduan dasar investasi seperti yang dibahas di Panduan Lengkap Cara Belajar Saham untuk Pemula dari Nol. Dengan perencanaan yang matang, keuangan keluarga Anda akan jauh dari kata boncos.
FAQ Keuangan Keluarga Anti-Boncos
Q: Apa sih manfaat utama dari membuat anggaran keluarga (budgeting)?
A: Manfaat utamanya adalah memberikan peta jalan keuangan yang jelas. Dengan budgeting, Anda tahu ke mana perginya setiap rupiah yang Anda hasilkan. Ini membantu Anda mengidentifikasi kebiasaan pengeluaran yang tidak perlu (kebocoran dana) dan memastikan uang Anda dialokasikan untuk kebutuhan, keinginan, dan tabungan secara seimbang. Hasilnya, keuangan keluarga lebih terkendali dan bebas dari stres finansial.
Q: Apakah saya harus mencatat setiap pengeluaran, sekecil apapun?
A: Ya, sangat disarankan. Mencatat setiap pengeluaran, bahkan kopi kecil atau jajan, adalah langkah paling efektif untuk memahami pola konsumsi Anda. Ini bukan hanya tentang angka, tetapi tentang kesadaran finansial. Dengan data lengkap, Anda bisa melihat kategori mana yang paling boros dan di mana Anda bisa melakukan penyesuaian.
Q: Jika saya sudah membuat anggaran, apakah itu berarti saya tidak boleh ada pengeluaran tak terduga?
A: Tidak sama sekali. Anggaran harus fleksibel. Penting untuk menyisihkan dana darurat (emergency fund) dalam anggaran Anda. Dana ini berfungsi sebagai bantalan untuk pengeluaran tak terduga, seperti perbaikan rumah atau biaya kesehatan mendadak, sehingga rencana keuangan Anda tidak mudah goyah.
Q: Metode budgeting mana yang paling cocok untuk pemula?
A: Untuk pemula, metode 50/30/20 adalah titik awal yang sangat baik. Prinsipnya sederhana: 50% untuk kebutuhan (Needs), 30% untuk keinginan (Wants), dan 20% untuk tabungan/investasi (Savings). Metode ini mudah diterapkan dan memberikan kerangka kerja yang solid sebelum Anda beralih ke sistem yang lebih kompleks.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Family Planner agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Langkah Awal Menuju Keuangan Keluarga yang Tenang
Mengelola keuangan keluarga memang terasa menakutkan di awal. Namun, ingatlah bahwa budgeting bukanlah tentang membatasi diri, melainkan tentang memberikan kendali dan ketenangan pikiran atas masa depan keluarga Anda. Kita telah belajar bahwa fondasi utama adalah melacak setiap rupiah yang keluar, memahami alokasi dana (income, expense, savings), dan memilih metode yang paling sesuai, seperti 50/30/20. Konsistensi dalam mencatat pengeluaran harian adalah kunci emas yang sering terlewatkan oleh pemula.
Setelah memahami konsep dasarnya, tantangan berikutnya adalah implementasi yang terstruktur. Agar proses ini tidak terasa manual dan membingungkan, sangat disarankan menggunakan alat bantu yang memang dirancang untuk tujuan ini. Jika Anda siap membawa perencanaan keuangan keluarga Anda ke level berikutnya—dari sekadar teori menjadi aksi nyata—kami merekomendasikan Family Planner dari Pahlawan Digital. Template komprehensif ini akan membantu Anda melacak pendapatan, pengeluaran, hingga mengatur jatuh tempo tagihan dalam satu tempat. Jangan biarkan keuangan keluarga Anda hanya sebatas teori. Mulailah mengendalikan arus kas Anda hari ini juga dengan mengunjungi Family Planner di sini.







