
Mengelola keuangan keluarga seringkali terasa seperti tugas yang rumit dan membingungkan, membuat banyak orang merasa kewalahan dan tidak yakin harus mulai dari mana. Namun, stabilitas finansial keluarga tidak hanya bergantung pada niat baik, melainkan pada sistem yang terstruktur dan konsisten. Panduan ini akan membimbing Anda, pemula, untuk membangun fondasi keuangan yang kuat, mulai dari prinsip dasar membuat anggaran yang realistis hingga strategi melacak setiap rupiah agar tidak terjadi kebocoran dana.
Inti dari pengelolaan keuangan yang efektif adalah memahami bahwa ini bukan sekadar menghitung uang, melainkan membangun sistem yang terukur. Kunci utamanya adalah konsistensi dalam melacak pengeluaran harian—sebuah langkah krusial untuk mengidentifikasi ‘kebocoran dana’ (financial leaks) yang seringkali luput dari perhatian. Dengan pendekatan yang sistematis, Anda akan mampu membuat anggaran yang tidak hanya ideal, tetapi benar-benar realistis dengan kondisi keuangan Anda saat ini.
Kami akan menunjukkan bagaimana mengalokasikan dana secara cerdas antara kebutuhan (needs) dan keinginan (wants), serta bagaimana memanfaatkan dana surplus yang dihasilkan untuk mencapai tujuan jangka panjang. Dengan panduan ini, Anda akan siap membuat rencana keuangan keluarga yang terstruktur dan kolaboratif, menjadikan proses pengelolaan uang sebagai kegiatan yang memberdayakan seluruh anggota keluarga.
- Mengapa mengelola keuangan keluarga itu penting bagi pemula
- Prinsip dasar membuat anggaran keluarga yang realistis
- Cara melacak pengeluaran harian agar tidak bocor
- Strategi mengalokasikan dana untuk kebutuhan dan keinginan
- Tips praktis mengoptimalkan dana surplus keluarga
- Membuat rencana keuangan jangka panjang bersama keluarga
Mengapa Mengelola Keuangan Keluarga Itu Penting Bagi Pemula
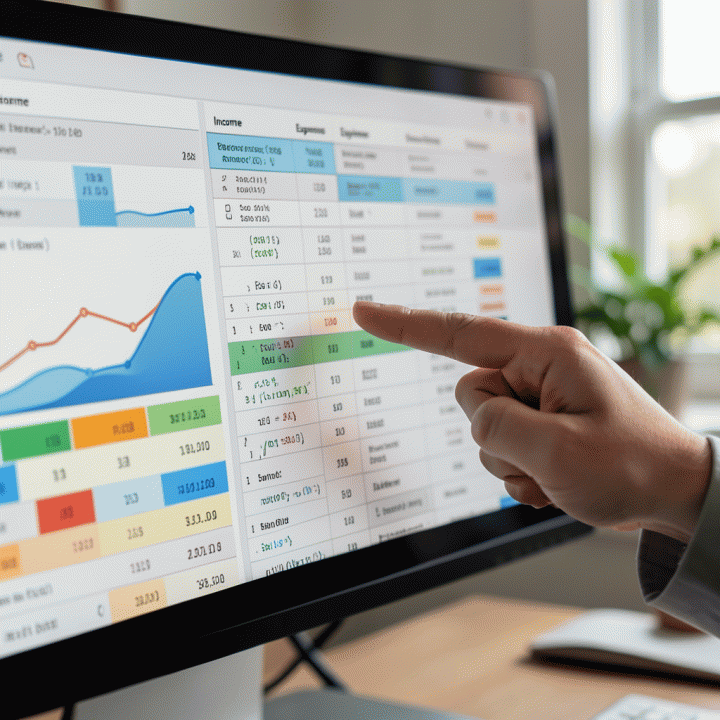
Bagi banyak pemula, mengelola keuangan keluarga seringkali terasa seperti tugas yang rumit dan membosankan. Namun, memahami bahwa pengelolaan keuangan bukan sekadar menghitung uang, melainkan membangun fondasi stabilitas emosional dan fisik bagi keluarga. Mengapa ini sangat penting? Karena keuangan yang terstruktur adalah pilar utama yang menopang rencana hidup jangka panjang Anda.
Mengapa Perlu Sistem, Bukan Hanya Niat Baik?
Banyak orang memulai dengan niat baik, namun gagal karena tidak adanya sistem yang terstruktur. Keuangan keluarga yang sehat memerlukan sistem yang konsisten, seperti melacak pengeluaran harian dan membuat anggaran yang terukur. Tanpa sistem ini, uang cenderung ‘bocor’ tanpa disadari, membuat Anda merasa kewalahan dan tidak yakin harus mulai dari mana.
Prinsip Dasar Anggaran Keluarga yang Realistis
Membuat anggaran bagi pemula harus dimulai dengan prinsip yang sangat realistis. Anggaran yang ideal bukanlah yang sempurna, melainkan yang dapat Anda patuhi secara konsisten. Berikut adalah prinsip dasarnya:
- Catat Semua Sumber Pendapatan: Tentukan total pendapatan bersih keluarga setiap bulan. Ini adalah angka maksimal yang bisa Anda alokasikan.
- Identifikasi Pengeluaran Tetap (Needs): Ini adalah biaya wajib yang harus dibayar, seperti cicilan rumah, biaya sekolah, dan tagihan utilitas. Ini adalah prioritas utama.
- Alokasikan Dana Variabel (Wants & Buffer): Setelah kebutuhan terpenuhi, alokasikan dana untuk keinginan (misalnya, hiburan atau makan di luar) dan sisakan dana darurat (buffer). Prinsipnya adalah memastikan Pendapatan - Pengeluaran = Surplus (atau Nol).
Kunci Sukses: Pelacakan Konsisten
Langkah paling krusial bagi pemula adalah melacak pengeluaran harian secara konsisten. Melalui pelacakan ini, Anda akan mampu mengidentifikasi ‘kebocoran dana’ (financial leaks)—pengeluaran kecil yang terakumulasi dan menghabiskan dana tanpa disadari. Dengan sistem yang terstruktur, Anda tidak hanya tahu ke mana uang pergi, tetapi juga bagaimana mengarahkan uang tersebut menuju tujuan finansial yang lebih besar.
Langkah Praktis
Family Surplus bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Family Surplus bisa dipakai sebagai alat bantu yang lebih rapi. Family Surplus adalah template spreadsheet komprehensif yang dirancang untuk membantu Anda mengelola keuangan keluarga dengan mudah dan terstruktur.
Cara Melacak Pengeluaran Harian Agar Tidak Bocor
Bagi pemula dalam mengelola keuangan keluarga, tantangan terbesar bukanlah kurangnya pendapatan, melainkan kebocoran dana (financial leaks) yang seringkali tidak disadari. Kebocoran ini biasanya berupa pengeluaran kecil, rutin, namun akumulasinya sangat besar. Untuk mengatasinya, pelacakan pengeluaran harian harus dilakukan dengan konsisten dan sistematis.
Mengapa Pelacakan Harian Itu Krusial?
Banyak orang cenderung membuat anggaran berdasarkan pengeluaran ideal, bukan pengeluaran aktual. Dengan melacak setiap rupiah yang keluar, Anda akan mendapatkan data riil yang menjadi fondasi anggaran yang realistis. Data ini memungkinkan Anda mengidentifikasi pola pengeluaran yang tidak perlu atau kategori yang terlalu boros.
Langkah Praktis Mengidentifikasi Kebocoran Dana:
- Catat Segala Sesuatu: Jangan hanya mencatat pengeluaran besar (seperti sewa rumah atau cicilan). Catat juga kopi harian, jajan, atau biaya transportasi kecil. Konsistensi adalah kuncinya. Semakin detail catatan Anda, semakin akurat gambaran keuangan Anda.
- Kategorikan Pengeluaran: Setelah mencatat, kelompokkan pengeluaran tersebut (misalnya: Makanan, Transportasi, Hiburan, Kebutuhan Darurat). Pengelompokan ini membantu Anda melihat pola, misalnya, apakah pengeluaran ‘Hiburan’ Anda melonjak drastis di akhir bulan.
- Analisis Pola: Gunakan alat bantu visual, seperti template spreadsheet (misalnya Family Surplus), untuk memvisualisasikan data. Dengan melihat grafik, Anda akan lebih mudah melihat ’titik bocor’ dana yang sebelumnya tersembunyi.
Strategi Mengalokasikan Dana untuk Kebutuhan dan Keinginan
Setelah berhasil melacak dan mengetahui ke mana dana Anda bocor, langkah selanjutnya adalah mengalokasikan dana secara strategis. Prinsip dasarnya adalah membedakan antara Kebutuhan (Needs) dan Keinginan (Wants).
Membedakan Needs vs. Wants:
- Kebutuhan (Needs): Pengeluaran yang mutlak diperlukan untuk bertahan hidup dan menjalankan fungsi dasar keluarga (contoh: makanan pokok, biaya sekolah, cicilan rumah, utilitas). Ini adalah prioritas utama dalam anggaran Anda.
- Keinginan (Wants): Pengeluaran yang meningkatkan kualitas hidup namun tidak wajib (contoh: makan di restoran mewah, langganan streaming tambahan, pakaian bermerek terbaru). Ini adalah area yang paling sering menjadi sumber kebocoran dana.
Strategi Alokasi Dana (The 50/30/20 Rule Adaptasi):
Untuk pemula, pendekatan yang efektif adalah mengalokasikan dana berdasarkan persentase:
- 50% untuk Kebutuhan: Prioritaskan pengeluaran esensial. Cari cara untuk menekan biaya di kategori ini tanpa mengorbankan kualitas hidup (misalnya, memasak di rumah daripada makan di luar).
- 30% untuk Keinginan: Alokasikan dana ini secara sadar. Jangan biarkan keinginan ‘menggerogoti’ dana kebutuhan. Jika Anda ingin membeli barang mahal, anggarkan dana khusus untuk itu.
- 20% untuk Tabungan & Investasi: Ini adalah dana surplus yang harus diprioritaskan. Dana ini adalah kunci menuju stabilitas finansial jangka panjang.
Dengan sistem yang terstruktur dan alat bantu seperti Family Surplus, Anda tidak hanya menghitung uang, tetapi membangun fondasi perencanaan keuangan keluarga yang kokoh.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Family Surplus cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Tips Praktis Mengoptimalkan Dana Surplus dan Merencanakan Masa Depan Keluarga
Setelah berhasil membuat anggaran dasar dan mengidentifikasi kebocoran dana, langkah selanjutnya adalah mengoptimalkan dana surplus. Dana surplus bukanlah sekadar sisa uang, melainkan modal awal untuk membangun fondasi finansial yang kokoh. Mengelola dana ini secara strategis adalah kunci untuk mencapai stabilitas jangka panjang, bukan hanya sekadar bertahan hidup bulanan.
Mengalokasikan Surplus: Prinsip 50/30/20 yang Diperluas
Untuk pemula, alokasi dana surplus harus dilakukan dengan pendekatan yang terstruktur. Selain kebutuhan (Needs) dan keinginan (Wants), dana surplus idealnya dialokasikan ke tiga pilar utama: Tabungan Darurat, Investasi, dan Tujuan Jangka Panjang.
- Dana Darurat (Emergency Fund): Prioritas utama. Targetkan menabung dana yang setara 3-6 bulan biaya hidup. Ini adalah jaring pengaman yang mencegah Anda mengambil utang saat krisis.
- Investasi: Setelah dana darurat aman, alokasikan dana untuk investasi jangka panjang (misalnya, dana pensiun atau pendidikan anak). Memulai investasi sedini mungkin, meskipun dengan jumlah kecil, memanfaatkan kekuatan bunga majemuk.
- Tujuan Spesifik: Alokasikan dana untuk tujuan yang lebih dekat, seperti membeli kendaraan baru atau merenovasi rumah. Ini menjaga motivasi finansial keluarga.
Membuat Rencana Keuangan Keluarga yang Kolaboratif
Perencanaan keuangan jangka panjang tidak boleh menjadi tugas satu orang. Libatkan seluruh anggota keluarga dalam sesi diskusi yang santai dan kolaboratif. Gunakan alat bantu visual seperti template spreadsheet komprehensif (misalnya, Family Surplus) untuk memetakan tujuan bersama.
Saat merencanakan, ubah diskusi finansial menjadi sesi ‘visi masa depan’. Tanyakan: ‘Dalam 5 tahun, kita ingin mencapai apa?’ Dengan menetapkan tujuan bersama (misalnya, biaya kuliah anak atau dana pensiun), setiap pengeluaran dan alokasi dana surplus akan memiliki makna dan arah yang jelas. Pendekatan ini mengubah pengelolaan uang dari sekadar menghitung angka menjadi membangun mimpi bersama, memastikan setiap keputusan finansial didukung oleh visi keluarga yang solid.
FAQ
Apa perbedaan utama antara anggaran kebutuhan dan anggaran keinginan dalam konteks keluarga?
Kebutuhan (Needs) adalah pengeluaran esensial yang wajib dipenuhi agar keluarga dapat bertahan hidup, seperti makanan, sewa rumah, dan tagihan utilitas. Sementara itu, keinginan (Wants) adalah pengeluaran yang meningkatkan kualitas hidup namun tidak wajib, seperti makan di restoran mahal, langganan streaming tambahan, atau liburan mewah. Kunci anggaran yang sehat adalah memprioritaskan kebutuhan sebelum mengalokasikan dana untuk keinginan.
Apakah saya harus menggunakan template spreadsheet untuk mengelola keuangan keluarga?
Sangat disarankan. Menggunakan template spreadsheet seperti Family Surplus akan memberikan sistem terstruktur yang jauh lebih efektif daripada sekadar mencatat di buku. Template ini membantu Anda memvisualisasikan arus kas, mengkategorikan pengeluaran secara otomatis, dan memproyeksikan kondisi keuangan jangka panjang, sehingga proses pengelolaan uang terasa lebih mudah dan terukur.
Bagaimana cara terbaik untuk melacak pengeluaran harian agar tidak merasa terbebani?
Konsistensi adalah kuncinya, bukan kesempurnaan. Daripada mencatat setiap rupiah secara detail, coba lakukan pelacakan secara berkala (misalnya, setiap malam selama 5 menit) dan gunakan metode cash tagging atau aplikasi pencatat otomatis. Fokuslah pada identifikasi ‘kebocoran dana’ (financial leaks) — pengeluaran kecil yang sering terlewatkan — daripada menghitung setiap transaksi.
Apa yang harus dilakukan jika anggaran keluarga saya selalu defisit setiap bulan?
Jika anggaran Anda selalu defisit, artinya pengeluaran Anda melebihi pendapatan. Langkah pertama adalah melakukan audit pengeluaran selama 30 hari untuk menemukan pemborosan. Kedua, lakukan penyesuaian drastis pada kategori keinginan (Wants). Jika perlu, pertimbangkan untuk meningkatkan pendapatan atau mengurangi biaya tetap (misalnya, negosiasi ulang cicilan atau tagihan internet).
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Family Surplus agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Fondasi Keuangan Keluarga yang Terstruktur
Mengelola keuangan keluarga bukan sekadar menghitung angka, melainkan membangun fondasi stabilitas dan ketenangan pikiran. Seperti yang telah kita pelajari, keberhasilan finansial dimulai dari pemahaman dasar: membuat anggaran yang realistis, melacak setiap pengeluaran harian, dan membedakan antara kebutuhan serta keinginan. Mengandalkan niat baik saja tidak cukup; Anda memerlukan sistem yang terstruktur dan konsisten.
Poin paling penting yang perlu diingat adalah bahwa konsistensi dalam melacak pengeluaran harian adalah kunci utama untuk mengidentifikasi ‘kebocoran dana’ (financial leaks) yang seringkali tidak kita sadari. Dengan sistem yang tepat, dana yang tadinya hilang tanpa jejak bisa kembali teridentifikasi dan dialokasikan secara strategis untuk tujuan jangka panjang.
Untuk membantu Anda mewujudkan sistem yang terstruktur ini, kami hadirkan Family Surplus, template spreadsheet komprehensif. Template ini dirancang khusus untuk menyederhanakan proses pelacakan, perencanaan, dan alokasi dana surplus keluarga Anda, sehingga Anda bisa fokus pada tujuan finansial bersama.
Jangan biarkan pengelolaan keuangan terasa rumit. Mulailah langkah nyata Anda menuju stabilitas finansial hari ini. Dapatkan Family Surplus dan mulai atur keuangan keluarga Anda dengan cara yang lebih mudah dan terukur. Klik di sini untuk memulai perjalanan finansial Anda: Family Surplus - Mulai Atur Keuangan Keluarga







