

Mengelola keuangan pribadi seringkali terasa seperti permainan tebak-tebakan: gaji sudah masuk, tapi dana selalu habis sebelum akhir bulan tanpa tahu ke mana perginya. Masalah ini terjadi karena kurangnya struktur dalam merencanakan pengeluaran dan pemasukan sejak awal.
Kunci untuk mengatasi kebocoran dana adalah dengan membuat anggaran bulanan (budgeting) yang terstruktur. Ini bukan sekadar mencatat, melainkan sebuah peta jalan keuangan komprehensif yang memastikan setiap rupiah Anda dialokasikan secara sengaja—mulai dari kebutuhan pokok hingga tabungan masa depan.
Dengan panduan langkah demi langkah ini, Anda akan belajar bagaimana merancang anggaran bulanan yang efektif menggunakan metode populer 50-30-20. Setelah membaca artikel ini, Anda tidak hanya tahu cara membuat budgeting, tetapi juga strategi pelacakan dana harian agar keuangan stabil dan optimal sepanjang bulan.
- Mengapa Anggaran Bulanan Adalah Fondasi Keuangan Anda
- Langkah Praktis Membuat Budgeting 50-30-20 untuk Pemula
- Cara Melacak Pengeluaran Harian Agar Tidak Bocor Dana
- Tips Mengoptimalkan Alokasi Dana Setelah Gaji Masuk
- Mengatasi Godaan Belanja Impulsif dengan Anggaran
- Membuat Review Keuangan Akhir Bulan dan Perencanaan Berikutnya
Mengapa Anggaran Bulanan Adalah Fondasi Keuangan Anda
Bagi banyak orang, mengelola keuangan terasa seperti menyeberangi sungai tanpa peta—dana datang, tapi cepat habis sebelum mencapai tepi bulan berikutnya. Inilah masalah utama yang dihadapi pembaca: pengeluaran dan pemasukan yang tidak terstruktur.
Anggaran bulanan (budgeting) bukanlah sekadar daftar angka; ia adalah peta jalan finansial Anda. Dengan membuat anggaran di awal bulan, Anda secara proaktif mengambil kendali atas uang Anda alih-alih hanya bereaksi terhadap tagihan yang datang. Ini berfungsi sebagai fondasi karena memaksa Anda untuk melihat gambaran besar: berapa banyak yang benar-benar dibutuhkan dan berapa banyak yang hanyalah keinginan semata.
Secara analitis, budgeting membantu mencegah fenomena ‘kebocoran dana’ (money leak) di mana pengeluaran kecil harian menumpuk menjadi defisit besar. Dengan alokasi dana terstruktur, Anda memastikan bahwa setiap rupiah memiliki tujuan sebelum Anda membelanjakannya. Ini adalah langkah pertama dan paling krusial dalam mencapai stabilitas finansial jangka panjang.
Langkah Praktis Membuat Budgeting 50-30-20 untuk Pemula
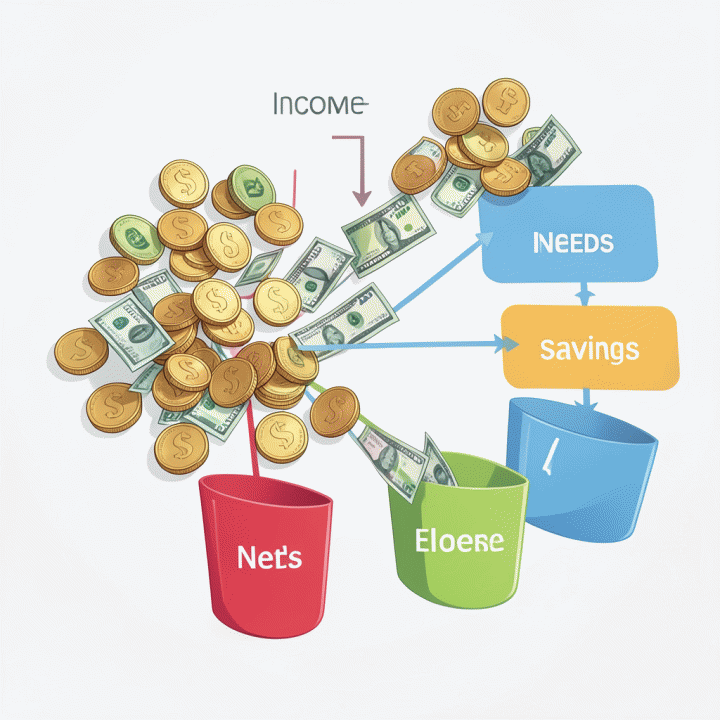
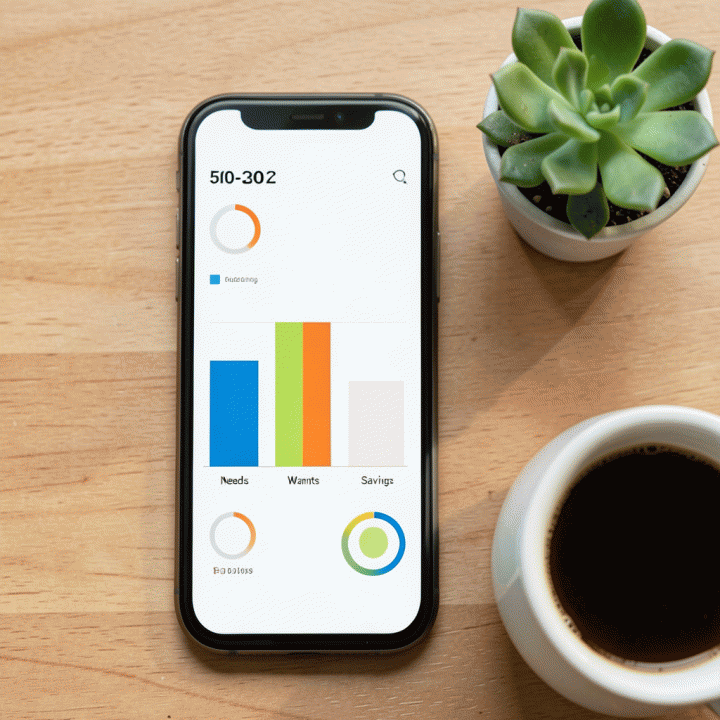
Setelah memahami pentingnya fondasi ini, mari kita terapkan metode yang paling populer dan mudah dipahami: Aturan 50-30-20. Metode ini membagi pemasukan bersih Anda menjadi tiga pos utama:
- 50% Kebutuhan Pokok (Needs): Ini adalah pengeluaran wajib yang harus dibayar agar hidup tetap berjalan. Contohnya meliputi sewa rumah, cicilan kendaraan, tagihan listrik/air, dan biaya transportasi rutin.
- 30% Keinginan (Wants): Pos ini untuk gaya hidup dan hal-hal non-esensial yang meningkatkan kualitas hidup, seperti makan di luar, langganan streaming, atau belanja pakaian baru. Penting untuk membatasi pos ini agar tidak menggerus dana kebutuhan.
- 20% Tabungan & Investasi (Savings/Debt): Ini adalah porsi wajib untuk masa depan Anda. Dana 20% ini harus diprioritaskan pertama kali—prinsip ‘bayar diri sendiri dulu’—untuk membangun dana darurat, investasi jangka panjang, atau melunasi utang.
Dengan membagi pemasukan sesuai rasio 50-30-20, Anda tidak hanya tahu ke mana uang Anda pergi, tetapi juga memastikan bahwa masa depan finansial Anda terlindungi secara sistematis.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Cara Melacak Pengeluaran Harian Agar Tidak Bocor Dana
Setelah berhasil membuat anggaran bulanan menggunakan metode 50-30-20, tantangan terbesar bukanlah merencanakan dana, melainkan memastikan pengeluaran harian Anda tidak ‘bocor’ atau melebihi batas yang ditetapkan. Pelacakan pengeluaran adalah jembatan antara perencanaan (budgeting) dan realitas keuangan Anda.
Mengapa Pencatatan Harian Sangat Penting?
Banyak orang cenderung mengabaikan pengeluaran kecil sehari-hari—seperti kopi di pagi hari, camilan ringan, atau ongkos transportasi tak terduga. Secara akumulatif, pengeluaran mikro ini dapat menghabiskan porsi dana yang seharusnya dialokasikan untuk tabungan atau kebutuhan pokok (50%).
Pola Kebocoran Dana:
- Pengeluaran Emosional: Membeli sesuatu karena sedang stres atau bosan. Ini adalah pos ‘keinginan’ (30%) yang seringkali tidak terhitung.
- Kurangnya Visibilitas: Tidak tahu ke mana perginya uang setelah tagihan besar dibayar, sehingga dana tersisa terasa ‘menguap’ sebelum akhir bulan.
Dengan melacak setiap rupiah, Anda akan mendapatkan visibilitas penuh atas aliran dana, memungkinkan Anda untuk melakukan koreksi arah secara real-time.
Strategi Praktis Melacak Pengeluaran Agar Terkendali
Untuk memastikan anggaran tetap berjalan sesuai rencana dan mencegah kebocoran dana, terapkan strategi pelacakan yang konsisten:
- Catat Segera (The Instant Rule): Jangan menunggu hingga malam hari untuk mencatat pengeluaran. Begitu Anda mengeluarkan uang, catat jumlahnya, pos anggarannya (misalnya: makanan/transportasi), dan tujuannya.
- Pilih Alat yang Tepat: Gunakan metode yang paling mudah diakses bagi Anda. Pilihan populer meliputi:
- Aplikasi Keuangan Digital: Memungkinkan sinkronisasi bank dan kategorisasi otomatis.
- Spreadsheet (Excel/Google Sheets): Memberikan kontrol penuh dan fleksibilitas kustomisasi kategori.
- Buku Catatan Fisik: Efektif bagi mereka yang merasa lebih nyaman dengan metode analog.
- Kategorisasi Ketat: Jangan hanya mencatat total uang keluar, tetapi wajib mengkategorikannya sesuai pos anggaran 50-30-20 Anda (misalnya: Kebutuhan Pokok - Makanan; Keinginan - Hiburan). Ini membantu Anda melihat kategori mana yang paling boros.
Dengan disiplin melacak pengeluaran harian, Anda tidak hanya tahu berapa banyak uang yang keluar, tetapi juga mengapa dan untuk apa dana tersebut digunakan. Ini adalah kunci untuk mengoptimalkan alokasi dana agar mencapai akhir bulan dengan sisa dana darurat yang sehat.
Mengatasi Godaan Belanja Impulsif dengan Anggaran
Salah satu tantangan terbesar dalam pengelolaan keuangan adalah godaan belanja impulsif. Ini terjadi ketika kita membeli barang atau jasa tanpa perencanaan matang, didorong oleh emosi sesaat (misalnya, melihat diskon besar atau merasa ingin memanjakan diri). Secara pola, pengeluaran impulsif seringkali menyerang pos anggaran ‘keinginan’ (wants), yang seharusnya hanya menyerap 30% dari total pemasukan.
Untuk mengatasi ini, kita harus mengubah pendekatan dari sekadar mencatat menjadi merencanakan batasan. Anggaran bukan hanya daftar pengeluaran; ia adalah sistem pertahanan finansial Anda.
Strategi Mengendalikan Impulsivitas:
- Terapkan Aturan 48 Jam (The Cooling-Off Period): Ketika melihat barang yang ingin dibeli secara impulsif, jangan langsung membelinya. Tunggu minimal 24 hingga 48 jam. Dalam waktu ini, tanyakan pada diri sendiri: ‘Apakah pembelian ini benar-benar penting?’ dan ‘Apakah dana untuk ini sudah dialokasikan dalam pos keinginan saya?’. Seringkali, setelah jeda waktu, dorongan tersebut akan mereda.
- Pisahkan Anggaran Fisik: Jika Anda menggunakan sistem uang tunai atau kartu fisik, pisahkan anggaran belanja impulsif (misalnya, hanya Rp 500.000 untuk hiburan/kafe) dan patuhi batas itu secara ketat. Ketika dana pos tersebut habis, artinya semua ‘keinginan’ sudah terpenuhi.
- Gunakan Anggaran sebagai Filter: Setiap kali akan membeli sesuatu, bandingkan dengan alokasi anggaran Anda. Jika pembelian tersebut tidak masuk akal dalam kategori kebutuhan pokok (50%) atau bahkan keinginan yang telah direncanakan (30%), maka tunda atau batalkan pembelian itu. Ini adalah trade-off antara kepuasan instan dan stabilitas finansial jangka panjang.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Review Keuangan Akhir Bulan dan Perencanaan Berikutnya
Mengakhiri bulan dengan proses review keuangan bukan sekadar menghitung sisa uang, melainkan sebuah sesi analisis data yang krusial untuk perbaikan di masa depan. Ini adalah jembatan antara pengeluaran (apa yang terjadi) dan perencanaan (apa yang harus dilakukan).
Langkah Analisis Keuangan Bulanan:
- Rekapitulasi Aktual vs. Anggaran: Bandingkan setiap pos pengeluaran aktual Anda dengan anggaran awal yang telah ditetapkan. Identifikasi secara spesifik di mana terjadi overspending (pengeluaran melebihi batas) dan mengapa hal itu terjadi.
- Identifikasi Kebocoran Dana (Leakage Points): Cari pola pengeluaran kecil namun sering (misalnya, kopi harian atau jajan). Meskipun nilainya kecil, akumulasi dari kebiasaan ini dapat menggerus dana yang seharusnya masuk ke pos tabungan 20%. Angka-angka inilah yang harus menjadi fokus perbaikan.
- Evaluasi Kinerja Pos Anggaran: Apakah pos ‘kebutuhan pokok’ (50%) Anda terlalu besar? Mungkin ada biaya langganan atau tagihan yang bisa dinegosiasikan atau dipangkas. Apakah alokasi dana untuk tabungan (20%) sudah optimal?
Menyusun Perencanaan Bulan Berikutnya:
Berdasarkan hasil review, lakukan penyesuaian anggaran secara proaktif:
- Jika Pos Keinginan Melebihi Batas: Kurangi alokasi dana di pos yang kurang penting (misalnya, kurangi frekuensi makan di luar) untuk menutupi kekurangan tersebut. Jangan pernah mengambil dana dari pos tabungan.
- Optimalisasi Sumber Daya: Jika Anda menemukan bahwa pendapatan bulanan cenderung fluktuatif, pertimbangkan untuk membuat anggaran darurat tambahan atau mencari sumber pemasukan sampingan yang lebih stabil.
FAQ (Pertanyaan Umum)
Apa itu metode budgeting 50-30-20 dan bagaimana cara menerapkannya?
Metode 50-30-20 adalah panduan alokasi dana yang sangat populer untuk pemula. Prinsipnya sederhana: 50% dari penghasilan Anda dialokasikan untuk kebutuhan pokok (sewa, makanan, transportasi); 30% untuk keinginan atau gaya hidup (nongkrong, hiburan, belanja non-esensial); dan sisanya 20% harus diprioritaskan untuk tabungan dan investasi. Dengan membagi dana secara terstruktur ini, Anda memastikan kebutuhan dasar terpenuhi sambil tetap memiliki ruang untuk masa depan.
Mengapa saya harus membuat anggaran bulanan di awal bulan?
Membuat anggaran di awal bulan adalah fondasi utama pengelolaan keuangan yang sehat. Ini berfungsi sebagai peta jalan finansial Anda. Dengan merencanakan pengeluaran sebelum uang itu benar-benar dibelanjakan, Anda dapat menghindari kebiasaan menghabiskan dana secara impulsif dan memastikan bahwa setiap rupiah memiliki tujuan yang jelas, sehingga dana tidak cepat habis.
Bagaimana cara melacak pengeluaran harian agar tidak melebihi budget?
Kunci utamanya adalah konsistensi pencatatan. Lakukan pelacakan pengeluaran real-time—segera setelah Anda mengeluarkan uang, catat jumlahnya dan untuk apa dana itu digunakan (misalnya: kopi Rp25.000 - Kebutuhan Harian). Gunakan aplikasi keuangan atau spreadsheet sederhana. Dengan melihat data harian, Anda akan lebih sadar di pos mana pengeluaran Anda mulai membengkak, sehingga bisa segera melakukan penyesuaian.
Apa yang harus dilakukan jika dana saya tiba-tiba kurang dari alokasi anggaran?
Jangan panik! Jika Anda menyadari bahwa salah satu pos anggaran (misalnya: hiburan) sudah melebihi batas, langkah terbaik adalah mengorbankan atau mengurangi pengeluaran di pos lain yang sifatnya tidak mendesak. Misalnya, jika dana makan malam kurang, batalkan rencana nonton bioskop. Selalu prioritaskan kebutuhan pokok dan tabungan Anda terlebih dahulu sebelum melakukan pemotongan.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Anggaran Bukan Sekadar Angka, Tapi Peta Jalan Keuangan Anda
Mengelola keuangan pribadi memang terasa rumit di awal. Namun, setelah mempelajari langkah-langkah sistematis ini, Anda akan menyadari bahwa membuat anggaran bulanan (budgeting) bukanlah tugas yang menakutkan, melainkan fondasi terpenting untuk mencapai stabilitas finansial.
Inti dari pengelolaan uang yang sehat adalah perencanaan proaktif. Jangan menunggu dana habis baru panik. Dengan menerapkan metode 50-30-20—mengalokasikan 50% untuk kebutuhan pokok, 30% untuk keinginan, dan wajib menyisihkan minimal 20% untuk tabungan/investasi—Anda telah memiliki peta jalan yang jelas dari awal hingga akhir bulan.
Ingatlah bahwa konsistensi adalah kuncinya. Mulai dengan mencatat setiap pemasukan dan pengeluaran harian secara detail, serta selalu melakukan review keuangan di akhir bulan. Dengan kebiasaan ini, Anda tidak hanya tahu ke mana uang Anda pergi, tetapi juga bagaimana cara mengarahkannya menuju tujuan finansial yang lebih besar.
Jika Anda merasa proses pelacakan dana dan penyusunan anggaran manual masih merepotkan, kami punya solusi untuk membantu Anda! Kami telah merangkum semua strategi ini dalam sebuah template terstruktur yang siap digunakan. Dapatkan Budget Rapi sekarang juga agar keuangan Anda tertata rapi tanpa perlu pusing menghitungnya secara manual.
🔗 Klik di sini untuk mendapatkan Budget Rapi dan mulai atur keuangan Anda hari ini!







