

Apakah Anda sering merasa uang bulanan cepat habis tanpa tahu ke mana perginya? Merancang anggaran bulanan yang sehat adalah kunci utama untuk mengendalikan pengeluaran dan mencapai stabilitas finansial. Dengan perencanaan yang tepat, Anda tidak hanya bisa memenuhi kebutuhan rutin, tetapi juga mampu menabung untuk tujuan jangka panjang.
Jangan biarkan kebingungan finansial menghambat impian Anda. Panduan ini akan membawa Anda langkah demi langkah, mulai dari melacak setiap rupiah yang masuk hingga menentukan metode anggaran mana yang paling cocok dengan gaya hidup Anda. Siap mengubah kebingungan dana menjadi sistem kontrol yang rapi?
- Mengapa anggaran bulanan itu sangat penting?
- Cara melacak arus kas masuk dan keluar.
- Memahami metode anggaran populer (50/30/20 vs Zero-Based).
- Menyusun anggaran yang realistis dan terukur.
Mengapa Anggaran Bulanan Sehat Itu Penting?
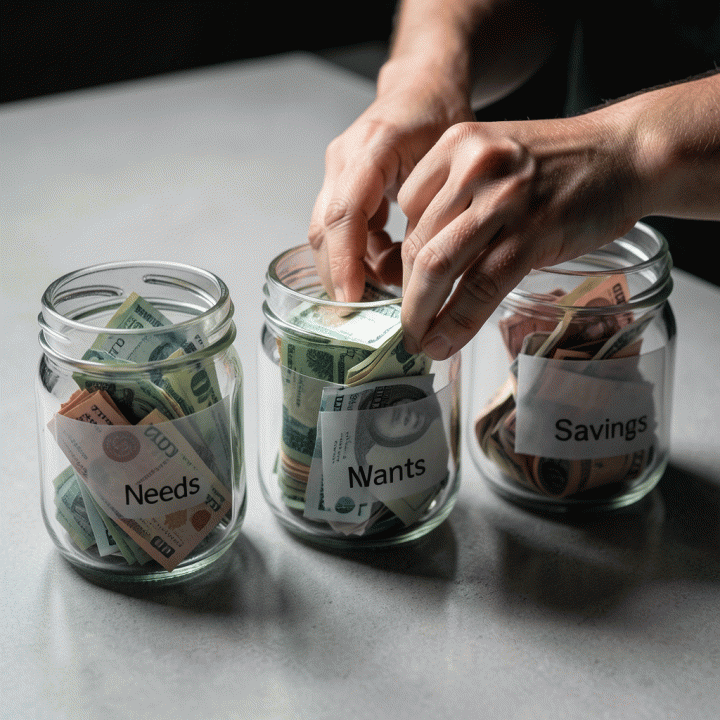
Banyak orang menganggap membuat anggaran hanyalah daftar pengeluaran yang membosankan. Padahal, anggaran bulanan yang sehat adalah peta jalan finansial Anda. Ini bukan sekadar alat untuk menghitung uang yang masuk dan keluar, melainkan sebuah sistem kontrol yang memberdayakan Anda untuk mencapai tujuan hidup tanpa rasa cemas.
Mengapa perencanaan ini sangat krusial? Karena tanpa anggaran, Anda beroperasi dalam mode ‘reaktif’—yaitu, hanya merespons tagihan saat jatuh tempo. Ini membuat keuangan Anda rentan terhadap kejutan tak terduga.
Dengan anggaran yang terstruktur, Anda beralih ke mode ‘proaktif’. Anda tahu persis ke mana perginya setiap rupiah, sehingga Anda bisa:
- Mengurangi Stres Finansial: Mengetahui batas pengeluaran untuk setiap kategori (misalnya, hiburan atau makan di luar) akan menghilangkan rasa tegang karena ketidakpastian dana.
- Mencapai Tujuan Jangka Panjang: Baik itu dana darurat, uang muka rumah, atau liburan impian, anggaran memastikan Anda menyisihkan dana secara konsisten, bukan hanya saat ada sisa.
- Mengidentifikasi Kebocoran Dana: Anggaran memaksa Anda untuk melihat pola pengeluaran. Seringkali, ada ‘kebocoran’ kecil (seperti langganan yang terlupakan atau kopi harian) yang jika diakumulasi, nilainya sangat besar.
Intinya, anggaran bulanan yang sehat adalah jembatan antara keinginan Anda hari ini dengan kebebasan finansial di masa depan.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Memahami Metode Anggaran Populer: 50/30/20 vs Zero-Based Budgeting
Membuat anggaran bukan berarti membatasi diri, melainkan memberikan peta jalan yang jelas agar uang Anda bekerja untuk tujuan yang Anda inginkan. Salah satu tantangan terbesar adalah memilih metode yang paling cocok dengan gaya hidup dan pola pengeluaran Anda. Dua metode yang paling populer adalah 50/30/20 dan Zero-Based Budgeting (ZBB).
📊 50/30/20: Pendekatan Pembagian Sederhana
Metode 50/30/20 adalah titik awal yang sangat baik bagi pemula karena sifatnya yang sederhana dan mudah diingat. Prinsipnya adalah membagi pendapatan bulanan Anda menjadi tiga kategori utama:
- 50% Kebutuhan (Needs): Alokasi untuk biaya hidup wajib seperti sewa/cicilan rumah, makanan, transportasi, dan tagihan utilitas.
- 30% Keinginan (Wants): Dana untuk hal-hal yang meningkatkan kualitas hidup, seperti makan di luar, hiburan, langganan streaming, atau hobi.
- 20% Tabungan & Investasi (Savings): Dana yang harus diprioritaskan untuk dana darurat, investasi, atau tujuan finansial jangka panjang.
Metode ini efektif untuk memberikan batasan yang jelas tanpa perlu menghitung setiap rupiah pengeluaran.
🎯 Zero-Based Budgeting (ZBB): Mengalokasikan Setiap Rupiah
Jika Anda ingin kontrol finansial yang sangat detail, ZBB adalah jawabannya. Prinsip dasarnya adalah memberikan tugas kepada setiap rupiah yang Anda miliki, sehingga Pemasukan - Pengeluaran = Nol. Artinya, setiap uang harus dialokasikan untuk tujuan tertentu, baik itu kebutuhan, keinginan, maupun tabungan.
ZBB sangat cocok bagi Anda yang:
- Memiliki pemasukan tidak teratur.
- Ingin mencapai tujuan finansial spesifik (misalnya, melunasi utang cepat).
- Membutuhkan tingkat akuntabilitas pengeluaran yang sangat tinggi.
Kesimpulan: Pilih 50/30/20 jika Anda mencari kerangka kerja yang cepat dan mudah diikuti. Pilih Zero-Based Budgeting jika Anda siap untuk detail dan ingin memaksimalkan setiap rupiah demi mencapai kebebasan finansial yang optimal.
Mengantisipasi Biaya Tak Terduga di Tengah Bulan
Salah satu tantangan terbesar dalam menjaga anggaran bulanan tetap sehat adalah munculnya pengeluaran tak terduga. Mulai dari perbaikan mendadak di rumah, kebutuhan medis kecil, hingga hadiah mendadak, biaya-biaya ini seringkali membuat anggaran yang sudah matang menjadi berantakan. Kunci untuk mengatasinya adalah dengan membangun ‘bantalan’ finansial, bukan hanya mengandalkan sisa dana akhir bulan.
1. Alokasikan Dana Darurat Khusus (Sinking Funds)
Jangan menunggu sampai uang benar-benar habis untuk menyisihkan dana darurat. Terapkan konsep Sinking Funds (Dana Penampung). Ini adalah dana yang Anda sisihkan secara rutin untuk tujuan yang sudah diketahui namun tidak rutin terjadi. Contohnya:
- Perawatan Kendaraan: Sisihkan sedikit setiap bulan untuk servis tahunan atau penggantian ban.
- Liburan Tahunan: Bagi total biaya liburan dengan jumlah bulan agar alokasi dana terasa ringan.
- Hadiah/Ulang Tahun: Sisihkan dana untuk hadiah besar yang jatuh tempo di kuartal berikutnya.
Dengan cara ini, ketika tagihan tak terduga datang, Anda tidak perlu panik dan mengganggu pos pengeluaran vital lainnya.
2. Tinjau Ulang Pengeluaran Variabel Secara Berkala
Jika Anda merasa dana menipis di pertengahan bulan, jangan langsung mengurangi kebutuhan pokok. Lakukan audit cepat pada pos pengeluaran variabel Anda:
- Makanan: Apakah ada kebiasaan jajan kopi atau makan di luar yang bisa dikurangi minggu ini?
- Hiburan: Apakah ada langganan streaming yang jarang ditonton? Pertimbangkan untuk menangguhkannya sementara.
- Transportasi: Apakah rute perjalanan Anda bisa dioptimalkan untuk menghemat bensin atau ongkos transportasi publik?
Dengan perencanaan yang terstruktur, Anda akan lebih siap menghadapi setiap kejutan finansial yang datang.
FAQ: Mengelola Anggaran Bulanan Sehat
Q: Apakah saya harus memilih antara metode 50/30/20 atau Zero-Based Budgeting?
A: Tidak harus memilih salah satu secara permanen. Keduanya efektif, namun cocok untuk gaya hidup berbeda. Metode 50/30/20 cocok bagi pemula yang ingin panduan cepat (50% kebutuhan, 30% keinginan, 20% tabungan). Sementara itu, Zero-Based Budgeting (ZBB) lebih detail dan cocok bagi Anda yang ingin kontrol finansial maksimal karena setiap rupiah harus dialokasikan fungsinya.
Q: Berapa lama waktu yang dibutuhkan untuk terbiasa membuat anggaran bulanan?
A: Pada awalnya, Anda mungkin merasa rumit dan memakan waktu. Namun, dengan konsistensi pelacakan selama 1-2 bulan, Anda akan mulai melihat pola pengeluaran Anda. Anggaran akan terasa semakin alami dan menjadi kebiasaan yang mudah dipertahankan.
Q: Bagaimana cara mengatasi pengeluaran tak terduga (misalnya, sakit atau perbaikan mendadak)?
A: Kunci utamanya adalah membangun dana darurat. Alokasikan dana darurat sebagai pos wajib dalam anggaran Anda. Jika dana darurat sudah terisi, pengeluaran tak terduga tidak akan mengganggu stabilitas anggaran bulanan Anda.
Q: Apakah menggunakan template atau alat bantu digital sangat membantu?
A: Sangat membantu! Alat bantu seperti personal budgeting planner digital dapat memvisualisasikan arus kas Anda secara terstruktur. Ini membantu Anda melacak, mengontrol, dan memastikan setiap dana dialokasikan dengan rapi, sehingga proses budgeting menjadi lebih mudah dan akurat.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Mengubah Kebingungan Finansial Menjadi Kontrol Terstruktur
Merancang anggaran bulanan yang sehat bukanlah sekadar kewajiban, melainkan fondasi utama menuju kebebasan finansial. Kita telah memahami bahwa kunci utamanya adalah konsistensi—mulai dari melacak setiap rupiah yang masuk dan keluar, hingga memilih metode yang paling sesuai dengan gaya hidup Anda, baik itu 50/30/20 atau Zero-Based Budgeting. Ingat, anggaran yang baik adalah peta jalan, bukan rantai pembatas. Tujuannya adalah membuat setiap rupiah bekerja maksimal untuk mencapai tujuan jangka pendek maupun panjang.
Namun, teori saja tidak cukup. Mengaplikasikan konsep ini secara manual seringkali terasa rumit dan memakan waktu. Jika Anda merasa proses pelacakan dan penataan dana masih terasa membingungkan, jangan khawatir. Kami telah merangkum solusi praktis untuk Anda.
Untuk membantu Anda segera bertransformasi dari sekadar tahu teori menjadi benar-benar mengontrol keuangan, kami merekomendasikan Budget Rapi dari Pahlawan Digital. Template perencanaan anggaran pribadi ini dirancang sistematis agar Anda bisa mengatur, mengontrol, dan mengoptimalkan seluruh aspek keuangan hanya dengan mengisi kolom yang tersedia. Ini adalah langkah nyata pertama Anda menuju ketenangan finansial.
Jangan biarkan keuangan Anda berantakan hingga akhir bulan. Ambil kendali penuh hari ini juga! Dapatkan Budget Rapi sekarang juga dengan harga spesial hanya di sini: Klik untuk Mengatur Keuangan Anda Sekarang.







