
Punya banyak cicilan dari kartu kredit, pinjaman online, hingga paylater? Perasaan kewalahan karena melihat tumpukan tagihan utang memang sangat umum dialami. Dilema terbesar adalah: harus melunasi utang yang mana dulu agar proses bebas utang berjalan efisien dan tidak membuang uang untuk bunga berlebihan?
Kabar baiknya, Anda tidak perlu panik. Ada dua strategi pelunasan utang teruji di dunia keuangan—yaitu Debt Snowball dan Debt Avalanche. Kedua metode ini sama-sama efektif membantu Anda keluar dari jeratan utang secara terstruktur, namun keduanya memiliki fokus yang sangat berbeda: satu berfokus pada motivasi psikologis, sementara yang lain berfokus pada efisiensi matematis.
Memilih di antara Snowball atau Avalanche bukan hanya soal memilih salah satu, melainkan tentang memahami kondisi mental dan disiplin finansial Anda saat ini. Dengan panduan ini, Anda akan tahu metode mana yang paling cocok untuk mencapai kebebasan finansial dengan cara tercepat dan paling hemat bunga.
- Memahami dilema Snowball vs Avalanche
- Keunggulan Debt Snowball (Fokus Psikologi)
- Keunggulan Debt Avalanche (Fokus Efisiensi Bunga)
- Langkah praktis memilih strategi terbaik
Memahami Konsep Bebas Utang: Lebih dari Sekadar Nol Tagihan
Bebas utang seringkali dianggap hanya berarti memiliki saldo nol di semua rekening pinjaman. Namun, secara finansial, konsep ini jauh lebih dalam dan merupakan fondasi penting menuju kebebasan finansial sejati. Kebebasan utang adalah kondisi ketika arus kas bulanan Anda (pendapatan dikurangi pengeluaran wajib) mampu menutupi seluruh kewajiban cicilan tanpa harus mengorbankan dana darurat atau kebutuhan hidup esensial.
Apa yang dimaksud dengan Bebas Utang?
Bebas utang bukan hanya tentang melunasi kartu kredit atau pinjaman, tetapi juga tentang membangun sistem keuangan di mana pendapatan Anda secara konsisten lebih besar daripada total kewajiban cicilan. Ini adalah titik balik dari mode ‘bertahan hidup’ finansial menjadi mode ‘berkembang’.
Mengapa ini Penting?
Ketika utang menumpuk, fokus utama kita hanya pada membayar tagihan minimum (minimum payment). Hal ini menciptakan siklus stres dan ketidakpastian. Dengan mencapai kebebasan utang, Anda mengubah pola pikir dari ‘bagaimana saya bisa membayar cicilan bulan ini?’ menjadi ‘bagaimana saya bisa menginvestasikan uang ekstra ini untuk masa depan?’.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Manfaat Finansial Menjadi Bebas Utang: Mempercepat Tujuan Besar
Manfaat terbesar dari bebas utang adalah pembebasan arus kas (cash flow) yang signifikan. Uang yang sebelumnya harus dialokasikan untuk membayar bunga dan cicilan kini dapat diubah menjadi modal investasi atau dana darurat, mempercepat pencapaian tujuan finansial lainnya.
Berikut adalah dampak nyata yang akan Anda rasakan secara finansial:
- Pengurangan Beban Bunga Majemuk: Utang, terutama utang konsumtif seperti kartu kredit dan paylater, bekerja dengan bunga majemuk yang merugikan. Dengan bebas utang, Anda menghentikan aliran uang ke pihak lain hanya untuk membayar biaya bunga semata.
- Peningkatan Kapasitas Kredit (Credit Score): Setelah kewajiban cicilan rutin hilang, riwayat keuangan Anda akan menunjukkan stabilitas dan kemampuan pengelolaan dana yang lebih baik, sangat membantu saat mengajukan pinjaman besar di masa depan (misalnya KPR atau kendaraan).
- Stabilitas Mental dan Fokus Investasi: Secara psikologis, beban utang adalah sumber stres finansial utama. Bebas utang memberikan ketenangan pikiran, memungkinkan Anda untuk fokus sepenuhnya pada strategi investasi jangka panjang tanpa terganggu oleh kecemasan tagihan bulanan.
Singkatnya, mencapai kebebasan utang bukan akhir dari perjalanan keuangan, melainkan titik awal di mana Anda memiliki kekuatan finansial penuh untuk membangun kekayaan dan mewujudkan tujuan hidup yang lebih besar.
Strategi Melunasi Utang: Memilih Metode Terbaik & Mengatur Anggaran
Ketika dihadapkan pada tumpukan berbagai jenis utang—mulai dari cicilan kartu kredit, pinjaman online, hingga paylater—kebingungan adalah hal yang wajar. Kunci untuk mencapai kebebasan finansial bukanlah hanya membayar minimum, tetapi menerapkan strategi pelunasan yang terarah dan efisien. Dua metode paling populer adalah Debt Snowball dan Debt Avalanche, keduanya sama-sama efektif namun memiliki fokus yang berbeda.
🎯 Memilih Metode: Psikologi vs. Efisiensi Matematis
Keputusan memilih metode utang harus disesuaikan dengan kondisi psikologis dan disiplin finansial Anda.
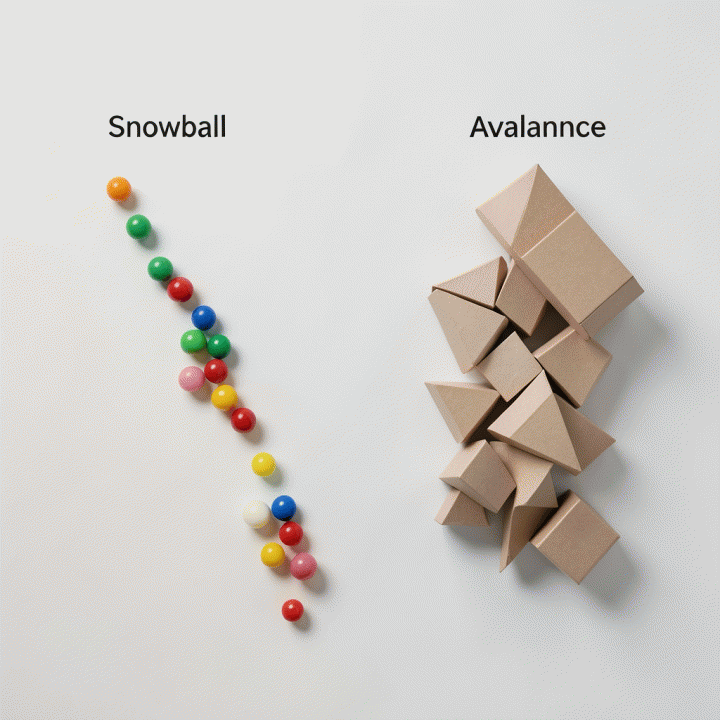
- Debt Snowball (Fokus Motivasi): Strategi ini meminta Anda melunasi utang terkecil nilainya terlebih dahulu, terlepas dari tingkat bunganya. Keunggulannya adalah memberikan ‘kemenangan cepat’ secara visual, yang sangat penting untuk menjaga motivasi dan momentum pembayaran di tengah perjalanan panjang bebas utang.
- Debt Avalanche (Fokus Efisiensi): Metode ini lebih analitis. Anda memprioritaskan pelunasan utang dengan tingkat bunga tahunan (APR) tertinggi terlebih dahulu. Secara matematis, ini adalah cara paling hemat karena menyerang akar masalah utama: akumulasi bunga majemuk yang besar. Jika disiplin tinggi dan fokus pada penghematan uang maksimal, Avalanche adalah pilihan terbaik.
📈 Mengatur Anggaran untuk Percepatan Pelunasan
Apapun metode yang Anda pilih, keberhasilan pelunasan utang sangat bergantung pada manajemen anggaran yang ketat. Setelah membuat daftar semua kewajiban (termasuk APR dan saldo pokok), identifikasi dana ekstra bulanan yang bisa dialokasikan sebagai pembayaran tambahan (extra payment). Dana ini harus difokuskan sepenuhnya ke utang prioritas Anda.
Langkah praktisnya adalah: Buat Dashboard Utang Terpusat. Catat semua jenis utang, cicilan minimum wajib, APR, dan saldo pokok dalam satu tempat. Dengan visualisasi ini, Anda dapat melihat secara jelas dampak dari setiap pembayaran ekstra yang dilakukan, memastikan bahwa setiap rupiah tambahan benar-benar mempercepat tanggal bebas utang Anda.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Membangun Pondasi Keuangan Setelah Bebas Utang
Selamat! Mencapai kebebasan dari utang adalah pencapaian finansial besar yang patut dirayakan. Namun, fase ini bukanlah garis akhir, melainkan titik awal menuju stabilitas dan pertumbuhan kekayaan. Pola pikir utama yang harus dipegang adalah: kebebasan utang tidak boleh menjadi izin untuk berutang lagi.
Setelah semua cicilan lunas, fokus keuangan Anda harus beralih dari ‘bertahan hidup’ (melunasi utang) menjadi ‘membangun kekayaan’ (investasi dan dana darurat).
1. Prioritas Utama: Dana Darurat yang Kuat
Hambatan terbesar bagi banyak orang adalah kembali ke pola konsumtif setelah beban cicilan hilang. Oleh karena itu, langkah pertama pasca-utang adalah membangun bantalan keamanan finansial.
Apa itu Dana Darurat? Ini adalah dana tunai yang disimpan di tempat likuid (mudah dicairkan) dan hanya boleh digunakan untuk kebutuhan mendesak seperti kehilangan pekerjaan, biaya medis tak terduga, atau perbaikan rumah besar. Jumlah idealnya berkisar 3 hingga 6 kali pengeluaran bulanan Anda.
Mengapa ini krusial? Jika terjadi krisis (misalnya PHK) dan dana darurat belum siap, godaan untuk menggunakan kartu kredit atau pinjaman cepat akan sangat tinggi, membuat siklus utang berulang. Dana darurat berfungsi sebagai ‘rem’ psikologis dan finansial Anda.
2. Mengubah Mindset Menuju Investasi Jangka Panjang
Setelah dana darurat terpenuhi (atau sambil mengisinya), langkah selanjutnya adalah mulai menanamkan uang untuk masa depan melalui investasi. Ini adalah transisi dari membayar kewajiban orang lain menjadi membangun aset milik sendiri.
Perbedaan Utang dan Investasi:
- Utang: Mengambil dana hari ini dengan janji pengembalian di masa depan (dan biaya bunga). Tujuannya adalah melunasi.
- Investasi: Menanamkan dana hari ini dengan harapan mendapatkan keuntungan yang lebih besar di masa depan. Tujuannya adalah bertumbuh.
Untuk menjaga kebiasaan keuangan sehat jangka panjang, terapkan prinsip berikut:
- Otomatisasi Tabungan dan Investasi (Pay Yourself First): Segera setelah gaji masuk, alokasikan persentase tertentu (misalnya 10-20%) untuk dana darurat/investasi sebelum membayar tagihan atau pengeluaran lain. Perlakukan investasi seperti cicilan wajib.
- Tinjauan Anggaran Berkala: Jangan biarkan anggaran menjadi statis. Setiap tahun, tinjau kembali pola pengeluaran Anda. Apakah ada biaya langganan yang tidak terpakai? Bisakah kebutuhan dipenuhi dengan opsi yang lebih murah?
- Edukasi Finansial Berkelanjutan: Dunia keuangan terus berubah (misalnya munculnya instrumen investasi baru). Tetaplah belajar tentang manajemen risiko, diversifikasi aset, dan tren ekonomi agar keputusan finansial Anda selalu didasari pengetahuan, bukan emosi.
FAQ Pelunasan Utang: Pertanyaan Umum Anda
Apakah metode Snowball atau Avalanche yang paling cepat melunasi utang saya?
Secara matematis, Metode Avalanche adalah yang paling efisien dan tercepat secara finansial karena fokusnya menyerang bunga (APR) tertinggi terlebih dahulu. Dengan cara ini, Anda meminimalkan total bunga yang harus dibayar, sehingga uang Anda bekerja lebih keras untuk melunasi pokok utang dengan cepat. Namun, jika motivasi psikologis menjadi kunci utama bagi Anda, Metode Snowball mungkin lebih cocok karena memberikan rasa pencapaian cepat dari pelunasan utang terkecil.
Bagaimana cara menghitung APR (Annual Percentage Rate) dari berbagai jenis pinjaman saya?
APR adalah total biaya yang harus Anda bayar untuk sebuah pinjaman dalam setahun, termasuk bunga dan biaya tersembunyi lainnya. Untuk menghitungnya secara akurat, kumpulkan semua detail utang: jumlah pokok, suku bunga bulanan, dan biaya administrasi/denda. Jika Anda tidak yakin, gunakan kalkulator keuangan online atau konsultasikan dengan perencana keuangan profesional untuk mendapatkan angka yang paling tepat.
Jika saya memilih Debt Snowball, apakah itu berarti saya akan membayar bunga lebih banyak secara keseluruhan?
Ya, kemungkinan besar Anda akan membayar total bunga yang sedikit lebih tinggi dibandingkan jika menggunakan Metode Avalanche. Namun, perlu diingat bahwa biaya tambahan ini sering kali sebanding dengan nilai psikologis dan motivasi yang didapat dari melihat utang-utang kecil lunas dengan cepat. Keduanya adalah strategi valid; pilih berdasarkan kebutuhan emosional dan disiplin finansial Anda.
Apa langkah pertama yang harus saya lakukan setelah berhasil bebas utang?
Langkah terpenting adalah menghentikan kebiasaan konsumtif dan segera membangun fondasi keuangan baru. Prioritas utama Anda adalah membentuk Dana Darurat (minimal 3-6 bulan biaya hidup) untuk melindungi diri dari guncangan finansial di masa depan. Setelah itu, alokasikan dana untuk investasi jangka panjang agar uang Anda terus bertumbuh.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Bebas Utang agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Menemukan Strategi Terbaik untuk Kebebasan Finansial Anda
Setelah memahami perbandingan antara Debt Snowball dan Debt Avalanche, jelas bahwa tidak ada satu metode tunggal yang sempurna. Kedua strategi ini—Snowball (fokus pada motivasi psikologis) dan Avalanche (fokus pada efisiensi matematis)—sama-sama merupakan alat yang sangat efektif untuk menata kembali keuangan Anda.
Poin paling penting yang harus diingat adalah: Keberhasilan pelunasan utang tidak hanya ditentukan oleh metode mana yang Anda pilih, tetapi juga oleh konsistensi dan disiplin dalam menjalankan anggaran. Jika Anda membutuhkan dorongan semangat dari kemenangan kecil, Snowball adalah pilihan tepat. Namun, jika Anda memiliki kedisiplinan tinggi dan ingin menghemat uang sebanyak mungkin dari bunga, Avalanche akan menjadi jalur tercepat secara finansial.
Apapun metode yang Anda pilih, langkah krusial berikutnya adalah memvisualisasikan seluruh kewajiban utang Anda (CC, pinjaman, paylater) dalam satu tempat terpusat. Mengelola banyak tagihan sekaligus memang terasa sangat membingungkan dan membuat kewalahan.
Jangan biarkan tumpukan cicilan menghambat impian kebebasan finansial Anda. Ambil langkah nyata hari ini dengan merencanakan strategi pelunasan utang yang paling sesuai untuk kondisi psikologis dan keuangan Anda. Mulailah menata fondasi kekayaan Anda sekarang juga!
🔗 Siap Mengambil Kendali Keuangan Anda? Jika Anda merasa kewalahan mengatur berbagai jenis cicilan, kami menyediakan solusi terpusat untuk membantu Anda menentukan urutan pembayaran yang paling efisien menuju kebebasan utang. Klik di sini untuk memulai perjalanan bebas utang Anda: Bebas Utang Sekarang







