
Jika Anda merasa kesulitan mengontrol aliran dana bulanan karena pengeluaran yang terasa tidak terstruktur, Anda tidak sendirian. Banyak pemula keuangan mengalami kebingungan dalam mengalokasikan gaji agar semua kebutuhan terpenuhi tanpa mengorbankan masa depan. Kabar baiknya, ada metode teruji yang sangat efektif untuk mengatasi masalah ini: metode 50/30/20 budgeting.
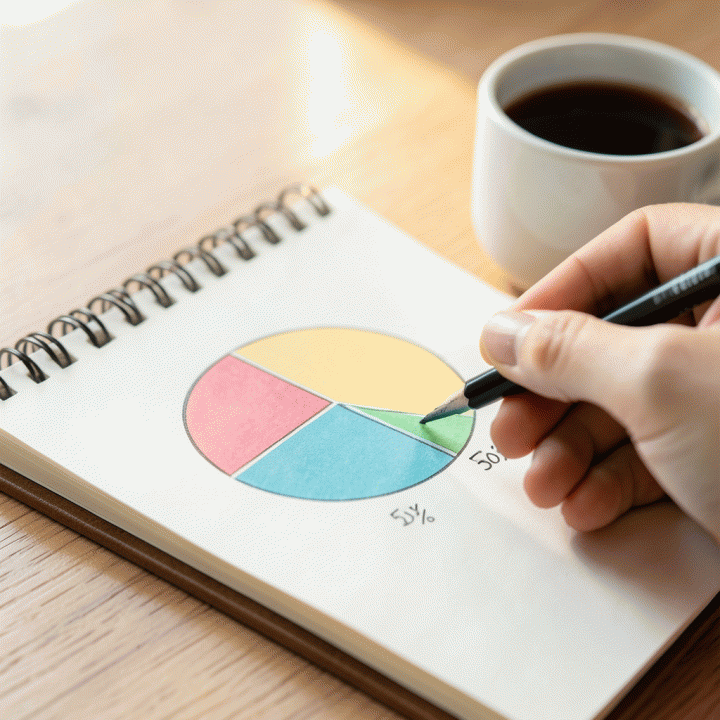
Metode 50/30/20 adalah panduan alokasi dana yang sangat populer dan terbukti efektif bagi pemula. Prinsipnya sederhana: bagi pendapatan bulanan Anda menjadi tiga porsi utama. Lima puluh persen (50%) dialokasikan untuk kebutuhan wajib, 30% untuk keinginan atau gaya hidup, dan 20% wajib untuk tabungan serta investasi. Struktur ini memberikan kerangka kerja yang jelas untuk mengambil kendali penuh atas keuangan pribadi Anda.
Dengan menerapkan metode ini, Anda tidak hanya tahu ke mana uang Anda pergi, tetapi juga memastikan bahwa setiap rupiah bekerja untuk mencapai tujuan jangka panjang. Panduan ini akan memandu Anda langkah demi langkah, mulai dari membedakan kebutuhan dan keinginan, hingga cara mengaplikasikannya secara rapi dan terstruktur.
Memahami Dasar-Dasar Metode 50/30/20 Budgeting
Bagi pemula yang merasa kesulitan mengontrol aliran dana pribadi, metode 50/30/20 budgeting adalah titik awal yang ideal. Metode ini adalah kerangka kerja alokasi dana yang sangat populer karena kesederhanaannya, membagi total pendapatan bulanan Anda menjadi tiga porsi utama yang mudah dipahami dan diterapkan secara bertahap.
Secara fundamental, metode ini mengajarkan Anda untuk memprioritaskan pengeluaran agar tidak ada kategori yang ‘memakan’ seluruh pendapatan Anda. Metode ini membagi dana Anda sebagai berikut:
- 50% untuk Kebutuhan (Needs): Pengeluaran wajib yang harus dipenuhi agar Anda dapat bertahan hidup (misalnya, sewa rumah, makanan pokok, transportasi). Ini adalah prioritas utama.
- 30% untuk Keinginan (Wants): Pengeluaran gaya hidup yang meningkatkan kualitas hidup, namun sifatnya tidak wajib (misalnya, makan di restoran, langganan streaming, belanja pakaian non-esensial).
- 20% untuk Tabungan & Investasi (Savings/Debt): Dana yang harus dialokasikan untuk masa depan, baik untuk dana darurat, investasi, maupun pelunasan utang.
Mengapa 50/30/20 Cocok untuk Pemula?
Metode ini sangat efektif bagi pemula karena ia tidak menuntut Anda untuk menghitung setiap sen dari awal (seperti metode Zero-Based Budgeting yang lebih kompleks). Sebaliknya, ia memberikan panduan alokasi yang jelas dan terstruktur. Dengan membagi dana menjadi persentase besar, Anda dapat dengan cepat melihat apakah pola pengeluaran Anda saat ini sudah seimbang atau apakah ada kategori yang terlalu besar dan perlu dikurangi. Prinsip utamanya adalah: Jangan pernah membiarkan pengeluaran gaya hidup (Wants) mengorbankan masa depan Anda (Savings).
Fokus Utama: Mengelola Kebutuhan (Needs) 50%
Kategori 50% adalah fondasi keuangan Anda. Pengeluaran di sini haruslah bersifat esensial dan tidak bisa ditunda. Untuk memastikan alokasi dana ini tidak melebihi batas, Anda harus sangat disiplin dalam memprioritaskan pos-pos berikut:
- Tempat Tinggal: Cicilan KPR/sewa bulanan. Ini seringkali menjadi pos pengeluaran terbesar, sehingga perlu dipertimbangkan apakah alokasi ini sudah realistis dengan pendapatan Anda.
- Makanan Pokok: Anggaran untuk bahan makanan sehari-hari, bukan makan di luar.
- Transportasi: Biaya transportasi rutin (bensin, tiket bulanan).
Tips Analitis: Jika total pengeluaran kebutuhan Anda secara konsisten melebihi 50% dari pendapatan, ini adalah sinyal bahaya. Anda perlu mengevaluasi apakah biaya hidup Anda (terutama sewa atau cicilan) terlalu tinggi dibandingkan dengan penghasilan Anda saat ini. Mengendalikan pos 50% adalah kunci untuk mendapatkan kendali penuh atas keuangan pribadi Anda.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Mengelola Keinginan dan Membangun Masa Depan dengan Metode 50/30/20
Setelah memahami pilar kebutuhan (50%), fokus selanjutnya adalah menyeimbangkan antara menikmati hidup saat ini dan merencanakan masa depan. Metode 50/30/20 mengajarkan bahwa keberhasilan finansial bukan hanya tentang memotong pengeluaran, tetapi juga tentang alokasi dana yang cerdas dan terstruktur.
Mengelola Keinginan dan Gaya Hidup (30%) dengan Bijak
Kategori 30% adalah area di mana banyak pemula merasa paling kesulitan. Ini adalah dana untuk ‘keinginan’ (wants)—pengeluaran yang meningkatkan kualitas hidup namun tidak wajib untuk bertahan hidup, seperti makan di luar, langganan streaming, atau hobi. Tantangannya adalah membedakan antara kebutuhan dan keinginan.
Pola Prioritas: Mengubah Keinginan Menjadi Pengalaman Berkesadaran
Daripada menghilangkan keinginan sepenuhnya, strategi yang lebih efektif adalah mengelolanya. Lakukan audit pengeluaran selama satu bulan penuh untuk mengidentifikasi ‘kebocoran’ dana. Setelah itu, terapkan prinsip ‘Trade-off’:
- Identifikasi: Catat semua pengeluaran non-esensial. Apakah langganan gym yang jarang dipakai? Apakah kopi mahal setiap hari? Ini adalah target utama Anda.
- Batasi: Tetapkan batas maksimal untuk kategori ini. Jika Anda ingin membeli gadget baru (keinginan besar), Anda harus mengurangi pengeluaran kecil lainnya (misalnya, mengurangi jajan kopi 3 kali seminggu).
- Prioritaskan Pengalaman: Alokasikan dana 30% ini untuk hal-hal yang benar-benar memberikan nilai, seperti self-reward yang terencana, bukan belanja impulsif.
Membangun Masa Depan: Investasi dan Tabungan (20%) – Prinsip ‘Pay Yourself First’
Ini adalah pilar terpenting yang sering diabaikan oleh pemula. Alokasi 20% bukan sekadar ‘sisa uang’, melainkan investasi wajib untuk diri Anda di masa depan. Konsep kuncinya adalah ‘Pay Yourself First’ (Bayar Diri Sendiri Dahulu).
Mengapa Ini Prioritas Utama?
Banyak orang menunggu sampai akhir bulan untuk menabung. Namun, jika Anda menunggu, dana tersebut kemungkinan besar sudah terpakai untuk kebutuhan atau keinginan. Dengan menerapkan 20% di awal, Anda memastikan bahwa:
- Dana Darurat Terbentuk: Ini adalah jaring pengaman finansial Anda (idealnya 3-6 bulan biaya hidup). Ini harus menjadi prioritas pertama dalam tabungan.
- Investasi Otomatis: Setelah dana darurat aman, 20% ini dialokasikan untuk investasi jangka panjang (misalnya, dana pensiun atau dana pendidikan). Otomatisasi transfer dana ini segera setelah gaji masuk adalah kunci keberhasilan.
Dengan membagi dana secara terstruktur, Anda tidak hanya bertahan hidup bulan ini, tetapi juga secara aktif membangun fondasi finansial yang kokoh untuk masa depan.
Mengatasi Tantangan Budgeting dan Memilih Alat Bantu yang Tepat
Mengelola keuangan pribadi seringkali dihadapkan pada tantangan tak terduga, seperti kenaikan harga kebutuhan pokok atau pengeluaran mendadak. Inilah titik di mana perencanaan anggaran yang fleksibel dan alat bantu yang tepat menjadi sangat krusial. Metode 50/30/20, meskipun terstruktur, harus mampu mengakomodasi dinamika hidup sehari-hari.
1. Strategi Mengatasi Pengeluaran Tak Terduga
Salah satu pola kegagalan budgeting pemula adalah mengabaikan dana darurat. Pengeluaran tak terduga (seperti perbaikan mendadak atau sakit) dapat merusak alokasi 50/30/20 Anda. Untuk mengatasinya, terapkan prinsip berikut:
- Prioritaskan Dana Darurat (Emergency Fund): Anggap dana darurat sebagai bagian dari alokasi 20% (Tabungan/Investasi). Targetkan menabung dana darurat yang setara dengan 3-6 bulan biaya hidup. Ini adalah buffer utama Anda.
- Buat Buffer Kecil di Kategori Keinginan (30%): Alokasikan sedikit dana ekstra di kategori 30% untuk ‘pengeluaran fleksibel’ bulanan. Ini berfungsi sebagai bantalan kecil untuk pembelian impulsif atau kebutuhan gaya hidup yang sedikit melenceng dari rencana.
- Tinjau Ulang Kebutuhan (50%): Jika terjadi krisis finansial, area pertama yang harus dievaluasi adalah 50%. Apakah ada biaya kebutuhan yang bisa dikurangi sementara (misalnya, beralih ke transportasi umum daripada mobil pribadi)?
2. Memilih Alat Bantu untuk Implementasi 50/30/20
Mengandalkan catatan manual seringkali merepotkan dan rentan kesalahan. Untuk memastikan alokasi dana berjalan rapi dan akurat, penggunaan alat bantu digital atau template terstruktur sangat disarankan. Alat bantu berfungsi sebagai sistem pelacakan yang memvisualisasikan alokasi dana Anda secara real-time.
Bagaimana Alat Bantu Membantu?
- Visualisasi Otomatis: Template budgeting yang baik akan membagi pendapatan Anda menjadi tiga porsi (50/30/20) secara visual, sehingga Anda selalu tahu batas maksimal pengeluaran di setiap kategori.
- Pelacakan Transaksi: Anda dapat mencatat setiap pengeluaran (baik kebutuhan, keinginan, maupun tabungan) ke dalam satu sistem. Sistem ini kemudian akan menghitung secara otomatis sisa dana Anda.
- Evaluasi Berkala: Alat bantu memungkinkan Anda melakukan evaluasi bulanan. Anda bisa membandingkan antara dana yang dialokasikan dengan dana yang benar-benar terpakai, sehingga Anda tahu di mana letak kebocoran dana Anda.
Dengan menggunakan alat bantu seperti Budget Rapi, Anda tidak hanya mencatat pengeluaran, tetapi juga secara aktif mengoptimalkan alokasi dana, memastikan bahwa setiap rupiah yang masuk memiliki tujuan yang jelas, dan membantu Anda tetap berada di jalur metode 50/30/20 yang terstruktur.
FAQ Metode 50/30/20 Budgeting
Apa itu metode 50/30/20 budgeting dan mengapa saya harus menggunakannya?
Metode 50/30/20 adalah panduan alokasi dana bulanan yang sangat populer dan efektif untuk pemula. Prinsipnya sederhana: 50% pendapatan untuk kebutuhan (Needs), 30% untuk keinginan (Wants), dan 20% untuk tabungan/investasi (Savings). Metode ini ideal bagi pemula karena sangat terstruktur, mudah dipahami, dan memberikan batasan yang jelas, membantu Anda mengambil kendali atas keuangan tanpa merasa terlalu kaku.
Bagaimana cara membedakan antara ‘kebutuhan’ (needs) dan ‘keinginan’ (wants) saat membuat anggaran?
Kebutuhan (Needs) adalah pengeluaran wajib yang diperlukan untuk bertahan hidup, seperti sewa rumah, tagihan utilitas, makanan pokok, dan transportasi kerja. Sementara itu, Keinginan (Wants) adalah pengeluaran yang meningkatkan kualitas hidup namun tidak esensial, seperti makan di restoran, langganan streaming premium, atau belanja pakaian baru. Kunci utamanya adalah: jika Anda tidak memilikinya, apakah Anda masih bisa bertahan hidup dengan nyaman?
Apakah metode 50/30/20 cocok untuk semua orang, atau ada kondisi tertentu yang harus saya pertimbangkan?
Metode ini sangat bagus sebagai titik awal bagi pemula. Namun, Anda perlu mempertimbangkan kondisi spesifik Anda. Jika biaya hidup di daerah Anda sangat tinggi (misalnya, biaya sewa melebihi 50% pendapatan), Anda mungkin perlu menyesuaikan persentase kebutuhan Anda. Fleksibilitas adalah kunci; gunakan metode ini sebagai kerangka, lalu sesuaikan angkanya agar realistis dengan kondisi finansial Anda.
Apa langkah pertama yang harus saya lakukan jika saya belum pernah membuat anggaran sebelumnya?
Langkah pertama adalah melacak semua pengeluaran Anda selama satu bulan penuh tanpa menghakimi. Catat setiap rupiah yang keluar, baik itu kopi pagi maupun cicilan. Setelah mendapatkan data riil ini, Anda akan tahu ke mana saja uang Anda pergi. Data ini adalah fondasi untuk membuat anggaran yang akurat dan realistis menggunakan metode 50/30/20.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Menguasai Keuangan dengan Metode 50/30/20
Setelah memahami seluk-beluk metode 50/30/20, Anda kini memiliki peta jalan yang jelas untuk mengambil kendali penuh atas keuangan pribadi. Ingatlah, kunci utama dari metode ini bukanlah sekadar membagi angka, melainkan mengubah pola pikir dari sekadar ‘mengeluarkan’ menjadi ‘mengalokasikan’ dana secara sadar.
Insight paling penting yang harus Anda pegang adalah: Konsistensi dan prioritas harus selalu dimulai dari Tabungan/Investasi (20%). Dengan menerapkan prinsip Pay Yourself First, Anda memastikan masa depan Anda aman sebelum memikirkan pengeluaran harian. Jangan biarkan pengeluaran impulsif menggerus dana yang seharusnya menjadi fondasi masa depan Anda.
Meskipun metode 50/30/20 sangat efektif untuk pemula, tantangan terbesar tetap pada disiplin dan pelacakan pengeluaran yang akurat. Untuk membantu Anda menjaga konsistensi ini, kami telah menyiapkan alat bantu yang sangat praktis.
Jika Anda siap mengubah teori menjadi aksi nyata dan ingin memastikan setiap rupiah teralokasi dengan rapi, kami merekomendasikan Budget Rapi. Template ini dirancang khusus untuk memandu Anda menerapkan metode 50/30/20 secara optimal, mulai dari pelacakan kebutuhan hingga investasi. Dapatkan kendali finansial Anda hari ini juga!
🔗 Klik di sini untuk memulai perencanaan keuangan Anda dengan Budget Rapi







