
Apakah Anda sering merasa uang bulanan cepat habis tanpa tahu ke mana perginya? Banyak pemula keuangan mengalami kesulitan serupa: pemasukan terasa pas-pasan, namun pengeluaran tidak terstruktur, membuat dana selalu defisit menjelang akhir bulan. Kekhawatiran ini wajar, tetapi kabar baiknya adalah ada kerangka kerja yang sangat efektif untuk mengatasi masalah tersebut.
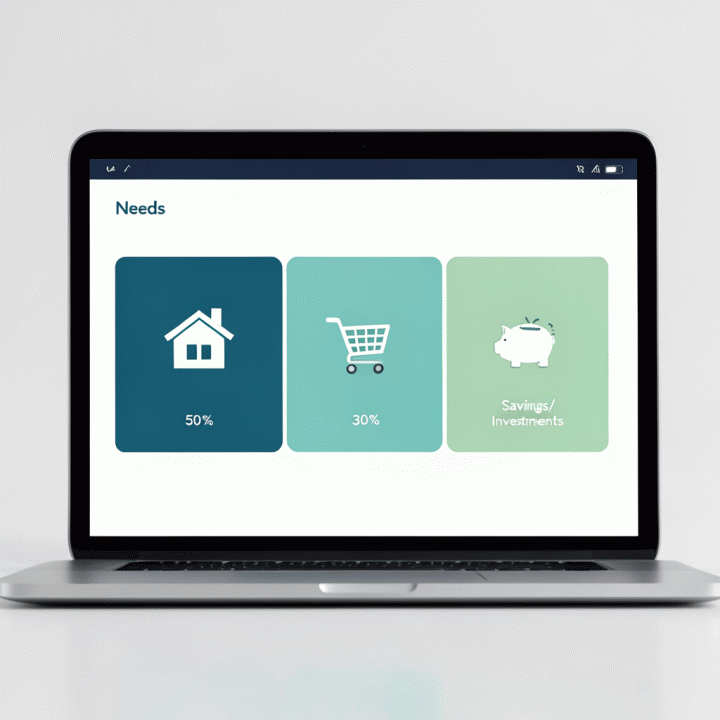
Kerangka kerja itu adalah Metode Budgeting 50/30/20. Metode populer ini bukan sekadar aturan kaku, melainkan sebuah panduan praktis yang membantu Anda membagi pendapatan bulanan menjadi tiga porsi utama: Kebutuhan (Needs), Keinginan (Wants), dan Tabungan/Investasi (Savings). Dengan memahami proporsi ideal ini, Anda akan mendapatkan blueprint keuangan yang jelas untuk memastikan setiap rupiah dialokasikan secara terstruktur.
Secara sederhana, metode 50/30/20 mengajarkan bahwa dari total pendapatan bersih Anda, maksimal 50% harus digunakan untuk kebutuhan pokok (seperti sewa rumah dan makanan), 30% untuk gaya hidup yang diinginkan, dan sisanya 20% wajib dialokasikan sebagai tabungan atau investasi. Menguasai pembagian ini adalah langkah awal terpenting menuju kebebasan finansial.
- Memahami Dasar-Dasar Keuangan Pribadi
- Apa Itu Metode 50/30/20?
- Mengaplikasikan Aturan 50% Kebutuhan Pokok
- Alokasi 30% untuk Gaya Hidup dan Keinginan
- Menyisihkan 20% untuk Tabungan dan Investasi Masa Depan
Memahami Dasar Keuangan Pribadi: Mengapa Anggaran Itu Penting
Sebelum membahas metode 50/30/20, penting bagi Anda untuk memahami fondasi utama dari pengelolaan keuangan pribadi yang sehat. Secara sederhana, keuangan pribadi adalah kemampuan Anda mengelola sumber daya uang (pendapatan) agar dapat memenuhi kebutuhan dan mencapai tujuan finansial tanpa mengalami defisit atau utang berlebihan.
Masalah umum yang dihadapi banyak pemula adalah pengeluaran dan pemasukan yang tidak terstruktur. Akibatnya, dana seringkali habis sebelum akhir bulan tanpa adanya kesadaran alokasi mana yang salah atau ke mana uang seharusnya dialirkan. Inilah mengapa membuat anggaran (budgeting) menjadi langkah krusial.
Apa itu Anggaran? Anggaran adalah rencana keuangan tertulis yang memproyeksikan bagaimana Anda akan menghabiskan dan mengalokasikan setiap rupiah pendapatan Anda dalam periode waktu tertentu (biasanya bulanan). Ini bukan sekadar daftar pengeluaran, melainkan sebuah kerangka kerja (blueprint) yang membantu Anda memastikan bahwa uang Anda bekerja sesuai tujuan.
Prinsip Dasar Penganggaran: Inti dari budgeting adalah prinsip keseimbangan:
- Pendapatan - Pengeluaran = Nol. Artinya, setiap rupiah yang masuk harus dialokasikan untuk suatu keperluan (pengeluaran) atau ditabung. Jika hasilnya negatif, berarti Anda berutang; jika positif, sisa dana tersebut harus diinvestasikan atau disimpan.
Menerapkan anggaran membantu Anda:
- Mengidentifikasi Kebocoran Dana: Mengetahui ke mana saja uang Anda benar-benar pergi (misalnya, kopi harian yang ternyata mahal).
- Mencapai Tujuan Finansial: Memastikan bahwa alokasi dana rutin diarahkan untuk tujuan jangka pendek maupun panjang (seperti membeli gadget atau dana pensiun).
Dengan memiliki fondasi ini, Anda siap mempelajari metode praktis seperti 50/30/20 yang akan menjadi panduan langkah demi langkah dalam membagi pendapatan secara efektif.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Mengaplikasikan Aturan 50% Kebutuhan Pokok (Needs)
Bagian pertama dari metode 50/30/20 adalah mengalokasikan setengah dari total pendapatan bersih Anda untuk menutupi kebutuhan pokok atau needs. Ini adalah pengeluaran yang benar-benar wajib dan esensial agar Anda dapat bertahan hidup dan menjalankan aktivitas harian. Jika alokasi ini melebihi batas 50%, itu adalah sinyal peringatan bahwa struktur anggaran Anda perlu dievaluasi ulang secara serius.
Apa Saja Kebutuhan Pokok (Needs)?
Kebutuhan pokok mencakup biaya-biaya yang tidak bisa ditunda dan sangat vital. Contoh spesifiknya meliputi:
- Tempat Tinggal: Pembayaran sewa atau cicilan rumah bulanan.
- Makanan Esensial: Biaya bahan makanan sehari-hari (bukan makan di luar).
- Transportasi Dasar: Biaya bensin, tiket transportasi umum untuk bekerja.
- Utilitas: Tagihan listrik, air, dan internet dasar yang diperlukan untuk pekerjaan atau komunikasi.
- Kesehatan: Premi asuransi kesehatan wajib atau obat-obatan rutin.
Mengelola 50% ini berarti Anda harus memprioritaskan pengeluaran paling mendasar. Jika biaya hidup di area Anda membuat kebutuhan pokok melebihi batas ideal, pertimbangkan untuk mencari solusi yang lebih hemat, seperti pindah ke tempat tinggal yang lebih terjangkau atau mengurangi penggunaan kendaraan pribadi.
Alokasi 30% untuk Gaya Hidup dan Keinginan (Wants)
Setelah kebutuhan pokok terpenuhi, sisa dana berikutnya dialokasikan sebesar 30% untuk menutupi gaya hidup dan keinginan (wants). Ini adalah bagian yang paling sering membuat anggaran berantakan karena batas antara ‘kebutuhan’ dan ‘keinginan’ seringkali kabur.
Memahami Perbedaan Kunci:
| Kategori | Definisi | Contoh Pengeluaran | Prioritas |
|---|---|---|---|
| Needs (Kebutuhan) | Wajib dan esensial untuk bertahan hidup. | Sewa rumah, makanan pokok, tagihan listrik. | Tinggi (Harus dipenuhi) |
| Wants (Keinginan) | Meningkatkan kualitas hidup, namun tidak wajib. | Makan di restoran mahal, langganan streaming film, belanja pakaian baru yang bukan kebutuhan mendesak. | Sedang (Bisa dikurangi/dipangkas) |
Alokasi 30% ini memberikan ruang bernapas dalam anggaran Anda. Ini memungkinkan Anda menikmati hidup tanpa merasa terlalu kaku, namun tetap harus dilakukan dengan kesadaran penuh. Jika di bulan tertentu pengeluaran wants Anda membengkak (misalnya karena liburan atau acara sosial), pastikan dana tersebut diambil dari alokasi 30% ini dan tidak mengganggu porsi tabungan 20%.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Menyisihkan 20% untuk Tabungan dan Investasi Masa Depan
Dalam kerangka metode 50/30/20, alokasi 20% untuk tabungan dan investasi adalah pilar yang paling krusial. Banyak pemula keuangan cenderung memperlakukan tabungan sebagai ‘sisa dana’ di akhir bulan setelah semua kebutuhan dan keinginan terpenuhi. Pola pikir ini sangat berbahaya karena dapat menyebabkan penundaan tujuan finansial jangka panjang.
Prinsip Utama: Bayar Diri Sendiri Dahulu (Pay Yourself First)
Untuk memastikan tabungan menjadi prioritas, Anda harus menerapkan prinsip ‘Bayar Diri Sendiri Dahulu’. Artinya, segera setelah gaji masuk, alokasikan 20% dari total pendapatan bersih Anda ke rekening terpisah yang sulit diakses untuk pengeluaran harian. Anggaplah dana ini sebagai tagihan wajib bulanan seperti sewa rumah atau cicilan.
Mengapa 20% Sangat Penting?
Alokasi 20% bukan hanya tentang menabung, tetapi membangun fondasi keamanan finansial dan mencapai kebebasan finansial. Dana ini berfungsi untuk:
- Dana Darurat (Emergency Fund): Ini adalah prioritas pertama. Targetkan setidaknya 3-6 bulan biaya hidup Anda. Dana darurat harus disimpan di instrumen likuid (mudah dicairkan) seperti tabungan atau reksa dana pasar uang.
- Investasi Jangka Panjang: Setelah dana darurat aman, sisa dari 20% ini dialokasikan untuk investasi yang bertujuan menumbuhkan kekayaan, misalnya melalui saham, obligasi, atau properti. Investasi harus dilakukan secara konsisten (Dollar Cost Averaging/DCA) agar terhindar dari risiko timing pasar.
Tips Praktis Mengoptimalkan 20%:
- Otomatisasi Transfer: Atur transfer otomatis sebesar 20% gaji Anda ke rekening investasi atau tabungan segera setelah tanggal gajian. Ini menghilangkan godaan untuk menggunakan dana tersebut untuk pengeluaran impulsif.
- Tentukan Tujuan Spesifik: Jangan hanya menabung tanpa tujuan. Alokasikan dana ini untuk target yang jelas, misalnya: Dana DP Rumah (3 tahun), Pendidikan Anak (10 tahun), atau Pensiun Dini. Mengetahui tujuannya akan meningkatkan motivasi Anda.
- Prioritaskan Utang Berbunga Tinggi: Jika Anda memiliki utang konsumtif dengan bunga tinggi (seperti kartu kredit), sebagian dari 20% ini harus diprioritaskan untuk melunasinya terlebih dahulu, karena bunganya dapat menghambat pertumbuhan kekayaan Anda.
FAQ Metode 50/30/20
Q: Apa sebenarnya metode budgeting 50/30/20 itu?
A: Secara sederhana, metode 50/30/20 adalah kerangka kerja (blueprint) populer untuk membagi pendapatan bulanan Anda menjadi tiga kategori utama. Anggaran ini menyarankan bahwa:
- 50% Kebutuhan Pokok (Needs): Pengeluaran wajib yang harus dipenuhi agar hidup tetap berjalan (misalnya, sewa rumah, tagihan listrik, makanan pokok).
- 30% Keinginan (Wants): Pengeluaran untuk gaya hidup dan hal-hal non-esensial (misalnya, makan di luar, langganan streaming, hobi).
- 20% Tabungan & Investasi (Savings): Dana yang harus disisihkan untuk masa depan, dana darurat, atau investasi jangka panjang.
Metode ini berfungsi sebagai panduan awal agar pengeluaran Anda terstruktur dan tidak menghabiskan seluruh pendapatan tanpa tujuan.
Q: Apakah saya harus mengikuti aturan 50/30/20 ini secara kaku?
A: Tidak, metode 50/30/20 adalah pedoman fleksibel, bukan hukum mutlak. Aturan ini sangat berguna bagi pemula untuk mendapatkan gambaran proporsi ideal pengeluaran Anda. Namun, seiring waktu dan perubahan kondisi hidup (misalnya, menikah atau membeli rumah), Anda mungkin perlu menyesuaikan persentasenya. Yang terpenting adalah konsistensi dalam melacak dan mengalokasikan dana secara sadar.
Q: Bagaimana cara menghitung persentase alokasi dana jika pendapatan bulanan saya berubah-ubah?
A: Fokuslah pada perhitungan persentase, bukan angka nominalnya. Ketika pendapatan Anda fluktuatif, selalu hitung berdasarkan persentase dari total penghasilan bersih bulan itu. Misalnya, jika bulan ini gaji Rp4 juta, maka 50% kebutuhan pokok Anda adalah Rp2 juta, terlepas dari berapa besar gajinya di bulan lain. Gunakan rata-rata pendapatan selama beberapa bulan untuk membuat anggaran yang lebih realistis.
Q: Apa yang harus dilakukan jika pengeluaran kebutuhan pokok (Needs) saya melebihi 50%?
A: Ini adalah sinyal bahwa Anda perlu melakukan penyesuaian besar. Jangan panik! Langkah pertama adalah mengidentifikasi dan memotong biaya terbesar di kategori Needs, seperti mencari opsi tempat tinggal yang lebih terjangkau atau mengurangi tagihan utilitas. Jika setelah dipangkas masih melebihi 50%, pertimbangkan untuk meninjau sumber pendapatan Anda atau mempertimbangkan bantuan keuangan sementara.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Membangun Keuangan Terstruktur Dimulai dari Langkah Kecil
Setelah memahami panduan lengkap mengenai metode 50/30/20, Anda kini memiliki kerangka kerja (blueprint) yang jelas untuk mengatur keuangan bulanan. Ingatlah bahwa metode ini bukanlah aturan kaku, melainkan alat bantu visualisasi yang sangat efektif untuk memastikan setiap rupiah dari penghasilan Anda dialokasikan dengan tujuan yang tepat.
Inti dari keberhasilan budgeting 50/30/20 adalah prioritas. Prioritaskan kebutuhan esensial (Needs) di 50%, alokasikan dana keinginan (Wants) secara sadar di 30%, dan yang paling penting, jadikan tabungan serta investasi (Savings) sebesar 20% sebagai pengeluaran wajib pertama Anda. Jangan menunggu sisa uang di akhir bulan untuk menabung.
Mengaplikasikan metode ini memang membutuhkan konsistensi dan pelacakan pengeluaran selama beberapa waktu. Jika Anda merasa kesulitan dalam melacak, menghitung persentase, atau ingin membuat sistem yang lebih terstruktur agar tidak ada dana yang bocor, kami punya solusinya.
Kami telah menyiapkan Budget Rapi, sebuah Personal Budgeting Planner Template yang dirancang khusus untuk membantu pemula seperti Anda. Dengan template ini, Anda bisa mengatur, mengontrol, dan mengoptimalkan seluruh aspek keuangan pribadi Anda secara visual dan terstruktur, sehingga proses budgeting 50/30/20 menjadi jauh lebih mudah.
Siap mengubah kebingungan finansial menjadi rencana yang rapi? Dapatkan Budget Rapi sekarang juga melalui tautan ini: https://pahlawandigital.com/checkout?product=budget-rapi
Jangan biarkan keuangan Anda hanya mengalir tanpa arah. Mulailah membangun fondasi finansial yang kuat hari ini juga!







