
Banyak panduan bebas utang hanya mengajarkan cara membayar, namun jarang mengajarkan cara mengukur kemajuannya secara objektif. Jika Anda hanya fokus membayar tanpa melihat tren, Anda berisiko merasa lelah tanpa tahu apakah strategi Anda sudah optimal. Mengukur progress utang bukan sekadar menghitung sisa pokok, melainkan menganalisis pola pembayaran, memprediksi titik bebas utang (Debt Freedom Date) yang realistis, dan menyesuaikan strategi agar tidak gagal di tengah jalan.
Artikel ini akan membawa Anda melampaui sekadar daftar pembayaran. Kita akan membahas metodologi profesional untuk menganalisis data keuangan utang Anda—seperti seorang analis tren—agar Anda tahu persis kapan dan bagaimana Anda akan benar-benar bebas. Dengan pendekatan berbasis data, rencana finansial Anda akan menjadi jauh lebih terarah dan anti-gagal.
Berikut adalah poin-poin utama yang akan kita bahas:
- Mengapa Mengukur Progress Utang Jauh Lebih Penting dari Sekadar Membayar
- Dasar-Dasar Pengukuran Keuangan: Metrik Wajib untuk Pelunasan Utang
- Membandingkan Strategi: Analisis Trend dengan Metode Snowball vs Avalanche
- Membuat Proyeksi Timeline Bebas Utang (Debt Projection)
- Mengenali Hambatan Finansial: Bagaimana Mengatasi Kejenuhan di Tengah Jalan
Mengapa Mengukur Progress Utang Jauh Lebih Penting dari Sekadar Membayar
Banyak orang berpikir bahwa melunasi utang hanyalah soal membayar cicilan bulanan sampai nol. Padahal, jika Anda hanya fokus pada pembayaran tanpa pengukuran, Anda akan merasa seperti mendaki gunung tanpa tahu di titik mana Anda berada, seberapa jauh lagi, atau apakah jalur yang Anda ambil sudah optimal. Mengukur progress utang adalah tentang mengubah proses pembayaran yang terasa berat menjadi sebuah proyeksi data yang terukur dan realistis.
Ini bukan hanya tentang ‘berapa sisa utangnya’, tapi tentang ‘seberapa cepat dan dengan strategi apa utang ini akan hilang’. Dengan pengukuran yang tepat, Anda bisa:
- Mengidentifikasi Titik Lemah: Mengetahui utang mana yang bunganya paling mencekik atau yang paling cepat dilunasi, sehingga alokasi dana Anda maksimal.
- Memprediksi Waktu: Membuat proyeksi yang akurat kapan Anda akan benar-benar bebas utang, sehingga Anda bisa merencanakan tujuan finansial berikutnya (misalnya, membeli rumah atau investasi).
- Menjaga Motivasi: Melihat grafik kemajuan yang naik secara konsisten jauh lebih memotivasi daripada sekadar melihat angka utang yang berkurang sedikit demi sedikit.
Bagaimana Cara Mengukur Progress Utang Secara Profesional?
Mengukur utang secara profesional berarti Anda harus beralih dari sekadar mencatat pembayaran menjadi melakukan analisis tren. Ini melibatkan beberapa metrik kunci yang harus Anda kuasai. Berikut adalah dasar-dasar yang wajib Anda ketahui:
- Total Utang Pokok (Principal): Jumlah utang awal yang harus dilunasi.
- Bunga Kumulatif: Total bunga yang sudah Anda bayarkan hingga hari ini. Ini menunjukkan ‘biaya’ sejati dari utang Anda.
- Rasio Pelunasan Bulanan: Perbandingan antara pembayaran bulanan Anda dengan total utang. Ini menunjukkan seberapa besar dampak pembayaran Anda terhadap pokok utang.
- Proyeksi Timeline: Perkiraan tanggal Anda akan bebas utang berdasarkan pola pembayaran saat ini. Ini adalah peta jalan Anda menuju kebebasan finansial.
Langkah Praktis
Strategi Bebas Utang bisa mempercepat implementasi
Jika Anda ingin langsung menerapkan bagian ini tanpa menyusun semuanya dari nol, Strategi Bebas Utang bisa dipakai sebagai shortcut yang lebih rapi. Jangan biarkan beban utang membuat Anda merasa seperti mendaki gunung curam. Panduan praktis dan berbasis data ini adalah toolkit lengkap untuk sepenuhnya mengendalikan perjalanan finansial Anda. Anda akan mendapatkan template spreadsheet yang memudahkan perbandingan strategi Debt Avalanche dan Debt Snowball. Ambil langkah nyata, visualisasikan jalur pelunasan Anda, dan percepat langkah Anda menuju kebebasan finansial.
Mengukur Progress Utang: Dari Angsuran Menjadi Proyeksi Kebebasan Finansial
Banyak panduan hanya fokus pada ‘bayar bulan ini’. Namun, menjadi ahli keuangan berarti Anda harus mampu melihat melampaui pembayaran rutin. Mengukur progress utang secara objektif adalah tentang analisis tren dan proyeksi, bukan sekadar mencatat angka. Ini adalah cara Anda mengubah rasa cemas menjadi peta jalan yang terukur.
Langkah Praktis Mengukur dan Memprediksi Pelunasan Utang
Untuk membuat proyeksi yang akurat, Anda perlu membangun sistem pengukuran yang sistematis. Ikuti langkah-langkah analitis berikut:
-
Kumpulkan Data Historis Utang (The Baseline):
- Catat semua detail utang Anda dalam satu spreadsheet master. Ini harus mencakup: saldo awal, suku bunga (APR), pembayaran minimum bulanan, dan tanggal jatuh tempo.
- Identifikasi pola pembayaran Anda selama 3-6 bulan terakhir. Apakah ada kenaikan atau penurunan pembayaran yang tidak terduga?
-
Hitung Metrik Kinerja Utama (KPIs):
- Debt Service Ratio (DSR) Aktual: Hitung total pembayaran utang bulanan Anda dibagi dengan total pendapatan bulanan Anda. Ini menunjukkan seberapa besar ‘gigitan’ utang terhadap arus kas Anda.
- Debt-to-Income Ratio (DTI) Proyeksi: Setelah menerapkan strategi (misalnya, fokus pada utang bunga tertinggi), hitung DTI baru Anda. Penurunan DTI adalah indikator kemajuan yang jauh lebih kuat daripada sekadar melihat saldo utang yang berkurang.
- Rate of Reduction (ROR): Ini adalah metrik kunci. Hitung rata-rata persentase penurunan saldo utang Anda per kuartal. Semakin tinggi ROR, semakin cepat Anda mendekati garis akhir.
-
Visualisasi dan Pemodelan Prediktif:
- Buat Skenario ‘What-If’: Jangan hanya menggunakan skenario terbaik. Buat tiga skenario: (1) Skenario Konservatif (hanya bayar minimum), (2) Skenario Realistis (peningkatan pembayaran 10% dari gaji), dan (3) Skenario Agresif (dana ekstra dari sumber lain).
- Plot Kurva Pelunasan: Gunakan data ROR dan pembayaran tambahan untuk memplot kurva pelunasan. Ini akan menunjukkan titik waktu (bulan/tahun) di mana saldo utang Anda akan menyentuh nol untuk setiap skenario.
- Tips Analisis Lanjutan:
- Identifikasi ‘Interest Cliff’: Perhatikan utang mana yang memiliki bunga paling tinggi. Fokus ekstra di sini akan memberikan dampak penurunan saldo terbesar dalam waktu singkat.
- Simulasi Dampak Tambahan Dana: Jika Anda berhasil menabung dana darurat, masukkan dana tersebut sebagai ‘pembayaran ekstra’ di bulan ke-X untuk melihat percepatan waktu bebas utang Anda secara dramatis.
Dengan membandingkan tren ini, Anda tidak hanya tahu berapa yang harus dibayar, tetapi kapan Anda akan benar-benar bebas.
Mengukur Progress Utang: Dari Pembayaran Menjadi Prediksi Akurat
Banyak panduan utang hanya fokus pada ‘berapa yang harus dibayar bulan ini’. Namun, seorang profesional finansial tidak hanya membayar; mereka mengukur dan memprediksi kapan titik bebas utang itu akan tercapai. Mengukur progress utang adalah seni menganalisis tren keuangan Anda secara objektif, mengubah beban menjadi peta jalan yang terukur. Ini adalah tahapan lanjutan yang membedakan antara sekadar bertahan dan benar-benar merencanakan kebebasan finansial.
📊 Metrik Kunci untuk Analisis Tren Utang
Untuk membuat proyeksi yang akurat, Anda harus melampaui total utang. Fokus pada metrik seperti Debt-to-Income Ratio (DTI) yang menurun, Persentase Pembayaran Utang terhadap Pendapatan (DTI%) yang semakin sehat, dan yang paling penting, Tingkat Pengurangan Utang (Debt Reduction Rate) bulanan. Metrik ini memungkinkan Anda melihat apakah strategi yang Anda gunakan benar-benar mempercepat pelunasan atau hanya menutupi bunga.
💡 Studi Kasus: Analisis Tren Pelunasan Utang
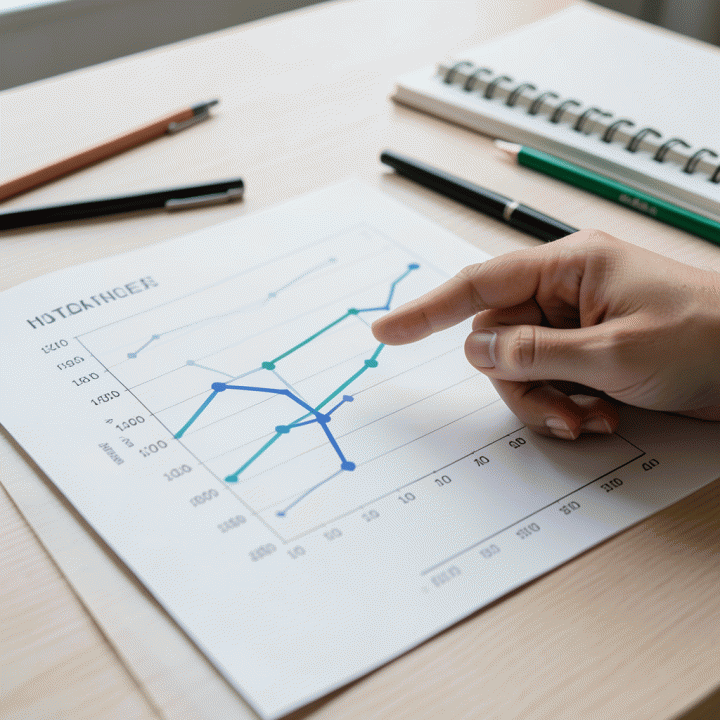
Bayangkan Anda memiliki utang A (Rp10 juta, bunga tinggi) dan utang B (Rp5 juta, bunga rendah). Jika Anda hanya membayar rata-rata, Anda mungkin merasa lambat. Dengan analisis tren, Anda akan melihat bahwa dengan memprioritaskan pembayaran ke Utang A (metode Avalanche), meskipun pembayaran awal terasa berat, kurva pelunasan Anda akan menanjak jauh lebih cepat dibandingkan metode lain. Ini adalah bukti visual bahwa strategi Anda bekerja secara optimal.
📈 Ringkasan Data Pengukuran Progress Utang
| Metrik | Definisi | Tujuan Pengukuran | Indikator Sukses |
|---|---|---|---|
| DTI Ratio | Total cicilan/Pendapatan Bersih | Mengukur beban finansial saat ini | Menurun secara konsisten |
| Debt Reduction Rate | Persentase penurunan total utang per bulan | Mengukur efektivitas strategi pembayaran | Meningkat secara konsisten |
| Proyeksi Timeline | Perkiraan tanggal bebas utang | Menetapkan tujuan yang realistis dan terukur | Jangka waktu yang semakin pendek |
Untuk memahami bagaimana menganalisis pola data keuangan dari waktu ke waktu, Anda bisa mempelajari konsep dasar analisis tren secara umum melalui sumber seperti Vizologi: Menilai Masa Depan: Cara Melakukan Penilaian Analisis Tren.
Kesimpulan: Mengukur progress utang bukan hanya tentang angka, tapi tentang memprediksi dan memvisualisasikan jalur Anda menuju kebebasan. Gunakan toolkit berbasis data seperti Strategi Bebas Utang dari Pahlawan Digital untuk memvisualisasikan dan mempercepat proyeksi pelunasan Anda.
FAQ
Q: Apakah mengukur progress utang itu wajib? Apakah cukup hanya membayar cicilan rutin?
A: Tidak cukup. Membayar cicilan rutin hanya menunjukkan aktivitas, bukan kemajuan. Mengukur progress utang berarti Anda menganalisis tren pelunasan (misalnya, apakah rasio utang terhadap pendapatan Anda menurun secara signifikan dari bulan ke bulan). Ini membantu Anda melihat apakah strategi Anda benar-benar efektif dan apakah Anda berada di jalur yang tepat menuju kebebasan finansial.
Q: Bagaimana cara memprediksi kapan saya akan bebas utang (Debt Projection)?
A: Anda perlu membuat proyeksi timeline dengan memasukkan variabel yang akurat: total utang, suku bunga, pembayaran minimum, dan extra payment yang konsisten. Gunakan spreadsheet atau kalkulator khusus. Dengan analisis tren, Anda bisa memprediksi titik waktu (tahun/bulan) di mana utang Anda mencapai nol, bukan hanya menebak-nebak.
Q: Jika progress saya melambat, apa yang harus saya lakukan?
A: Jangan panik. Perlambatan adalah sinyal untuk re-evaluasi. Lakukan analisis tren pada pengeluaran Anda. Apakah ada biaya yang bisa dipangkas? Apakah ada utang yang bunganya terlalu tinggi dan perlu direstrukturisasi? Identifikasi hambatan finansial tersebut, lalu sesuaikan strategi pembayaran Anda (misalnya, fokus pada utang dengan bunga tertinggi).
Q: Apakah alat bantu seperti template spreadsheet membantu?
A: Sangat membantu. Template spreadsheet yang dirancang khusus (seperti yang ada di produk kami) memungkinkan Anda memvisualisasikan perbandingan antara metode Debt Snowball dan Debt Avalanche secara objektif. Ini mengubah data yang rumit menjadi grafik yang mudah dipahami, sehingga Anda selalu tahu di mana posisi Anda dan seberapa cepat Anda bergerak menuju kebebasan finansial.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Strategi Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Mengubah Data Menjadi Peta Jalan Kebebasan Finansial
Setelah memahami bahwa melunasi utang bukan sekadar membayar cicilan, melainkan sebuah proses pengukuran progres yang sistematis. Mengukur tren, memproyeksikan garis waktu (timeline), dan menganalisis performa secara objektif adalah kunci untuk menghindari kejenuhan dan kegagalan di tengah jalan. Dengan menerapkan metrik yang tepat, Anda kini memiliki kerangka kerja untuk memprediksi kapan Anda benar-benar akan bebas dari beban utang, bukan hanya menebak-nebak.
Ingat, kebebasan finansial adalah tujuan yang terukur. Jangan biarkan rencana Anda hanya berupa harapan. Ambil langkah selanjutnya dengan alat bantu yang teruji. Jika Anda siap mengubah analisis tren menjadi aksi nyata dan ingin memvisualisasikan jalur pelunasan utang Anda dengan akurasi tinggi, kami telah menyiapkan panduan lengkapnya.
Yuk, percepat langkah Anda menuju kebebasan finansial! Dapatkan Strategi Bebas Utang dari Pahlawan Digital sekarang juga. Ini adalah toolkit berbasis data yang akan memandu Anda langkah demi langkah:
👉 Klik di sini untuk mulai merencanakan kebebasan finansial Anda!







