
Mengapa anggaran bulanan Anda sering jebol, padahal sudah direncanakan dengan matang? Masalahnya seringkali bukan karena kurangnya pemasukan, melainkan karena kurangnya kontrol terhadap kebiasaan belanja impulsif. Banyak orang gagal menjaga keuangan karena tidak menyadari akumulasi pengeluaran kecil sehari-hari, atau terjerumus dalam pembelian mendadak yang membuat dana cepat membengkak.
Pengeluaran berlebih ini diperparah oleh kebiasaan yang tidak konsisten, seperti tidak menetapkan batas pengeluaran yang tegas atau mengambil dana dari pos anggaran lain untuk kebutuhan mendadak. Memahami akar masalah ini adalah langkah pertama untuk membangun fondasi keuangan yang lebih kuat dan terstruktur.
Artikel ini akan memandu Anda langkah demi langkah untuk mengidentifikasi pemicu belanja impulsif, menerapkan strategi praktis mengontrol keinginan belanja, hingga membangun kebiasaan finansial yang disiplin. Dengan panduan ini, Anda akan mampu mengoptimalkan anggaran bulanan Anda secara efektif.
- Mengenali akar masalah pengeluaran berlebih
- Mengidentifikasi pemicu belanja impulsif
- Strategi praktis mengontrol keinginan belanja
- Teknik membuat anggaran yang realistis
- Membangun kebiasaan finansial yang disiplin
Mengenali Akar Masalah: Mengapa Anggaran Sering Jebol
Banyak orang merasa sudah membuat anggaran bulanan yang rapi, namun pada akhir bulan, dana selalu terasa menipis atau bahkan jebol. Perlu dipahami bahwa kegagalan mengontrol keuangan jarang disebabkan oleh kurangnya penghasilan, melainkan karena adanya celah dalam kontrol dan kesadaran pengeluaran sehari-hari. Anggaran yang jebol bukan hanya masalah angka, melainkan masalah perilaku finansial.
Menurut analisis keuangan, ada beberapa akar masalah utama yang sering terabaikan:
- Mengabaikan Pengeluaran Mikro (The Leakage Effect): Ini adalah penyebab paling umum. Kita cenderung fokus pada pengeluaran besar (seperti sewa rumah atau cicilan), namun mengabaikan akumulasi pengeluaran kecil harian. Contohnya, kopi harian, jajan di jalan, atau biaya transportasi kecil. Pengeluaran mikro ini, jika tidak dicatat, dapat menggerogoti dana secara signifikan tanpa kita sadari.
- Kurangnya Batas Pengeluaran yang Tegas: Perencanaan keuangan menjadi tidak konsisten ketika tidak ada batas tegas untuk setiap pos anggaran. Ketika satu pos anggaran habis, alih-alih berhenti, kita cenderung mengambil dana dari pos lain (misalnya, menggunakan dana darurat untuk kebutuhan mendadak yang seharusnya ditangani oleh pos ‘keinginan’).
- Ketergantungan pada Transaksi Digital: Kemudahan pembayaran digital membuat proses mengeluarkan uang menjadi sangat non-fisik. Akibatnya, kita kehilangan sensasi ‘rasa sakit’ saat uang keluar, sehingga pembelian impulsif terasa lebih mudah dilakukan tanpa pertimbangan matang.
Untuk mengontrol keuangan, kita harus beralih dari sekadar membuat daftar anggaran menjadi membangun sistem pelacakan yang disiplin. Kesadaran akan setiap rupiah yang keluar adalah langkah pertama menuju kontrol finansial yang optimal.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Mengidentifikasi Pemicu Belanja Impulsif Sehari-hari
Belanja impulsif adalah pembelian yang dilakukan tanpa perencanaan, didorong oleh emosi sesaat, bukan kebutuhan nyata. Pemicu belanja ini seringkali tersembunyi dalam rutinitas hidup modern. Mengenali pemicu ini adalah kunci untuk memutus siklus pengeluaran berlebih.
Beberapa pemicu umum yang perlu diwaspadai:
- Paparan Diskon dan Promosi: Iklan besar-besaran atau label ‘Diskon Besar’ seringkali memicu Fear of Missing Out (FOMO). Kita merasa harus membeli sekarang agar tidak kehilangan kesempatan, padahal barang tersebut mungkin tidak kita butuhkan.
- Lingkungan Belanja yang Merangsang: Pusat perbelanjaan atau e-commerce yang dirancang dengan tata letak yang membuat kita terus berjalan dan melihat produk-produk yang tidak direncanakan. Paparan visual ini secara psikologis memicu keinginan belanja.
- Kondisi Emosional: Belanja sering digunakan sebagai mekanisme coping (mengatasi emosi). Ketika merasa bosan, stres, atau sedih, membeli barang menjadi cara instan untuk mendapatkan ‘kebahagiaan’ sesaat, meskipun kebahagiaan itu hanya bersifat sementara.
Mengontrol belanja impulsif bukan hanya tentang menahan diri, tetapi tentang membangun kesadaran diri. Dengan mengidentifikasi pola dan pemicu ini, kita dapat mengambil tindakan pencegahan sebelum dompet kita terkuras.
Strategi Praktis Mengontrol Keinginan Belanja Mendadak
Mengontrol belanja impulsif bukan hanya tentang menahan diri, melainkan membangun sistem pencegahan yang terstruktur. Berdasarkan analisis perilaku finansial, kegagalan anggaran seringkali bukan karena kurangnya uang, melainkan karena kurangnya kesadaran akan pengeluaran kecil dan pemicu emosional saat berbelanja.
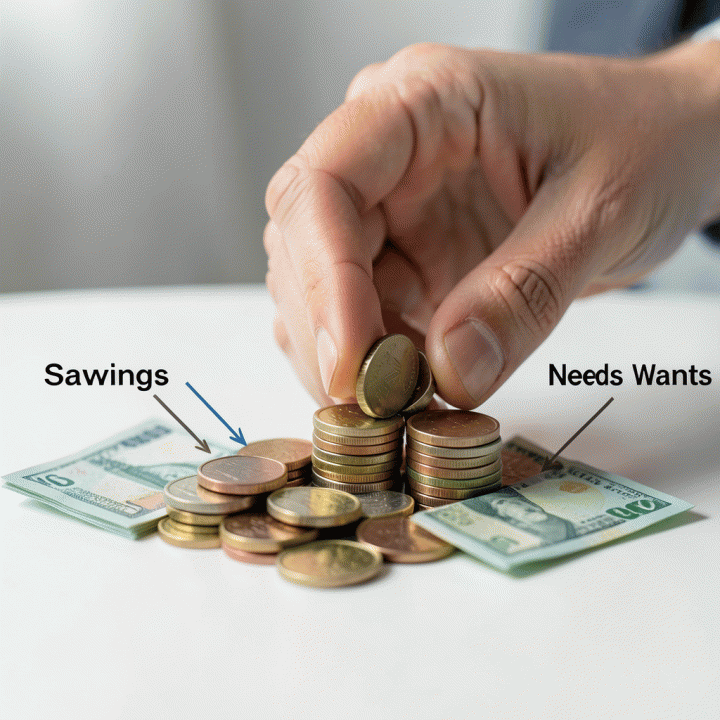
1. Terapkan Aturan Jeda (The 24-Hour Rule) Ketika Anda melihat barang yang sangat diinginkan, jangan langsung membelinya. Terapkan jeda waktu minimal 24 jam. Gunakan waktu ini untuk menganalisis apakah pembelian tersebut benar-benar memenuhi kebutuhan (needs) atau hanya sekadar keinginan (wants) yang dipicu oleh emosi sesaat. Setelah 24 jam, tinjau kembali daftar kebutuhan Anda.
2. Pisahkan Daftar Kebutuhan dan Keinginan Sebelum berbelanja, buat daftar belanja yang sangat spesifik. Kategorikan setiap item menjadi ‘Kebutuhan Mendesak’ (misalnya, bahan makanan pokok) dan ‘Keinginan Tambahan’ (misalnya, gadget terbaru). Batasi pengeluaran hanya pada kategori kebutuhan. Jika ada keinginan, anggarkan dana khusus untuk itu, agar tidak mengganggu pos anggaran vital lainnya.
Merancang Anggaran yang Realistis dan Berkelanjutan
Anggaran yang ideal bukanlah yang paling ketat, melainkan yang paling realistis dan fleksibel. Untuk memastikan keberlanjutan, terapkan metode alokasi dana yang mengakomodasi kejutan hidup:
- Metode Zero-Based Budgeting (ZBB): Setiap rupiah pemasukan harus dialokasikan untuk pos tertentu (kebutuhan, tabungan, atau keinginan). Prinsipnya adalah: Pemasukan - Pengeluaran = Nol. Ini memaksa Anda untuk sadar akan setiap rupiah yang keluar.
- Alokasikan Dana ‘Keinginan’ (Fun Money): Jangan menghilangkan pos untuk kesenangan. Alokasikan dana kecil khusus untuk hiburan atau pembelian impulsif yang sudah direncanakan. Ini mengurangi rasa ’terkekang’ dan membuat anggaran lebih mudah diikuti.
- Review Mingguan: Jangan menunggu akhir bulan untuk mengevaluasi keuangan. Lakukan tinjauan anggaran setiap minggu. Dengan melacak pengeluaran secara berkala, Anda dapat mengidentifikasi kebocoran dana kecil (seperti kopi harian atau snack) sebelum dana tersebut membengkak dan mengganggu stabilitas anggaran bulanan Anda.
Membangun Kebiasaan Finansial yang Disiplin dan Konsisten
Mengontrol belanja impulsif bukan hanya tentang membuat anggaran, melainkan tentang mengubah pola pikir dan membangun kebiasaan finansial yang disiplin. Kegagalan dalam menjaga anggaran seringkali bukan karena kurangnya pendapatan, melainkan karena inkonsistensi dalam perilaku pengeluaran. Untuk mencapai stabilitas finansial, diperlukan perubahan perilaku jangka panjang yang konsisten.
Mengapa Konsistensi Itu Penting?
Banyak orang cenderung membuat anggaran yang sempurna di awal bulan, namun gagal mempertahankannya karena tidak adanya rutinitas peninjauan. Keuangan yang sehat memerlukan pemeliharaan yang berkelanjutan. Disiplin finansial yang sesungguhnya adalah ketika Anda secara rutin melakukan pengecekan dan penyesuaian, bukan hanya saat terjadi krisis.
Strategi Membangun Kebiasaan:
- Audit Keuangan Mingguan: Alokasikan waktu 15-30 menit setiap minggu (misalnya, hari Minggu sore) untuk meninjau semua pengeluaran yang telah terjadi. Proses ini membantu Anda menyadari pola pengeluaran yang tidak disengaja (seperti kopi harian atau snack ringan) yang jika diakumulasikan akan sangat besar.
- Prinsip ‘Bayar Diri Sendiri’ Terlebih Dahulu: Segera setelah menerima gaji, alokasikan dana untuk tabungan dan investasi (dana darurat) sebelum Anda mulai membayar tagihan atau membeli kebutuhan lain. Ini memastikan bahwa tujuan finansial Anda menjadi prioritas utama, bukan sisa dana.
- Membuat ‘Dana Keinginan’ Terpisah: Daripada melarang diri dari semua pembelian non-esensial, buatlah pos anggaran khusus bernama ‘Dana Keinginan’ (Wants). Dengan adanya batas yang jelas, Anda tetap bisa menikmati pembelian impulsif sesekali tanpa merusak anggaran utama.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Memanfaatkan Alat Bantu untuk Melacak dan Mengoptimalkan Dana
Meskipun perubahan perilaku adalah kunci, alat bantu berfungsi sebagai support system yang sangat efektif. Alat bantu ini membantu memvisualisasikan data keuangan Anda, sehingga Anda dapat melihat secara objektif di mana uang Anda benar-benar habis.
Fungsi Utama Alat Bantu:
- Pelacakan Real-Time: Aplikasi atau spreadsheet yang baik memungkinkan Anda mencatat setiap transaksi, termasuk pengeluaran receh yang sering terlewatkan. Ini mengatasi masalah utama kegagalan kontrol keuangan: ketidakmampuan mencatat pengeluaran kecil.
- Visualisasi Pola: Alat bantu dapat mengkategorikan pengeluaran Anda (misalnya, 30% untuk makanan, 20% untuk hiburan). Visualisasi ini sangat kuat karena membuat Anda sadar akan pola pengeluaran yang tidak sehat (misalnya, terlalu banyak dana yang habis di pos ‘makan di luar’).
- Optimasi Anggaran: Dengan data yang terstruktur, Anda dapat melakukan evaluasi alokasi dana. Jika pos ‘hiburan’ selalu melebihi batas, Anda tahu bahwa di bulan berikutnya perlu mengurangi alokasi dana dari pos lain atau mencari alternatif hiburan yang lebih murah.
Tips Penggunaan Alat:
Jangan hanya mencatat, tapi analisis data tersebut. Gunakan data yang terkumpul untuk mengajukan pertanyaan: Mengapa saya menghabiskan uang sebanyak ini di kategori X? Jawaban dari pertanyaan ini akan mengarahkan Anda pada akar masalah perilaku, bukan sekadar angka.
FAQ
Apa perbedaan antara kebutuhan (needs) dan keinginan (wants) dalam konteks anggaran?
Kebutuhan adalah pengeluaran esensial yang harus dipenuhi agar Anda dapat bertahan hidup dan berfungsi normal (contoh: makanan, sewa rumah, transportasi). Sementara keinginan adalah pengeluaran yang bersifat opsional dan meningkatkan kualitas hidup, tetapi tidak wajib (contoh: makan di restoran mewah, gadget terbaru, atau langganan streaming tambahan). Mengalokasikan dana untuk kebutuhan harus menjadi prioritas utama dalam anggaran Anda.
Bagaimana cara terbaik untuk mengatasi godaan belanja saat melihat diskon besar?
Jangan langsung membeli. Terapkan ‘Aturan 24 Jam’: jika Anda melihat diskon besar, tunggu minimal 24 jam sebelum memutuskan membeli. Selama waktu tunggu itu, tanyakan pada diri sendiri apakah barang tersebut benar-benar merupakan kebutuhan, dan apakah Anda sudah memiliki dana yang dialokasikan untuknya. Ini membantu memisahkan antara keinginan sesaat dan kebutuhan nyata.
Apakah cukup hanya membuat anggaran untuk mengontrol pengeluaran impulsif?
Tidak cukup. Membuat anggaran hanyalah peta jalan. Untuk mengontrol belanja impulsif, Anda perlu mengubah perilaku dan membangun kesadaran finansial. Selain membuat anggaran, Anda harus secara aktif mengidentifikasi pemicu belanja Anda (misalnya, iklan, atau melihat barang di media sosial) dan menerapkan strategi pencegahan, seperti membuat daftar belanja yang ketat.
Apa langkah pertama yang harus dilakukan jika saya merasa selalu gagal mengontrol keuangan pribadi?
Langkah pertama adalah meningkatkan kesadaran dan akuntabilitas. Mulailah dengan mencatat setiap pengeluaran Anda, sekecil apa pun, selama minimal satu bulan penuh. Jangan hanya mencatat pengeluaran besar. Dengan melacak setiap rupiah, Anda akan mulai melihat pola pengeluaran yang tidak disadari, yang merupakan kunci untuk memperbaiki kebiasaan finansial Anda.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Mengubah Kebiasaan, Mengamankan Anggaran Anda
Mengelola keuangan pribadi memang bukan hanya tentang membuat anggaran, melainkan tentang membangun kesadaran dan disiplin finansial yang konsisten. Seperti yang telah kita bahas, akar masalah utama anggaran jebol seringkali bukan karena kurangnya pemasukan, melainkan karena kurangnya kontrol dan kesadaran terhadap pengeluaran kecil serta godaan belanja impulsif. Kebiasaan membeli tanpa perencanaan, terutama yang dipicu oleh diskon atau FOMO, adalah jebakan yang membuat dana cepat membengkak.
Ingatlah, kunci untuk memiliki anggaran yang aman adalah dengan mengubah perilaku. Mulai dari mencatat setiap rupiah, menetapkan batas pengeluaran yang tegas, hingga menerapkan jeda waktu (seperti aturan 24 jam) sebelum membeli barang yang tidak esensial. Konsistensi dalam melacak dan mengevaluasi keuangan adalah fondasi dari kemandirian finansial.
Jika Anda merasa kesulitan menerapkan semua strategi ini secara mandiri, jangan khawatir. Memulai dengan sistem yang terstruktur adalah langkah awal yang sangat penting. Kami telah menyiapkan Budget Rapi, sebuah Personal Budgeting Planner Template yang dirancang khusus untuk membantu Anda mengatur, mengontrol, dan mengoptimalkan seluruh aspek keuangan pribadi Anda. Dengan alat bantu ini, Anda bisa mulai melihat ke mana perginya setiap rupiah dan membangun kebiasaan finansial yang lebih disiplin.
Siap mengambil kendali penuh atas keuangan Anda? Dapatkan Budget Rapi sekarang juga dan mulailah perjalanan menuju anggaran yang lebih terstruktur dan aman: Klik di sini untuk mendapatkan Budget Rapi







