
Punya banyak cicilan dari kartu kredit, pinjaman online, hingga paylater, tapi bingung harus melunasi yang mana dulu? Rasanya tagihan terus datang, bunga terus berjalan, namun saldo utang terasa tidak kunjung berkurang. Perasaan kewalahan ini sangat umum, dan Anda tidak sendirian.
Kunci untuk keluar dari jeratan utang bukanlah hanya membayar cicilan, melainkan dengan memiliki peta jalan yang jelas dan strategi yang terukur. Tanpa prioritas yang tepat, pembayaran Anda seringkali terasa tidak terarah, membuat stres finansial semakin menumpuk. Jangan biarkan kebingungan ini membuat Anda menyerah.
Artikel ini akan memandu Anda langkah demi langkah untuk menaklukkan tumpukan utang secara sistematis. Kami akan membahas metode pelunasan utang paling efektif—Debt Snowball dan Debt Avalanche—serta cara membuat rencana pelunasan yang realistis agar Anda bisa mencapai kebebasan finansial dengan rasa kendali penuh.
- Mengapa utang terasa menumpuk dan membuat kewalahan?
- Cara memetakan semua jenis utang Anda.
- Memilih strategi pelunasan: Debt Snowball vs Debt Avalanche.
- Langkah praktis membuat rencana pelunasan utang terpusat.
- Tips menjaga konsistensi saat melunasi utang.
Mengapa Utang Terasa Menumpuk dan Membuat Kewalahan?
Perasaan kewalahan saat berhadapan dengan tumpukan utang adalah hal yang sangat umum. Ini bukan hanya masalah angka, melainkan masalah psikologis yang membuat kita merasa tertekan dan tidak tahu harus mulai dari mana. Mengapa utang terasa begitu menumpuk dan membuat stres?
Ada beberapa alasan utama mengapa utang terasa semakin besar, padahal kita sudah rutin membayar cicilan:
- Efek Bunga Berjalan (Interest Compounding): Utang, terutama kartu kredit atau pinjaman online, memiliki bunga yang terus berjalan setiap hari. Jika pembayaran hanya menutupi cicilan minimum, sebagian besar uang Anda hanya membayar bunga, bukan mengurangi pokok utang secara signifikan. Ini membuat saldo utang terasa ‘stagnan’ atau bahkan bertambah.
- Multi-Sumber Utang: Saat utang berasal dari berbagai sumber (CC, paylater, pinjaman bank, utang teman), kita cenderung melihatnya sebagai tagihan terpisah. Akibatnya, kita kehilangan gambaran besar (big picture) tentang total kewajiban kita.
- Kurangnya Prioritas: Tanpa peta utang yang jelas, kita cenderung membayar utang secara acak. Ini membuat pembayaran terasa tidak terarah dan tidak memberikan kepuasan progres yang nyata.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Memetakan Semua Utang: Inventarisasi Total Kewajiban Anda
Langkah pertama untuk menaklukkan utang adalah berhenti menebak-nebak. Anda harus tahu persis seberapa besar masalahnya. Proses ini disebut inventarisasi utang.
Apa yang harus Anda lakukan?
- Kumpulkan Semua Data: Buat daftar lengkap semua utang Anda (nama kreditur, sisa pokok utang, bunga per bulan, dan tanggal jatuh tempo). Jangan ada yang terlewat.
- Hitung Total Kewajiban: Jumlahkan semua sisa pokok utang. Angka inilah yang menjadi target utama Anda.
- Visualisasikan: Tuliskan semua utang dalam satu spreadsheet atau buku catatan. Melihat semua angka secara berdampingan akan memberikan rasa kontrol dan membuat rencana pelunasan menjadi lebih realistis.
Dengan mengetahui total kewajiban secara akurat, Anda sudah setengah jalan menuju kebebasan finansial. Setelah itu, Anda bisa menentukan strategi pelunasan yang paling efektif.
Memilih Strategi: Debt Snowball vs Debt Avalanche
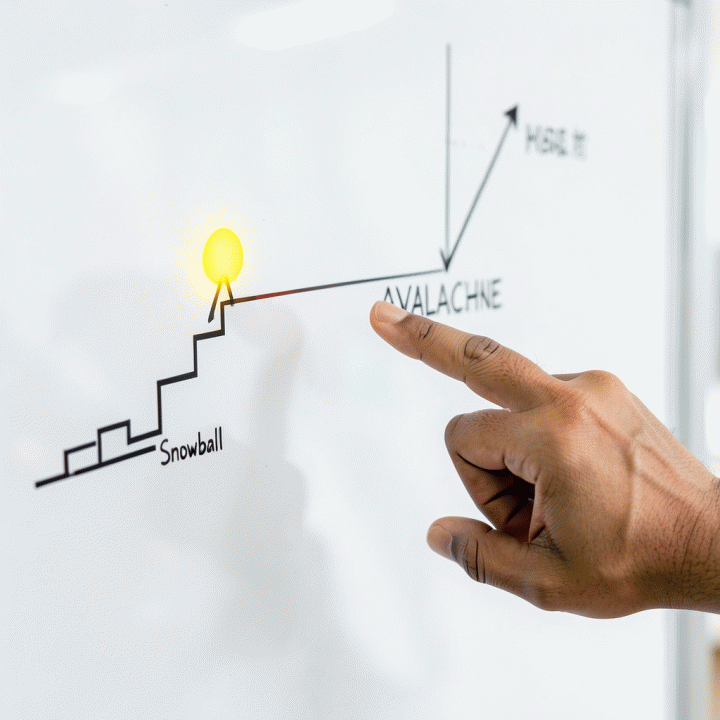
Ketika menghadapi tumpukan utang, langkah pertama yang paling membingungkan adalah: utang mana yang harus dilunasi lebih dulu? Ada dua metode populer yang sering diperdebatkan: Debt Snowball dan Debt Avalanche. Memilih yang tepat sangat bergantung pada psikologi dan kondisi finansial Anda.
❄️ Debt Snowball: Fokus pada Kemenangan Psikologis
Metode ini berfokus pada pelunasan utang terkecil terlebih dahulu, terlepas dari tingkat bunganya. Tujuannya adalah menciptakan momentum kemenangan cepat. Setelah utang terkecil lunas, Anda akan menggunakan dana yang tadinya untuk cicilan tersebut untuk menyerang utang kecil berikutnya. Pendekatan ini sangat efektif bagi mereka yang membutuhkan dorongan motivasi psikologis.
🏔️ Debt Avalanche: Fokus pada Efisiensi Matematis
Sebaliknya, Debt Avalanche menyarankan Anda untuk menyerang utang dengan tingkat bunga tertinggi terlebih dahulu. Secara matematis, ini adalah cara paling efisien karena Anda meminimalkan total bunga yang harus dibayar. Metode ini cocok bagi individu yang disiplin dan fokus pada angka serta efisiensi biaya.
Langkah Praktis Membuat Rencana Pelunasan Utang Terpusat
Setelah memilih strategi (Snowball atau Avalanche), langkah selanjutnya adalah menyusun rencana terpusat. Jangan hanya membayar cicilan minimum! Gunakan dana ekstra yang Anda miliki untuk menyerang utang target Anda. Dengan memetakan semua utang (CC, pinjaman, paylater) dalam satu sistem, Anda akan melihat gambaran utuh, tahu kapan Anda akan bebas utang, dan menjaga motivasi tetap tinggi. Konsistensi adalah kunci untuk mencapai kebebasan finansial.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Tips Tambahan Agar Tetap Konsisten Saat Melunasi Utang
Melunasi utang adalah maraton, bukan sprint. Semangat di awal sangat mudah, namun menjaga konsistensi saat menghadapi godaan konsumtif atau kejenuhan adalah tantangan terbesar. Agar rencana pelunasan utang Anda tidak berhenti di tengah jalan, diperlukan strategi mental dan kebiasaan baru.
1. Rayakan Setiap Pencapaian Kecil
Jangan hanya menunggu sampai utang lunas total untuk merayakan. Setiap kali Anda berhasil melunasi satu cicilan, atau mencapai target pembayaran tertentu, berikan penghargaan kecil pada diri sendiri. Ini bisa berupa self-reward non-finansial (misalnya, menonton film yang sudah lama dinanti) atau dana kecil yang dialokasikan untuk self-care. Penghargaan ini berfungsi sebagai bahan bakar emosional yang menjaga motivasi tetap menyala.
2. Bangun Dana Darurat Mini
Salah satu penyebab utama gagal konsisten adalah munculnya kebutuhan mendadak. Sebelum Anda fokus melunasi utang, pastikan Anda sudah memiliki dana darurat minimal untuk kebutuhan 1-2 bulan. Dana ini berfungsi sebagai ‘bantalan’ agar saat ada kebutuhan tak terduga (misalnya, sakit atau perbaikan gadget), Anda tidak perlu kembali menggunakan kartu kredit atau paylater.
3. Cari Accountability Partner
Ajak teman, pasangan, atau financial coach untuk menjadi accountability partner Anda. Dengan berbagi rencana dan progres pelunasan utang, Anda akan merasa lebih bertanggung jawab. Mereka bisa menjadi sumber dukungan emosional saat Anda merasa ingin menyerah atau tergoda untuk berutang lagi.
Dengan konsistensi dan strategi pendukung ini, proses melunasi utang akan terasa lebih ringan dan terarah.
FAQ: Mengatur Utang Menumpuk
Q: Apa perbedaan utama antara metode Debt Snowball dan Debt Avalanche?
A: Keduanya adalah strategi pelunasan utang, namun fokusnya berbeda. Debt Snowball fokus melunasi utang terkecil dulu untuk membangun momentum psikologis (rasa cepat berhasil). Sementara Debt Avalanche fokus melunasi utang dengan bunga tertinggi dulu untuk menghemat uang dalam jangka panjang secara matematis.
Q: Apakah saya harus memilih salah satu metode saja?
A: Tidak harus. Pilihan terbaik tergantung pada kondisi mental dan finansial Anda. Jika Anda membutuhkan motivasi cepat, pilih Snowball. Jika Anda disiplin dan fokus pada efisiensi biaya, pilih Avalanche. Kombinasi keduanya juga bisa menjadi opsi yang efektif.
Q: Bagaimana cara mengetahui utang mana yang harus diprioritaskan?
A: Langkah pertama adalah membuat inventarisasi total utang Anda (jumlah utang, bunga, dan cicilan bulanan). Setelah itu, Anda bisa menggunakan kalkulator simulasi untuk membandingkan kedua metode tersebut. Prioritas selalu didasarkan pada data, bukan hanya perasaan.
Q: Apakah Bebas Utang hanya untuk utang kartu kredit?
A: Sama sekali tidak. Bebas Utang dirancang untuk mengelola seluruh jenis kewajiban finansial Anda, termasuk kartu kredit, pinjaman bank, paylater, hingga cicilan lainnya. Selama Anda bisa mencatatnya, alat ini bisa membantu Anda merencanakan pelunasannya secara terpusat.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Bebas Utang agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Siap Mengambil Langkah Nyata Menuju Kebebasan Finansial?
Setelah memahami berbagai metode pelunasan utang, mulai dari Debt Snowball hingga Debt Avalanche, Anda kini sudah memiliki peta jalan yang jelas. Ingatlah, kunci utama dalam menaklukkan utang menumpuk bukanlah hanya memilih strategi, melainkan konsistensi dan sistematisasi dalam pelaksanaannya.
Mengelola utang dari berbagai sumber—mulai dari kartu kredit, pinjaman, hingga paylater—memang terasa rumit dan membuat kewalahan. Anda perlu alat yang tidak hanya memberi tahu apa yang harus dilakukan, tetapi juga bagaimana cara melacak progresnya secara visual dan terukur.
Jangan biarkan kebingungan finansial membuat Anda menunda langkah penting ini. Ambil kendali penuh atas keuangan Anda hari ini juga. Kami telah merangkum solusi terstruktur dalam Bebas Utang.
Dengan Bebas Utang, Anda tidak hanya mendapatkan panduan strategi, tetapi juga dashboard lengkap untuk memonitor setiap cicilan, menghitung estimasi waktu bebas utang, dan memastikan setiap rupiah yang Anda bayarkan benar-benar berdampak maksimal. Mulailah perjalanan menuju hidup bebas utang yang terukur dan tenang.
👉 Siap mengubah kebingungan utang menjadi kejelasan finansial? Klik di sini untuk memulai perencanaan utang Anda sekarang juga!







