

Menerima Tunjangan Hari Raya (THR) memang membawa kelegaan finansial, namun seringkali dana besar ini justru menjadi sumber kebingungan. Banyak yang kesulitan membagi uang THR menjadi pos-pos pengeluaran yang terstruktur, sehingga berisiko menghabiskan dana untuk kebutuhan mendesak tanpa mempertimbangkan kewajiban agama atau tabungan masa depan. Padahal, mengatur uang THR secara bijak adalah kunci agar perayaan Idulfitri tetap meriah tanpa mengorbankan stabilitas keuangan Anda.
Kunci utama dalam mengelola dana ini adalah perencanaan alokasi yang terstruktur. Jangan pernah mencampur dana THR dengan gaji bulanan Anda, karena ini akan menghilangkan kontrol keuangan. Prioritas pertama yang harus dilakukan adalah memenuhi kewajiban agama, seperti zakat dan sedekah, sebelum mengalokasikan dana untuk kebutuhan konsumtif seperti mudik atau belanja Lebaran.
Panduan ini akan memandu Anda langkah demi langkah untuk membagi dana THR secara optimal. Anda akan belajar bagaimana memastikan kewajiban zakat terpenuhi, kebutuhan mudik terencana, dan sisa dana tetap optimal untuk masa depan, sehingga keuangan Anda tetap rapi pasca-hari raya.
- Mengapa alokasi THR harus direncanakan sejak awal
- Prioritas pertama: Menghitung zakat dan sedekah wajib
- Mengatur dana mudik agar tetap terkontrol
- Mengalokasikan dana kebutuhan Lebaran dan pasca-hari raya
- Strategi menabung sisa THR untuk masa depan
- Membuat anggaran pasca-THR agar keuangan tetap stabil
Mengapa Alokasi THR Harus Direncanakan Sejak Awal
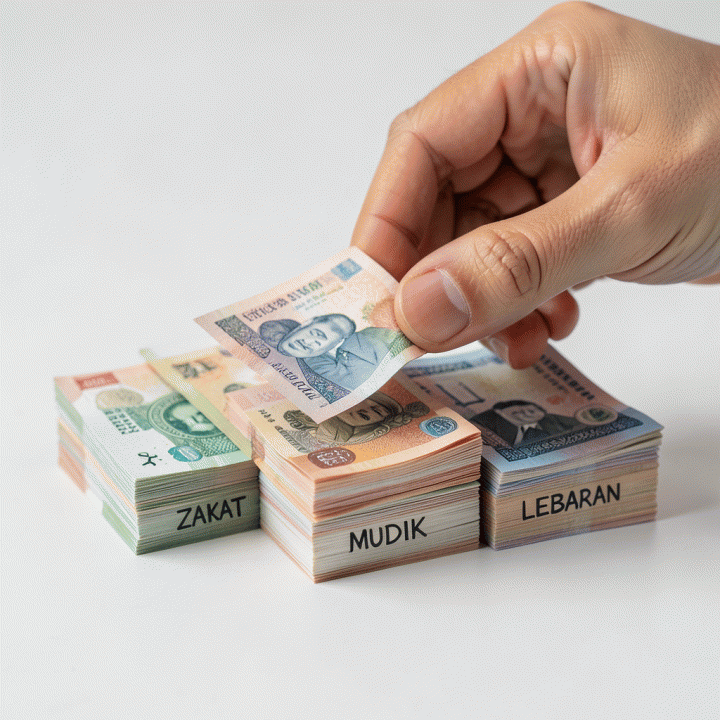
Menerima Tunjangan Hari Raya (THR) memang terasa seperti suntikan dana besar yang menyenangkan. Namun, euforia ini seringkali membuat kita ceroboh dalam pengelolaan keuangan. Banyak yang cenderung mencampur dana THR dengan gaji bulanan, yang justru menjadi akar dari pengeluaran yang tidak terstruktur dan berpotensi membuat kita kehabisan dana sebelum Lebaran usai.
Mengapa perencanaan alokasi dana THR sangat krusial?
Dana THR harus diperlakukan sebagai pos anggaran terpisah dari gaji rutin. Jika dicampur, kita akan kehilangan kontrol atas alur dana. Perencanaan yang matang memastikan bahwa setiap rupiah dari THR memiliki tujuan spesifik, bukan hanya sekadar ‘uang jajan’ untuk kebutuhan mendadak.
Prioritas Utama: Kewajiban Agama dan Keuangan
Sebelum memikirkan kebutuhan konsumtif seperti mudik atau belanja Lebaran, kita harus menempatkan kewajiban finansial dan spiritual sebagai prioritas tertinggi. Alokasi dana THR harus mengikuti urutan prioritas yang terstruktur:
- Kewajiban Agama (Zakat & Sedekah): Ini adalah pos dana yang tidak boleh ditunda. Mengalokasikan dana zakat dan sedekah wajib di awal adalah bentuk tanggung jawab spiritual dan finansial. Ini memastikan kewajiban kita terpenuhi sebelum dana tersebut digunakan untuk kebutuhan pribadi.
- Kebutuhan Mendesak/Utang: Setelah kewajiban agama, fokus berikutnya adalah melunasi utang atau kewajiban finansial lain yang mendesak. Idealnya, dana ini dialokasikan minimal 10-20% dari total THR.
- Kebutuhan Terencana: Barulah dana dialokasikan untuk kebutuhan yang sudah direncanakan, seperti biaya mudik, kebutuhan Lebaran, dan tabungan.
Dengan memisahkan dan memprioritaskan dana sejak awal, Anda tidak hanya menjaga kesehatan finansial, tetapi juga memastikan bahwa aspek spiritualitas dan kewajiban Anda terpenuhi secara optimal. Ini adalah fondasi dari pengelolaan uang yang bijak.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Mengatur Dana Mudik Agar Tetap Terkontrol
Dana mudik seringkali menjadi pos pengeluaran terbesar dan paling tidak terduga saat Lebaran. Karena sifatnya yang mendesak dan melibatkan banyak variabel (transportasi, akomodasi, konsumsi), dana ini rentan membengkak dan mengganggu alokasi dana lain. Kunci mengontrolnya adalah perencanaan yang detail dan pemisahan anggaran.
Strategi Mengontrol Anggaran Mudik:
- Hitung Biaya Dasar (Fixed Cost): Identifikasi biaya wajib seperti tiket transportasi (kereta/pesawat) dan akomodasi. Angka ini harus menjadi fondasi anggaran Anda. Lakukan pemesanan jauh hari untuk mendapatkan harga terbaik dan menghindari kenaikan harga mendadak.
- Tentukan Batas Maksimal (Hard Limit): Tetapkan total dana maksimal yang boleh dikeluarkan untuk mudik. Angka ini harus disepakati sebelum perjalanan dimulai. Jangan pernah menggunakan dana yang dialokasikan untuk kebutuhan pokok atau tabungan untuk menutupi biaya mudik yang melebihi batas ini.
- Buat Anggaran Harian: Bagi total dana mudik menjadi anggaran harian (konsumsi, transportasi lokal, jajan). Ini membantu Anda disiplin saat di lokasi tujuan, sehingga tidak terjadi pengeluaran impulsif.
Tips Praktis:
- Prioritaskan Transportasi: Jika memungkinkan, pertimbangkan opsi transportasi yang lebih hemat atau berbagi biaya dengan keluarga besar. Perbandingan biaya antara mobil pribadi, kereta, dan pesawat harus dihitung secara akurat.
- Manfaatkan Dana Bersama: Jika mudik bersama keluarga besar, buatlah sistem kas bersama (shared fund) untuk membagi biaya transportasi dan akomodasi, sehingga beban dana pribadi menjadi lebih ringan.
Mengalokasikan Dana Kebutuhan Lebaran dan Pasca-Hari Raya
Setelah kebutuhan wajib (zakat dan mudik) terpenuhi, dana sisa harus dialokasikan secara cerdas untuk menikmati momen Lebaran tanpa mengorbankan stabilitas keuangan jangka panjang. Alokasi ini harus dibagi menjadi dua bagian: kebutuhan perayaan dan dana darurat.
1. Kebutuhan Perayaan (Fun Fund):
Ini mencakup pembelian pakaian baru, hadiah untuk kerabat, atau kegiatan kumpul keluarga. Alokasikan dana ini secara terpisah dan tentukan batasnya. Daripada membeli barang secara bertahap, lebih baik membeli semua kebutuhan ini sekaligus dan membaginya ke dalam pos anggaran yang jelas.
2. Dana Pasca-Lebaran (Stabilisasi Keuangan):
Ini adalah bagian paling krusial. Jangan biarkan seluruh dana THR habis hanya untuk perayaan. Sisa dana harus segera dialokasikan untuk:
- Dana Darurat: Isi kembali dana darurat Anda. Ini berfungsi sebagai bantalan keuangan jika ada kebutuhan mendesak setelah perayaan usai.
- Investasi/Tabungan: Sisihkan porsi kecil untuk investasi jangka panjang. Dengan memulai kebiasaan menabung pasca-THR, Anda memastikan bahwa keuangan Anda tetap stabil dan tidak kembali ke pola pengeluaran yang tidak terstruktur.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Strategi Menabung Sisa THR untuk Masa Depan
Setelah alokasi dana untuk zakat, mudik, dan kebutuhan Lebaran terpenuhi, sisa dana THR tidak boleh dianggap sebagai uang saku biasa. Ini adalah peluang emas untuk membangun fondasi keuangan yang lebih kuat. Mengabaikan sisa dana ini berarti kehilangan kesempatan untuk mencapai stabilitas finansial jangka panjang.
Mengapa Sisa THR Harus Disimpan?
Secara psikologis, dana besar yang tiba-tiba masuk (seperti THR) seringkali memicu perilaku pengeluaran impulsif. Dengan sengaja mengalokasikan sisa dana ini ke pos tabungan, Anda melatih disiplin finansial dan mencegah lifestyle creep (peningkatan gaya hidup yang tidak terkontrol).
Langkah Praktis Mengoptimalkan Sisa Dana:
Untuk memastikan sisa dana benar-benar bekerja untuk masa depan, terapkan metode alokasi yang terstruktur:
- Dana Darurat (Prioritas Utama): Jika Anda belum memiliki dana darurat yang memadai (idealnya mencakup 3-6 bulan biaya hidup), alokasikan minimal 30-40% dari sisa dana ini. Dana ini adalah jaring pengaman saat terjadi PHK atau kebutuhan medis mendadak.
- Investasi Jangka Menengah: Gunakan sisa dana untuk investasi yang memiliki potensi pertumbuhan, seperti reksa dana atau emas. Ini membantu dana Anda melawan inflasi dan bekerja secara pasif.
- Dana Tujuan Spesifik: Alokasikan dana untuk tujuan yang lebih jauh, misalnya biaya pendidikan anak tahun depan atau pembelian aset besar. Ini memberikan motivasi dan fokus pada pengeluaran yang terencana.
Membuat Anggaran Pasca-THR Agar Keuangan Stabil
Stabilitas keuangan pasca-THR sangat bergantung pada transisi yang mulus dari pola pengeluaran tinggi ke pola hidup normal. Kunci utamanya adalah membuat anggaran pasca-THR yang ketat dan realistis.
- Audit Pengeluaran: Setelah Lebaran, lakukan audit pengeluaran Anda. Catat semua pengeluaran yang terjadi selama perayaan. Identifikasi pos mana yang paling boros (misalnya, makanan, transportasi, atau belanja impulsif).
- Kembalikan ke Anggaran Dasar: Segera kembalikan pola pengeluaran Anda ke anggaran bulanan normal. Jangan biarkan pengeluaran Lebaran menjadi standar baru Anda. Jika anggaran bulanan Anda adalah Rp X, jangan biarkan pengeluaran Anda menjadi Rp X + 50% hanya karena euforia hari raya.
- Otomatisasi Tabungan: Atur transfer otomatis (auto-debet) sejumlah dana tabungan minimal ke rekening investasi atau tabungan Anda pada tanggal gajian berikutnya. Perlakukan tabungan ini sebagai ’tagihan’ wajib, sama pentingnya dengan membayar sewa atau cicilan.
FAQ Mengatur Uang THR
Apakah THR harus langsung dialokasikan untuk zakat?
Tidak harus langsung 100%, namun zakat dan sedekah wajib harus menjadi prioritas alokasi dana pertama. Setelah menghitung zakat, sisanya baru dialokasikan untuk kebutuhan lain. Mengutamakan kewajiban agama adalah langkah awal yang paling bijak.
Bagaimana cara terbaik membagi dana THR untuk kebutuhan mudik?
Pisahkan dana mudik dalam pos anggaran terpisah. Hitung estimasi biaya transportasi, akomodasi, dan kebutuhan di lokasi tujuan. Batasi dana ini agar tidak mengganggu alokasi dana wajib (zakat) atau dana darurat.
Apa yang harus dilakukan dengan sisa dana THR setelah zakat dan kebutuhan Lebaran terpenuhi?
Sisa dana harus dialokasikan untuk tabungan atau investasi masa depan. Jangan biarkan dana tersebut habis untuk pengeluaran impulsif. Gunakan sisa dana ini untuk mengisi dana darurat atau membayar cicilan yang tertunda.
Apakah ada urutan prioritas yang harus diikuti saat mengatur uang THR?
Ya, urutan prioritasnya adalah: 1) Zakat/Kewajiban Agama, 2) Pelunasan Utang/Kebutuhan Mendesak, 3) Kebutuhan Lebaran/Mudik, dan 4) Tabungan/Investasi. Mengikuti urutan ini memastikan kewajiban terpenuhi sebelum menikmati pengeluaran lainnya.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Kunci Mengatur THR adalah Perencanaan yang Terstruktur
Mengatur uang THR memang terasa menantang karena jumlahnya yang besar dan banyaknya kebutuhan yang muncul secara bersamaan—mulai dari kewajiban zakat, biaya mudik, hingga persiapan Lebaran. Namun, dengan perencanaan yang matang, dana besar ini dapat dialokasikan secara optimal tanpa mengorbankan stabilitas keuangan jangka panjang Anda.
Inti dari seluruh panduan ini adalah bahwa alokasi dana THR harus diperlakukan sebagai pos anggaran terpisah dari gaji bulanan rutin Anda. Jangan pernah mencampuradukkan keduanya. Dengan membagi dana menjadi pos-pos wajib (zakat/sedekah), pos kebutuhan spesifik (mudik/Lebaran), dan pos tabungan masa depan, Anda memastikan setiap rupiah memiliki tujuan yang jelas.
Prioritas paling penting yang harus diingat adalah: selalu penuhi kewajiban agama dan utang terlebih dahulu. Setelah itu, barulah alokasikan dana untuk kebutuhan gaya hidup dan tabungan. Dengan strategi ini, Anda tidak hanya merayakan hari raya dengan tenang, tetapi juga membangun fondasi keuangan yang lebih kuat.
Agar proses alokasi dana Anda semakin mudah dan terukur, kami sangat merekomendasikan penggunaan budget planner yang terstruktur. Dengan alat bantu yang tepat, Anda bisa memvisualisasikan dan mengontrol setiap pengeluaran, mulai dari zakat hingga dana darurat.
Tertarik untuk mengoptimalkan dan merapikan seluruh alokasi dana Anda, termasuk dana THR? Anda bisa mencoba Budget Rapi, personal budgeting planner yang dirancang untuk membantu Anda mengatur, mengontrol, dan mengoptimalkan keuangan pribadi secara menyeluruh. Dapatkan sekarang juga di sini.
Jangan biarkan dana THR menjadi sumber kebingungan finansial. Mulailah merencanakan hari raya Anda dengan langkah terstruktur dan bijak!







