

Merasa kewalahan dengan tumpukan tagihan dari kartu kredit, pinjaman online, hingga paylater? Anda tidak sendirian. Tekanan finansial akibat banyaknya cicilan memang membuat arus kas terasa tidak terkontrol, dan seringkali membuat kita bingung harus memprioritaskan utang mana terlebih dahulu. Kekhawatiran ini sangat wajar, namun kabar baiknya, dengan strategi yang terstruktur, Anda bisa mengambil kendali penuh atas keuangan Anda.
Langkah pertama untuk mencapai kebebasan finansial adalah berhenti panik dan mulai memetakan kondisi utang secara jujur. Jangan hanya fokus pada membayar tagihan bulanan; Anda perlu membuat ‘dashboard’ utang terpusat yang mencakup semua jenis kewajiban—mulai dari bunga kartu kredit hingga cicilan pinjaman—agar Anda memiliki gambaran utang yang detail dan akurat. Pemetaan komprehensif ini adalah fondasi untuk membuat keputusan finansial yang tepat.
Setelah utang terpetakan, fokus berikutnya adalah menentukan prioritas pelunasan. Daripada membayar semua cicilan secara merata, strategi cerdas adalah memprioritaskan utang dengan tingkat bunga tertinggi (high-interest debt). Dengan menargetkan utang berbunga tinggi terlebih dahulu, Anda akan memaksimalkan dampak pembayaran dan mengurangi beban bunga secara signifikan, sehingga arus kas Anda akan lebih cepat terkontrol dan menuju kebebasan finansial.
Memetakan Utang dan Menentukan Prioritas Pelunasan yang Tepat
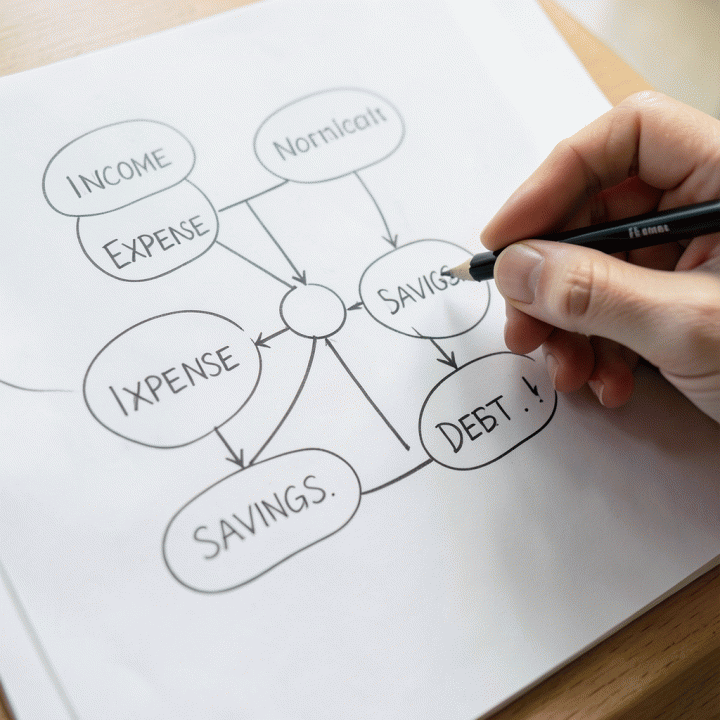
Ketika kewalahan dengan banyaknya cicilan dari kartu kredit, pinjaman online, hingga paylater, langkah pertama yang paling krusial adalah berhenti panik dan mulai memetakan kondisi keuangan Anda secara jujur. Proses ini bukan hanya sekadar menghitung angka, melainkan membangun peta jalan menuju kebebasan finansial.
1. Memetakan Semua Utang dan Cicilan Secara Jujur
Banyak pekerja cenderung hanya mengingat utang yang paling terasa, padahal utang kecil yang terabaikan bisa menjadi beban besar. Untuk mendapatkan gambaran utang yang komprehensif, buatlah ‘Dashboard Utang’ terpusat. Dashboard ini harus mencakup detail setiap kewajiban Anda, tanpa terkecuali.
Data yang wajib Anda catat:
- Jenis Utang: (Contoh: CC, Pinjaman Bank, Paylater, Utang Teman).
- Pemberi Pinjaman: (Nama bank/platform).
- Sisa Pokok Utang: Jumlah total yang masih harus dibayar.
- Bunga/Biaya: Persentase bunga atau biaya tersembunyi (ini sangat penting!).
- Cicilan Bulanan: Jumlah wajib yang harus dibayar setiap bulan.
- Jatuh Tempo: Tanggal pembayaran.
Dengan memetakan semua ini, Anda akan melihat gambaran utang yang sesungguhnya, menghilangkan rasa cemas karena ketidakpastian.
2. Menentukan Prioritas Pelunasan Utang yang Paling Berdampak
Setelah semua utang terpetakan, jangan bayar secara acak. Tentukan prioritas pelunasan utang dengan metode yang terstruktur agar setiap rupiah yang Anda bayarkan memberikan dampak maksimal. Ada dua metode populer yang bisa Anda pertimbangkan:
- Metode Bunga Tertinggi (Avalanche Method): Fokus melunasi utang dengan persentase bunga tertinggi terlebih dahulu, sambil tetap membayar cicilan minimum pada utang lainnya. Secara matematis, metode ini adalah yang paling efisien karena mengurangi biaya bunga secara keseluruhan, sehingga mempercepat pelunasan total utang Anda.
- Metode Utang Terkecil (Snowball Method): Fokus melunasi utang dengan jumlah terkecil terlebih dahulu. Metode ini lebih berorientasi pada psikologi, memberikan rasa pencapaian cepat (quick win) yang dapat memotivasi Anda untuk terus maju.
Rekomendasi Analitis: Jika Anda mencari efisiensi finansial maksimal, gunakan Metode Bunga Tertinggi (Avalanche). Prioritaskan utang yang bunganya paling mencekik, karena utang berbunga tinggi (seperti Paylater atau CC dengan bunga tinggi) adalah sumber kebocoran kas terbesar Anda.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Mengontrol Arus Kas dan Mengurangi Beban Cicilan Utang
Bagi pekerja yang kewalahan dengan tumpukan cicilan dari berbagai sumber—mulai dari kartu kredit, pinjaman online, hingga paylater—mengontrol arus kas (cash flow) adalah prioritas utama. Kewalahan tagihan seringkali membuat kita panik dan rentan mengambil utang baru, yang justru memperparah masalah. Oleh karena itu, pendekatan yang terstruktur dan analitis sangat diperlukan.
1. Mengontrol Arus Kas: Mengidentifikasi Kebocoran Keuangan
Mengontrol arus kas bukan hanya tentang membayar tagihan, melainkan tentang memastikan setiap rupiah yang masuk memiliki alokasi yang jelas. Langkah pertama adalah menyusun anggaran yang sangat ketat namun tetap realistis.
A. Pemetaan dan Anggaran Ketat:
- Lacak Setiap Pengeluaran: Catat semua pengeluaran harian, sekecil apa pun. Ini membantu mengidentifikasi ‘kebocoran uang’ yang seringkali berasal dari pembelian impulsif atau biaya langganan yang terlupakan.
- Bedakan Kebutuhan vs. Keinginan: Buat garis batas yang tegas. Alokasikan dana hanya untuk kebutuhan primer (sewa, makanan, cicilan wajib) dan kurangi atau tunda pengeluaran yang bersifat keinginan (nongkrong, hiburan mahal).
- Prioritaskan Dana Darurat: Sebelum fokus melunasi utang, pastikan Anda memiliki dana darurat minimal untuk menutupi kebutuhan hidup 1-2 bulan. Ini adalah benteng keuangan agar Anda tidak terpaksa berutang lagi saat ada kebutuhan tak terduga.
2. Strategi Negosiasi Utang: Mengurangi Beban Cicilan
Ketika beban cicilan terasa mencekik, jangan ragu untuk bernegosiasi dengan kreditur (bank atau penyedia pinjaman). Negosiasi yang cerdas dapat mengurangi beban bulanan Anda tanpa merusak riwayat kredit secara permanen.
Langkah Negosiasi yang Efektif:
- Kumpulkan Data Utang: Siapkan daftar lengkap semua utang, termasuk jumlah pokok, bunga, dan tenor. Ini menunjukkan bahwa Anda datang dengan persiapan matang.
- Ajukan Opsi Restrukturisasi: Hubungi kreditur dan jelaskan situasi keuangan Anda secara jujur. Tanyakan opsi seperti:
- Perpanjangan Tenor: Memperpanjang jangka waktu pembayaran dapat mengurangi jumlah cicilan bulanan, meskipun total bunga yang dibayar mungkin lebih besar.
- Penurunan Bunga: Negosiasi penurunan suku bunga, terutama jika Anda memiliki riwayat pembayaran yang baik.
- Pertimbangkan Konsolidasi Utang: Jika memungkinkan, pertimbangkan untuk menggabungkan beberapa utang berbunga tinggi menjadi satu pinjaman dengan bunga yang lebih rendah. Ini menyederhanakan pembayaran dan membuat arus kas lebih mudah dikelola.
Dengan menerapkan kontrol arus kas yang ketat dan berani bernegosiasi, Anda dapat mengubah rasa kewalahan menjadi rencana pelunasan utang yang terstruktur dan terukur.
Membangun Benteng Keuangan Pasca-Utang: Dari Pelunasan ke Keberlanjutan
Setelah berhasil melunasi tumpukan cicilan, tantangan finansial tidak berakhir. Banyak pekerja cenderung kembali ke pola konsumtif lama, yang berisiko membuat mereka terjerat utang baru. Oleh karena itu, fase pasca-utang ini harus difokuskan pada membangun fondasi keuangan yang kokoh dan kebiasaan finansial yang berkelanjutan.
1. Membangun Dana Darurat: Jaring Pengaman Utama
Dana darurat adalah benteng pertahanan pertama Anda. Ini bukan sekadar tabungan, melainkan jaring pengaman yang mencegah Anda menggunakan kartu kredit atau pinjaman saat menghadapi kebutuhan tak terduga (misalnya, sakit, PHK, atau perbaikan mendadak).
Prioritas dan Target:
- Target Awal: Kumpulkan dana setara 1-3 bulan biaya hidup esensial. Ini cukup untuk menstabilkan arus kas Anda saat terjadi guncangan.
- Target Ideal: Tingkatkan hingga 6-12 bulan biaya hidup. Semakin stabil pendapatan Anda, semakin besar benteng yang harus Anda bangun.
Dengan dana darurat yang memadai, Anda menghilangkan kebutuhan untuk mengambil utang baru hanya karena kebutuhan mendesak, sehingga menjaga momentum kebebasan finansial.
2. Mempertahankan Kebiasaan Finansial Sehat
Transisi dari mode ‘pelunasan utang’ ke ‘kehidupan normal’ memerlukan perubahan pola pikir. Kebiasaan finansial sehat pasca-utang berfokus pada keberlanjutan, bukan hanya pelunasan.
Strategi Keberlanjutan:
- Anggaran Anti-Kembali: Tetap pertahankan anggaran ketat yang Anda gunakan saat masa pelunasan utang. Jangan biarkan pengeluaran ‘kemewahan’ pasca-utang menggerus tabungan Anda.
- Otomatisasi Tabungan: Segera setelah gaji masuk, alokasikan dana untuk dana darurat dan investasi (minimal 10-20%) sebelum Anda membayar tagihan lain. Perlakukan tabungan seperti cicilan wajib.
- Audit Pengeluaran Rutin: Lakukan peninjauan pengeluaran bulanan secara berkala. Identifikasi kebocoran uang (misalnya, langganan streaming yang jarang dipakai atau jajan harian) dan cari cara untuk memangkasnya. Ini memastikan arus kas Anda tetap terkontrol dan tidak kembali ke pola konsumtif sebelumnya.
FAQ
Q: Apa langkah pertama yang harus saya lakukan jika saya memiliki banyak jenis cicilan?
A: Langkah pertama yang paling krusial adalah melakukan pemetaan utang komprehensif. Buatlah ‘dashboard’ utang terpusat yang mencatat semua jenis cicilan Anda—mulai dari kartu kredit, pinjaman bank, hingga paylater. Catat detailnya: total utang, bunga per bulan, cicilan minimum, dan tanggal jatuh tempo. Pemetaan ini memberikan gambaran jujur tentang kondisi keuangan Anda.
Q: Bagaimana cara menentukan utang mana yang harus saya lunasi terlebih dahulu? A: Gunakan strategi prioritas utang. Metode yang paling efektif adalah fokus melunasi utang dengan bunga tertinggi (high-interest debt) terlebih dahulu, terlepas dari jumlahnya. Utang berbunga tinggi seperti paylater atau kartu kredit seringkali menjadi jebakan karena bunganya yang mencekik. Setelah itu, Anda bisa mempertimbangkan metode utang terkecil untuk membangun momentum.
Q: Apakah saya harus langsung berhenti menggunakan paylater saat sedang banyak cicilan? A: Ya, sangat disarankan. Saat sedang dalam fase pelunasan utang besar, paylater harus dianggap sebagai ‘utang darurat’ yang dihindari. Paylater sangat mudah membuat utang baru dan seringkali memiliki bunga yang tinggi. Fokuskan energi finansial Anda untuk melunasi utang lama, bukan menambah utang baru.
Q: Bagaimana cara bernegosiasi dengan bank agar cicilan saya berkurang tanpa merugikan saya? A: Persiapkan data utang Anda secara lengkap. Hubungi bank atau kreditur secara proaktif. Tujuannya adalah mengajukan restrukturisasi utang, misalnya dengan meminta perpanjangan tenor (jangka waktu) atau penurunan suku bunga. Selalu catat setiap kesepakatan dan pastikan Anda memahami dampak jangka panjang dari negosiasi tersebut.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Kendalikan Arus Kas, Raih Kebebasan Finansial
Mengelola keuangan dengan banyak cicilan memang terasa seperti menyeimbangkan banyak piring di atas tangan. Namun, dengan strategi yang tepat, beban utang yang tadinya terasa menakutkan bisa diubah menjadi peta jalan menuju kebebasan finansial. Ingatlah, langkah pertama dan terpenting adalah memetakan semua utang Anda secara jujur dan detail, mencakup semua jenis cicilan—mulai dari kartu kredit, pinjaman, hingga paylater—dalam satu pandangan komprehensif. Pemetaan ini adalah fondasi untuk mengontrol arus kas Anda.
Dari analisis ini, prioritas paling krusial yang harus Anda pegang adalah: selalu prioritaskan pelunasan utang dengan bunga tertinggi (high-interest debt). Fokus pada utang yang bunganya paling mencekik agar dampak pembayaran Anda maksimal. Selain itu, jangan hanya fokus membayar tagihan, tetapi juga wajib membangun benteng keuangan berupa dana darurat. Ini adalah jaring pengaman agar Anda tidak terjerat utang baru saat ada kebutuhan tak terduga.
Mengatur keuangan bukan hanya soal disiplin, tetapi juga tentang membangun sistem yang berkelanjutan. Jika Anda merasa kewalahan dengan proses pemetaan, menentukan prioritas, dan menyusun anggaran yang ketat ini sendirian, Anda tidak sendirian. Kami telah merangkum semua strategi cerdas ini dalam satu panduan terstruktur.
Jangan biarkan kecemasan finansial menahan langkah Anda. Ambil kendali penuh atas utang Anda hari ini juga. Pelajari cara mengelola seluruh jenis cicilan Anda dalam satu dashboard terpusat dan mulai rancang strategi pelunasan utang Anda dengan lebih terarah. Klik di sini untuk memulai perjalanan bebas utang Anda dan raih ketenangan finansial yang selama ini Anda impikan!







