
Mengatur gaji bulanan agar dana untuk tabungan dan liburan tetap aman bukanlah hal yang mustahil, meskipun sering terasa rumit. Masalah utamanya adalah aliran dana yang tidak terstruktur, membuat dana untuk tujuan jangka panjang (seperti liburan impian) sering terabaikan karena pengeluaran sehari-hari yang tidak terkontrol. Kunci untuk mengatasi ini adalah dengan menerapkan sistem alokasi dana yang terstruktur sejak awal penerimaan gaji.
Langkah pertama yang paling krusial adalah mengubah kebiasaan konsumsi menjadi kebiasaan pencatatan. Anda perlu tahu ke mana saja uang Anda pergi, mulai dari kopi pagi hingga tagihan bulanan. Dengan melacak setiap rupiah, Anda akan menemukan ‘kebocoran dana’ yang selama ini tidak disadari, yang justru menjadi sumber dana potensial untuk tabungan.
Artikel ini akan memandu Anda melalui strategi praktis dan langkah-langkah implementatif untuk menata keuangan pribadi. Kami akan membahas cara membuat alokasi dana yang seimbang, memastikan kebutuhan jangka pendek dan jangka panjang terpenuhi, sehingga Anda bisa menikmati hidup tanpa mengorbankan masa depan finansial Anda.
- Mengapa mengatur gaji bulanan itu penting
- Prinsip dasar alokasi dana 50/30/20
- Strategi pelacakan pengeluaran harian
- Memaksimalkan dana tabungan dan investasi
- Membuat rencana keuangan jangka panjang
Mengapa Mengatur Gaji Bulanan Penting untuk Masa Depan Finansial
Bagi banyak orang, mengatur gaji bulanan terasa seperti tugas yang rumit. Namun, ini adalah fondasi utama untuk mencapai kebebasan finansial. Mengelola dana secara terstruktur bukan hanya tentang mencatat pengeluaran, melainkan tentang membangun sistem yang memastikan setiap rupiah bekerja maksimal untuk tujuan jangka panjang Anda.
Secara analitis, tanpa alokasi dana yang jelas, uang cenderung menghilang pada pengeluaran impulsif atau kebutuhan sehari-hari yang tidak terduga. Akibatnya, dana untuk tabungan darurat, investasi, atau bahkan rencana liburan sering kali terabaikan. Mengatur gaji berarti Anda mengambil kendali penuh, mengubah pola konsumsi reaktif menjadi perencanaan proaktif.
Prinsip Dasar Alokasi Dana: Aturan 50/30/20 untuk Pemula
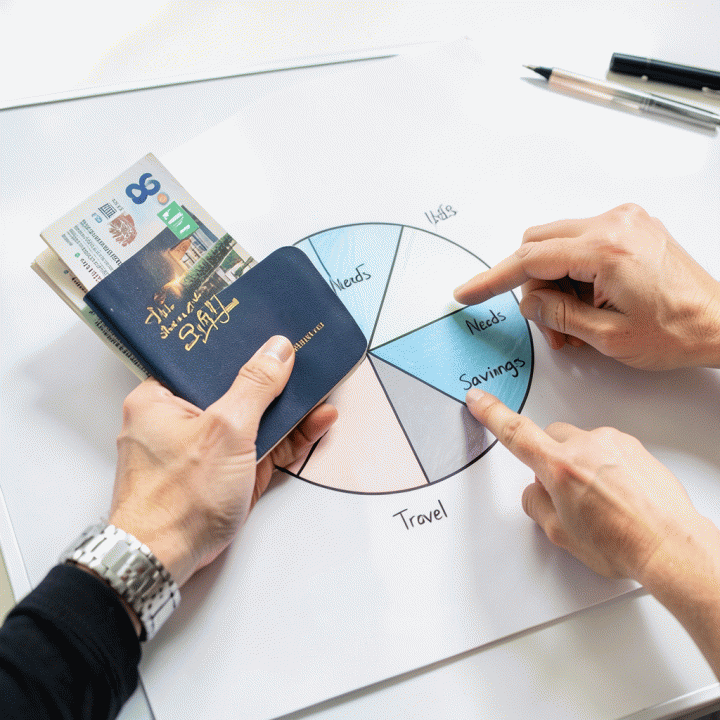
Untuk pemula yang baru belajar mengatur keuangan, konsep alokasi dana adalah panduan paling efektif. Salah satu metode paling populer dan terbukti adalah Aturan 50/30/20. Prinsip ini membagi total pendapatan bulanan Anda menjadi tiga kategori utama, memberikan kerangka kerja yang sangat mudah diimplementasikan:
- 50% untuk Kebutuhan (Needs): Ini mencakup pengeluaran wajib dan esensial seperti sewa/cicilan rumah, tagihan listrik, transportasi, dan bahan makanan. Ini adalah pos pengeluaran yang tidak bisa ditawar.
- 30% untuk Keinginan (Wants): Kategori ini untuk gaya hidup dan hal-hal yang meningkatkan kualitas hidup, seperti makan di luar, langganan streaming, atau hobi. Ini adalah pos yang paling fleksibel untuk dipangkas jika terjadi krisis.
- 20% untuk Tabungan & Investasi (Savings & Debt): Ini adalah porsi paling krusial. Dana 20% ini harus dialokasikan pertama kali (prinsip Pay Yourself First) untuk tabungan darurat, investasi, dan melunasi utang. Dengan disiplin 20% ini, tujuan finansial jangka panjang (seperti dana pensiun atau liburan besar) akan tercapai tanpa mengorbankan kebutuhan harian Anda.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Strategi Pelacakan Pengeluaran Harian Agar Tidak Bocor Dana
Banyak orang merasa dana mereka ‘bocor’ tanpa tahu ke mana perginya. Ini adalah masalah umum karena pengeluaran harian seringkali bersifat impulsif dan tidak tercatat. Untuk memaksimalkan dana tabungan dan investasi dari gaji bulanan, langkah pertama yang wajib dilakukan adalah menjadi detektif keuangan pribadi Anda. Anda harus tahu pola pengeluaran Anda sebelum bisa mengontrolnya.
Mengapa Pelacakan Harian Sangat Krusial?
Pelacakan pengeluaran bukan hanya sekadar mencatat, melainkan menganalisis pola. Seringkali, pengeluaran kecil (seperti kopi harian, jajan, atau transportasi online dadakan) yang dianggap remeh, justru menjadi lubang terbesar yang menggerus dana tabungan Anda. Dengan melacaknya, Anda akan melihat trade-off nyata antara keinginan jangka pendek dan tujuan finansial jangka panjang.
Langkah Praktis Melacak Pengeluaran (The Tracking Method):
- Catat Semuanya, Tanpa Pengecualian: Gunakan aplikasi budgeting atau bahkan buku catatan sederhana. Catat setiap rupiah yang keluar, sekecil apa pun. Jangan hanya mencatat kategori besar (misalnya: Makanan), tapi detailkan (misalnya: Makan siang di warung X, Rp 15.000).
- Kategorisasi yang Jelas: Setelah seminggu, kelompokkan pengeluaran Anda. Kategorisasi yang umum meliputi: Kebutuhan Pokok (sewa, makanan), Keinginan (nongkrong, streaming), dan Tabungan/Investasi (dana yang harus diprioritaskan).
- Identifikasi Kebocoran: Analisis data Anda. Apakah pengeluaran kategori ‘Keinginan’ jauh lebih besar dari yang Anda perkirakan? Area inilah yang harus menjadi fokus pemotongan dana.
Memaksimalkan Dana Tabungan dan Investasi dari Gaji Bulanan
Setelah Anda berhasil memetakan ke mana dana Anda bocor, saatnya mengubah pola konsumsi menjadi pola alokasi dana yang terstruktur. Prinsip utama dalam memaksimalkan dana adalah menerapkan konsep ‘Bayar Diri Sendiri Dulu’ (Pay Yourself First).
Prioritas Alokasi Dana (The 3-Bucket System):
Alih-alih menunggu sisa uang di akhir bulan untuk ditabung, anggap tabungan dan investasi sebagai ’tagihan’ wajib yang harus dibayar di hari pertama gajian. Terapkan sistem 3-Bucket ini:
- Bucket 1: Kebutuhan (Needs): Alokasikan dana untuk biaya hidup esensial (sewa, makanan, transportasi). Ini adalah prioritas utama.
- Bucket 2: Tujuan (Goals/Wants): Alokasikan dana untuk tujuan jangka pendek (misalnya, dana liburan) dan keinginan yang terencana. Ini mencegah Anda merasa terlalu kaku.
- Bucket 3: Masa Depan (Future): Ini adalah dana yang harus langsung dialokasikan untuk tabungan darurat dan investasi. Ini adalah dana yang tidak boleh disentuh untuk pengeluaran harian.
Dengan memprioritaskan Bucket 3 di awal, Anda memastikan bahwa tujuan finansial jangka panjang Anda (seperti dana pensiun atau investasi) akan tercapai, bahkan sebelum Anda sempat menghabiskan uang untuk kebutuhan sehari-hari.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Mengelola Pengeluaran Tak Terduga dan Gaya Hidup: Merancang Keuangan Jangka Panjang
Mengatur gaji bulanan bukan hanya tentang mencatat pemasukan, tetapi juga tentang membangun sistem pertahanan finansial terhadap pengeluaran tak terduga dan godaan gaya hidup. Banyak orang gagal mencapai tujuan tabungan karena mengabaikan ‘kebocoran’ dana kecil sehari-hari. Untuk mencapai rencana keuangan jangka panjang, Anda harus beralih dari sekadar mencatat menjadi mengalokasikan dana secara strategis.
1. Mengantisipasi dan Mengalokasikan Dana Darurat
Langkah pertama dalam perencanaan jangka panjang adalah menganggap pengeluaran tak terduga (seperti perbaikan mendadak atau kesehatan) sebagai pos anggaran wajib, bukan sebagai pemotong dana tabungan. Terapkan konsep Dana Buffer dengan mengalokasikan 10-15% dari gaji Anda di awal bulan. Dana ini harus dipisahkan secara fisik atau virtual (misalnya, di rekening bank terpisah) dan hanya boleh digunakan untuk keadaan darurat yang benar-benar mendesak.
2. Membedakan Kebutuhan, Keinginan, dan Gaya Hidup
Untuk mengendalikan gaya hidup, terapkan prinsip ‘Pay Yourself First’ (Bayar Diri Sendiri Dulu). Artinya, begitu gaji masuk, segera transfer dana untuk tabungan dan investasi (tujuan jangka panjang) sebelum membayar tagihan atau membeli barang konsumtif. Selanjutnya, saat menghadapi godaan belanja atau gaya hidup, selalu tanyakan: Apakah ini kebutuhan (survival), keinginan (kenyamanan), atau investasi (nilai tambah)?
Dengan memprioritaskan alokasi dana secara terstruktur—memisahkan dana darurat, dana tujuan (liburan), dan dana kebutuhan pokok—Anda memastikan bahwa tujuan finansial jangka panjang Anda tetap aman, meskipun ada pengeluaran tak terduga di tengah bulan. Penggunaan budgeting planner dapat membantu memvisualisasikan alokasi dana ini secara lebih akurat.
FAQ
Apa langkah pertama yang harus dilakukan saat ingin mengatur gaji bulanan?
Langkah pertama yang paling krusial adalah melakukan audit keuangan total. Catat semua pemasukan dan pengeluaran Anda secara detail selama satu hingga dua bulan penuh. Dengan data ini, Anda akan tahu ke mana saja uang Anda mengalir, sehingga Anda bisa mengidentifikasi kebocoran dana dan membuat fondasi anggaran yang realistis.
Bagaimana cara memastikan dana liburan tidak terpotong saat kebutuhan sehari-hari muncul?
Terapkan sistem alokasi dana terpisah (sistem amplop digital). Begitu gaji masuk, segera pisahkan dana untuk kebutuhan wajib (sewa/cicilan), dana tabungan/investasi, dan dana tujuan (seperti liburan). Perlakukan dana liburan itu sebagai ’tagihan’ yang harus dibayar di awal bulan, bukan sisa dana.
Apakah cukup hanya mencatat pengeluaran untuk mengatur keuangan?
Mencatat pengeluaran adalah fondasi yang wajib, namun belum cukup. Anda juga harus mencatat dan menganalisis pemasukan Anda, serta menentukan prioritas kebutuhan. Setelah tahu pola pengeluaran, barulah Anda bisa membuat rencana (budgeting) dan menetapkan target keuangan jangka panjang.
Apa perbedaan antara budgeting dan financial planning?
Budgeting adalah proses taktis jangka pendek, yaitu membuat rencana alokasi dana untuk periode tertentu (misalnya, bulan ini). Sementara Financial Planning adalah strategi jangka panjang yang lebih luas, mencakup penetapan tujuan hidup (misalnya, membeli rumah atau dana pensiun) dan bagaimana cara mencapai tujuan tersebut secara keseluruhan.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Kunci Mengatur Gaji Bulanan adalah Konsistensi dan Struktur
Mengatur gaji bulanan memang terasa rumit di awal. Namun, setelah memahami prinsip dasar alokasi dana seperti 50/30/20, Anda akan menyadari bahwa kunci utamanya bukanlah seberapa besar gaji Anda, melainkan seberapa terstruktur sistem keuangan yang Anda bangun. Ingatlah, mengatur keuangan bukan hanya tentang memotong pengeluaran, tetapi tentang memastikan setiap rupiah memiliki tujuan—baik itu untuk kebutuhan sehari-hari, dana darurat, maupun impian liburan Anda.
Dari seluruh strategi yang telah kita bahas, insight paling penting yang harus Anda pegang adalah: Pencatatan (Tracking) adalah langkah awal yang wajib dan tidak bisa ditawar. Tanpa mengetahui ke mana perginya uang Anda saat ini, mustahil Anda bisa merencanakan masa depan yang lebih baik. Lakukan pelacakan pengeluaran harian secara detail, karena pengeluaran kecil yang tidak terdeteksi seringkali menjadi ‘kebocoran’ dana terbesar.
Dengan fondasi pencatatan yang kuat, Anda kini siap untuk mengoptimalkan alokasi dana Anda. Jika Anda merasa proses pelacakan dan perencanaan ini masih terasa manual dan memakan waktu, kami punya solusi praktis untuk Anda. Kami telah merangkum semua prinsip budgeting ini ke dalam template yang mudah digunakan.
Yuk, mulai atur keuangan Anda dengan lebih rapi dan terstruktur. Dapatkan Personal Budgeting Planner Template kami sekarang juga dan wujudkan tujuan finansial Anda tanpa stres!







