
Mengapa anggaran bulanan Anda seringkali jebol? Masalah ini bukan hanya soal kurangnya uang, melainkan seringkali berakar pada kebiasaan finansial yang tidak terstruktur, terutama pembelian impulsif dan kurangnya pencatatan pengeluaran kecil. Banyak orang sudah membuat anggaran, namun gagal karena tidak mengetahui akar masalahnya—misalnya, kebiasaan mengambil dana dari pos anggaran lain atau tidak menetapkan batas pengeluaran yang tegas.
Menurut analisis keuangan, penyebab utama kegagalan anggaran adalah kombinasi dari tidak mencatat setiap pengeluaran kecil dan sering melakukan pembelian yang didorong oleh emosi (impulsif). Ketergantungan pada pembayaran digital tanpa kontrol juga memperburuk situasi, membuat pengeluaran tak terduga mudah mengganggu stabilitas dana Anda. Memahami pola ini adalah langkah pertama menuju kendali finansial yang sesungguhnya.
Artikel ini akan memandu Anda mengidentifikasi secara akurat penyebab pengeluaran berlebih, mulai dari membedah jebakan belanja impulsif hingga menerapkan strategi penetapan batas anggaran yang realistis. Dengan pendekatan terstruktur, Anda akan mampu mengoptimalkan alokasi dana dan menjaga anggaran bulanan tetap aman dan konsisten.
- Mengidentifikasi akar masalah pengeluaran berlebih
- Membedah jebakan belanja impulsif dan gaya hidup
- Strategi membuat batas anggaran yang realistis
- Teknik pelacakan pengeluaran harian yang efektif
- Mengoptimalkan alokasi dana untuk kebutuhan esensial
- Evaluasi dan penyesuaian anggaran bulanan secara berkala
Mengidentifikasi Akar Masalah Pengeluaran Berlebih
Seringkali, kegagalan dalam menjaga anggaran bulanan tidak disebabkan oleh kurangnya penghasilan, melainkan oleh pola pengeluaran yang tidak terdeteksi. Untuk mengendalikan keuangan, langkah pertama adalah menjadi detektif finansial bagi diri sendiri. Berdasarkan analisis pola pengeluaran, ada beberapa akar masalah perilaku yang seringkali membuat anggaran membengkak secara tiba-tiba.
1. Mengabaikan Pengeluaran Mikro (The Leakage Effect)
Banyak orang fokus pada pengeluaran besar (seperti sewa atau cicilan), namun mengabaikan akumulasi pengeluaran kecil sehari-hari. Efek kebocoran ini—seperti kopi harian, jajan, atau transportasi kecil—secara kolektif dapat menghabiskan porsi signifikan dari dana yang seharusnya dialokasikan untuk pos lain.
2. Kurangnya Batas Anggaran yang Tegas
Ketika tidak ada batas pengeluaran yang jelas (misalnya, batas maksimal untuk hiburan atau makan di luar), perencanaan keuangan menjadi tidak konsisten. Akibatnya, pengeluaran cenderung bersifat reaktif, bukan proaktif.
3. Pengambilan Dana Silang (Cross-Funding)
Ini adalah kebiasaan berbahaya di mana dana dari pos anggaran yang seharusnya tidak tersentuh (misalnya, dana darurat atau tabungan) digunakan untuk menutupi pengeluaran non-esensial di pos lain. Pola ini membuat anggaran terlihat seimbang di permukaan, namun secara fundamental sudah berutang pada diri sendiri.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Membedah Jebakan Belanja Impulsif dan Gaya Hidup
Belanja impulsif adalah pembelian yang dilakukan tanpa perencanaan, didorong oleh emosi sesaat, bukan kebutuhan nyata. Jebakan ini diperparah oleh tekanan gaya hidup modern yang seringkali menuntut konsumsi terus-menerus.
Apa itu Belanja Impulsif?
Ini adalah pembelian yang terjadi karena:
- Stimulus: Melihat diskon besar atau iklan yang menarik.
- Emosi: Merasa bosan, stres, atau ingin memberi hadiah pada diri sendiri.
- FOMO (Fear of Missing Out): Merasa harus memiliki barang yang sedang tren agar dianggap ‘up-to-date’.
Dampak pada Anggaran:
Belanja impulsif memiliki dampak domino pada anggaran. Ia tidak hanya menghabiskan dana yang tersedia, tetapi juga memaksa individu untuk mengambil dana dari pos kebutuhan esensial lainnya. Misalnya, membeli pakaian mahal secara impulsif dapat menyebabkan dana untuk kebutuhan makanan atau transportasi terpotong, menciptakan ketidakseimbangan finansial yang sulit diperbaiki.
Strategi Pencegahan:
Untuk memutus siklus ini, terapkan jeda waktu (cooling-off period). Jika Anda melihat sesuatu yang ingin dibeli, tunggu 24 jam. Setelah itu, evaluasi kembali: Apakah ini kebutuhan, atau hanya keinginan yang didorong emosi? Dengan identifikasi akar masalah yang tepat, Anda dapat mulai membangun fondasi keuangan yang lebih kokoh dan terstruktur.
Strategi Membuat Batas Anggaran yang Realistis
Banyak orang gagal mengontrol keuangan bukan karena kurangnya penghasilan, melainkan karena kurangnya batas pengeluaran yang tegas. Anggaran yang efektif bukanlah sekadar memotong biaya, melainkan membangun kerangka kerja yang realistis dan berkelanjutan. Kegagalan utama dalam perencanaan keuangan seringkali terjadi karena tidak adanya batas yang jelas, membuat alokasi dana menjadi tidak konsisten dan mudah tergerus oleh pengeluaran tak terduga.
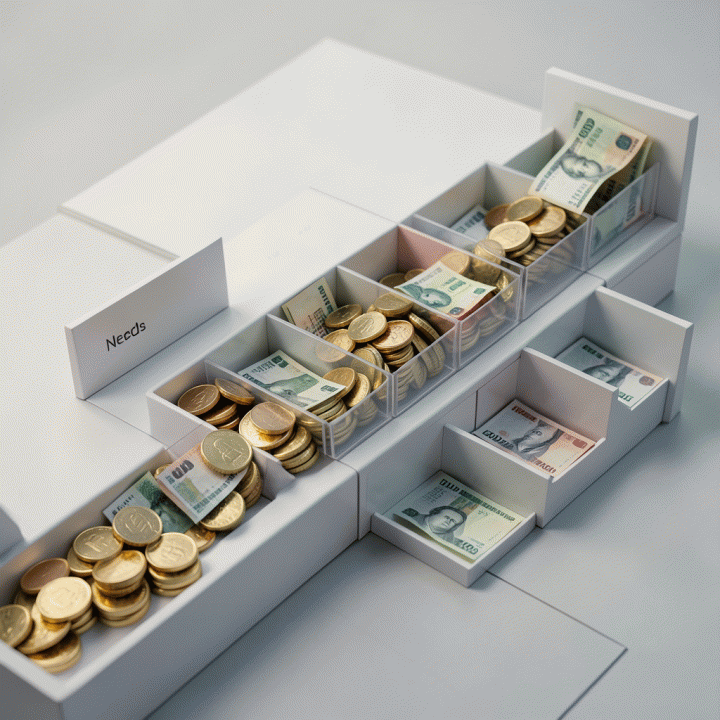
Untuk mengatasi hal ini, terapkan strategi penetapan batas yang terstruktur. Salah satu metode yang paling populer dan terbukti efektif adalah metode 50/30/20:
- 50% untuk Kebutuhan (Needs): Ini mencakup biaya hidup esensial seperti sewa/cicilan rumah, makanan, transportasi, dan tagihan utilitas. Pos ini harus diprioritaskan dan tidak boleh dikurangi kecuali ada perubahan drastis pada gaya hidup.
- 30% untuk Keinginan (Wants): Ini adalah pos fleksibel untuk gaya hidup, hiburan, atau makan di luar. Batas 30% ini berfungsi sebagai ‘katup pengaman’ agar Anda tidak merasa terlalu terkekang, namun tetap membatasi pengeluaran non-esensial.
- 20% untuk Tabungan dan Investasi (Savings): Ini adalah pos yang paling krusial. Dana 20% ini harus dialokasikan untuk dana darurat, investasi, atau pelunasan utang. Prinsipnya, bayar diri Anda sendiri terlebih dahulu (pay yourself first), sehingga tabungan menjadi prioritas sebelum pengeluaran lain.
Dengan membagi dana secara proporsional, Anda menciptakan batas yang jelas untuk setiap kategori, mencegah kebiasaan mengambil dana dari pos anggaran lain (misalnya, menggunakan dana darurat untuk kebutuhan non-esensial).
Teknik Pelacakan Pengeluaran Harian yang Efektif
Titik kegagalan paling umum dalam manajemen keuangan adalah mengabaikan pengeluaran kecil. Banyak orang hanya mencatat pengeluaran besar, padahal akumulasi dari kopi harian, jajan, atau transportasi kecil justru menjadi penyebab utama anggaran membengkak. Oleh karena itu, pelacakan pengeluaran harian harus dilakukan secara konsisten dan menyeluruh.
Untuk membuat teknik pelacakan ini efektif, ikuti langkah-langkah berikut:
- Catat Semuanya (The Zero-Tolerance Rule): Jangan pernah menganggap pengeluaran kecil itu tidak penting. Setiap rupiah, sekecil apapun, harus dicatat. Ini memaksa Anda untuk sadar akan setiap aliran dana yang keluar.
- Kategorikan Segera: Setelah mencatat, segera kategorikan pengeluaran tersebut (misalnya, Makanan, Transportasi, Hiburan). Kategorisasi membantu Anda melihat pola pengeluaran dan mengetahui pos mana yang paling boros.
- Gunakan Alat Bantu Digital: Manfaatkan aplikasi budgeting atau spreadsheet (seperti Personal Budgeting Planner Template) untuk memvisualisasikan data. Alat digital memudahkan Anda melihat tren pengeluaran secara real-time, sehingga Anda bisa melakukan koreksi sebelum batas anggaran terlampaui.
Dengan konsistensi dalam pelacakan, Anda tidak hanya tahu berapa uang Anda habis, tetapi juga ke mana uang itu pergi, memungkinkan Anda untuk membuat keputusan finansial yang lebih terstruktur dan optimal.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Mengoptimalkan Alokasi Dana untuk Kebutuhan Esensial
Setelah berhasil membuat anggaran awal, tantangan berikutnya adalah memastikan bahwa alokasi dana benar-benar memprioritaskan kebutuhan esensial. Banyak kegagalan anggaran terjadi karena dana yang seharusnya dialokasikan untuk kebutuhan primer (seperti sewa, makanan, dan transportasi) malah tergerus oleh pengeluaran non-esensial atau impulsif. Prinsip dasar dalam mengoptimalkan alokasi dana adalah menerapkan hierarki kebutuhan, memastikan pos-pos vital selalu terjamin sebelum dana dialokasikan untuk keinginan.
Prioritas Utama: Kebutuhan Esensial (Needs)
Dalam konteks keuangan pribadi, kebutuhan esensial harus selalu menjadi pos anggaran yang paling kokoh. Ini mencakup:
- Kebutuhan Hidup: Tempat tinggal, makanan, dan utilitas dasar.
- Kebutuhan Keamanan: Dana darurat dan asuransi kesehatan.
- Kebutuhan Utilitas: Transportasi rutin dan pembayaran cicilan wajib.
Jika Anda menemukan bahwa pengeluaran non-esensial (misalnya, langganan streaming yang jarang dipakai atau kopi mahal harian) mengancam pos-pos ini, inilah saatnya melakukan penyesuaian alokasi yang tegas. Jangan biarkan overspending di satu pos merusak stabilitas pos kebutuhan vital lainnya.
Evaluasi dan Penyesuaian Anggaran Bulanan Secara Berkala
Anggaran bukanlah dokumen statis; ia adalah peta keuangan yang harus diperbarui secara berkala. Menganggap anggaran yang dibuat di awal bulan sebagai kebenaran mutlak adalah kesalahan fatal. Fluktuasi pendapatan, kenaikan harga kebutuhan pokok, atau kejadian tak terduga (seperti sakit atau perbaikan mendadak) menuntut adanya evaluasi dan penyesuaian yang cepat.
Mengapa Evaluasi Berkala Penting?
- Mendeteksi Kebocoran Dana: Evaluasi rutin membantu Anda melihat pola pengeluaran yang tidak terdeteksi, seperti pembelian kecil harian yang jika dijumlahkan akan sangat besar. Ini adalah titik kegagalan paling umum.
- Mengantisipasi Krisis: Dengan meninjau anggaran setiap minggu atau dua minggu, Anda dapat mengidentifikasi potensi kekurangan dana di pos tertentu sebelum dana tersebut benar-benar habis.
- Optimalisasi Sumber Daya: Jika suatu pos anggaran (misalnya, hiburan) selalu melebihi batas, Anda harus mengevaluasi apakah batas tersebut terlalu longgar atau apakah ada sumber dana lain yang bisa dipangkas untuk menyeimbangkannya.
Tips Praktis Penyesuaian:
- Lakukan Check-in Mingguan: Sisihkan 15 menit setiap akhir pekan untuk membandingkan pengeluaran aktual dengan anggaran yang direncanakan. Catat semua pengeluaran, sekecil apa pun.
- Terapkan Metode Zero-Based Budgeting: Pastikan setiap rupiah yang Anda miliki memiliki tugas. Setelah semua kebutuhan esensial dialokasikan, alokasikan sisa dana ke pos lain, atau jika tidak terpakai, kembalikan ke dana darurat. Ini mencegah dana ‘menguap’ tanpa tujuan.
- Fleksibilitas adalah Kunci: Jika Anda harus menambah dana untuk kebutuhan mendesak (misalnya, biaya kesehatan), segera identifikasi pos non-esensial lain yang bisa dikurangi (misalnya, mengurangi anggaran makan di luar) untuk menutupi defisit tersebut. Ini adalah seni menyeimbangkan keuangan, bukan sekadar memotong.
FAQ Keuangan Pribadi
Apa perbedaan antara kebutuhan dan keinginan dalam konteks anggaran?
Kebutuhan (needs) adalah pengeluaran esensial yang wajib dipenuhi agar Anda dapat bertahan hidup dan berfungsi normal, seperti makanan, tempat tinggal, dan biaya kesehatan. Sementara itu, keinginan (wants) adalah pengeluaran yang meningkatkan kualitas hidup namun tidak wajib, seperti makan di restoran mewah atau membeli gadget terbaru. Dalam menyusun anggaran, selalu prioritaskan alokasi dana untuk kebutuhan sebelum mempertimbangkan keinginan.
Bagaimana cara mengatasi kebiasaan belanja impulsif secara permanen?
Langkah kuncinya adalah menciptakan jeda waktu (cooling-off period). Ketika Anda ingin membeli sesuatu secara impulsif, jangan langsung membelinya. Tunggu minimal 24 jam. Selama waktu tunggu itu, tanyakan pada diri sendiri apakah barang tersebut benar-benar kebutuhan atau hanya keinginan sesaat. Selain itu, buat daftar belanja dan patuhi daftar tersebut.
Apakah cukup hanya mencatat pengeluaran untuk bisa mengontrol anggaran?
Mencatat pengeluaran adalah langkah fundamental, namun belum cukup. Anda juga harus menganalisis mengapa pengeluaran itu terjadi. Setelah mencatat, identifikasi pola pengeluaran yang tidak terduga (misalnya, sering jajan kopi mahal) dan tetapkan batas yang lebih tegas untuk pos tersebut. Pencatatan harus diikuti dengan evaluasi dan penyesuaian.
Apa langkah pertama yang harus dilakukan jika anggaran bulanan sudah terlampaui?
Jangan panik. Langkah pertama adalah melakukan audit cepat: identifikasi pos pengeluaran mana yang paling boros dan mana yang paling tidak esensial. Setelah itu, lakukan penyesuaian anggaran untuk bulan berikutnya dengan cara memotong alokasi dana dari pos non-esensial. Jika terpaksa, pertimbangkan untuk mengurangi pengeluaran di pos hiburan atau makan di luar hingga bulan berikutnya.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Mengubah Kebiasaan, Mengamankan Anggaran Anda
Mengelola keuangan pribadi memang bukan hanya tentang memotong pengeluaran, melainkan tentang memahami akar masalah dari kebiasaan belanja kita. Seperti yang telah kita bahas, kegagalan anggaran seringkali bukan disebabkan oleh kurangnya penghasilan, melainkan oleh tiga hal utama: ketidakmampuan mencatat pengeluaran kecil, jebakan pembelian impulsif, dan ketiadaan batas anggaran yang tegas.
Inti dari perencanaan keuangan yang sukses adalah konsistensi dan kesadaran. Anda harus mampu membedakan antara kebutuhan esensial dan keinginan sesaat, serta menjadikan pencatatan pengeluaran sebagai kebiasaan harian yang tidak bisa ditawar. Anggaran yang efektif adalah dokumen hidup yang memerlukan evaluasi dan penyesuaian berkala.
Jangan biarkan kebiasaan belanja impulsif atau pengeluaran tak terduga merusak stabilitas finansial Anda. Ambil langkah proaktif hari ini untuk mendapatkan kontrol penuh atas dana pribadi Anda. Dengan struktur yang tepat, Anda akan mampu mengoptimalkan setiap rupiah dan mencapai ketenangan finansial yang sesungguhnya.
Siap mengubah kebiasaan belanja Anda menjadi lebih terstruktur dan terkontrol? Dapatkan panduan lengkap untuk mengatur, mengontrol, dan mengoptimalkan keuangan pribadi Anda dengan Budget Rapi, personal budgeting planner template yang dirancang khusus untuk mengatasi kebingungan alokasi dana. Klik di sini untuk memulai perjalanan finansial yang lebih rapi dan aman: Budget Rapi







