

Mengelola utang keluarga seringkali terasa seperti labirin tanpa peta, membuat banyak rumah tangga kewalahan dan rentan melakukan kesalahan pencatatan. Masalah utamanya bukan hanya pada jumlah utang, melainkan pada ketiadaan sistem pelacakan yang terstruktur dan holistik. Banyak orang hanya mencatat cicilan bulanan, namun mengabaikan bunga tersembunyi, biaya administrasi, atau perubahan suku bunga yang dapat memperlambat jalan menuju kebebasan finansial.
Jangan khawatir. Artikel ini akan memberikan panduan langkah demi langkah, berbasis bukti, untuk membangun sistem pelacakan utang yang efektif menggunakan spreadsheet. Kami akan menunjukkan cara mengubah data keuangan yang rumit menjadi peta jalan yang jelas, membantu Anda tidak hanya mencatat, tetapi juga memahami pola kewajiban finansial secara menyeluruh.
Dengan sistem yang tepat, Anda akan mampu memilih strategi pembayaran utang yang paling optimal—apakah itu metode bola salju (Snowball) atau longsoran (Avalanche)—serta mengintegrasikannya dengan anggaran bulanan agar setiap rupiah bekerja maksimal menuju tujuan bebas utang.
- Mengapa Pelacakan Utang Itu Penting?
- Langkah Awal Pengumpulan Data Utang
- Struktur Spreadsheet Pelacakan Efektif
- Memilih Strategi Pembayaran Utang Terbaik
- Integrasi dengan Anggaran Bulanan
Mengapa Melacak Utang Keluarga Itu Penting dan Kesalahan Umum yang Harus Dihindari
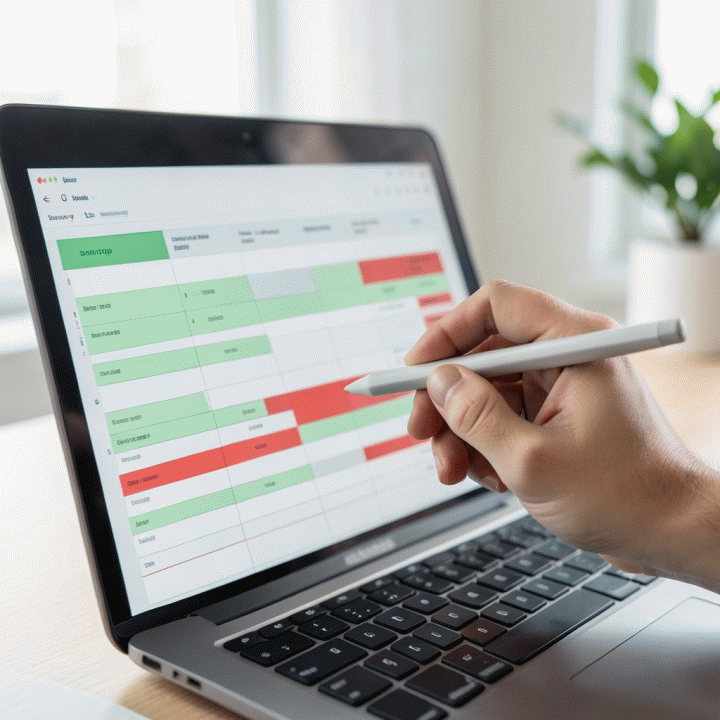
Banyak keluarga menganggap pelacakan utang hanyalah tugas administratif mencatat cicilan bulanan. Padahal, fungsi utamanya jauh lebih dalam: ini adalah alat diagnostik finansial yang membantu Anda memahami pola pengeluaran dan kewajiban secara holistik. Melacak utang bukan hanya tentang mengetahui berapa banyak yang harus dibayar, tetapi memahami mengapa dan bagaimana uang itu mengalir keluar dari rumah tangga Anda.
Mengapa Pelacakan Utang Adalah Prioritas Utama?
- Mengungkap Pola Pengeluaran Tersembunyi: Dengan melacak setiap kewajiban (mulai dari cicilan KPR, kartu kredit, hingga pinjaman pendidikan), Anda dapat melihat gambaran utang secara keseluruhan. Ini membantu mengidentifikasi utang mana yang bunganya paling tinggi atau mana yang memiliki jatuh tempo paling cepat, sehingga alokasi dana menjadi lebih strategis.
- Mencegah Kesalahan Finansial Umum: Kesalahan terbesar adalah hanya mencatat cicilan pokok tanpa memperhitungkan bunga, biaya administrasi, atau biaya tersembunyi lainnya. Pelacakan yang akurat memungkinkan Anda menghitung total biaya utang secara riil, bukan hanya nominal cicilan bulanan.
- Membangun Peta Jalan Kebebasan Finansial: Data yang terstruktur adalah fondasi dari setiap rencana keuangan. Dengan mengetahui secara pasti total utang dan jadwal pembayarannya, Anda dapat membuat peta jalan yang realistis menuju kebebasan finansial keluarga.
Kesalahan Umum yang Sering Dilakukan Keluarga
Untuk memastikan pelacakan Anda efektif, hindari jebakan umum berikut:
- Mengabaikan Bunga dan Biaya Tersembunyi: Jangan hanya fokus pada angsuran bulanan. Pastikan spreadsheet Anda mencakup kolom terpisah untuk Bunga (Interest) dan Biaya Administrasi. Ini adalah komponen yang sering luput namun sangat memengaruhi total beban utang.
- Tidak Mengkategorikan Utang: Kelompokkan utang berdasarkan jenisnya (misalnya, utang konsumtif, utang produktif, utang jangka pendek). Ini membantu Anda memprioritaskan mana yang harus diselesaikan terlebih dahulu berdasarkan dampak finansialnya.
- Menganggap Utang Hanya Sebagai Kewajiban Tetap: Ingatlah bahwa utang juga mencerminkan gaya hidup. Dengan pelacakan, Anda bisa melihat apakah ada utang yang sebenarnya tidak perlu atau bisa dinegosiasikan ulang.
Dengan memahami pola utang secara mendalam, Anda tidak hanya menjadi pencatat, tetapi seorang manajer keuangan yang proaktif.
Langkah Praktis
Family Surplus bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Family Surplus bisa dipakai sebagai alat bantu yang lebih rapi. Family Surplus adalah template spreadsheet komprehensif yang dirancang untuk membantu Anda mengelola keuangan keluarga dengan mudah dan terstruktur.
Membuat Struktur Pelacakan Utang yang Efektif dengan Spreadsheet
Melacak utang bukan sekadar mencatat angka cicilan bulanan. Ini adalah proses analitis untuk memahami pola kewajiban finansial Anda secara holistik. Kesalahan umum yang sering dilakukan adalah hanya mencatat jumlah pembayaran minimum, sehingga mengabaikan komponen krusial seperti bunga dan biaya tersembunyi. Untuk menghindari jebakan ini, struktur pelacakan utang Anda harus sangat detail dan sistematis.
Struktur Spreadsheet Ideal:
Spreadsheet yang efektif harus berfungsi sebagai dashboard keuangan, bukan sekadar daftar. Pastikan Anda memasukkan kolom-kolom berikut untuk setiap utang:
- Nama Kreditur/Utang: (Contoh: Kartu Kredit A, KPR B)
- Saldo Awal: Jumlah utang saat ini.
- Bunga Tahunan (APR): Ini adalah data paling penting yang sering terlewat. Bunga menentukan seberapa cepat utang Anda bertambah.
- Pembayaran Minimum Bulanan: Jumlah wajib yang harus dibayar.
- Tanggal Jatuh Tempo: Untuk menghindari denda keterlambatan.
- Pembayaran Tambahan (Extra Payment): Kolom ini krusial untuk melacak dana ekstra yang dialokasikan untuk mempercepat pelunasan.
Dengan struktur ini, Anda dapat memvisualisasikan total bunga yang akan Anda bayarkan dan mengidentifikasi utang mana yang paling mahal (memiliki APR tertinggi).
Strategi Pembayaran Utang: Bola Salju vs. Longsoran
Setelah utang terstruktur dengan baik, langkah selanjutnya adalah memilih strategi pelunasan. Dua metode paling populer adalah Metode Bola Salju (Snowball) dan Metode Longsoran (Avalanche). Pemilihan metode ini sangat bergantung pada prioritas Anda: apakah Anda membutuhkan motivasi psikologis atau efisiensi matematis.
1. Metode Bola Salju (Snowball Method):
- Cara Kerja: Fokus melunasi utang dengan saldo terkecil terlebih dahulu, sambil tetap membayar minimum pada utang lainnya. Setelah utang terkecil lunas, dana yang tadinya digunakan untuk cicilan tersebut dialihkan ke utang terkecil berikutnya. Proses ini menciptakan momentum seperti bola salju yang menggelinding dan semakin besar.
- Prioritas: Psikologis. Metode ini memberikan kemenangan cepat (quick wins), yang sangat penting untuk menjaga motivasi dan disiplin finansial keluarga.
2. Metode Longsoran (Avalanche Method):
- Cara Kerja: Fokus melunasi utang dengan tingkat bunga (APR) tertinggi terlebih dahulu, terlepas dari jumlah saldonya. Setelah utang berbunga tinggi lunas, dana tersebut dialihkan ke utang berbunga tinggi berikutnya.
- Prioritas: Matematis/Finansial. Secara matematis, metode ini adalah yang paling efisien karena meminimalkan total bunga yang harus Anda bayarkan, sehingga mempercepat kebebasan finansial secara keseluruhan.
Kesimpulan dan Trade-off:
Tidak ada metode yang sempurna. Jika Anda cenderung mudah menyerah atau membutuhkan dorongan moral, Snowball adalah pilihan terbaik. Namun, jika Anda disiplin dan fokus pada angka demi efisiensi maksimal, Avalanche akan menghemat uang Anda dalam jangka panjang. Idealnya, gunakan spreadsheet Anda untuk membandingkan kedua skenario ini dan memilih yang paling sesuai dengan pola perilaku finansial keluarga Anda.
Mengintegrasikan Pelacakan Utang dengan Anggaran Bulanan Keluarga
Pelacakan utang yang efektif tidak boleh berdiri sendiri. Ia harus terintegrasi secara mulus dengan anggaran bulanan keluarga Anda. Menganggap utang hanya sebagai daftar cicilan adalah kesalahan umum yang sering dilakukan. Sebaliknya, Anda harus melihat utang sebagai kewajiban finansial prioritas yang memengaruhi setiap alokasi dana bulanan Anda.
Mengapa Integrasi Ini Penting?
Banyak keluarga hanya mencatat pembayaran utang (cicilan pokok) tanpa memperhitungkan dampak bunga atau biaya tersembunyi. Integrasi yang benar memungkinkan Anda untuk:
- Mengidentifikasi Surplus: Mengetahui secara akurat berapa banyak dana yang sebenarnya tersedia setelah semua kewajiban utang dan biaya hidup tercatat.
- Membuat Anggaran Realistis: Memastikan bahwa pembayaran utang yang agresif (misalnya, membayar lebih dari minimum) tidak mengorbankan kebutuhan dasar atau dana darurat.
- Memahami Pola Pengeluaran: Dengan membandingkan total pembayaran utang dengan total pendapatan, Anda dapat melihat pola pengeluaran mana yang paling boros dan perlu dipangkas.
Langkah Integrasi dalam Spreadsheet:
Dalam spreadsheet Anda, buatlah tiga bagian utama yang saling terhubung:
- Pendapatan Bulanan: Total pemasukan keluarga.
- Pengeluaran Tetap (Fixed Expenses): Biaya hidup wajib (sewa, utilitas, cicilan minimum utang).
- Alokasi Utang Tambahan (Debt Acceleration): Jumlah dana ekstra yang Anda alokasikan di atas pembayaran minimum.
Rumus Kunci:
Dana Tersedia = Pendapatan Bulanan - (Pengeluaran Tetap + Alokasi Utang Tambahan)
Jika hasil ini negatif, Anda harus segera meninjau pengeluaran non-esensial. Jika positif, dana ini bisa dialokasikan untuk dana darurat atau investasi.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Family Surplus cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Membuat Rencana Bebas Utang dan Memantau Kemajuan Secara Berkala
Memiliki rencana bebas utang (Debt Freedom Plan) adalah peta jalan Anda menuju kebebasan finansial. Ini bukan sekadar daftar utang, melainkan sebuah komitmen bertahap yang memerlukan pemantauan berkala dan penyesuaian strategi.
Prinsip Dasar Perencanaan:
- Prioritaskan Utang Berbunga Tinggi: Utang kartu kredit atau pinjaman online dengan bunga tinggi harus menjadi fokus utama, terlepas dari metode pembayaran yang Anda pilih (Snowball atau Avalanche).
- Tetapkan Target Jelas: Tentukan tanggal target yang realistis untuk bebas utang. Ini berfungsi sebagai motivasi jangka panjang.
- Pemantauan Berkala (The Review Cycle): Setiap bulan, lakukan tinjauan komprehensif pada spreadsheet Anda. Jangan hanya mencatat pembayaran; hitunglah persentase pengurangan utang dan total bunga yang berhasil dihindari berkat pembayaran ekstra Anda.
Tips Pemantauan yang Efektif:
- Visualisasi: Gunakan grafik dalam spreadsheet untuk memvisualisasikan penurunan saldo utang dari waktu ke waktu. Melihat kurva yang menurun adalah motivator psikologis yang kuat.
- Rayakan Pencapaian: Ketika satu utang berhasil lunas, jangan hanya mencoretnya. Anggap dana cicilan tersebut sebagai ‘dana bonus’ yang harus segera dialihkan ke utang berikutnya. Ini adalah kunci keberlanjutan rencana Anda.
FAQ
Apa perbedaan utama antara metode pembayaran utang bola salju (snowball) dan longsoran (avalanche)?
Metode Bola Salju (Snowball) berfokus pada psikologi: Anda melunasi utang terkecil terlebih dahulu, terlepas dari bunganya. Keberhasilan cepat ini memberikan dorongan motivasi yang besar. Sementara itu, metode Longsoran (Avalanche) berfokus pada matematika: Anda melunasi utang dengan bunga tertinggi terlebih dahulu. Secara finansial, Avalanche lebih efisien karena menghemat uang bunga paling banyak, namun Snowball lebih baik untuk menjaga momentum mental Anda.
Data apa saja yang wajib saya masukkan ke dalam spreadsheet pelacak utang agar akurat?
Selain mencatat saldo awal dan pembayaran bulanan, pastikan Anda memasukkan kolom wajib berikut: Bunga Tahunan (APR), Tanggal Jatuh Tempo, dan Minimum Pembayaran. Jangan hanya mencatat cicilan pokok; selalu perhatikan rincian bunga dan biaya tersembunyi. Kelengkapan data ini adalah kunci untuk menghindari kesalahan umum dalam perhitungan pelunasan.
Bagaimana cara mengintegrasikan pelacakan utang dengan anggaran bulanan keluarga saya?
Integrasi dilakukan dengan melihat total dana yang dialokasikan untuk utang (pembayaran minimum + dana ekstra) dan memastikan angka tersebut tidak melebihi alokasi dana utang dalam anggaran bulanan Anda. Gunakan spreadsheet untuk membuat kolom ‘Sisa Dana untuk Utang’ yang menunjukkan berapa banyak uang ekstra yang bisa Anda alokasikan setelah semua kebutuhan hidup terpenuhi. Ini memastikan pelunasan utang berjalan selaras dengan kesehatan arus kas harian.
Berapa lama waktu yang realistis untuk bebas utang jika saya mengikuti panduan ini?
Tidak ada jawaban pasti karena sangat bergantung pada total utang, tingkat bunga, dan seberapa besar dana ekstra yang bisa Anda alokasikan setiap bulan. Namun, dengan disiplin dan konsistensi, Anda dapat membuat proyeksi realistis. Jika Anda konsisten meningkatkan pembayaran di atas minimum, Anda bisa memangkas waktu pelunasan secara signifikan, bahkan mungkin mencapai kebebasan utang dalam 3-5 tahun, tergantung kondisi awal Anda.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Family Surplus agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Mengubah Pelacakan Utang Menjadi Kebebasan Finansial
Mengelola utang keluarga bukanlah sekadar mencatat angka, melainkan membangun sistem pemahaman finansial yang holistik. Selama ini, banyak keluarga terjebak dalam kesalahan umum, seperti hanya mencatat cicilan pokok tanpa memperhitungkan bunga tersembunyi atau biaya administrasi. Dengan sistem pelacakan yang terstruktur, Anda tidak hanya tahu berapa utang Anda, tetapi juga memahami pola pengeluaran dan kewajiban Anda secara menyeluruh.
Inti dari pengelolaan utang yang efektif adalah sistematisasi data yang akurat dan konsisten. Jangan hanya mengandalkan ingatan atau catatan seadanya. Dengan spreadsheet yang detail, Anda dapat membandingkan metode pembayaran (seperti Snowball vs. Avalanche) dan mengintegrasikannya dengan anggaran bulanan, sehingga setiap rupiah yang Anda sisihkan memiliki tujuan yang jelas: menuju kebebasan finansial.
Ingat, mencapai kebebasan finansial adalah maraton, bukan sprint. Konsistensi dalam pemantauan dan penyesuaian rencana adalah kunci. Jika Anda merasa proses ini terlalu rumit untuk dimulai dari nol, jangan khawatir. Kami telah merangkum semua strategi terbaik dalam satu panduan komprehensif.
Untuk membantu Anda memulai perjalanan bebas utang ini dengan sistem yang sudah teruji dan terstruktur, kami telah menyiapkan template khusus. Dapatkan Family Surplus sekarang juga dan mulai atur keuangan keluarga Anda secara profesional.







