
Apakah Anda sering merasa uang bulanan selalu habis sebelum waktunya, padahal pemasukan sudah jelas? Kebingungan finansial ini bukan sekadar masalah boros, melainkan indikasi bahwa sistem pengelolaan dana Anda belum terstruktur. Banyak orang terjebak dalam pola pengeluaran yang reaktif—mengikuti keinginan sesaat—tanpa adanya peta jalan keuangan yang jelas.
Kabar baiknya, mengontrol keuangan pribadi tidak harus rumit atau menyita waktu. Dengan menerapkan prinsip efisiensi proses bisnis, Anda bisa mengubah kebingungan finansial menjadi sistem kontrol dana yang rapi, layaknya seorang profesional. Intinya adalah membuat ‘alur kerja’ keuangan yang terstruktur, sehingga setiap rupiah tahu harus dialokasikan ke mana.
Panduan ini akan membawa Anda memahami cara merapikan anggaran bulanan secara sistematis, bukan hanya sekadar mencatat pengeluaran, tetapi mengoptimalkan setiap alokasi dana agar tujuan finansial Anda tercapai tanpa hambatan. Mari kita mulai membangun fondasi keuangan yang kokoh dan anti-ribet.
- Mengapa Keuangan Tidak Terstruktur Merugikan (Bukan Sekadar Boros)
- Memahami Mindset Kontrol Keuangan Ala Profesional
- 3 Pilar Utama Merapikan Budget Pribadi Anda
- Cara Kerja Budgeting Template Digital: Dari Nol hingga Terkontrol
- Studi Kasus: Menghemat Uang dari Pengeluaran Tak Terduga
Mengapa Keuangan Pribadi Anda Sering Terasa Berantakan? (Bukan Sekadar Boros)
Banyak orang berpikir bahwa masalah keuangan hanyalah karena ‘boros’ atau ‘kurang disiplin’. Padahal, akar masalahnya jauh lebih dalam: sistem pengelolaan dana Anda tidak terstruktur.
Ketika pemasukan dan pengeluaran Anda tidak dicatat dan dikelompokkan dengan rapi, Anda tidak benar-benar tahu ke mana perginya uang Anda. Ini seperti mencoba mengemudi tanpa melihat speedometer atau peta. Anda tahu tujuannya, tapi Anda tidak tahu apakah Anda kehabisan bensin atau malah tersesat di jalan yang salah.
Secara profesional, pengelolaan keuangan yang baik adalah tentang efisiensi proses. Anda tidak hanya menghitung uang, tetapi Anda merancang sistem yang memastikan setiap rupiah memiliki alokasi dan tujuan yang jelas. Jika sistemnya berantakan, hasilnya pasti berantakan.
- Ilusi Kontrol: Anda merasa sudah tahu ke mana uang Anda pergi, padahal sebenarnya Anda hanya mengingat pengeluaran besar saja. Pengeluaran kecil (seperti kopi harian atau jajan) yang tidak tercatat inilah yang disebut ‘kebocoran dana’ (money leak).
- Kurangnya Visibilitas: Anda tidak memiliki gambaran utuh (big picture) tentang kesehatan finansial Anda. Anda hanya melihat transaksi per hari, bukan tren bulanan.
- Reaksi, Bukan Perencanaan: Anda cenderung bereaksi terhadap tagihan atau kebutuhan mendesak, bukan merencanakan kebutuhan tersebut. Ini membuat Anda selalu dalam posisi ‘bertahan hidup’ secara finansial.
Mengubah kebiasaan ini membutuhkan pergeseran pola pikir dari sekadar ‘menghitung uang’ menjadi ‘merancang sistem kontrol dana’ yang terstruktur. Ini adalah fondasi yang harus kita bangun bersama.
Apa Bedanya Budgeting Biasa dengan Budgeting Ala Profesional?
Budgeting biasa hanya mencatat: Pemasukan - Pengeluaran = Sisa. Ini terlalu sederhana. Budgeting ala profesional, seperti yang diajarkan oleh sistem manajemen keuangan, melibatkan tiga langkah utama:
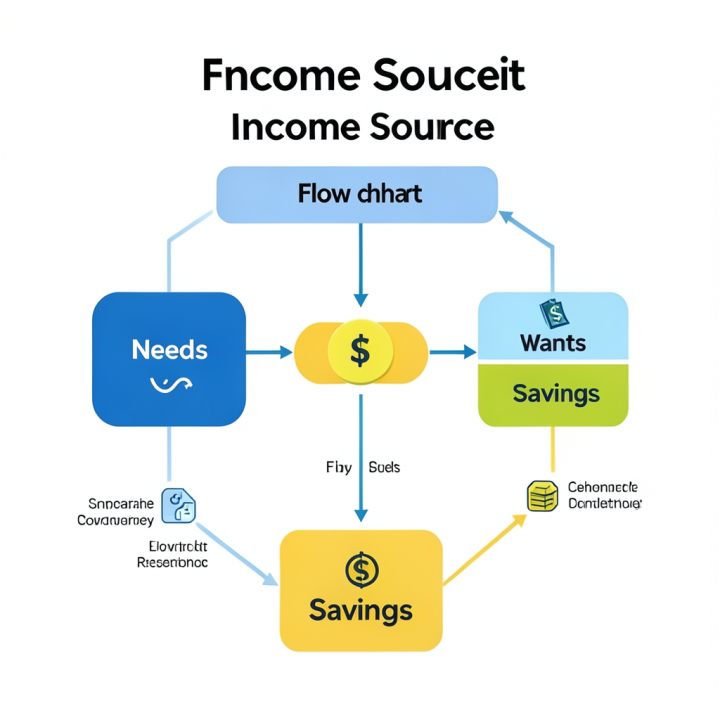
- Identifikasi Kebutuhan (Needs): Memisahkan antara kebutuhan vital (sewa, makanan) dan keinginan (nonton bioskop, jajan mahal).
- Alokasi Sumber Daya (Allocation): Menentukan berapa banyak dana yang harus dialokasikan untuk setiap kategori sebelum uang itu dibelanjakan.
- Monitoring dan Optimalisasi (Optimization): Secara rutin membandingkan dana yang dialokasikan dengan pengeluaran aktual, dan melakukan penyesuaian jika terjadi deviasi. Proses ini memastikan Anda selalu berada di jalur yang efisien dan tidak ada dana yang terbuang sia-sia.
Langkah Praktis
Budget Rapi bisa mempercepat implementasi
Jika Anda ingin langsung menerapkan bagian ini tanpa menyusun semuanya dari nol, Budget Rapi bisa dipakai sebagai shortcut yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Sistematisasi Keuangan: Mengubah Kebiasaan Boros Menjadi Proses Bisnis yang Terkontrol
Mengelola keuangan pribadi seringkali terasa seperti proses bisnis yang kacau: pemasukan datang, pengeluaran terjadi, dan di akhir bulan, kita hanya tahu bahwa uangnya sudah habis tanpa tahu ke mana perginya. Pendekatan profesional dalam keuangan bukan hanya tentang mencatat, tetapi tentang mendesain sistem yang mencegah kebocoran dana. Prinsip efisiensi proses bisnis yang kita terapkan di kantor, kini kita terapkan pada dompet kita.
Berikut adalah langkah praktis untuk membangun sistem kontrol dana pribadi yang anti-ribet, meniru alur kerja profesional:
-
Audit Proses Arus Kas (Cash Flow Audit): Jangan hanya melihat saldo akhir. Lakukan penelusuran mundur (reverse engineering) dari pengeluaran terakhir Anda. Identifikasi setiap ’titik kebocoran’ (leakage points).
- Kategorisasi Transaksi: Pisahkan pengeluaran menjadi tiga kategori utama: Kebutuhan Pokok (Needs), Keinginan (Wants), dan Investasi/Tujuan (Goals). Ini adalah fondasi akuntansi Anda.
- Identifikasi Biaya Tersembunyi: Cari langganan digital yang jarang dipakai atau biaya transportasi yang bisa diminimalisir. Ini setara dengan menemukan bottleneck dalam proses operasional.
-
Membangun Alur Kerja Anggaran (Budgeting Workflow): Anggaran harus menjadi workflow yang ketat, bukan sekadar harapan. Gunakan kerangka kerja yang terstruktur.
- Tahap Perencanaan (Input): Tentukan total pemasukan bersih bulanan. Alokasikan dana untuk setiap kategori (Needs, Wants, Goals) sebelum bulan dimulai. Ini adalah forecasting Anda.
- Tahap Eksekusi (Tracking): Setiap kali ada transaksi, catat segera. Jangan menunda. Konsistensi adalah kunci efisiensi.
- Tahap Review (Optimization): Di akhir periode, bandingkan alokasi vs. realisasi. Jika ada kategori yang overspent, cari tahu mengapa dan perbaiki alur kerja bulan depan.
-
Optimalisasi dengan Template Digital (The System Tool): Untuk menghindari proses manual yang memakan waktu (seperti mencatat di buku fisik), gunakan template digital seperti Budget Rapi dari Pahlawan Digital. Template ini berfungsi sebagai System ERP pribadi Anda:
- Input Data: Masukkan pemasukan dan pengeluaran harian ke kolom yang tersedia.
- Visualisasi Otomatis: Sistem akan secara otomatis menghitung sisa dana, memvisualisasikan alokasi, dan memberikan alert jika Anda mendekati batas anggaran suatu kategori.
- Manfaat Efisiensi: Dengan sistem ini, Anda tidak perlu menghabiskan waktu berjam-jam merekap data; semua terstruktur dan siap dievaluasi dalam hitungan menit. Ini adalah penghematan waktu operasional terbesar Anda.
Mengubah Kebingungan Finansial Menjadi Sistem Kontrol Profesional
Banyak orang menganggap budgeting hanyalah mencatat pengeluaran. Padahal, mengatur keuangan pribadi ala profesional itu lebih mirip dengan mengelola proses bisnis: Anda harus tahu input (pemasukan), proses (alokasi dana), dan output (sisa dana yang terukur). Jika proses ini tidak terstruktur, dana Anda akan bocor, bukan hanya karena belanja impulsif, tapi karena kurangnya sistem kontrol.
Prinsip efisiensi proses bisnis mengajarkan kita bahwa setiap langkah harus terukur dan optimal. Dalam konteks keuangan, ini berarti kita harus memetakan setiap rupiah agar tidak ada yang terbuang sia-sia. Dengan menerapkan kerangka kerja yang rapi, Anda tidak hanya menghemat uang, tetapi juga menghemat waktu mental karena tidak perlu lagi pusing memikirkan ke mana perginya uang Anda.
Studi Kasus: Mengoptimalkan Dana Liburan
Bayangkan Anda merencanakan liburan ke Bali dengan budget Rp5.000.000. Tanpa sistem, Anda mungkin akan menghabiskan uang itu secara acak (misalnya, Rp1.000.000 untuk makan di bulan ini, Rp500.000 untuk baju, dan sisanya untuk kebutuhan mendadak). Setelah liburan, Anda merasa uangnya habis tanpa tahu persis alokasi mana yang paling optimal.
Dengan sistem budgeting profesional, Anda akan membagi dana tersebut menjadi pos-pos spesifik: Transportasi (Rp1.500.000), Akomodasi (Rp2.000.000), dan Hiburan/Jajan (Rp1.500.000). Anda akan melacaknya secara ketat, memastikan tidak ada pos yang kelebihan alokasi, sehingga dana Anda benar-benar terstruktur dan terjamin.
Ringkasan Data Kontrol Keuangan
| Aspek Keuangan | Tanpa Struktur (Manual) | Dengan Struktur (Sistematis) | Dampak Efisiensi |
|---|---|---|---|
| Pengeluaran | Acak, sulit dilacak, rentan overspending. | Terkategorisasi, terukur, dan sesuai alokasi. | Mengurangi potensi kerugian finansial. |
| Waktu Pengelolaan | Memakan waktu besar untuk merekap dan menganalisis. | Cepat dan otomatis (hanya perlu input data). | Menghemat waktu mental dan fisik. |
| Optimalisasi Dana | Sulit melihat potensi dana yang bisa dialihkan. | Memungkinkan alokasi dana ke pos yang paling prioritas. | Memaksimalkan setiap rupiah yang dimiliki. |
Penting untuk diingat: Mengelola uang itu seperti mengelola proyek. Semakin terstruktur prosesnya, semakin besar potensi keberhasilan dan penghematan yang Anda raih. Untuk membantu Anda membangun sistem ini, kami merekomendasikan Budget Rapi dari Pahlawan Digital. Template ini adalah Personal Budgeting Planner yang dirancang untuk mengubah kebingungan finansial Anda menjadi sistem kontrol dana yang rapi dan terstruktur.
Sumber Referensi: Strategi Efisien Biaya dan Waktu Operasional
FAQ Seputar Mengontrol Keuangan Pribadi
Q: Apakah budgeting hanya untuk orang yang gajinya besar?
A: Sama sekali tidak! Budgeting adalah tentang menciptakan sistem kontrol, bukan membatasi diri. Prinsipnya adalah mengalokasikan dana secara sadar, sekecil apapun pemasukan Anda. Ini membantu Anda melihat ke mana uang Anda ‘bocor’ tanpa Anda sadari.
Q: Apa bedanya antara ‘budgeting’ dan sekadar ‘mencatat pengeluaran’?
A: Mencatat hanya bersifat reaktif (melihat apa yang sudah terjadi). Sementara budgeting bersifat proaktif. Anda tidak hanya mencatat, tetapi Anda merencanakan ke mana uang Anda seharusnya pergi sebelum Anda membelanjakannya. Ini seperti membuat peta jalan finansial.
Q: Jika saya sering kebablasan belanja, apakah saya harus memulai dari nol?
A: Tidak perlu panik! Anggap ini sebagai proses debugging keuangan. Mulailah dengan melacak pengeluaran selama satu bulan penuh tanpa menghakimi. Setelah pola boros teridentifikasi (misalnya, kopi harian), barulah kita buat penyesuaian anggaran yang realistis.
Q: Apakah menggunakan template digital seperti Budget Rapi benar-benar efisien?
A: Sangat efisien. Template digital dirancang untuk meniru efisiensi proses bisnis. Anda hanya perlu memasukkan data (pemasukan/pengeluaran), dan sistem akan secara otomatis memvisualisasikan alokasi dana, membandingkan rencana vs realisasi, sehingga menghemat waktu analisis manual Anda secara signifikan.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Mengubah Kebingungan Finansial Menjadi Sistem Kontrol yang Rapi
Setelah memahami bahwa mengelola keuangan pribadi bukan sekadar soal menabung, melainkan menerapkan sistem kontrol yang terstruktur layaknya proses bisnis profesional, Anda kini memiliki peta jalan yang jelas. Keuangan yang tidak terstruktur tidak hanya membuat kita boros, tetapi juga membuang waktu dan energi mental untuk terus-menerus merasa cemas akan dana yang ‘bocor’.
Intinya, kunci sukses finansial adalah konsistensi dalam pelacakan dan alokasi dana. Dengan menerapkan pilar-pilar budgeting yang tepat, Anda mampu mengubah kebingungan menjadi sistem yang rapi, efisien, dan anti-ribet.
Namun, teori saja tidak cukup. Untuk benar-benar merasakan transformasi ini, Anda memerlukan alat bantu yang tepat. Jangan biarkan proses merapikan anggaran Anda menjadi tugas yang rumit dan memakan waktu. Kami telah merangkum semua sistem kontrol dana ini dalam satu solusi digital yang sangat mudah digunakan.
Jika Anda siap mengubah kebingungan finansial menjadi sistem kontrol dana yang rapi dan optimal, segera coba Budget Rapi dari Pahlawan Digital. Ini adalah Personal Budgeting Planner Template yang dirancang untuk membuat pengelolaan uang Anda terstruktur, mudah, dan profesional.
👉 Mulai atur dan optimalkan keuangan Anda hari ini juga! Dapatkan Budget Rapi dengan harga promo spesial di sini: https://pahlawandigital.com/checkout?product=budget-rapi







