
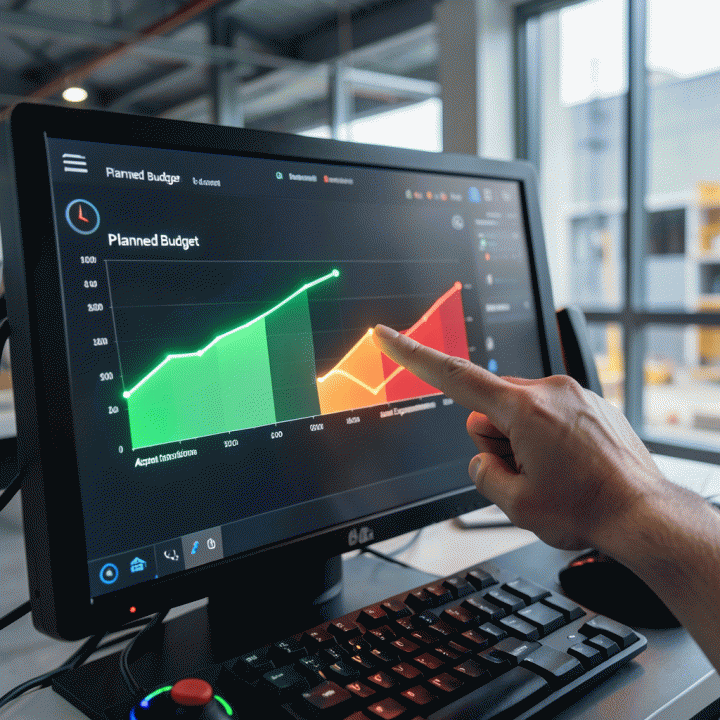
Kontrol biaya proyek yang efektif adalah kunci utama agar proyek konstruksi tidak mengalami pembengkakan anggaran (cost overrun) yang merugikan. Banyak kontraktor dan pemilik proyek kesulitan menjembatani kesenjangan antara estimasi biaya awal yang ideal dengan realisasi biaya yang dinamis di lapangan. Jika pemantauan hanya dilakukan di akhir periode, pembengkakan biaya tak terduga—seperti kenaikan harga material mendadak atau inefisiensi tenaga kerja—akan sulit terdeteksi dan dikelola secara proaktif.
Oleh karena itu, Anda harus menguasai teknik kontrol biaya proyek real time. Ini bukan sekadar menghitung selisih antara RAB (Rencana Anggaran Biaya) dan faktur pembelian. Proses ini memerlukan pemantauan sistematis yang membandingkan progres fisik pekerjaan harian dengan penggunaan sumber daya finansial aktual (material, tenaga kerja, dan peralatan). Dengan metode yang tepat, Anda dapat mengetahui secara pasti di mana dan mengapa anggaran mulai menyimpang, bahkan sebelum masalah itu membesar.
Panduan komprehensif ini akan memandu Anda langkah demi langkah untuk mengontrol biaya proyek secara transparan. Kami akan membedah perbedaan fundamental antara estimasi awal dan biaya aktual di lapangan, serta memberikan teknik praktis untuk mengidentifikasi sumber pembengkakan biaya tersembunyi. Dengan pemahaman ini, Anda akan mampu mengambil keputusan yang tepat, memastikan proyek selesai tepat waktu dan sesuai anggaran.
- Mengapa Kontrol Biaya Proyek Real Time Penting
- Membandingkan Anggaran Awal vs Realisasi Biaya
- Teknik Monitoring Progres dan Material Harian
- Mengidentifikasi Sumber Pembengkakan Biaya Tersembunyi
- Langkah Praktis Mengoptimalkan Anggaran Proyek
Mengapa Kontrol Biaya Proyek Real Time Sangat Penting
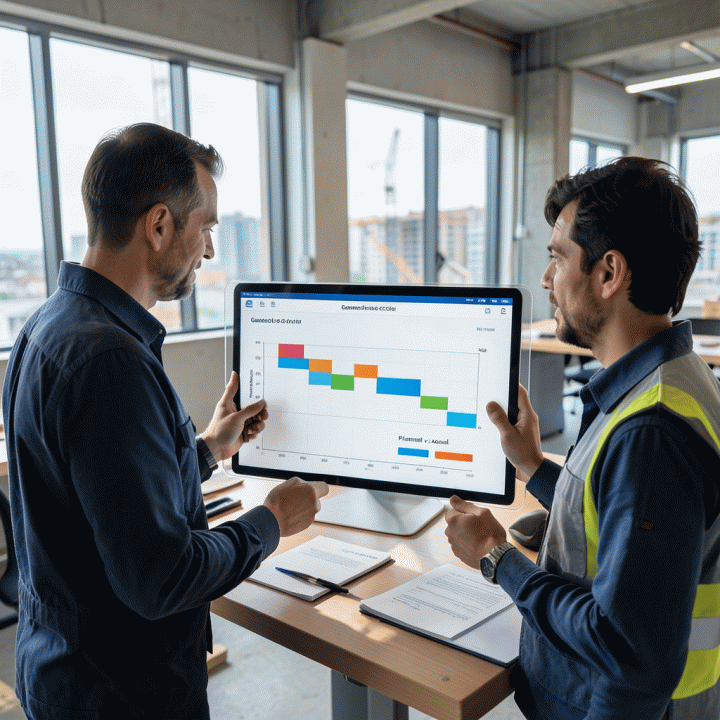
Bagi kontraktor dan pemilik proyek, pembengkakan biaya (cost overrun) adalah risiko terbesar yang seringkali tidak terdeteksi hingga terlambat. Kontrol biaya proyek real time bukan sekadar fitur pelaporan; ini adalah mekanisme pertahanan finansial yang krusial. Mengapa? Karena proyek konstruksi adalah proses yang sangat dinamis, di mana variabel seperti harga material, efisiensi tenaga kerja, dan perubahan scope dapat berubah setiap hari.
Risiko Keterlambatan Kontrol Biaya:
Jika pemantauan biaya hanya dilakukan di akhir periode (misalnya, bulanan), manajer proyek akan terlambat mengetahui akar masalah. Pembengkakan biaya yang terjadi akibat inefisiensi material atau perubahan desain kecil dapat menumpuk menjadi kerugian besar. Kontrol real time memungkinkan Anda untuk:
- Deteksi Dini: Mengidentifikasi penyimpangan biaya (varians) segera setelah terjadi, memungkinkan penyesuaian anggaran sebelum masalah membesar.
- Pengambilan Keputusan Proaktif: Mengubah data biaya menjadi tindakan. Misalnya, jika biaya tenaga kerja di area tertentu melebihi estimasi, Anda bisa segera meninjau ulang alokasi sumber daya.
- Transparansi: Memberikan visibilitas penuh kepada stakeholder (pemilik proyek) mengenai kesehatan finansial proyek, membangun kepercayaan, dan menghindari konflik anggaran.
Langkah Praktis
Sobat Proyek bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Sobat Proyek bisa dipakai sebagai alat bantu yang lebih rapi. Sistem Kontrol Biaya & Progress Proyek Anti Boncos 🏗️📊 Proyek jalan terus...
Membandingkan Anggaran Awal vs Realisasi Biaya di Lapangan
Inti dari kontrol biaya yang efektif adalah kemampuan untuk menjembatani kesenjangan antara apa yang seharusnya terjadi (Anggaran Awal) dan apa yang benar-benar terjadi (Realisasi Biaya). Kedua data ini memiliki sifat dan sumber yang sangat berbeda, sehingga perbandingan yang akurat memerlukan metodologi yang sistematis.
1. Anggaran Awal (Budgeted Cost):
Anggaran awal, yang biasanya bersumber dari Rencana Anggaran Biaya (RAB) atau estimasi awal, adalah proyeksi finansial yang dibuat berdasarkan asumsi terbaik, harga pasar tahun tertentu (misalnya, 2026), dan spesifikasi desain. Ini mencakup:
- Material (berdasarkan kuantitas takeoff).
- Tenaga Kerja (berdasarkan jam kerja standar).
- Peralatan dan Overhead (berdasarkan durasi proyek).
2. Realisasi Biaya (Actual Cost):
Realisasi biaya adalah data faktual yang dikumpulkan di lapangan. Ini didasarkan pada bukti fisik dan transaksi harian, seperti:
- Faktur pembelian material (bukti pembelian aktual).
- Laporan penggunaan material harian (berapa banyak semen/besi yang benar-benar terpakai).
- Slip gaji atau laporan jam kerja subkontraktor.
Teknik Perbandingan Kunci:
Perbandingan yang efektif harus fokus pada pelacakan progres fisik versus penggunaan sumber daya. Jangan hanya membandingkan total biaya. Fokuslah pada Varians Biaya (Cost Variance) dan Varians Progres (Progress Variance).
- Contoh Praktis: Jika RAB (Anggaran Awal) memperkirakan 100 meter kubik beton untuk minggu ini, tetapi laporan penggunaan harian (Realisasi) menunjukkan bahwa material habis untuk 120 meter kubik, maka terjadi pembengkakan biaya material yang harus segera diidentifikasi. Sistem kontrol biaya yang terintegrasi dapat secara otomatis menghitung selisih ini, memberikan pandangan transparan yang dibutuhkan untuk mengoptimalkan anggaran proyek secara berkelanjutan.
Teknik Memonitor Progres dan Penggunaan Material Harian
Membandingkan anggaran awal (RAB) dengan realisasi biaya di lapangan adalah tantangan terbesar dalam manajemen proyek. Untuk menghindari pembengkakan biaya yang tidak terdeteksi, pemantauan harus dilakukan secara harian dan terperinci. Fokus utama bukan hanya pada total biaya, tetapi pada varians antara rencana dan aktual.
1. Pelacakan Progres Fisik vs. Penggunaan Sumber Daya
Kontrol biaya yang efektif memerlukan sinkronisasi antara kemajuan fisik pekerjaan dan konsumsi sumber daya. Jangan hanya mencatat bahwa ‘dinding sudah berdiri’; catat juga berapa banyak semen, bata, dan jam kerja yang benar-benar terpakai untuk mencapai progres tersebut.
- Pengukuran Harian: Catat penggunaan material utama (semen, baja, pipa, dll.) per hari kerja. Bandingkan jumlah yang digunakan dengan kuantitas yang seharusnya (berdasarkan jadwal progres). Jika penggunaan material melebihi batas normal, ini adalah sinyal peringatan dini.
- Analisis Tenaga Kerja: Lacak jam kerja spesifik per jenis pekerjaan. Apakah peningkatan progres memerlukan peningkatan tenaga kerja yang proporsional? Jika tidak, mungkin ada inefisiensi atau pemborosan.
- Dokumentasi Visual: Gunakan foto dan laporan harian sebagai bukti fisik. Ini membantu memvalidasi klaim biaya dan progres yang diajukan oleh subkontraktor.
2. Mengidentifikasi Sumber Pembengkakan Biaya Tersembunyi
Pembengkakan biaya seringkali bukan berasal dari kenaikan harga material secara umum, melainkan dari inefisiensi atau perubahan lingkup kerja yang tidak terkelola. Berikut adalah sumber-sumber tersembunyi yang wajib diwaspadai:
- Perubahan Lingkup Kerja (Scope Creep): Ini adalah penyebab paling umum. Setiap permintaan perubahan (misalnya, menambah jumlah jendela atau mengubah tata letak) harus melalui proses Change Order formal. Pastikan setiap penambahan biaya dihitung dan disetujui sebelum eksekusi.
- Inefisiensi Material: Pemborosan material (misalnya, pemotongan baja yang terlalu banyak atau sisa semen yang terbuang) harus dicatat. Sistem monitoring yang baik dapat menghitung waste factor harian.
- Biaya Tak Terduga (Contingency Overrun): Meskipun dana kontingensi disiapkan, jika biaya tak terduga terjadi berulang kali, ini menandakan bahwa proses perencanaan awal (estimasi) kurang akurat atau ada masalah struktural yang belum teridentifikasi.
Dengan memonitor data harian ini secara sistematis, kontraktor dan pemilik proyek dapat beralih dari sekadar reaktif (menanggapi tagihan) menjadi proaktif (mencegah pembengkakan biaya).
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Sobat Proyek cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Langkah Praktis Mengoptimalkan Anggaran Proyek Konstruksi
Mengoptimalkan anggaran proyek bukan hanya tentang memotong biaya, melainkan tentang membangun sistem kontrol yang transparan dan proaktif. Karena proyek konstruksi bersifat dinamis, perbedaan antara estimasi awal (berdasarkan asumsi) dan realisasi biaya di lapangan (berdasarkan faktur harian) sangat besar. Oleh karena itu, langkah praktis yang harus diambil adalah mengintegrasikan pemantauan progres fisik dengan pelacakan biaya secara real-time.
1. Membandingkan Anggaran Awal vs Realisasi Biaya di Lapangan
Langkah paling krusial adalah menjembatani kesenjangan antara dokumen perencanaan (RAB/Estimasi Awal) dan penggunaan sumber daya aktual. Anggaran awal mencakup perkiraan total material, tenaga kerja, peralatan, hingga kontingensi. Sementara itu, realisasi biaya adalah data harian yang mencatat setiap pengeluaran riil.
Untuk membandingkan keduanya secara efektif, fokuslah pada metrik berikut:
- Pelacakan Progres Fisik vs. Biaya: Jangan hanya membandingkan total biaya. Bandingkan persentase penyelesaian pekerjaan (progres fisik) dengan persentase penggunaan anggaran. Jika progres fisik baru mencapai 30%, namun 50% anggaran sudah terpakai, ini adalah sinyal bahaya (indikasi pembengkakan biaya yang tidak terdeteksi).
- Analisis Varians Harian: Lakukan pencatatan harian terhadap penggunaan material utama (misalnya, semen, baja, atau panel). Varians yang besar antara kebutuhan material harian dan yang dianggarkan adalah sumber pembengkakan biaya yang paling umum.
2. Memilih Sistem Kontrol Biaya yang Tepat untuk Proyek Anda
Mengandalkan spreadsheet manual sangat rentan terhadap kesalahan dan lambat dalam memberikan laporan real-time. Untuk kontraktor atau pemilik proyek yang ingin menghindari pembengkakan anggaran tak terduga, sistem digital adalah keharusan. Sistem yang tepat harus mampu mengotomatisasi perbandingan antara data perencanaan dan data lapangan.
Fungsi Utama Sistem Kontrol Biaya Ideal:
- Integrasi Data: Mampu menerima input data dari berbagai sumber (faktur pembelian, laporan progres harian, dan RAB awal) dalam satu platform.
- Visualisasi Varians: Menyajikan laporan yang secara otomatis menyoroti selisih biaya (varians) antara yang dianggarkan dan yang terealisasi, sehingga Anda tahu persis di mana biaya membengkak.
- Pelaporan Progres: Memungkinkan pemantauan progres pekerjaan tanpa harus berada di lokasi, memberikan visibilitas penuh kepada stakeholder.
Dengan sistem yang terstruktur, Anda dapat mengubah proses kontrol biaya yang rumit menjadi proses yang transparan dan terukur, memastikan proyek berjalan sesuai ekspektasi finansial sejak hari pertama.
FAQ
Apa perbedaan utama antara estimasi biaya awal dan biaya realisasi di lapangan?
Estimasi biaya awal (RAB) adalah perkiraan finansial yang dibuat di atas kertas, berdasarkan asumsi, spesifikasi, dan harga pasar saat perencanaan. Sementara itu, biaya realisasi adalah biaya aktual yang dikeluarkan di lapangan, berdasarkan faktur pembelian material, jam kerja tenaga kerja, dan penggunaan peralatan harian. Perbedaan ini sangat penting karena estimasi seringkali ideal, sementara realisasi selalu dinamis dan dipengaruhi oleh kondisi lapangan yang tak terduga.
Bagaimana cara terbaik memonitor penggunaan material harian agar tidak terjadi pembengkakan biaya?
Pendekatan terbaik adalah menerapkan sistem pelacakan material yang ketat (material tracking) dan membandingkannya dengan kebutuhan yang terencana. Setiap penggunaan material harus dicatat per lokasi dan per aktivitas. Dengan sistem digital, Anda dapat membandingkan actual usage (penggunaan aktual) dengan planned usage (penggunaan rencana) secara real-time, sehingga penyimpangan dapat diidentifikasi dan dikendalikan sebelum menjadi masalah besar.
Apakah kontrol biaya proyek harus dilakukan secara manual atau menggunakan sistem digital?
Meskipun kontrol biaya manual masih bisa dilakukan, efisiensi dan akurasi maksimal dicapai menggunakan sistem digital. Sistem digital memungkinkan pelacakan data secara real-time, otomatisasi perhitungan varians (selisih anggaran), dan pembuatan laporan komparatif antara anggaran awal dan realisasi. Ini sangat krusial untuk proyek besar yang membutuhkan pengambilan keputusan cepat dan transparan.
Apa saja komponen biaya yang wajib dimasukkan saat membuat estimasi proyek konstruksi yang akurat?
Estimasi yang akurat harus mencakup lebih dari sekadar material dan tenaga kerja. Komponen wajib meliputi: 1) Biaya Material (termasuk spesifikasi dan kuantitas), 2) Biaya Tenaga Kerja (termasuk upah harian), 3) Biaya Peralatan (sewa atau operasional), 4) Biaya Subkontraktor, 5) Overhead (biaya operasional kantor), 6) Profit, dan yang paling penting, Kontingensi (dana cadangan untuk risiko tak terduga).
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Sobat Proyek agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Mengubah Estimasi Menjadi Kontrol Biaya Real-Time
Mengontrol biaya proyek bukan sekadar membandingkan Anggaran Awal (RAB) dengan biaya akhir. Ini adalah seni dan ilmu membandingkan kedua data tersebut secara real-time—membandingkan apa yang seharusnya terjadi (estimasi) dengan apa yang benar-benar terjadi di lapangan (realisasi). Seperti yang telah kita bahas, estimasi biaya proyek harus mencakup seluruh komponen—material, tenaga kerja, peralatan, hingga kontingensi—dan harus dilakukan secara sistematis.
Namun, tantangan terbesar di lapangan adalah menjaga konsistensi antara rencana ideal dan dinamika eksekusi. Pembengkakan biaya seringkali terjadi karena selisih kecil yang tidak terdeteksi harian, seperti inefisiensi material atau perubahan scope mendadak. Oleh karena itu, prioritas utama dalam manajemen proyek adalah beralih dari sekadar perencanaan menjadi pemantauan yang komprehensif.
Untuk memastikan proyek Anda berjalan transparan dan anti-boncos, Anda memerlukan sistem yang mampu menjembatani kesenjangan antara RAB dan faktur harian secara otomatis. Jangan biarkan pembengkakan biaya tersembunyi di balik tumpukan nota dan progres fisik yang sulit dilacak.
Kami merekomendasikan penggunaan sistem manajemen proyek khusus yang dirancang untuk kontraktor dan pemilik proyek. Dengan Sobat Proyek, Anda dapat memonitor progres dan biaya secara real-time, membuat estimasi awal yang akurat, dan melacak selisih anggaran harian tanpa harus berada di lokasi. Amankan proyek Anda dari risiko biaya tak terduga. Klik di sini untuk mengetahui lebih lanjut dan mulai kontrol biaya proyek Anda hari ini! Sobat Proyek







