

Apakah Anda merasa cemas setiap kali memasuki bulan Juni atau Juli? Tekanan biaya sekolah anak, perlengkapan baru, hingga kegiatan ekstrakurikuler seringkali membuat anggaran bulanan terasa sangat ketat. Banyak orang tua yang terkejut karena dana besar ini harus dikeluarkan sekaligus di awal tahun ajaran, menyebabkan stres finansial dan mengganggu stabilitas keuangan sehari-hari.
Kabar baiknya, Anda tidak perlu panik! Kunci untuk melewati masa transisi biaya pendidikan ini adalah dengan menerapkan strategi perencanaan keuangan proaktif. Salah satu metode paling efektif yang bisa Anda pelajari adalah Sinking Fund. Metode ini membantu Anda memisahkan dana kebutuhan besar (seperti biaya sekolah) dari anggaran rutin bulanan, sehingga pengeluaran terasa terkelola dan tidak mengganggu arus kas harian.
Dengan memahami cara kerja Sinking Fund, Anda dapat membangun bantalan keuangan yang kokoh, memastikan semua kebutuhan pendidikan anak terpenuhi tanpa harus berutang atau merasa stres saat tahun ajaran baru tiba. Yuk, pelajari langkah-langkah praktisnya!
- Memahami Tekanan Keuangan di Awal Tahun Sekolah
- Apa Itu Sinking Fund dan Mengapa Penting?
- Strategi Praktis Membangun Dana Darurat Pendidikan
- Mengalokasikan Anggaran Belajar Tanpa Stres
- Tips Menjaga Kesehatan Mental Finansial Keluarga
Memahami Tekanan Keuangan di Awal Tahun Sekolah
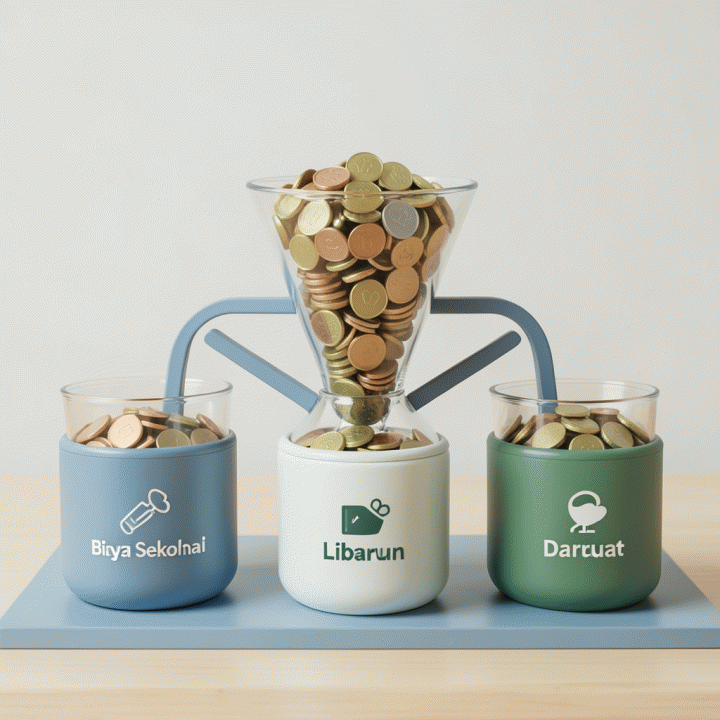
Tahun ajaran baru seringkali membawa gelombang kejutan finansial bagi banyak keluarga. Meskipun penuh kegembiraan melihat anak kembali ke sekolah, periode ini juga menuntut pengeluaran besar yang tiba-tiba—mulai dari seragam, buku pelajaran, alat tulis, hingga biaya kegiatan ekstrakurikuler.
Banyak orang tua cenderung menganggap semua kebutuhan ini sebagai ‘pengeluaran mendadak’ yang harus dibayar dari dana bulanan. Akibatnya, anggaran rutin keluarga bisa tertekan parah, menyebabkan stres finansial dan bahkan berdampak pada pos pengeluaran penting lainnya seperti tabungan atau dana darurat.
Mengapa Tekanan Ini Terjadi?
- Sifat Pengeluaran: Biaya pendidikan bersifat periodik (tahunan/semesteran), bukan bulanan. Jika tidak direncanakan, ia akan terasa seperti beban mendadak.
- Keterbatasan Anggaran: Mengandalkan dana operasional harian untuk kebutuhan besar membuat alur kas menjadi sangat ketat.
Untuk menghindari kejutan ini, kita perlu strategi yang memisahkan biaya jangka panjang dari anggaran bulanan biasa. Di sinilah konsep Sinking Fund berperan penting.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Strategi Praktis Membangun Dana Darurat Pendidikan
Membangun dana pendidikan anak adalah salah satu sumber stres keuangan terbesar bagi banyak keluarga. Kunci utamanya bukanlah menabung semua uang yang ada, melainkan membangun sistem alokasi dana yang terstruktur dan konsisten.
1. Metode Sinking Fund untuk Biaya Sekolah
Sistem sinking fund (dana penampungan) adalah solusi paling efektif untuk mengatasi lonjakan biaya besar seperti sekolah atau kegiatan ekstrakurikuler. Daripada menunggu sampai tahun ajaran baru tiba, Anda harus mulai menyisihkan dana secara rutin.
Langkah Praktis Penerapan Sinking Fund:
- Hitung Total Kebutuhan: Identifikasi semua biaya pendidikan yang akan datang (SPP per semester, buku, seragam, dll.).
- Tentukan Jangka Waktu: Hitung berapa bulan hingga dana tersebut dibutuhkan.
- Bagi dan Sisihkan: Bagi total kebutuhan dengan jumlah bulan. Angka inilah yang harus Anda sisihkan setiap bulannya. Misalnya, jika biaya sekolah Rp12 juta dalam 12 bulan, maka alokasi wajibnya adalah Rp1 juta per bulan.
Dengan memisahkan dana ini ke rekening atau pos anggaran khusus, uang tersebut tidak akan tercampur dengan kebutuhan sehari-hari, sehingga mengurangi risiko pengeluaran impulsif.
2. Mengalokasikan Anggaran Belajar Tanpa Stres
Setelah dana pendidikan terpisah dan aman dalam sinking fund, langkah selanjutnya adalah mengoptimalkan anggaran bulanan Anda agar tetap nyaman secara finansial. Ini melibatkan peninjauan ulang pengeluaran rutin:
- Prioritaskan Kebutuhan: Pisahkan antara kebutuhan wajib (sewa rumah, makanan) dan keinginan (langganan streaming, jajan). Fokuskan alokasi dana pada yang paling esensial.
- Gunakan Alat Bantu Anggaran: Manfaatkan personal budgeting planner seperti Budget Rapi. Dengan mencatat setiap pemasukan dan pengeluaran secara detail, Anda dapat melihat ke mana saja uang bulanan Anda mengalir dan memastikan bahwa pos ‘Dana Pendidikan’ selalu terpenuhi sebelum alokasi dana lainnya.
Dengan perencanaan yang rapi, biaya pendidikan besar tidak lagi menjadi kejutan finansial, melainkan bagian dari anggaran rutin yang terkelola dengan tenang.
Mengapa Sinking Fund Adalah Kunci Anti Stres Finansial Sekolah
Memasuki tahun ajaran baru seringkali membawa gelombang kejutan finansial bagi banyak keluarga. Biaya seragam, buku, alat tulis, hingga kegiatan ekstrakurikuler menumpuk dan terasa sangat mendadak. Tekanan ini bukan hanya soal uang, tapi juga kesehatan mental orang tua.
Di sinilah konsep Sinking Fund berperan sebagai penyelamat keuangan. Secara sederhana, sinking fund adalah metode perencanaan di mana Anda menyisihkan sejumlah dana kecil secara rutin (misalnya setiap bulan) untuk tujuan besar yang akan datang—seperti biaya sekolah tahun depan atau liburan keluarga.
Mengapa ini sangat penting? Karena ia membantu memisahkan kebutuhan jangka panjang dari anggaran bulanan operasional. Dengan adanya sinking fund, Anda tidak perlu panik dan berutang saat tiba waktunya pembayaran semesteran, karena dana tersebut sudah terakumulasi secara bertahap.
Strategi Praktis Membangun Dana Pendidikan Anti Panik
Membangun sinking fund untuk pendidikan anak ternyata lebih mudah dari yang dibayangkan. Kuncinya adalah konsistensi dan visualisasi tujuan:
- Hitung Total Biaya: Identifikasi semua biaya besar yang akan datang (misalnya, total biaya sekolah 4 tahun ke depan). Bagi angka tersebut dengan jumlah bulan hingga pembayaran jatuh tempo untuk mendapatkan target tabungan bulanan Anda.
- Otomatisasi Tabungan: Perlakukan dana ini seperti tagihan rutin. Atur transfer otomatis dari rekening gaji Anda ke pos khusus sinking fund segera setelah gajian. Jangan menunggu sampai akhir bulan.
- Pisahkan dan Lacak: Gunakan alat bantu perencanaan keuangan, seperti template budgeting yang terstruktur. Ini memastikan bahwa uang untuk sekolah tidak tercampur dengan dana belanja bulanan atau kebutuhan sehari-hari lainnya. Dengan pelacakan yang rapi, Anda akan tahu persis seberapa jauh Anda telah melangkah menuju kebebasan finansial di tahun ajaran baru.
Dengan menerapkan sinking fund, keluarga dapat menikmati ketenangan pikiran (financial peace) dan fokus pada momen belajar anak tanpa dibayangi kekhawatiran biaya mendadak.
FAQ
Q: Apakah Sinking Fund hanya untuk biaya sekolah?
A: Tidak juga. Konsep sinking fund sangat fleksibel. Anda bisa menggunakannya untuk menabung kebutuhan besar lainnya, seperti liburan keluarga tahunan, pembelian kendaraan, atau renovasi rumah. Intinya adalah memisahkan dana yang dibutuhkan dalam jangka waktu tertentu dari anggaran harian agar tidak terkejut saat waktunya tiba.
Q: Berapa banyak uang yang harus saya sisihkan setiap bulan?
A: Tidak ada angka pasti, karena ini tergantung pada tujuan dan target Anda. Mulailah dengan menghitung total biaya kebutuhan besar tersebut (misalnya, biaya sekolah 3 tahun ke depan) lalu bagi dengan jumlah bulan atau tahun yang tersedia. Misalnya, jika butuh Rp36 juta dalam 3 tahun, sisihkan sekitar Rp100.000 per bulan.
Q: Bagaimana cara terbaik melacak dana Sinking Fund?
A: Cara paling efektif adalah menggunakan alat bantu perencanaan keuangan seperti budgeting planner atau aplikasi khusus. Dengan mencatat dan mengalokasikan setiap rupiah, Anda bisa melihat secara visual apakah alokasi dana Anda sudah sesuai target. Ini membantu menjaga disiplin finansial agar tujuan besar tercapai tanpa mengganggu arus kas bulanan.
Q: Apa yang harus dilakukan jika saya terlambat menyisihkan dana?
A: Jangan panik dan jangan menyerah! Yang terpenting adalah konsistensi. Jika Anda melewatkan satu bulan, segera hitung kembali target Anda dan tingkatkan sedikit alokasi di bulan berikutnya untuk mengejar ketertinggalan tersebut. Perubahan kecil yang dilakukan secara rutin akan membawa dampak besar dalam jangka panjang.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Kendalikan Keuangan Pendidikan Anak Tanpa Stres Finansial
Mengelola biaya pendidikan anak di awal tahun ajaran memang bisa menjadi sumber stres finansial bagi banyak keluarga. Namun, dengan menerapkan strategi cerdas seperti Sinking Fund, Anda tidak perlu lagi panik saat tagihan sekolah menumpuk. Intinya adalah memisahkan dana kebutuhan besar (seperti biaya sekolah atau kegiatan ekstrakurikuler) dari anggaran bulanan rutin. Dengan perencanaan yang terstruktur, keuangan keluarga akan lebih stabil dan pikiran juga ikut tenang.
Ingatlah bahwa konsistensi dalam menyisihkan dana kecil setiap bulan jauh lebih efektif daripada menabung besar-besaran di akhir tahun. Setelah memahami konsepnya, langkah selanjutnya adalah mengaplikasikannya secara nyata. Untuk membantu Anda menjaga alur kas tetap rapi dan terstruktur, sangat disarankan menggunakan alat bantu perencanaan keuangan yang komprehensif.
Jangan biarkan kekhawatiran finansial merusak momen bahagia keluarga. Ambil kendali penuh atas anggaran bulanan Anda sekarang juga! Coba manfaatkan Budget Rapi, personal budgeting planner template kami. Ini adalah solusi praktis untuk mengatur, mengontrol, dan mengoptimalkan seluruh aspek keuangan pribadi Anda agar selalu siap menghadapi kebutuhan tak terduga.
🔗 Siap merencanakan anggaran anti-stres? Dapatkan Budget Rapi di sini!
Untuk panduan yang lebih mendalam mengenai pengelolaan dana jangka panjang, pelajari juga tips investasi dan perencanaan keuangan lainnya.







