
Punya banyak cicilan—mulai dari kartu kredit, paylater, hingga pinjaman pribadi—dan bingung harus melunasi utang mana dulu? Perasaan kewalahan ini sangat umum dialami, namun jangan sampai kebingungan strategi membuat Anda semakin terpuruk. Kabar baiknya, ada dua metode pelunasan utang yang telah terbukti efektif: Debt Snowball dan Debt Avalanche. Keduanya sama-sama kuat, tetapi memiliki fokus yang berbeda—satu berorientasi pada psikologi, sementara yang lain sangat matematis secara finansial.
Intinya, Anda tidak perlu memilih antara cepat atau hemat. Kedua metode ini akan membawa Anda menuju kebebasan utang, namun keputusan mana yang harus diambil tergantung pada kondisi mental dan disiplin keuangan pribadi Anda. Jika motivasi adalah kunci utama untuk tetap konsisten, Snowball mungkin jawabannya. Namun, jika fokus Anda murni pada efisiensi biaya dan ingin menghemat uang sebanyak mungkin, Avalanche akan menjadi pilihan terbaik.
Artikel ini hadir sebagai panduan komprehensif yang akan membandingkan secara mendalam kedua strategi tersebut. Kami akan membantu Anda memahami mekanisme kerja masing-masing metode, menganalisis keunggulan finansial versus dampak psikologisnya, dan pada akhirnya, menentukan mana yang paling cocok dengan profil keuangan dan motivasi Anda.
- Memahami Dilema Utang: Snowball vs Avalanche
- Apa itu Debt Snowball?
- Bagaimana cara kerja Debt Avalanche?
- Perbandingan Dampak Psikologis & Finansial
- Studi Kasus: Memilih Strategi yang Tepat
Memahami Dilema Utang: Snowball vs Avalanche
Punya banyak utang dari kartu kredit, paylater, hingga pinjaman? Perasaan kewalahan ini sangat umum dialami. Ketika dihadapkan pada tumpukan cicilan yang berbeda-beda—dengan bunga dan jumlah pokok yang beragam—sangat wajar jika Anda bingung harus mulai melunasi yang mana terlebih dahulu.
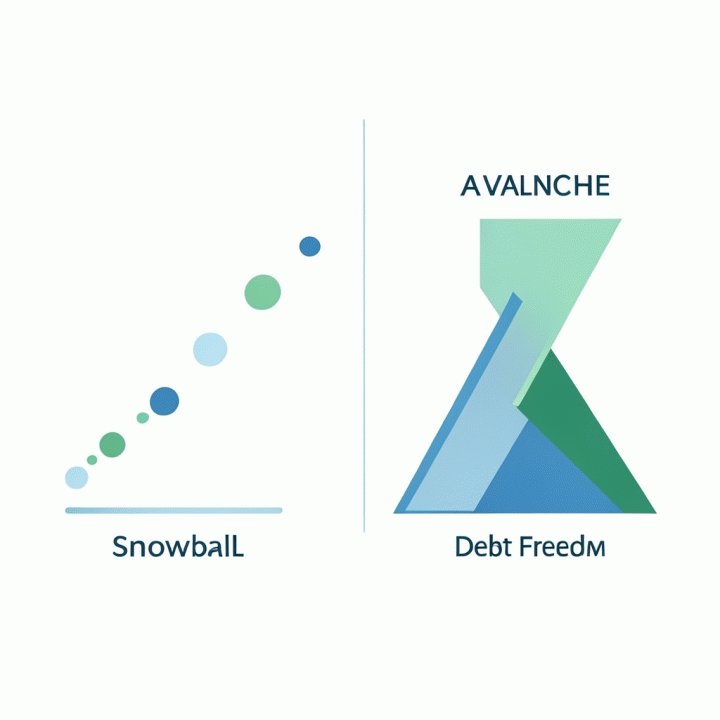
Kabar baiknya, ada dua strategi pelunasan utang yang terbukti efektif secara global: Debt Snowball dan Debt Avalanche. Kedua metode ini sama-sama bertujuan membawa Anda menuju kebebasan finansial, namun mereka memiliki filosofi dan fokus prioritas yang sangat berbeda. Memahami perbedaan ini adalah kunci untuk memilih jalur mana yang paling sesuai dengan kondisi keuangan dan psikologis pribadi Anda.
Apa Itu Debt Snowball dan Kapan Harus Menggunakannya?
Debt Snowball berfokus pada aspek psikologi dan motivasi. Prinsipnya sangat sederhana: lunasi utang dengan jumlah terkecil terlebih dahulu, terlepas dari tingkat bunganya. Setelah satu utang kecil lunas, Anda akan merasakan dorongan kemenangan (momentum) yang besar. Energi ini kemudian digunakan untuk menyerang utang terkecil berikutnya.
Cara Kerjanya:
- Susun semua utang Anda dari jumlah pokok terkecil ke terbesar.
- Bayarkan minimum cicilan pada semua utang, kecuali utang terkecil.
- Alokasikan dana ekstra (dana serangan) untuk melunasi utang terkecil secepat mungkin.
- Setelah lunas, pindahkan seluruh dana serangan tersebut ke utang terkecil berikutnya, dan seterusnya.
Kapan Menggunakannya? Metode ini ideal bagi Anda yang:
- Membutuhkan dorongan motivasi cepat untuk tetap konsisten dalam proses pelunasan.
- Merasa kewalahan dengan angka-angka kompleks (bunga tinggi vs. utang kecil).
- Lebih termotivasi oleh progress visual dan kemenangan kecil yang berkelanjutan.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Bagaimana Cara Kerja Debt Avalanche dan Keunggulannya?
Debt Avalanche adalah strategi pelunasan utang yang berfokus pada efisiensi matematis dan keuangan maksimal. Prinsip dasarnya sangat sederhana namun membutuhkan disiplin tinggi: prioritaskan pembayaran ke utang dengan tingkat bunga (APR) tertinggi terlebih dahulu, terlepas dari jumlah pokok utangnya.
Mekanisme Kerja Debt Avalanche
Dalam metode ini, Anda harus membuat daftar semua kewajiban utang yang dimiliki—mulai dari kartu kredit, pinjaman pribadi, hingga paylater. Setelah itu, urutkan utang-utang tersebut berdasarkan persentase bunga tahunan (APR) tertinggi ke terendah.
Cara kerjanya adalah sebagai berikut:
- Identifikasi Prioritas: Cari tahu APR dari setiap jenis utang Anda. Utang dengan APR paling tinggi harus menjadi target utama pelunasan.
- Serangan Utama: Alokasikan dana ekstra (di luar pembayaran minimum wajib) untuk melunasi utang dengan bunga tertinggi tersebut secepat mungkin.
- Efek Bola Salju Finansial: Setelah utang pertama lunas, alihkan seluruh dana yang sebelumnya dialokasikan ke utang tersebut ke target berikutnya—yaitu utang dengan APR tertinggi kedua. Proses ini berlanjut hingga semua utang bebas.
Keunggulan Utama (The Math Advantage)
Keunggulan terbesar dari Debt Avalanche adalah efisiensi biaya. Karena Anda menyerang bunga yang paling mahal terlebih dahulu, Anda secara signifikan mengurangi total bunga yang harus dibayarkan selama masa pelunasan. Secara matematis, metode ini terbukti menjadi cara tercepat dan termurah untuk keluar dari jeratan utang.
Perbandingan Dampak Finansial vs. Psikologis:
| Aspek | Debt Avalanche (Fokus Keuangan) | Debt Snowball (Fokus Motivasi) |
|---|---|---|
| Prioritas Utama | Tingkat Bunga (APR) Tertinggi | Jumlah Utang Terkecil |
| Keunggulan Utama | Menghemat uang secara maksimal; mengurangi total bunga yang dibayar. | Membangun momentum psikologis cepat karena melihat utang lunas dengan cepat. |
| Dampak Finansial | Paling efisien dan hemat biaya (secara matematis). | Mungkin memerlukan waktu lebih lama, namun sangat efektif untuk menjaga konsistensi pembayaran. |
Kesimpulan: Jika Anda adalah seseorang yang memiliki disiplin finansial tinggi, fokus pada angka, dan tujuan utama Anda adalah menghemat uang sebanyak mungkin, Debt Avalanche adalah pilihan terbaik. Namun, jika motivasi dan psikologi menjadi tantangan terbesar dalam perjalanan pelunasan utang Anda, pertimbangkan untuk menyeimbangkannya dengan strategi Snowball.
Studi Kasus: Memilih Strategi Pelunasan Utang yang Tepat untukmu
Mengelola banyak utang—mulai dari kartu kredit, paylater, hingga pinjaman pribadi—sering kali membuat seseorang merasa kewalahan dan bingung harus memprioritaskan mana. Dilema ini adalah titik krusial: apakah Anda ingin metode yang memberikan kepuasan psikologis cepat, ataukah metode yang menjamin efisiensi finansial maksimal?
Kabar baiknya, kedua strategi populer—Debt Snowball dan Debt Avalanche—sama-sama terbukti efektif dalam membantu mencapai kebebasan utang. Namun, keduanya memiliki fokus utama yang berbeda, sehingga pemilihan strateginya harus didasarkan pada profil pribadi Anda.
1. Memahami Trade-Off: Motivasi vs. Matematika
Pilihan antara Snowball dan Avalanche bukanlah soal mana yang ’lebih baik’ secara mutlak, melainkan tentang metode mana yang paling mungkin Anda patuhi hingga tuntas. Ini adalah pertimbangan trade-off antara dampak psikologis (motivasi) dan efisiensi finansial (penghematan bunga).
Debt Snowball: Prioritas Momentum Psikologis Strategi ini berfokus pada melunasi utang dengan jumlah terkecil terlebih dahulu, terlepas dari tingkat bunganya. Keunggulan utama Snowball adalah dampak psikologisnya yang kuat. Setiap kali satu utang lunas, Anda akan merasakan kemenangan kecil (mini-victory) yang membangun momentum dan motivasi untuk melanjutkan ke utang berikutnya. Ini sangat ideal bagi mereka yang cenderung mudah menyerah atau membutuhkan dorongan semangat visual.
Debt Avalanche: Prioritas Efisiensi Finansial Maksimal Sebaliknya, Debt Avalanche berfokus pada melunasi utang dengan tingkat bunga (APR) tertinggi terlebih dahulu. Secara matematis, ini adalah metode yang paling efisien karena Anda menyerang akar masalah keuangan—yaitu biaya bunga yang membengkak. Dengan fokus ini, total uang yang harus dibayarkan untuk bunga akan jauh lebih kecil dibandingkan menggunakan Snowball.
2. Panduan Pengambilan Keputusan: Pilih Berdasarkan Profilmu
Untuk menentukan strategi mana yang paling cocok bagi Anda, pertimbangkan profil diri Anda:
- Pilih Debt Snowball jika: Anda adalah seseorang yang membutuhkan quick wins (kemenangan cepat) untuk menjaga motivasi. Jika riwayat keuangan Anda menunjukkan bahwa Anda mudah kehilangan semangat saat prosesnya panjang dan lambat, Snowball akan menjadi pendorong psikologis terbaik.
- Pilih Debt Avalanche jika: Anda memiliki disiplin finansial yang tinggi, sangat fokus pada angka, dan mampu melihat gambaran besar (big picture) tanpa terdistraksi oleh utang-utang kecil. Jika tujuan utama Anda adalah menghemat uang sebanyak mungkin dalam jangka waktu tertentu, Avalanche adalah pilihan terbaik.
Kesimpulan Praktis: Jangan biarkan perbandingan ini membuat bingung. Mulailah dengan langkah paling dasar: buat daftar semua utang Anda (jumlah pokok dan APR), lalu pilih metode yang menurut Anda paling realistis untuk dijalankan secara konsisten. Konsistensi adalah kunci utama menuju kebebasan finansial.
FAQ (Pertanyaan Umum)
Apa perbedaan utama antara Debt Snowball dan Debt Avalanche?
Perbedaan utamanya terletak pada fokus prioritasnya. Debt Snowball memprioritaskan pelunasan utang dengan jumlah terkecil terlebih dahulu, terlepas dari bunganya. Fokus metode ini adalah membangun momentum psikologis agar Anda tetap termotivasi. Sementara itu, Debt Avalanche memprioritaskan pembayaran pada utang dengan tingkat bunga (APR) tertinggi terlebih dahulu. Metode ini berfokus pada efisiensi matematis dan menghemat uang paling banyak.
Apakah salah satu metode lebih cepat atau lebih hemat secara finansial?
Secara efisiensi biaya, Debt Avalanche umumnya lebih unggul karena Anda menyerang utang yang bunganya paling tinggi, sehingga total bunga yang harus dibayar menjadi minimal. Namun, jika tujuan utama Anda adalah menjaga motivasi agar konsisten dalam jangka panjang, Debt Snowball mungkin terasa ’lebih cepat’ secara mental dan psikologis.
Jika saya kesulitan menjaga motivasi, strategi mana yang sebaiknya saya pilih?
Jika masalah terbesar Anda adalah motivasi atau merasa kewalahan dengan banyaknya utang, pilihlah Debt Snowball. Melunasi beberapa utang kecil dengan cepat akan memberikan rasa pencapaian (quick wins) yang sangat dibutuhkan untuk menjaga semangat dan konsistensi dalam proses pelunasan.
Bagaimana cara menghitung utang mana yang harus diprioritaskan menggunakan kedua metode tersebut?
Untuk Debt Snowball, urutkan semua utang Anda dari jumlah saldo terkecil ke terbesar. Untuk Debt Avalanche, buat daftar dan hitung semua utang Anda berdasarkan persentase bunga (APR) tertinggi ke terendah. Setelah itu, alokasikan dana ekstra Anda untuk membayar utang yang berada di posisi prioritas tersebut.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Pilih Strategi Terbaik untuk Kebebasan Finansial Anda
Setelah memahami seluk-beluk Debt Snowball dan Debt Avalanche, kini saatnya menentukan strategi mana yang paling tepat untuk kondisi keuangan dan mental Anda. Ingatlah bahwa kedua metode ini sama-sama efektif dalam membawa Anda menuju kebebasan utang, namun mereka menawarkan fokus yang berbeda.
Secara matematis dan efisiensi biaya, Debt Avalanche adalah pemenangnya karena memastikan Anda membayar bunga tertinggi terlebih dahulu, sehingga total uang yang harus dibayarkan menjadi paling minimal. Namun, jika tantangan terbesar Anda adalah menjaga motivasi dan butuh kemenangan cepat untuk membangun momentum psikologis, maka Debt Snowball mungkin lebih cocok.
Inti dari proses ini bukanlah memilih metode tunggal, melainkan memahami diri sendiri: Apakah Anda membutuhkan dorongan semangat (motivasi) atau efisiensi biaya maksimal (disiplin)? Gunakan analisis ini sebagai panduan awal untuk menyusun rencana pelunasan utang yang terstruktur.
Untuk memastikan progres Anda tidak hanya berhenti di teori, langkah selanjutnya adalah bertindak. Mengelola berbagai jenis utang—mulai dari kartu kredit hingga paylater—membutuhkan sistem yang rapi dan pemantauan yang akurat. Jika Anda merasa kewalahan dengan banyaknya tagihan dan bingung harus memprioritaskan mana dulu, pertimbangkan untuk menggunakan solusi terpusat.
Mau tahu cara menyusun rencana pelunasan utang secara cerdas dan memastikan setiap pembayaran cicilan memberikan dampak maksimal? Pelajari strategi lengkapnya dan mulai ambil langkah nyata menuju kebebasan finansial Anda dengan mengunjungi Bebas Utang.







