
Pernah merasa kewalahan dengan tumpukan tagihan dari berbagai sumber—kartu kredit, pinjaman online, hingga paylater—yang membuat total cicilan bulanan terasa mencekik? Anda tidak sendirian. Banyak individu yang terjebak dalam siklus pengelolaan utang yang tidak terstruktur, membuat perencanaan keuangan terasa mustahil. Kabar baiknya, ada solusi resmi dan terstruktur yang bisa Anda manfaatkan: Debt Consolidation.
Secara sederhana, debt consolidation adalah strategi keuangan untuk menggabungkan semua utang aktif Anda menjadi satu cicilan bulanan yang lebih ringan dan terkelola. Alih-alih membayar lima tagihan berbeda ke lima lembaga berbeda, Anda hanya perlu fokus pada satu pembayaran utama. Proses ini bukan sekadar menunda pembayaran, melainkan restrukturisasi utang secara legal untuk menciptakan cash flow yang lebih lega.
Dengan langkah yang tepat, Anda bisa mengurangi beban cicilan bulanan secara signifikan—misalnya, dari total Rp 8 juta menjadi Rp 4,5 juta—sehingga sisa dana Anda bisa dialokasikan untuk kebutuhan hidup dan membangun dana darurat. Artikel ini akan memandu Anda langkah demi langkah, mulai dari memahami instrumen resmi di Indonesia hingga membangun fondasi keuangan pasca-konsolidasi.
- Apa itu Debt Consolidation dan mengapa Anda membutuhkannya
- Memahami 3 instrumen resmi konsolidasi utang di Indonesia
- Langkah praktis menggabungkan banyak cicilan menjadi satu
- Perbandingan Debt Consolidation vs Refinance: Mana yang terbaik?
- Tips menghindari jebakan utang saat konsolidasi
- Membangun rencana keuangan pasca-konsolidasi utang
Apa Itu Debt Consolidation dan Mengapa Anda Membutuhkannya
Bagi banyak orang, kewalahan dengan tumpukan tagihan dari berbagai sumber—kartu kredit, pinjaman online, paylater, hingga cicilan kendaraan—adalah hal yang umum. Jika total cicilan bulanan Anda mencapai puluhan juta, rasanya seperti berada dalam siklus ‘gali lubang, tutup lubang’ yang tak berujung. Di sinilah Debt Consolidation hadir sebagai solusi struktural yang sangat penting.
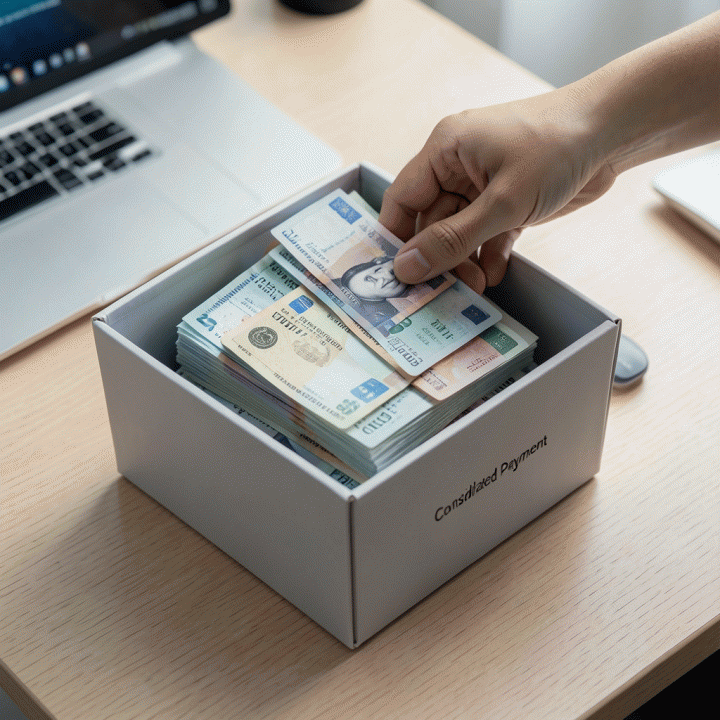
Secara sederhana, Debt Consolidation adalah proses menggabungkan beberapa utang kecil atau utang dengan bunga tinggi dari berbagai pemberi pinjaman (lender) menjadi satu pinjaman besar dengan satu cicilan bulanan yang lebih terjangkau dan terstruktur. Ini bukan sekadar menunda pembayaran, melainkan merestrukturisasi seluruh kewajiban finansial Anda menjadi satu payung pembayaran yang lebih ringan.
Mengapa Konsolidasi Utang Adalah Solusi Struktural?
Manfaat utama dari konsolidasi utang adalah mengubah kekacauan pembayaran menjadi keteraturan. Dengan menggabungkan utang, Anda mendapatkan beberapa keuntungan signifikan:
- Mengurangi Beban Mental: Anda hanya perlu mengingat dan membayar satu tanggal jatuh tempo, bukan lima atau enam tanggal berbeda. Ini secara drastis mengurangi stres finansial.
- Potensi Penurunan Angsuran: Dengan tenor yang lebih panjang dan bunga yang lebih rendah (jika berhasil), total cicilan bulanan Anda bisa berkurang signifikan. Contohnya, dari total cicilan Rp 8 juta menjadi hanya Rp 4,5 juta, memberikan ruang napas finansial yang sangat dibutuhkan.
- Fokus Pelunasan: Dengan satu pembayaran terpusat, Anda dapat memantau progres pelunasan utang secara lebih jelas, sehingga tujuan kebebasan finansial terasa lebih dekat.
Memahami 3 Instrumen Resmi Konsolidasi Utang di Indonesia
Di Indonesia, konsolidasi utang yang legal dan terstruktur biasanya memanfaatkan instrumen kredit yang sudah ada. Memahami instrumen ini adalah kunci agar proses Anda berjalan aman dan efektif. Tiga instrumen utama yang sering digunakan adalah:
- Kredit Multiguna (KMG): Ini adalah instrumen paling umum. KMG dirancang khusus untuk kebutuhan dana pribadi, sehingga sangat fleksibel untuk menggabungkan berbagai jenis utang (CC, pinjaman, dll.) menjadi satu dana pelunasan.
- Kredit Pemilikan Rumah (KPR) Refinancing: Jika Anda memiliki properti, ini adalah opsi kuat. Anda dapat menggunakan properti tersebut sebagai jaminan untuk mendapatkan dana besar, yang kemudian digunakan untuk melunasi utang konsumtif Anda. Ini biasanya menawarkan bunga yang lebih rendah karena jaminan yang kuat.
- Kredit Kendaraan Bermotor (KKB) Refinancing: Mirip dengan KPR Refi, namun menggunakan kendaraan Anda sebagai jaminan. Ini cocok jika utang Anda cukup besar dan Anda memiliki aset kendaraan yang nilainya memadai.
Memilih instrumen yang tepat sangat bergantung pada profil utang dan aset yang Anda miliki. Konsultasi dengan ahli keuangan atau bank adalah langkah awal yang paling krusial.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Langkah Praktis Menggabungkan Banyak Cicilan Menjadi Satu
Bagi Anda yang kewalahan mengelola tumpukan tagihan dari berbagai sumber—mulai dari kartu kredit, pinjaman online, hingga cicilan paylater—debt consolidation adalah solusi struktural yang sangat dibutuhkan. Ini bukan sekadar menunda pembayaran, melainkan menyederhanakan kewajiban finansial Anda menjadi satu pembayaran bulanan yang terkelola.
Bagaimana Proses Konsolidasi Utang Dilakukan?
Secara umum, proses ini melibatkan langkah-langkah terstruktur yang memastikan semua utang lama dilunasi sekaligus menggunakan dana pinjaman baru. Berikut adalah panduan praktisnya:
- Pendataan Utang Komprehensif: Kumpulkan semua data utang aktif Anda. Catat nama lender, sisa pokok utang, bunga, dan cicilan bulanan untuk setiap sumber. Ini adalah fondasi utama untuk menghitung total beban utang Anda.
- Identifikasi Instrumen Resmi: Tentukan instrumen pembiayaan yang paling cocok (misalnya, Kredit Multiguna/KMG, KPR Refinancing, atau Kredit Kendaraan Bermotor/KKB) berdasarkan jenis aset dan kebutuhan dana Anda. Konsultasikan dengan bank untuk mengetahui opsi terbaik.
- Pengajuan dan Persetujuan: Ajukan permohonan pinjaman konsolidasi ke bank pilihan. Bank akan menilai kelayakan kredit Anda (analisis debt-to-income ratio).
- Pelunasan Utang Lama: Setelah dana disetujui, dana tersebut akan digunakan untuk melunasi seluruh utang lama Anda secara bertahap. Ini adalah momen krusial di mana semua tagihan lama menjadi nol.
- Aktivasi Cicilan Baru: Anda kini hanya memiliki satu cicilan baru dengan tenor yang lebih panjang dan angsuran bulanan yang jauh lebih ringan. Ini memberikan ruang bernapas finansial yang signifikan.
Perbandingan Debt Consolidation vs Refinance: Mana yang Terbaik?
Meskipun keduanya bertujuan meringankan beban utang, Debt Consolidation dan Refinance memiliki fokus dan mekanisme yang berbeda. Memahami perbedaannya sangat penting agar Anda tidak salah memilih instrumen.
- Debt Consolidation (Konsolidasi Utang):
- Tujuan Utama: Menggabungkan beberapa jenis utang dari berbagai sumber (CC, pinjaman, paylater) menjadi satu pinjaman baru.
- Fokus: Mengurangi total cicilan bulanan dan menyederhanakan manajemen utang.
- Cocok untuk: Individu yang memiliki banyak tagihan kecil dari berbagai lender.
- Refinance (Pembiayaan Ulang):
- Tujuan Utama: Mengganti satu utang besar dengan utang baru yang lebih ringan, biasanya menggunakan aset yang sudah ada (misalnya, KPR).
- Fokus: Mengoptimalkan utang besar yang sudah ada, bukan menggabungkan banyak utang kecil.
- Cocok untuk: Pemilik rumah yang ingin mengganti KPR lama dengan bunga yang lebih rendah.
Kesimpulan: Jika masalah Anda adalah kewalahan dengan banyaknya tagihan, Debt Consolidation adalah pilihan yang lebih tepat karena fokusnya adalah menyederhanakan dan meringankan beban dari berbagai sumber utang.
Tips Menghindari Jebakan Utang dan Merancang Keuangan Pasca-Konsolidasi
Melakukan konsolidasi utang (debt consolidation) adalah langkah awal yang krusial, namun bukan berarti akhir dari tanggung jawab finansial. Banyak yang keliru menganggap bahwa setelah utang digabungkan menjadi satu cicilan yang lebih ringan, mereka sudah bebas dari risiko. Padahal, tanpa perubahan perilaku dan perencanaan anggaran yang ketat, risiko menumpuknya utang baru (atau bahkan utang lama yang belum tersentuh) tetap tinggi. Konsolidasi hanyalah alat, bukan solusi permanen.
1. Mengapa Konsolidasi Bukan Jaminan Kebebasan Finansial
Jebakan terbesar pasca-konsolidasi adalah efek kenyamanan finansial. Ketika cicilan bulanan berkurang drastis (misalnya, dari Rp 8 juta menjadi Rp 4,5 juta), secara psikologis kita cenderung merasa ‘aman’ dan meningkatkan pengeluaran di area lain. Ini menciptakan pola konsumsi yang tidak berkelanjutan, yang pada akhirnya membuat kita kembali ke siklus utang.
Pola Risiko yang Harus Diwaspadai:
- Peningkatan Pengeluaran Non-Esensial: Menggunakan dana ‘sisa’ dari cicilan yang berkurang untuk gaya hidup yang lebih mewah. Ini adalah jebakan paling umum.
- Mengambil Utang Baru: Merasa lega dengan satu cicilan, lalu tergoda untuk mengambil pinjaman kecil (paylater atau KTA) untuk kebutuhan mendesak, sehingga utang kembali terfragmentasi.
- Mengabaikan Anggaran: Tidak membuat anggaran yang detail untuk alokasi dana pasca-konsolidasi, sehingga uang habis tanpa jejak.
2. Membangun Rencana Keuangan Pasca-Konsolidasi Utang
Untuk memastikan konsolidasi utang benar-benar membawa kebebasan, bukan sekadar penundaan, Anda harus bertindak layaknya merancang ulang fondasi rumah. Berikut adalah langkah-langkah strategis yang harus dilakukan:
- Audit Pengeluaran (The Zero-Based Budgeting): Setelah cicilan baru aktif, catat setiap rupiah pengeluaran selama minimal 30 hari. Alokasikan setiap pendapatan (gaji) ke pos tertentu (sewa, makanan, cicilan, tabungan) hingga tidak ada uang yang ‘mengambang’.
- Prioritaskan Dana Darurat: Sebelum fokus melunasi utang, pastikan Anda memiliki dana darurat minimal 3-6 bulan biaya hidup. Dana ini adalah bantalan pelindung agar Anda tidak perlu mengambil utang baru saat terjadi krisis.
- Tentukan Target Kebebasan Finansial: Setelah utang konsolidasi lunas, apa yang akan Anda lakukan? Tetapkan tujuan (misalnya, dana DP rumah, dana pendidikan anak). Ini memberikan motivasi jangka panjang yang lebih kuat daripada sekadar ‘melunasi utang’.
- Otomatisasi Pembayaran: Atur pembayaran cicilan konsolidasi dan tagihan esensial lainnya secara otomatis. Ini menghilangkan risiko lupa bayar atau tergiur untuk menggunakan kartu kredit lagi.
Dengan menerapkan rencana pasca-konsolidasi yang disiplin, Anda mengubah konsolidasi utang dari sekadar ‘menggabungkan cicilan’ menjadi ‘memulai perjalanan menuju kemandirian finansial’.
FAQ Debt Consolidation
Apa perbedaan utama antara Debt Consolidation dan Refinance?
Secara sederhana, Debt Consolidation adalah proses menggabungkan beberapa jenis utang (misalnya CC, pinjaman, paylater) dari berbagai sumber menjadi satu pinjaman baru. Tujuannya adalah menyederhanakan pembayaran dan mengurangi beban cicilan bulanan. Sementara itu, Refinance biasanya merujuk pada penggantian satu utang besar (seperti KPR) dengan pinjaman baru, seringkali untuk mendapatkan suku bunga yang lebih rendah atau tenor yang lebih panjang.
Apakah Debt Consolidation harus selalu dilakukan melalui bank resmi?
Sangat disarankan untuk melakukannya melalui lembaga keuangan resmi dan terdaftar di OJK. Melakukan konsolidasi utang melalui pihak tidak resmi atau pinjaman ilegal sangat berisiko, karena dapat menjebak Anda dalam siklus utang yang lebih besar tanpa solusi struktural. Bank resmi memastikan prosesnya legal dan transparan.
Berapa lama proses rata-rata untuk menggabungkan semua utang menjadi satu cicilan?
Prosesnya bervariasi tergantung bank dan kelengkapan dokumen Anda. Secara umum, tahapan mulai dari pengajuan, verifikasi dokumen, hingga pencairan dana dan pelunasan utang lama dapat memakan waktu antara 1 hingga 3 minggu. Persiapan dokumen yang matang dan skor kredit yang baik akan mempercepat proses ini.
Jenis utang apa saja yang bisa digabungkan dalam proses Debt Consolidation?
Hampir semua jenis utang konsumtif dapat digabungkan, termasuk utang kartu kredit (CC), pinjaman online legal, cicilan kendaraan, hingga paylater. Kunci utamanya adalah utang-utang yang memiliki bunga tinggi dan cicilan yang tersebar dari berbagai sumber, sehingga menjadi beban yang sulit dikelola.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Mengambil Kendali Keuangan dengan Konsolidasi Utang
Mengelola banyak cicilan dari berbagai sumber—mulai dari kartu kredit, pinjaman online, hingga paylater—seringkali terasa seperti menenggelamkan diri dalam lautan tagihan yang tak berujung. Namun, Anda tidak sendirian. Artikel ini telah memandu Anda memahami bahwa Debt Consolidation bukan sekadar menunda pembayaran, melainkan sebuah solusi struktural dan legal untuk menyederhanakan beban finansial Anda. Dengan menggabungkan semua utang menjadi satu cicilan yang terkelola, Anda tidak hanya mengurangi jumlah pembayaran bulanan, tetapi juga mendapatkan kembali ketenangan pikiran.
Poin paling krusial yang harus Anda ingat adalah: konsolidasi utang yang efektif harus melalui instrumen resmi (seperti KMG, KPR Refi, atau KKB) dan harus disertai dengan rencana keuangan pasca-konsolidasi yang ketat. Ingat, tujuan utamanya adalah mencapai kebebasan finansial, bukan hanya menukar utang besar dengan utang yang sama besarnya. Prosesnya memerlukan pendataan utang yang akurat, pemilihan instrumen yang tepat, dan komitmen untuk membangun anggaran baru.
Jika Anda merasa kewalahan dengan banyaknya tagihan dan bingung harus mulai dari mana, langkah pertama yang paling penting adalah mendapatkan panduan terstruktur. Jangan biarkan kekacauan utang membuat Anda semakin cemas. Ambil langkah proaktif hari ini untuk menyusun rencana pelunasan utang yang cerdas dan terarah.
Siap mengubah kekacauan cicilan menjadi satu pembayaran yang terstruktur dan ringan? Pelajari strategi cerdas pelunasan utang secara komprehensif dan dapatkan panduan langkah demi langkah yang teruji di sini: Bebas Utang







