
Memilih antara Debt Avalanche dan Debt Snowball seringkali membuat Anda bingung: mana yang benar-benar tercepat dan paling efisien untuk mencapai kebebasan finansial? Kekhawatiran ini sangat wajar, karena salah memilih strategi pelunasan utang bisa memperlambat proses Anda secara signifikan. Kabar baiknya, tidak ada satu metode yang sempurna untuk semua orang. Kunci utamanya adalah memahami bahwa kedua strategi ini—Debt Avalanche dan Debt Snowball—memiliki fokus yang berbeda, yaitu antara efisiensi matematis dan dorongan motivasi psikologis.
Secara ringkas, Debt Avalanche berfokus pada pembayaran utang dengan bunga tertinggi terlebih dahulu. Pendekatan ini adalah yang paling unggul secara matematis karena menjamin penghematan uang paling besar. Sementara itu, Debt Snowball justru memprioritaskan pelunasan utang dengan jumlah terkecil terlebih dahulu, memberikan kemenangan kecil yang sangat efektif untuk membangun momentum dan menjaga semangat Anda tetap menyala.
Oleh karena itu, keputusan optimal tidak hanya bergantung pada perhitungan bunga, tetapi juga pada kondisi psikologis dan disiplin diri Anda. Artikel ini akan memandu Anda membandingkan kedua metode ini secara mendalam, membantu Anda memilih peta jalan pelunasan utang yang paling realistis dan sesuai dengan gaya hidup Anda.
- Memahami perbedaan dasar Debt Avalanche dan Debt Snowball
- Kapan harus memilih metode Debt Avalanche (berbasis matematika)
- Kelebihan dan tips praktis menggunakan Debt Snowball (berbasis psikologi)
- Membuat peta jalan pelunasan utang yang realistis
- Strategi tambahan untuk mempercepat proses bebas utang
- Mengukur keberhasilan dan menjaga motivasi pasca-pelunasan
Memahami Perbedaan Dasar Debt Avalanche dan Debt Snowball
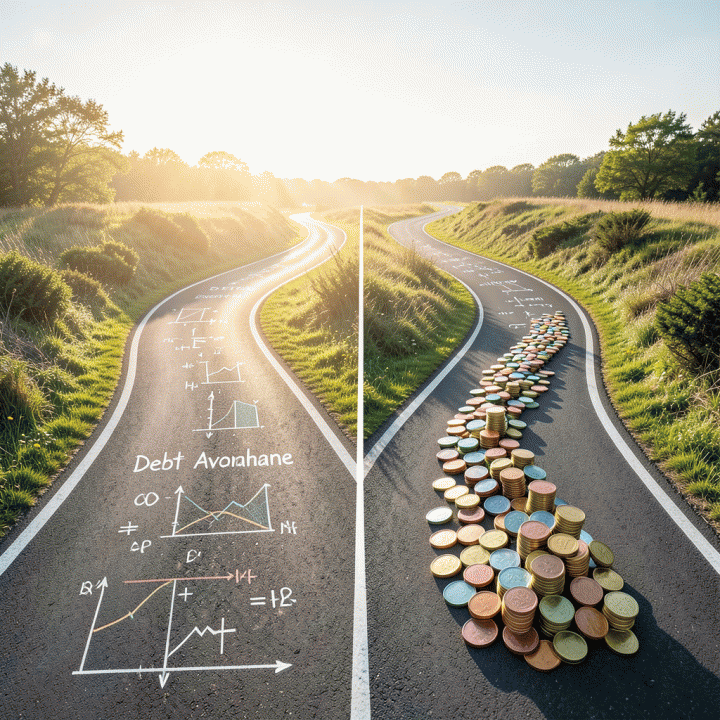
Banyak orang bingung memilih antara Debt Avalanche dan Debt Snowball. Kedua metode ini sama-sama bertujuan melunasi utang, namun pendekatan dan fokusnya sangat berbeda, sehingga pemilihan metode yang tepat sangat krusial untuk efisiensi finansial Anda.
Secara fundamental, perbedaan utamanya terletak pada prioritas: matematika vs. psikologi.
- Debt Avalanche (Pendekatan Matematis): Metode ini berfokus pada pelunasan utang dengan tingkat bunga (interest rate) tertinggi terlebih dahulu, terlepas dari jumlah pokok utangnya. Logika di baliknya sangat kuat secara matematis: dengan menyerang utang berbunga tinggi, Anda secara efektif meminimalkan total bunga yang harus dibayar selama masa pelunasan. Ini adalah jalur yang paling efisien dan menjanjikan penghematan uang terbesar.
- Debt Snowball (Pendekatan Psikologis): Metode ini mengabaikan tingkat bunga dan sebaliknya memprioritaskan pelunasan utang dengan jumlah pokok terkecil terlebih dahulu. Filosofi Snowball adalah membangun momentum. Dengan melunasi utang kecil dengan cepat, Anda mendapatkan ‘kemenangan’ cepat yang memberikan dorongan motivasi psikologis yang sangat kuat, mendorong Anda untuk terus maju.
Analogi Sederhana: Jika utang Anda adalah tumpukan batu, Avalanche adalah strategi menghancurkan batu paling berat (bunga tinggi) agar fondasi keuangan Anda kokoh. Sementara Snowball adalah strategi mengambil batu paling kecil terlebih dahulu untuk membangun kepercayaan diri dan momentum.
Kapan Harus Memilih Metode Debt Avalanche (Berbasis Matematika)
Debt Avalanche adalah pilihan superior jika Anda adalah individu yang sangat disiplin, rasional, dan fokus pada angka. Jika tujuan utama Anda adalah mencapai kebebasan finansial dengan biaya total (total bunga) serendah mungkin, Avalanche adalah jawabannya.
Secara analitis, metode ini terbukti paling cepat secara waktu dan paling hemat biaya. Anda harus memilih Avalanche jika:
- Anda memiliki disiplin finansial yang tinggi: Anda mampu bertahan melalui proses yang mungkin terasa lambat di awal karena utang bunga tinggi mungkin memiliki saldo besar.
- Anda memprioritaskan penghematan uang: Fokus Anda adalah meminimalkan biaya bunga secara absolut, bukan hanya kecepatan pelunasan.
- Anda nyaman dengan perhitungan kompleks: Anda menyukai pendekatan yang didukung oleh perhitungan matematis yang solid.
Langkah Praktis
Strategi Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Strategi Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Jangan biarkan beban utang membuat Anda merasa seperti mendaki gunung curam.
Kelebihan dan Tips Praktis Menggunakan Debt Snowball (Berbasis Psikologi)
Debt Snowball, yang dipopulerkan oleh ahli keuangan Dave Ramsey, bukanlah sekadar metode pembayaran utang, melainkan sebuah sistem yang dirancang untuk memanfaatkan psikologi manusia. Inti dari strategi ini adalah membangun momentum melalui kemenangan kecil yang cepat diraih. Alih-alih fokus pada perhitungan bunga yang rumit, Debt Snowball berfokus pada jumlah utang terkecil terlebih dahulu, terlepas dari suku bunga utang tersebut.
Kekuatan Motivasi dari Kemenangan Kecil
Keunggulan utama Debt Snowball adalah dampaknya pada aspek mental dan emosional. Ketika Anda berhasil melunasi utang terkecil, Anda akan merasakan dorongan psikologis yang kuat—sebuah ‘kemenangan’ finansial. Kemenangan ini berfungsi sebagai bahan bakar motivasi yang sangat penting untuk melanjutkan perjuangan melunasi utang yang lebih besar dan lebih sulit.
Bagaimana Pola Kerjanya?
- Prioritas Utang: Susun semua utang Anda dari yang paling kecil nilainya hingga yang paling besar.
- Serangan Fokus: Alokasikan dana ekstra (dana ‘bola salju’) untuk melunasi utang terkecil tersebut secepat mungkin.
- Efek Bola Salju: Setelah utang terkecil lunas, dana yang sebelumnya dialokasikan untuk utang tersebut tidak hilang. Dana itu akan digabungkan dan ditambahkan ke pembayaran utang terkecil berikutnya. Proses ini menciptakan efek ‘bola salju’ yang semakin membesar, baik dari segi jumlah uang maupun momentum mental.
Tips Praktis untuk Memaksimalkan Debt Snowball:
- Visualisasi: Buat peta visual (seperti tracker atau chart) yang menunjukkan setiap utang yang berhasil dilunasi. Melihat utang yang hilang secara fisik sangat membantu menjaga motivasi.
- Rayakan Pencapaian: Setiap kali satu utang lunas, berikan penghargaan kecil (non-finansial, seperti istirahat atau makan enak) untuk mengakui usaha keras Anda. Ini membantu otak Anda mengasosiasikan proses pelunasan utang dengan rasa pencapaian positif.
- Komitmen Anggaran: Tetapkan anggaran ketat untuk pengeluaran non-esensial. Setiap rupiah yang dihemat harus dialokasikan 100% sebagai dana ‘bola salju’ untuk utang.
Debt Snowball sangat ideal bagi individu yang cenderung mudah merasa kewalahan atau membutuhkan dorongan emosional yang konstan untuk tetap disiplin. Ini adalah strategi yang mengubah beban finansial menjadi serangkaian pencapaian yang dapat dirayakan.
Strategi Tambahan untuk Mempercepat dan Mempertahankan Momentum Bebas Utang
Setelah memilih metode utama (Avalanche atau Snowball), keberhasilan pelunasan utang tidak hanya bergantung pada strategi, tetapi juga pada disiplin dan manajemen energi finansial. Untuk mempercepat proses dan memastikan momentum tetap terjaga, terapkan strategi tambahan yang bersifat proaktif dan terukur.
1. Optimalisasi Arus Kas dan Peningkatan Pendapatan
Jangan hanya fokus pada pengeluaran. Analisis sumber pendapatan Anda secara menyeluruh. Strategi percepatan utang yang paling efektif adalah meningkatkan surplus dana bulanan. Ini dapat dilakukan melalui:
- Pendapatan Sampingan (Side Hustle): Alokasikan 100% pendapatan tambahan ini langsung ke utang prioritas. Ini adalah cara tercepat untuk memperpendek peta jalan pelunasan.
- Audit Pengeluaran Berkala: Lakukan peninjauan anggaran setiap kuartal. Identifikasi biaya langganan atau pengeluaran yang tidak esensial dan alihkan dana tersebut untuk pembayaran utang. Pendekatan ini memastikan setiap rupiah bekerja maksimal.
2. Mengukur Keberhasilan dan Menjaga Motivasi Pasca-Pelunasan
Pelunasan utang besar seringkali diikuti oleh burnout finansial. Untuk mencegah ini, bangun sistem pengukuran keberhasilan yang komprehensif:
- Visualisasi Kemajuan: Buat tracker visual (misalnya, grafik penurunan total utang) yang menunjukkan seberapa jauh Anda telah melangkah. Melihat angka total utang yang berkurang adalah motivator psikologis yang kuat.
- Dana Darurat sebagai Prioritas Baru: Setelah utang lunas, segera alihkan dana pembayaran utang bulanan ke dana darurat. Ini adalah ‘utang’ finansial Anda berikutnya yang harus dilunasi, membangun fondasi keamanan finansial yang kokoh.
- Merayakan Milestone: Rayakan pencapaian kecil (misalnya, melunasi utang kartu kredit pertama) dengan cara non-finansial yang tidak mengganggu anggaran. Pengakuan atas usaha keras sangat penting untuk menjaga konsistensi jangka panjang.
FAQ: Memilih Strategi Pelunasan Utang Terbaik
Apa perbedaan utama antara Debt Avalanche dan Debt Snowball?
Secara fundamental, perbedaannya terletak pada fokus prioritas. Debt Avalanche berfokus pada utang dengan bunga tertinggi terlebih dahulu. Metode ini adalah pendekatan matematis yang paling efisien karena menjamin penghematan uang terbesar secara keseluruhan. Sementara itu, Debt Snowball berfokus pada utang dengan jumlah terkecil terlebih dahulu. Metode ini lebih berorientasi pada psikologi, memberikan kemenangan kecil yang cepat untuk membangun momentum dan motivasi.
Mana yang lebih cepat: Debt Avalanche atau Debt Snowball?
Secara matematis dan finansial, Debt Avalanche adalah yang paling cepat dan paling hemat biaya. Karena Anda menyerang utang dengan bunga tertinggi, Anda meminimalkan total bunga yang harus dibayar, sehingga mempercepat tanggal bebas utang Anda. Namun, jika motivasi adalah kunci Anda, Debt Snowball mungkin terasa lebih cepat karena memberikan quick win yang menjaga konsistensi Anda.
Apakah saya harus memilih metode berdasarkan kondisi emosional atau perhitungan bunga?
Tidak ada jawaban tunggal yang benar. Pilihan optimal harus menyeimbangkan keduanya. Jika Anda adalah seseorang yang sangat disiplin, fokus pada angka, dan tidak mudah menyerah, Debt Avalanche adalah pilihan superior. Namun, jika Anda cenderung mudah kewalahan atau membutuhkan dorongan semangat dari kemenangan kecil, Debt Snowball akan menjadi pendorong psikologis yang sangat kuat untuk menjaga Anda tetap di jalur pelunasan.
Bagaimana cara membuat peta jalan pelunasan utang yang realistis?
Buat peta jalan yang realistis dengan langkah-langkah terstruktur: 1) Daftar semua utang (jumlah pokok, bunga, dan pembayaran minimum). 2) Tentukan metode (Avalanche atau Snowball). 3) Alokasikan dana ekstra yang konsisten setiap bulan. 4) Visualisasikan kemajuan Anda (misalnya, dengan spreadsheet atau tracker fisik). 5) Rayakan setiap pencapaian kecil untuk menjaga momentum. Konsistensi adalah kunci utama keberhasilan Anda.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Strategi Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Menemukan Jalur Terbaik Menuju Kebebasan Finansial
Memilih antara Debt Avalanche dan Debt Snowball bukanlah soal benar atau salah, melainkan soal menemukan metode yang paling sesuai dengan karakter dan kondisi finansial Anda saat ini. Ingatlah, kunci utama pelunasan utang bukanlah hanya memilih strategi, tetapi konsistensi dan disiplin dalam menjalankannya.
Jika Anda adalah tipe yang sangat disiplin dan didorong oleh angka, Debt Avalanche adalah pilihan matematis terbaik karena menjamin penghematan bunga terbesar. Namun, jika Anda membutuhkan dorongan motivasi dan kemenangan kecil untuk menjaga semangat, Debt Snowball akan menjadi pendorong psikologis yang kuat.
Apapun metode yang Anda pilih, langkah terpenting adalah membuat peta jalan pelunasan utang yang terstruktur. Jangan biarkan kebingungan strategi menunda langkah Anda. Kami telah merangkum panduan komprehensif untuk membantu Anda membuat keputusan optimal dan memulai perjalanan bebas utang Anda hari ini.
Siap mengubah kebingungan menjadi aksi nyata? Dapatkan panduan lengkap dan template perhitungan yang teruji untuk merencanakan strategi pelunasan utang Anda secara maksimal. Klik di sini untuk memulai langkah pertama menuju kebebasan finansial Anda: Strategi Bebas Utang







