
Memilih antara Debt Avalanche dan Debt Snowball seringkali terasa seperti dilema antara efisiensi matematis dan kebutuhan psikologis. Kebingungan ini wajar, karena kedua metode ini sama-sama valid, namun menawarkan jalur menuju kebebasan finansial yang sangat berbeda. Intinya, Anda tidak perlu memilih yang ’terbaik’ secara mutlak, melainkan yang paling sesuai dengan karakter dan kondisi keuangan Anda saat ini.
Secara ringkas, Debt Avalanche adalah strategi yang paling efisien secara matematis: Anda fokus melunasi utang dengan tingkat bunga tertinggi terlebih dahulu. Pendekatan ini menjamin penghematan uang terbesar karena Anda menyerang akar masalah keuangan (bunga tinggi). Sementara itu, Debt Snowball berfokus pada psikologi: melunasi utang dengan jumlah terkecil terlebih dahulu. Metode ini dirancang untuk memberikan ‘kemenangan cepat’ (quick wins) yang sangat penting untuk menjaga motivasi dan momentum Anda.
Memahami perbedaan fundamental antara kedua metode ini—yaitu perbandingan antara penghematan bunga maksimal versus dorongan motivasi—adalah kunci untuk membuat rencana pelunasan utang yang terstruktur dan berkelanjutan. Dengan panduan ini, Anda akan mampu membandingkan kedua strategi tersebut secara mendalam dan menentukan mana yang paling cocok untuk mencapai tujuan bebas utang Anda.
- Memahami Dasar Utang dan Pelunasan
- Debt Snowball: Metode Psikologis untuk Motivasi
- Debt Avalanche: Strategi Matematis Paling Efisien
- Perbandingan Langsung: Mana yang Cocok untuk Anda?
- Langkah Praktis Memulai Pelunasan Utang
- Mempertahankan Momentum Setelah Utang Lunas
Memahami Dasar Utang dan Pelunasan

Sebelum memilih antara Debt Avalanche atau Debt Snowball, penting untuk memahami apa itu utang dan bagaimana proses pelunasannya bekerja. Secara fundamental, utang adalah kewajiban finansial yang harus dibayar kembali kepada pihak ketiga (kreditur) dalam jangka waktu tertentu. Ketika kita berutang, kita tidak hanya meminjam uang pokok, tetapi juga menyetujui pembayaran tambahan yang disebut bunga. Bunga inilah yang menjadi biaya riil dari utang dan menjadi fokus utama dalam strategi pelunasan.
Prinsip Dasar Pelunasan Utang
Setiap utang memiliki tiga komponen utama yang harus diperhatikan:
- Pokok Utang (Principal): Jumlah uang awal yang dipinjam.
- Suku Bunga (Interest Rate): Persentase biaya yang dikenakan atas pokok utang. Ini adalah penentu seberapa cepat utang Anda bertambah.
- Jangka Waktu (Term): Periode waktu yang disepakati untuk melunasi utang.
Inti dari pelunasan utang adalah memastikan bahwa pembayaran bulanan Anda mencakup setidaknya pembayaran minimum (pokok + bunga) agar utang tidak menumpuk dan terlambat. Namun, untuk mencapai kebebasan finansial, kita harus melampaui pembayaran minimum ini dengan strategi yang terstruktur.
Mengapa Strategi Pelunasan Itu Penting?
Banyak orang hanya fokus pada membayar utang minimum. Padahal, dengan adanya strategi yang terencana, Anda dapat:
- Mengurangi Total Biaya Bunga: Dengan memprioritaskan utang yang paling mahal bunganya, Anda menghemat uang dalam jumlah besar.
- Mempercepat Kebebasan Finansial: Dengan fokus pembayaran ekstra, Anda dapat melunasi utang jauh lebih cepat dari jadwal semula.
Memahami bahwa utang adalah biaya yang harus dikelola, bukan sekadar angka yang harus dibayar, adalah langkah pertama menuju keberhasilan. Selanjutnya, kita akan membandingkan dua pendekatan populer: Debt Avalanche dan Debt Snowball.
Langkah Praktis
Strategi Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Strategi Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Jangan biarkan beban utang membuat Anda merasa seperti mendaki gunung curam.
Debt Avalanche vs Debt Snowball: Perbandingan Efisiensi vs. Motivasi
Beban utang seringkali terasa seperti labirin keuangan yang membingungkan. Di antara berbagai strategi pelunasan, Debt Avalanche dan Debt Snowball adalah dua metode paling populer, namun keduanya memiliki filosofi yang sangat berbeda. Memahami perbedaan fundamental ini adalah kunci untuk memilih jalur yang paling sesuai dengan kondisi psikologis dan finansial Anda.
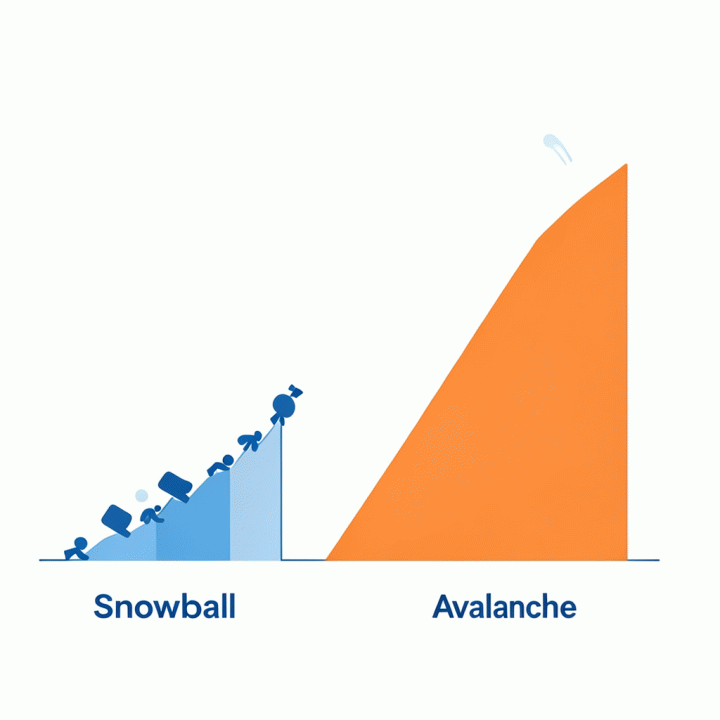
Debt Avalanche adalah strategi yang didasarkan pada prinsip matematika murni. Fokus utamanya adalah melunasi utang dengan tingkat bunga (interest rate) tertinggi terlebih dahulu, terlepas dari jumlah pokok utangnya. Secara matematis, metode ini adalah yang paling efisien karena Anda meminimalkan total bunga yang harus dibayarkan selama proses pelunasan. Dengan menargetkan bunga tertinggi, Anda secara langsung menyerang biaya utang yang paling mahal, sehingga menjamin penghematan uang terbesar secara keseluruhan.
Sebaliknya, Debt Snowball adalah metode yang berakar pada psikologi dan motivasi. Strategi ini meminta Anda untuk melunasi utang dengan jumlah pokok terkecil terlebih dahulu. Setelah utang terkecil lunas, momentum kemenangan kecil ini akan menjadi bahan bakar psikologis yang kuat, mendorong Anda untuk melanjutkan ke utang kecil berikutnya. Fokusnya bukan pada penghematan bunga maksimal, melainkan pada menciptakan ‘kemenangan cepat’ (quick wins) yang menjaga momentum dan disiplin Anda tetap tinggi.
Trade-Off: Mana yang Harus Anda Pilih?
Kedua metode ini valid, namun efektivitasnya sangat bergantung pada prioritas Anda:
- Pilih Debt Avalanche jika: Anda adalah individu yang sangat disiplin, memiliki fokus tinggi pada angka, dan tujuan utama Anda adalah menghemat uang sebanyak mungkin dalam jangka waktu panjang. Anda siap untuk melihat utang dengan bunga tinggi (meski jumlahnya besar) menjadi prioritas pertama.
- Pilih Debt Snowball jika: Anda merasa kewalahan, membutuhkan dorongan motivasi, atau cenderung mudah menyerah. Kemenangan cepat dari melunasi utang terkecil akan memberikan dorongan psikologis yang krusial untuk menjaga konsistensi pembayaran.
Secara ringkas, Avalanche mengutamakan efisiensi finansial (uang), sementara Snowball mengutamakan efisiensi psikologis (motivasi). Tidak ada metode yang secara universal lebih baik; yang terbaik adalah metode yang paling mungkin Anda patuhi hingga akhir.
Mempertahankan Momentum Setelah Utang Lunas
Melunasi utang adalah pencapaian finansial besar, namun banyak yang berhenti di titik ini. Keberhasilan terbesar dalam manajemen utang bukanlah melunasi utang itu sendiri, melainkan mempertahankan momentum positif tersebut agar tidak terjerumus kembali ke kebiasaan finansial lama. Fase pasca-utang lunas ini adalah masa kritis yang membutuhkan strategi proaktif.
1. Mengubah Kebiasaan Finansial (Mindset Shift)
Setelah utang lunas, godaan untuk kembali ke pola konsumsi yang dulu menyebabkan utang sangat tinggi. Kunci utamanya adalah mengubah mindset dari ‘pelunasan’ menjadi ‘penguatan kekayaan’.
- Otomatisasi Tabungan: Perlakukan pembayaran utang bulanan Anda sebelumnya sebagai alokasi dana wajib untuk tabungan atau investasi. Segera setelah gaji masuk, alokasikan dana tersebut ke rekening terpisah (misalnya, dana darurat atau investasi). Ini adalah pengganti ‘cicilan’ yang paling efektif.
- Anggaran Pasca-Utang: Jangan langsung meningkatkan gaya hidup (lifestyle creep). Pertahankan anggaran hidup yang disiplin selama 3-6 bulan pertama setelah utang lunas. Gunakan dana yang tadinya untuk membayar cicilan untuk memperkuat dana darurat Anda.
2. Strategi Pengelolaan Keuangan Jangka Panjang
Untuk memastikan kebebasan finansial yang berkelanjutan, fokus harus beralih dari ‘melunasi’ menjadi ‘mengakumulasi’. Berikut adalah langkah prioritas yang harus dilakukan:
- Bangun Dana Darurat Kuat: Pastikan Anda memiliki dana darurat yang mencakup 6-12 bulan biaya hidup. Ini adalah bantalan pelindung utama agar Anda tidak perlu berutang lagi saat terjadi krisis.
- Investasi dan Diversifikasi: Setelah dana darurat aman, alihkan fokus ke investasi. Pelajari instrumen investasi yang sesuai dengan profil risiko Anda (misalnya, reksa dana, saham, atau obligasi). Investasi adalah cara terbaik untuk membuat uang Anda bekerja dan melawan inflasi.
- Dana Tujuan (Goal-Based Saving): Tetapkan tujuan finansial besar berikutnya (misalnya, membeli rumah, dana pendidikan anak). Memiliki tujuan yang jelas akan menjaga motivasi Anda tetap tinggi, layaknya saat Anda mengejar pelunasan utang.
Dengan menerapkan langkah-langkah ini, Anda tidak hanya bebas utang, tetapi juga membangun fondasi kekayaan yang kokoh, memastikan momentum positif ini bertahan selamanya.
FAQ (Pertanyaan Umum)
Apa perbedaan utama antara Debt Avalanche dan Debt Snowball?
Secara fundamental, perbedaannya terletak pada fokus prioritas. Debt Avalanche berfokus pada utang dengan bunga tertinggi terlebih dahulu. Metode ini adalah strategi matematis yang paling efisien karena meminimalkan total bunga yang harus Anda bayar. Sementara itu, Debt Snowball berfokus pada utang dengan jumlah terkecil terlebih dahulu. Metode ini lebih mengutamakan aspek psikologis, memberikan kemenangan cepat (quick wins) untuk menjaga motivasi Anda.
Metode mana yang lebih cepat melunasi utang: Avalanche atau Snowball?
Secara matematis dan finansial, Debt Avalanche adalah metode yang paling cepat dan paling hemat biaya. Karena Anda menyerang utang dengan bunga tertinggi, Anda mengurangi beban bunga secara eksponensial, sehingga total waktu dan uang yang dihabiskan untuk melunasi utang menjadi minimal. Namun, jika motivasi adalah kunci Anda, Snowball mungkin terasa lebih cepat secara emosional.
Apakah saya harus memilih metode berdasarkan bunga atau berdasarkan jumlah utang terkecil?
Pilihan terbaik sangat bergantung pada psikologi dan disiplin finansial Anda. Jika Anda adalah seseorang yang sangat disiplin, fokus pada angka, dan ingin penghematan bunga maksimal, pilih Avalanche. Namun, jika Anda cenderung mudah menyerah atau membutuhkan dorongan motivasi dari kemenangan kecil, maka Snowball adalah pilihan yang lebih berkelanjutan untuk Anda.
Bagaimana cara memulai pelunasan utang jika saya merasa kewalahan?
Jangan mencoba menyelesaikan semuanya sekaligus. Langkah pertama adalah membuat daftar utang Anda secara lengkap (termasuk saldo, bunga, dan pembayaran minimum). Setelah itu, fokuslah pada mengoptimalkan anggaran Anda untuk menemukan dana ekstra. Mulailah dengan metode yang paling sesuai dengan kepribadian Anda, dan rayakan setiap pembayaran kecil sebagai bukti kemajuan. Konsistensi adalah kunci utama keberhasilan Anda.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Strategi Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Menemukan Jalur Terbaik Menuju Kebebasan Finansial
Setelah membedah secara mendalam Debt Avalanche dan Debt Snowball, jelas bahwa tidak ada satu metode tunggal yang sempurna untuk semua orang. Kedua strategi ini—satu berbasis matematika murni, yang lain berbasis psikologi motivasi—sama-sama valid dan efektif, namun efektivitasnya sangat bergantung pada profil keuangan dan mental Anda.
Ingatlah, Debt Avalanche menawarkan efisiensi biaya bunga tertinggi, menjamin penghematan uang maksimal jika Anda memiliki disiplin tinggi. Sementara itu, Debt Snowball unggul dalam menjaga momentum dan motivasi dengan memberikan ‘kemenangan cepat’ secara emosional. Kunci utamanya bukanlah memilih yang ’terbaik’ secara absolut, melainkan memilih yang paling sesuai dengan kebutuhan psikologis dan kedisiplinan Anda saat ini.
Langkah paling penting yang harus Anda ambil sekarang adalah berhenti merasa kewalahan. Dengan memahami kedua opsi ini, Anda sudah selangkah lebih dekat menuju kebebasan finansial. Jangan biarkan kebingungan memilih metode menunda langkah Anda.
Untuk membantu Anda mengambil keputusan dan memulai aksi nyata, kami telah merangkum panduan komprehensif dalam bentuk template yang siap Anda gunakan. Dapatkan Strategi Bebas Utang sekarang juga. Dengan panduan praktis berbasis data ini, Anda akan memiliki peta jalan yang jelas, terlepas dari apakah Anda memilih Avalanche atau Snowball. Klik di sini untuk memulai perjalanan bebas utang Anda hari ini!







