
Kelebihan utang bukan sekadar memiliki banyak tagihan; ini adalah jebakan siklus finansial di mana pembayaran cicilan hanya menutupi bunga, membuat Anda semakin jauh dari stabilitas keuangan. Kondisi ini sangat berbahaya karena tidak hanya mengancam aset materi, tetapi juga kesehatan mental dan hubungan sosial Anda.
Jika saat ini Anda merasa kewalahan dengan tumpukan tagihan—mulai dari kartu kredit, pinjaman online, hingga cicilan sehari-hari—Anda mungkin berada di ambang kelebihan utang. Mengenali ciri-ciri awal adalah langkah paling krusial untuk menghentikan siklus tersebut sebelum terlambat.
Artikel ini hadir sebagai panduan awal Anda. Kami akan membantu Anda mengenali tanda-tanda kritis pada diri sendiri atau orang terdekat, serta memberikan langkah pencegahan konkret yang harus dilakukan segera agar keuangan dapat kembali stabil dan terkendali.
- Apa itu kelebihan utang?
- Tanda-tanda seseorang terlilit utang berlebih
- Dampak psikologis dari masalah utang
- Langkah awal mengatasi kewalahan tagihan
Apa Itu Kelebihan Utang (Over-Indebtedness) dan Mengapa Berbahaya?
Banyak orang keliru menganggap utang adalah hal biasa dalam kehidupan finansial. Padahal, ada perbedaan besar antara ‘utang sehat’ yang digunakan untuk investasi produktif dengan kelebihan utang atau over-indebtedness. Kelebihan utang bukan sekadar memiliki banyak tagihan; ini adalah kondisi di mana beban kewajiban keuangan Anda jauh melampaui kemampuan pendapatan rutin dan arus kas bulanan Anda.
Secara sederhana, kelebihan utang berarti Anda hidup dalam siklus pembayaran yang tidak berujung, di mana sebagian besar penghasilan hanya digunakan untuk membayar bunga dan cicilan lama, tanpa ada dana yang tersisa untuk kebutuhan mendesak atau tabungan masa depan. Ini adalah jebakan finansial serius.
Mengapa Kelebihan Utang Sangat Berbahaya?
Bahayanya tidak hanya terbatas pada rekening bank Anda. Dampaknya bersifat holistik, menyerang aspek finansial, psikologis, hingga sosial:
- Ancaman Finansial: Anda menjadi rentan terhadap krisis keuangan karena setiap guncangan kecil (seperti kehilangan pekerjaan atau sakit) akan membuat Anda langsung terpuruk tanpa jaring pengaman. Utang menumpuk bunga yang membuat pelunasan semakin sulit.
- Dampak Psikologis: Tekanan finansial kronis memicu kecemasan, stres berat, bahkan dapat menyebabkan depresi. Rasa malu dan putus asa seringkali menyertai kondisi ini.
- Gangguan Sosial: Masalah utang berpotensi merusak hubungan dengan keluarga atau teman karena tekanan pembayaran yang terus-menerus.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Kenali Tanda-Tanda Kamu Mulai Terjerat Utang Berlebih
Seringkali, kita baru menyadari masalah ini ketika sudah sangat terlambat. Namun, mengenali tanda-tanda awal adalah langkah krusial untuk menghentikan siklus tersebut sebelum semakin parah. Perhatikan ciri-ciri berikut pada diri Anda:
- Perilaku Keuangan:
- Selalu menunda pembayaran tagihan (seperti listrik atau cicilan) karena kesulitan dana.
- Merasa harus terus berutang hanya untuk mempertahankan gaya hidup yang terlihat ‘normal’ di mata sosial.
- Sering menggunakan kartu kredit atau paylater tanpa perencanaan, hanya saat kebutuhan mendesak muncul.
- Kondisi Finansial:
- Pendapatan bulanan Anda hampir seluruhnya habis hanya untuk membayar cicilan dan tagihan rutin (tidak ada sisa dana darurat).
- Anda merasa cemas setiap kali melihat notifikasi jatuh tempo pembayaran, bahkan jika belum waktunya.
- Memiliki lebih dari tiga jenis utang berbeda yang harus dibayar di bulan yang sama (misalnya: KPR, cicilan mobil, kartu kredit, dan pinjaman online).
Jika Anda menemukan beberapa poin di atas pada diri Anda, ini adalah sinyal kuat bahwa sudah saatnya melakukan audit keuangan menyeluruh. Mengidentifikasi masalah adalah langkah pertama menuju kebebasan finansial.
Dampak Psikologis dan Finansial dari Terlilit Utang
Terjerat dalam siklus utang bukan hanya masalah angka di rekening bank; ia adalah beban berat yang merusak stabilitas hidup secara keseluruhan. Kelebihan utang menciptakan tekanan multidimensi, menyerang aspek finansial, mental, hingga hubungan sosial Anda.
Dampak Finansial: Jebakan Bunga dan Keputusasaan
Dampak paling nyata dari kelebihan utang adalah pada kemampuan finansial jangka panjang. Ketika seseorang terus membayar cicilan tanpa mengurangi akar masalah (pengeluaran), ia terjebak dalam jebakan bunga berbunga (compound interest). Ini berarti sebagian besar uang yang Anda bayarkan setiap bulan hanya untuk menutupi biaya bunga, bukan untuk melunasi pokok utang.
Pola ini menciptakan siklus keputusasaan: semakin banyak utang, semakin sulit membayar cicilan berikutnya, dan akhirnya, seseorang terpaksa mengambil pinjaman baru (pinjol atau kartu kredit) hanya untuk menutup tagihan lama. Akibatnya, kekayaan yang seharusnya bisa digunakan untuk investasi atau dana darurat malah habis terkuras.
Dampak Psikologis: Stres Kronis dan Kecemasan
Dampak utang seringkali lebih merusak secara mental daripada finansial. Tekanan pembayaran cicilan dapat memicu kondisi stres kronis, kecemasan (anxiety), hingga depresi. Beberapa ciri psikologis yang mungkin Anda alami meliputi:
- Gangguan Tidur: Sulit tidur karena pikiran terus dipenuhi kekhawatiran akan tagihan esok hari.
- Perubahan Perilaku Sosial: Menarik diri dari pergaulan atau menghindari teman/keluarga karena malu mengakui kondisi keuangan yang buruk.
- Fokus Berlebihan pada Uang: Kehidupan sehari-hari hanya berpusat pada bagaimana cara mendapatkan uang berikutnya, mengabaikan aspek kesehatan dan hobi.
Langkah Awal Saat Merasa Kewalahan dengan Tagihan
Jika saat ini Anda merasa kewalahan melihat tumpukan tagihan dan tidak tahu harus mulai dari mana, jangan panik. Mengambil langkah pertama adalah yang paling sulit, namun sangat krusial. Berikut panduan awal untuk menstabilkan kondisi mental dan finansial Anda:
1. Lakukan Audit Keuangan Total (The Reality Check)
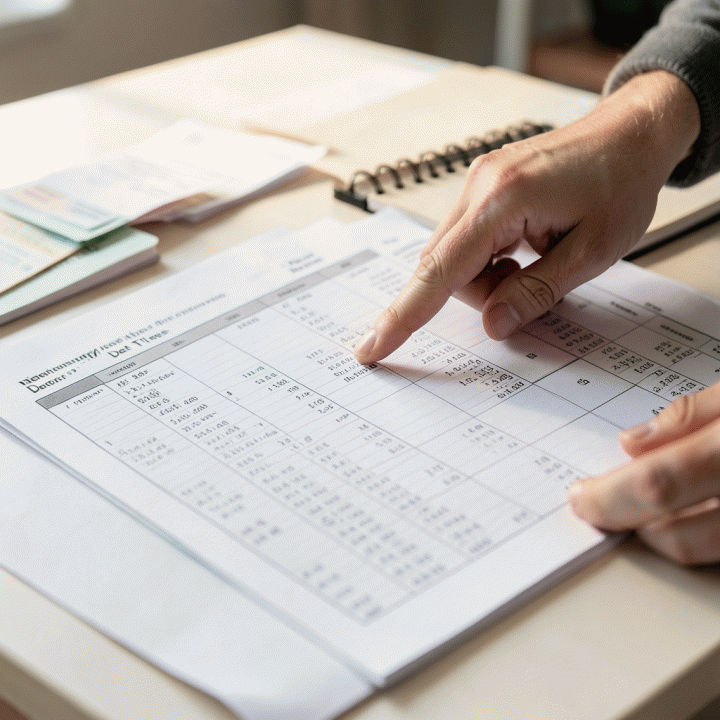
Langkah pertama bukanlah mencari uang tambahan, melainkan mengetahui ke mana perginya setiap rupiah. Buatlah daftar utang yang sangat detail—ini adalah fondasi dari semua rencana pelunasan.
Apa yang harus didaftarkan?
- Jenis Utang (Kartu Kredit, Pinjaman Online, Cicilan Barang).
- Jumlah Total Utang Pokok.
- Bunga dan Biaya Per Bulan.
- Tanggal Jatuh Tempo Pembayaran.
- Sumber Penghasilan Bulanan Anda.
Dengan daftar ini, Anda akan melihat gambaran utang yang sebenarnya, bukan hanya rasa cemas di hati. Ini adalah titik awal untuk mengambil kendali.
2. Prioritaskan dan Potong Pengeluaran Non-Esensial
Pahami bahwa saat ini fokus utama Anda adalah bertahan hidup secara finansial, bukan menikmati gaya hidup. Lakukan pemotongan pengeluaran yang drastis namun terukur:
- Hentikan Langganan: Batalkan semua langganan digital (streaming, gym) yang tidak benar-benar dibutuhkan.
- Kurangi Makan di Luar: Fokus pada memasak sendiri untuk mengurangi biaya makan harian secara signifikan.
- Tunda Pembelian Besar: Tahan diri dari membeli barang apapun yang bukan kebutuhan primer (makanan, tempat tinggal).
Dengan disiplin ini, Anda akan menciptakan ruang bernapas finansial dan mengumpulkan dana awal yang bisa digunakan untuk menutupi tagihan paling kritis.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Strategi Dasar Menghentikan Siklus Utang
Ketika Anda sudah menyadari bahwa diri Anda berada dalam jebakan utang berlebih, langkah pertama bukanlah langsung melunasi semuanya. Melunasi tanpa strategi justru bisa membuat keuangan semakin kacau. Fokus utama adalah memutus siklus panik—yaitu mengambil pinjaman baru hanya untuk membayar tagihan lama.
Menghentikan siklus ini memerlukan perubahan perilaku dan pendekatan yang terstruktur. Berikut adalah tiga pilar dasar yang harus Anda bangun:
- Prioritaskan Pengurangan Arus Kas (Cash Flow): Ini berarti memangkas pengeluaran non-esensial secara drastis. Setiap rupiah yang dihemat dari kopi harian atau langganan streaming yang jarang dipakai, harus dialokasikan untuk membayar utang. Tujuannya adalah menciptakan surplus kecil agar tidak perlu lagi menggunakan kartu kredit hanya untuk kebutuhan sehari-hari.
- Buat Daftar Utang Total (Debt Inventory): Jangan hanya mengingat tagihan di kepala Anda. Buatlah daftar lengkap semua kewajiban: nama kreditor, jumlah pokok utang, bunga per bulan, dan tanggal jatuh tempo. Dengan visualisasi ini, Anda bisa melihat gambaran besar masalah dan tidak merasa kewalahan.
- Tentukan Metode Pelunasan: Ada beberapa metode populer yang dapat membantu memprioritaskan pembayaran, seperti:
- Metode Bola Salda (Snowball): Fokus melunasi utang terkecil terlebih dahulu untuk mendapatkan dorongan psikologis cepat. Setelah lunas, gunakan dana cicilan tersebut untuk menyerang utang berikutnya.
- Metode Longsoran (Avalanche): Fokus melunasi utang dengan bunga tertinggi terlebih dahulu. Metode ini secara matematis paling efisien karena meminimalkan total bunga yang harus dibayar.
Memilih metode yang tepat tergantung pada kondisi mental dan finansial Anda saat ini, namun konsistensi adalah kunci utama keberhasilan.
FAQ Mengenai Kelebihan Utang
Apa perbedaan antara ‘utang sehat’ dan ‘kelebihan utang’?
Utang sehat adalah pinjaman yang diambil untuk tujuan produktif, seperti modal usaha atau pendidikan, di mana potensi penghasilan dari utang tersebut lebih besar daripada cicilannya. Sebaliknya, kelebihan utang (over-indebtedness) terjadi ketika seseorang berutang secara konsumtif dan tidak mampu membayar cicilan dengan pendapatan rutinnya, menciptakan siklus kewajiban yang semakin menumpuk tanpa peningkatan nilai aset yang sepadan.
Bagaimana cara cepat mengetahui apakah saya sudah terjerat kelebihan utang?
Anda bisa melakukan ‘Audit Utang’ sederhana. Hitung total cicilan bulanan Anda (termasuk kartu kredit, pinjaman online, dan paylater) dan bandingkan dengan persentase pendapatan bersih Anda. Jika total pembayaran cicilan melebihi 30-40% dari penghasilan bulanan Anda secara konsisten, atau jika Anda sering menunda bayar tagihan karena kekurangan dana, ini adalah sinyal bahaya kelebihan utang.
Apakah cukup hanya mengurangi pengeluaran untuk keluar dari jeratan utang?
Mengurangi pengeluaran memang langkah krusial dan wajib dilakukan. Namun, itu belum cukup. Anda juga harus mengatasi akar masalahnya: pola konsumsi yang boros dan kurang perencanaan keuangan. Selain memotong biaya non-esensial, buatlah daftar semua sumber pendapatan dan kewajiban utang secara transparan untuk menyusun strategi pelunasan yang terstruktur.
Kapan waktu yang tepat bagi seseorang untuk mencari bantuan profesional terkait masalah utang?
Waktu terbaik adalah saat Anda mulai merasakan dampak negatif kelebihan utang pada aspek non-finansial, seperti gangguan tidur, kecemasan berlebihan, atau konflik hubungan. Jika upaya mandiri (seperti membuat anggaran dan memotong pengeluaran) sudah dilakukan selama beberapa bulan namun tidak menunjukkan perbaikan signifikan, sangat disarankan berkonsultasi dengan konsultan keuangan profesional.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Bebas Utang agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Menghentikan Siklus Utang Dimulai dari Kesadaran Diri
Mengelola keuangan memang tidak selalu mudah, apalagi ketika kita sudah terperangkap dalam siklus utang yang terasa tak berujung. Ingatlah bahwa kelebihan utang bukan hanya masalah angka di rekening bank; ia adalah beban yang memengaruhi kesehatan mental dan kualitas hidup secara keseluruhan.
Inti dari pembahasan ini adalah kesadaran. Mengenali ciri-ciri seseorang yang mulai terjerat utang—mulai dari menunda pembayaran hingga merasa cemas berlebihan setiap kali melihat tagihan—adalah langkah pertama, namun paling krusial. Jangan anggap remeh tanda-tanda kecil tersebut.
Setelah Anda berhasil mengidentifikasi dan mengakui bahwa kondisi finansial sedang kritis, jangan panik. Langkah selanjutnya adalah membuat rencana aksi yang terstruktur. Mulailah dengan mendata semua utang secara transparan, memotong pengeluaran non-esensial, dan membangun fondasi keuangan yang kokoh.
Namun, menyusun strategi pelunasan utang sendiri seringkali terasa rumit karena banyaknya jenis pinjaman (kartu kredit, paylater, pinjaman online) dengan bunga dan jatuh tempo yang berbeda. Jika Anda merasa kewalahan atau bingung harus memprioritaskan cicilan mana terlebih dahulu agar progresnya maksimal, jangan ragu mencari bantuan profesional.
Kami telah merangkum panduan awal ini untuk membantu Anda mengenali masalahnya. Untuk langkah selanjutnya—yaitu menyusun strategi pelunasan utang yang cerdas dan terpusat—Anda bisa memanfaatkan alat bantu khusus. Cek Bebas Utang sekarang juga, dan ambil kendali penuh atas keuangan Anda menuju kebebasan finansial.
[🔗 Mulai Rencanakan Kebebasan Finansial Anda di Sini] (https://pahlawandigital.com/checkout?product=bebasutang)







