
Keuangan terasa kewalahan dengan tumpukan tagihan dan cicilan yang tak berujung? Anda tidak sendirian. Merasa cemas dan bingung harus mulai menata dari mana adalah reaksi wajar ketika terjebak dalam siklus utang. Penting untuk dipahami bahwa kelebihan utang bukan hanya masalah angka, melainkan kondisi serius yang memengaruhi kesehatan finansial dan mental Anda secara keseluruhan.
Langkah pertama dan paling krusial untuk keluar dari jeratan ini adalah mengenali tanda-tanda spesifik bahwa Anda berada dalam kondisi kelebihan utang. Ciri-ciri ini sering kali terabaikan, mulai dari kebiasaan finansial yang buruk hingga tekanan emosional yang meningkat. Dengan identifikasi yang tepat, Anda dapat berhenti hanya sekadar membayar tagihan, dan mulai merencanakan strategi pelunasan yang terstruktur.
Artikel ini akan menjadi panduan awal Anda. Kami akan membedah ciri-ciri utang yang sering terlewatkan, menganalisis akar masalah penumpukan utang, dan yang terpenting, memberikan langkah-langkah darurat yang efektif. Tujuannya adalah membantu Anda mendapatkan peta jalan yang jelas menuju stabilitas finansial.
- Mengenali ciri-ciri kelebihan utang yang terabaikan
- Memahami akar masalah penumpukan utang
- Strategi awal menghentikan pendarahan keuangan
- Prioritas pelunasan utang yang cerdas
Mengenali Ciri-Ciri Kelebihan Utang yang Sering Terabaikan
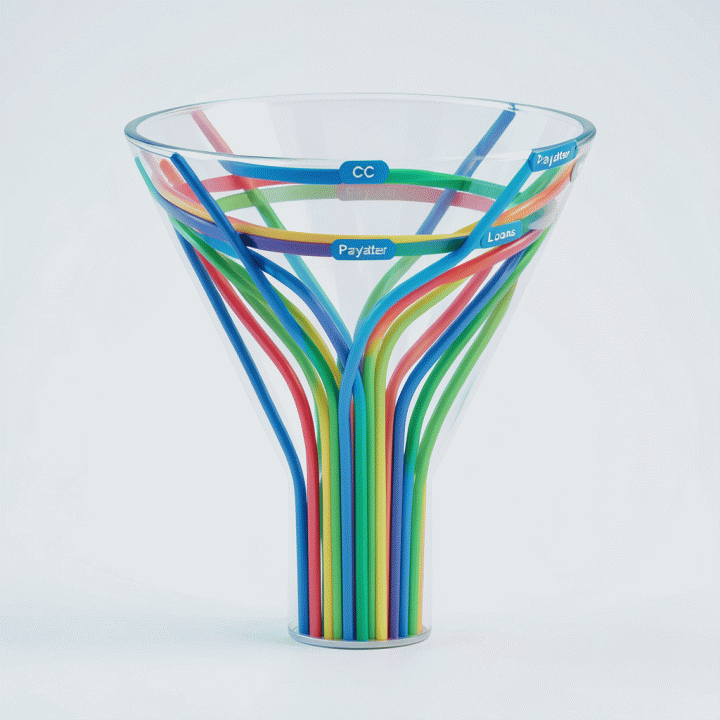
Kelebihan utang (over-indebtedness) bukan hanya sekadar memiliki banyak tagihan. Ini adalah kondisi serius yang dapat menggerogoti kesehatan finansial dan mental Anda secara keseluruhan. Seringkali, individu yang terjebak dalam siklus utang tidak menyadari bahwa mereka sudah berada dalam bahaya. Mengenali ciri-ciri ini adalah langkah pertama yang paling krusial.
Tanda-Tanda Finansial yang Perlu Diwaspadai:
- Ketergantungan pada Utang Jangka Pendek: Anda sering menggunakan kartu kredit atau paylater untuk menutupi pengeluaran sehari-hari yang seharusnya bisa dibayar tunai. Ini menunjukkan bahwa arus kas bulanan Anda tidak sehat.
- Cicilan yang Tidak Terkelola: Jumlah cicilan dari berbagai sumber (KPR, kendaraan, kartu kredit, pinjaman online) terasa menumpuk dan melebihi persentase pendapatan yang ideal (idealnya tidak lebih dari 30%).
- Pendapatan Hanya untuk Bayar Utang: Sebagian besar pendapatan bulanan Anda hanya habis untuk membayar bunga dan pokok utang, tanpa menyisakan dana untuk tabungan atau kebutuhan darurat.
Indikator Perilaku dan Mental:
Selain angka di rekening, kelebihan utang juga memengaruhi perilaku dan psikologi Anda. Beberapa ciri yang sering terabaikan meliputi:
- Kecemasan Finansial Kronis: Merasa tegang atau cemas setiap kali menerima notifikasi tagihan, bahkan jika tagihan tersebut sudah direncanakan.
- Menghindari Pembicaraan Keuangan: Menjadi defensif atau gugup ketika orang lain menanyakan kondisi keuangan Anda, karena rasa malu atau takut dihakimi.
- Mengabaikan Anggaran: Secara konsisten gagal membuat atau mengikuti anggaran bulanan, karena kebutuhan mendesak (yang seringkali adalah pembelian impulsif) selalu muncul.
Langkah Praktis
Bebas Utang bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Bebas Utang bisa dipakai sebagai alat bantu yang lebih rapi. Bebas Utang – Strategi Cerdas Pelunasan Utang 💸📉 Punya banyak cicilan tapi bingung harus lunasi yang mana dulu?
Mengapa Utang Menumpuk? Memahami Akar Masalah Finansial
Utang menumpuk jarang disebabkan oleh satu faktor tunggal. Biasanya, ini adalah kombinasi dari pola pikir, gaya hidup, dan kurangnya perencanaan yang terstruktur. Memahami akar masalah ini sangat penting agar Anda tidak hanya membayar utang, tetapi juga mencegahnya terulang kembali.
Akar Masalah Utama Penumpukan Utang:
- Gaya Hidup Inflasi (Lifestyle Creep): Ini adalah jebakan paling umum. Seiring peningkatan pendapatan, gaya hidup Anda ikut meningkat. Anda mulai membeli barang yang lebih mahal atau sering makan di luar, sehingga pengeluaran Anda terus naik, sementara pendapatan mungkin hanya naik sedikit. Utang menjadi jembatan untuk menutupi kesenjangan antara gaya hidup yang diinginkan dan pendapatan riil.
- Pengelolaan Kebutuhan Mendesak: Seringkali, utang digunakan untuk menutupi kebutuhan mendesak yang sebenarnya bisa diantisipasi. Misalnya, membeli gadget terbaru karena merasa ‘perlu’ padahal gadget lama masih berfungsi. Ini menunjukkan kurangnya dana darurat yang memadai.
- Kurangnya Literasi Keuangan: Banyak orang tidak memahami konsep bunga majemuk, biaya tersembunyi, atau cara membandingkan suku bunga antar lembaga keuangan. Akibatnya, mereka cenderung memilih opsi utang yang paling mudah diakses, bukan yang paling optimal.
Mengatasi kelebihan utang memerlukan pendekatan holistik: mulai dari mengenali gejala (ciri-ciri utang), menganalisis penyebab (akar masalah), hingga menerapkan strategi pelunasan yang terstruktur.
Strategi Awal: Menghentikan Pendarahan Keuangan
Ketika Anda merasa kewalahan dengan tumpukan tagihan dan cicilan yang datang silih berganti, langkah pertama bukanlah langsung melunasi utang. Prioritas utama adalah menghentikan ‘pendarahan’ keuangan. Ini adalah fase darurat yang menuntut disiplin tinggi dan perubahan perilaku mendadak. Mengabaikan fase ini hanya akan membuat utang menumpuk lebih cepat dari yang Anda bayangkan.
Langkah Kritis Menghentikan Pendarahan:
- Audit Pengeluaran Total (The Spending Freeze): Lakukan penelusuran mendalam terhadap setiap rupiah yang keluar selama 30 hari terakhir. Identifikasi pengeluaran non-esensial (seperti langganan streaming yang jarang dipakai, jajan kopi mahal, atau belanja impulsif). Tujuannya adalah menciptakan anggaran darurat yang sangat ketat.
- Membuat Anggaran Nol (Zero-Based Budgeting): Setiap rupiah harus memiliki tugas. Setelah menghitung semua pendapatan, alokasikan dana untuk kebutuhan wajib (sewa/cicilan minimum, makanan, transportasi) terlebih dahulu. Sisa dana harus dialokasikan untuk dana darurat, bukan untuk pengeluaran harian yang tidak perlu.
- Menghentikan Utang Baru: Ini adalah aturan paling keras. Selama masa penataan keuangan, hentikan penggunaan kartu kredit, paylater, atau mengajukan pinjaman baru, sekecil apapun itu. Fokus Anda harus 100% pada menstabilkan arus kas.
Prioritas Pelunasan: Metode Cerdas Memilih Utang
Setelah pendarahan dihentikan dan arus kas stabil, barulah Anda masuk ke fase pelunasan. Masalah terbesar dalam utang adalah kebingungan: utang mana yang harus dibayar duluan? Tidak ada jawaban tunggal, karena metode pelunasan yang efektif bergantung pada psikologi dan matematika keuangan Anda. Dua metode paling populer adalah:
- Metode Avalanche (Prioritas Matematis): Fokus pada utang dengan suku bunga tertinggi terlebih dahulu, terlepas dari jumlah utangnya. Secara matematis, ini adalah metode paling efisien karena Anda meminimalkan total bunga yang harus dibayar. Ini cocok bagi Anda yang disiplin dan berorientasi pada angka.
- Metode Snowball (Prioritas Psikologis): Fokus pada pelunasan utang dengan saldo terkecil terlebih dahulu. Setelah utang kecil lunas, momentum psikologis yang didapat akan menjadi bahan bakar untuk menyerang utang yang lebih besar. Metode ini sangat efektif bagi mereka yang membutuhkan dorongan motivasi cepat.
Tips Cerdas Memilih:
- Utang Berbunga Tinggi (CC/Pinjaman): Selalu menjadi prioritas utama karena bunganya bisa menghancurkan keuangan Anda. Gunakan metode Avalanche di sini.
- Utang Mendesak (Kebutuhan Hidup): Utang yang terkait dengan kebutuhan dasar (misalnya, utang sewa rumah) harus diprioritaskan agar tidak menimbulkan krisis hidup. Ini adalah pengecualian dari metode bunga.
Dengan memetakan utang Anda dan memilih metode yang sesuai dengan karakter Anda, Anda akan memastikan setiap pembayaran cicilan memberikan dampak maksimal menuju kebebasan finansial.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Bebas Utang cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Mengelola Berbagai Jenis Utang dalam Satu Panduan: Langkah Jangka Panjang Menuju Kebebasan Finansial
Kewalahan dengan tumpukan tagihan dari kartu kredit, pinjaman online, hingga cicilan paylater adalah perasaan yang sangat umum. Ketika utang menumpuk, seringkali kita merasa cemas dan tidak tahu harus memulai dari mana. Mengelola berbagai jenis utang ini bukan hanya tentang membayar tagihan, tetapi tentang membangun peta jalan yang terstruktur menuju stabilitas finansial.
Untuk mencapai kebebasan finansial, Anda harus berhenti melihat utang sebagai kumpulan masalah terpisah, melainkan sebagai sistem yang perlu diatur ulang. Berikut adalah panduan analitis untuk menata utang Anda secara komprehensif.
1. Inventarisasi Total Utang: Mengenal Musuh Anda
Langkah pertama yang paling krusial adalah membuat daftar utang yang sangat detail. Jangan hanya mencatat jumlah totalnya, tetapi juga karakteristik utang tersebut. Ini adalah fondasi dari seluruh strategi pelunasan Anda.
Apa yang harus dicatat?
- Jenis Utang: (Contoh: Kartu Kredit, Pinjaman Pribadi, Paylater, Utang Teman).
- Sisa Pokok Utang: Jumlah yang harus dibayar.
- Bunga/Biaya: Persentase bunga atau biaya yang dikenakan (ini adalah data paling penting!).
- Pembayaran Minimum Bulanan: Jumlah minimum yang wajib dibayar.
Dengan inventarisasi ini, Anda akan melihat gambaran utang Anda secara holistik, bukan hanya sekadar angka yang menakutkan.
2. Memilih Metode Pelunasan Prioritas: Strategi Cerdas
Setelah semua utang terdaftar, Anda tidak bisa membayar semuanya sekaligus. Di sinilah strategi prioritas berperan. Ada dua metode populer yang terbukti efektif:
- Metode Avalanche (Prioritas Bunga): Fokus melunasi utang dengan tingkat bunga tertinggi terlebih dahulu, sambil tetap membayar minimum pada utang lainnya. Secara matematis, metode ini adalah yang paling efisien karena meminimalkan total bunga yang harus Anda bayar. Ini adalah pilihan terbaik jika Anda memiliki disiplin tinggi.
- Metode Snowball (Prioritas Psikologis): Fokus melunasi utang dengan saldo terkecil terlebih dahulu. Keberhasilan cepat dalam melunasi utang kecil memberikan dorongan motivasi psikologis yang sangat besar, membantu Anda tetap konsisten dalam perjalanan finansial yang panjang.
Tips Analitis: Jika Anda cenderung mudah menyerah, gunakan metode Snowball. Jika Anda adalah seorang yang sangat disiplin dan fokus pada efisiensi biaya, gunakan metode Avalanche.
Mengelola utang secara terpusat dan terstruktur seperti ini memastikan setiap rupiah yang Anda bayarkan memberikan dampak maksimal, mempercepat Anda mencapai kebebasan finansial.
FAQ Kelebihan Utang
Apa saja ciri-ciri utama yang menandakan seseorang sudah mengalami kelebihan utang?
Ciri utamanya tidak hanya terlihat dari saldo rekening, tetapi juga dari perilaku dan mental. Anda mungkin sering merasa cemas berlebihan setiap kali menerima tagihan, sering menunda pembayaran, atau merasa harus membeli barang mahal meskipun dana sudah menipis. Secara finansial, Anda mungkin memiliki banyak cicilan yang sulit dilacak dan sering menggunakan kartu kredit hingga batas maksimalnya.
Apa langkah pertama yang paling efektif untuk menghentikan penumpukan utang?
Langkah pertama yang paling krusial adalah membuat ‘Anggaran Darurat’ (Emergency Budget). Hentikan semua pendarahan keuangan dengan mencatat setiap rupiah yang masuk dan keluar secara detail. Setelah itu, identifikasi pengeluaran non-esensial yang bisa dipotong total. Fokuskan energi Anda hanya pada kebutuhan hidup dasar (sandang, pangan, papan) untuk menciptakan surplus dana yang akan dialokasikan untuk membayar utang.
Bagaimana cara menentukan utang mana yang harus diprioritaskan untuk dilunasi terlebih dahulu?
Ada dua metode populer: Metode Bola Salju (Snowball) dan Metode Longsoran (Avalanche). Jika Anda membutuhkan motivasi cepat, gunakan Snowball (lunasi utang terkecil dulu). Namun, jika Anda ingin efisiensi finansial maksimal, gunakan Avalanche (lunasi utang dengan bunga tertinggi dulu) karena ini akan menghemat uang Anda dalam jangka panjang.
Apakah cukup hanya mengurangi pengeluaran untuk keluar dari jeratan utang?
Tidak cukup. Mengurangi pengeluaran hanya mengatasi gejala. Untuk keluar dari jeratan utang, Anda harus menganalisis akar masalahnya, yaitu pola pengeluaran dan kebiasaan finansial yang menyebabkan utang menumpuk. Selain memotong biaya, Anda juga perlu membangun sistem pelacakan utang terpusat dan mengubah pola pikir agar tidak mengulangi siklus utang yang sama.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Bebas Utang agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Mengambil Langkah Pertama Menuju Kebebasan Finansial
Memahami ciri-ciri kelebihan utang bukanlah akhir, melainkan titik awal yang sangat krusial. Seperti yang telah kita bahas, utang yang menumpuk bukan hanya masalah angka di rekening, tetapi juga masalah kesehatan mental dan perilaku finansial. Mengenali tanda-tanda seperti kecemasan finansial yang konstan, kesulitan membuat anggaran, hingga terus menerus bergantung pada pinjaman, adalah langkah diagnosis yang paling penting.
Ingatlah, keluar dari jeratan utang memerlukan pendekatan yang terstruktur dan disiplin. Setelah mengidentifikasi akar masalah dan menerapkan strategi darurat, langkah selanjutnya adalah membuat peta jalan pelunasan yang jelas. Jangan hanya fokus pada pengurangan pengeluaran, tetapi fokus pada prioritas pembayaran utang yang paling berdampak.
Jika Anda merasa kewalahan dengan banyaknya jenis utang—mulai dari kartu kredit, pinjaman online, hingga cicilan lain—dan bingung harus memulai dari mana, Anda tidak sendirian. Kekacauan utang ini membutuhkan sistem manajemen yang terpusat dan strategis.
Untuk membantu Anda menyusun prioritas pelunasan utang secara cerdas, kami telah merangkum panduan komprehensif dalam sebuah alat yang dirancang khusus. Ambil kendali penuh atas keuangan Anda dan mulai perjalanan menuju kebebasan finansial hari ini. Pelajari strategi cerdas pelunasan utang Anda sekarang juga di sini: Bebas Utang







