

Merencanakan anggaran keluarga tanpa persiapan matang ibarat membangun rumah tanpa fondasi; hasilnya rawan ambruk saat ada gejolak tak terduga. Banyak yang langsung fokus pada ‘berapa uang yang harus ditabung’, namun lupa pada langkah krusial sebelumnya. Sebelum Anda mulai mencatat pengeluaran atau menentukan target tabungan, ada beberapa ‘checklist’ fundamental yang wajib Anda periksa. Mengabaikan langkah ini adalah penyebab utama anggaran keluarga seringkali berakhir ‘boncos’ (minus).
Inti dari perencanaan keuangan yang sukses bukanlah seberapa besar penghasilan Anda, melainkan seberapa sistematis Anda dalam memetakan arus kas dan potensi kebocoran dana. Panduan ini akan membawa Anda melewati tahapan pemeriksaan sistematis, memastikan setiap rupiah yang Anda miliki sudah teridentifikasi dan dialokasikan dengan tujuan yang jelas. Dengan fondasi yang kuat, anggaran anti boncos bukan lagi sekadar mimpi, melainkan rencana yang terukur.
Berikut adalah poin-poin utama yang akan kita bahas:
- Mengapa Checklist Keuangan Penting Sebelum Memulai Perencanaan Anggaran?
- Memahami Pilar Keuangan Keluarga: Dari Pendapatan hingga Utang
- 7 Checklist Wajib: 5 Hal yang Harus Dicek Sebelum Menganggarkan
- Struktur Dasar Anggaran Anti Boncos: Mencatat, Melacak, dan Mengalokasikan
- Menggunakan Teknologi: Otomatisasi Pelacakan Transaksi Bulanan
Mengapa Checklist Keuangan Penting Sebelum Merencanakan Anggaran?
Banyak orang langsung melompat ke tahap membuat anggaran bulanan, namun seringkali mereka melewatkan fondasi paling krusial: checklist persiapan. Anggap saja merencanakan keuangan itu seperti membangun rumah; Anda tidak akan langsung memasang atap tanpa memastikan pondasinya kuat. Jika pondasi (persiapan) Anda rapuh, anggaran yang Anda buat akan mudah ‘boncos’ atau ambruk saat ada gejolak.
Mengapa checklist ini sangat penting? Karena perencanaan keuangan yang baik bukan hanya tentang mencatat pengeluaran, melainkan tentang memahami gambaran besar kondisi finansial Anda saat ini. Dengan checklist, Anda akan:
- Mengidentifikasi Kebocoran Dana: Menemukan pengeluaran kecil yang tidak disadari (misalnya langganan digital yang jarang dipakai) yang secara kumulatif sangat besar.
- Memahami Akar Masalah: Mengetahui apakah masalah utama Anda adalah kurangnya pendapatan, atau justru manajemen pengeluaran yang buruk.
- Membangun Sistematisasi: Memastikan setiap langkah, mulai dari pelacakan hingga alokasi, dilakukan secara terstruktur, bukan berdasarkan asumsi.
Ini adalah langkah pencegahan terbaik agar anggaran Anda tidak hanya indah di atas kertas, tetapi juga realistis dan berkelanjutan.
Apa Saja yang Harus Dicek Sebelum Anggaran Anda Valid?
Sebelum Anda mulai menghitung ‘uang masuk’ dan ‘uang keluar’, ada beberapa pilar utama yang wajib Anda periksa. Ini adalah fondasi yang harus kokoh agar anggaran Anda anti boncos:
- Audit Utang dan Kewajiban: Catat semua utang (kartu kredit, pinjaman, cicilan) dan tanggal jatuh temponya. Jangan hanya mencatat nominalnya, tapi juga bunga dan denda yang mungkin menanti.
- Pelacakan Pendapatan Realistis: Jangan hanya mencatat gaji pokok. Masukkan semua sumber pendapatan, termasuk bonus, penghasilan sampingan, atau pemasukan pasif. Ini akan memberikan gambaran pendapatan yang lebih akurat.
- Kebutuhan Darurat (Emergency Fund): Pastikan Anda sudah menghitung berapa dana darurat yang ideal. Idealnya, dana ini harus menutupi biaya hidup 3-6 bulan. Jika belum, ini harus menjadi prioritas utama sebelum alokasi dana lain.
- Tujuan Keuangan Jangka Panjang: Tentukan apa yang ingin Anda capai (misalnya, dana pendidikan anak, dana pensiun). Tujuan ini akan menjadi kompas saat Anda membuat alokasi dana, agar uang Anda tidak hanya habis untuk kebutuhan hari ini.
Langkah Praktis
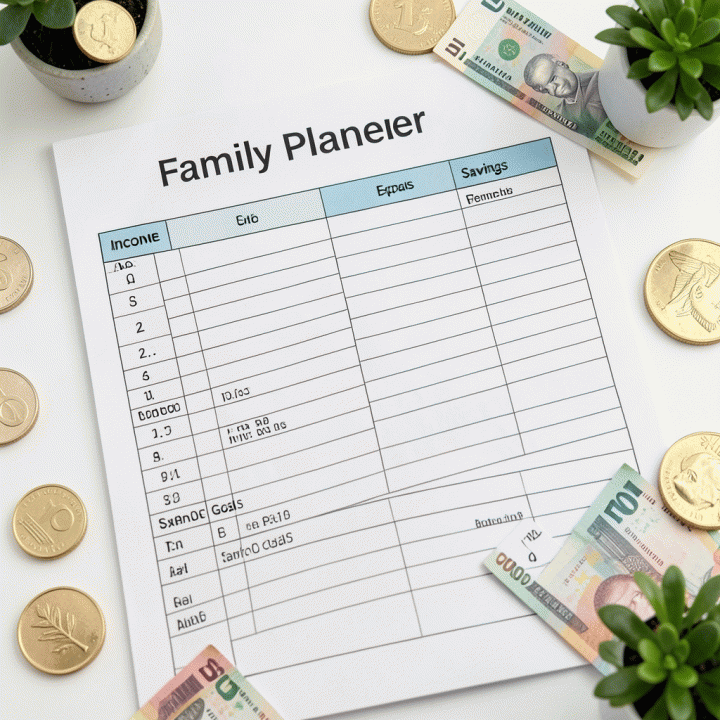
Family Planner bisa mempercepat implementasi
Jika Anda ingin langsung menerapkan bagian ini tanpa menyusun semuanya dari nol, Family Planner bisa dipakai sebagai shortcut yang lebih rapi. Family Planner adalah template spreadsheet komprehensif yang dirancang untuk membantu Anda mengelola keuangan keluarga dengan mudah dan terstruktur. Template ini memungkinkan Anda untuk merencanakan anggaran bulanan atau mingguan dengan akurat. Fitur-fitur utamanya meliputi pelacakan pendapatan, pengeluaran, tagihan, pembayaran utang, serta tabungan dan investasi. Anda dapat menyesuaikan kategori sesuai kebutuhan, mengatur mata uang, dan memasukkan sisa saldo (rollover) dari bulan sebelumnya. Selain itu, template ini dilengkapi dengan daftar transaksi untuk mencatat pengeluaran aktual, pengingat tanggal jatuh tempo tagihan, fitur pelacakan pembayaran menggunakan kotak centang, serta kemampuan untuk mengimpor data transaksi dari file CSV. Semua dirancang agar keuangan Anda tetap terkendali.
7 Checklist Wajib Sebelum Merancang Anggaran Anti Boncos
Sebelum Anda mulai memasukkan angka-angka ke dalam spreadsheet atau aplikasi, berhenti sejenak. Merencanakan anggaran tanpa melakukan pre-check adalah resep pasti untuk ‘boncos’ (rugi). Sama seperti memulai investasi saham yang butuh riset mendalam, perencanaan keuangan juga butuh fondasi yang kuat. Berikut adalah 7 checklist sistematis yang wajib Anda periksa agar anggaran Anda akurat dan berkelanjutan.
1. Audit Arus Kas (Cash Flow Audit): Jangan hanya melihat gaji masuk. Anda harus tahu ke mana perginya setiap rupiah. Lakukan penelusuran transaksi minimal 1-2 bulan terakhir. Fokus pada:
- Pengeluaran Tetap: Cicilan, sewa, langganan wajib (internet, listrik).
- Pengeluaran Variabel: Makan, transportasi, hiburan. Apakah ada pemborosan yang bisa dipangkas?
2. Identifikasi ‘Kebocoran’ Keuangan: Ini adalah pengeluaran kecil yang sering terlewatkan (misalnya, kopi harian, snack). Catat semua transaksi kecil ini selama seminggu penuh. Setelah terdata, tentukan batas maksimalnya.
3. Inventarisasi Kewajiban (Utang): Buat daftar semua utang Anda (kartu kredit, pinjaman pribadi). Catat: total pokok utang, bunga per bulan, dan tanggal jatuh tempo. Prioritaskan pelunasan utang berbunga tinggi terlebih dahulu.
4. Hitung Dana Darurat Minimum: Sebelum mengalokasikan dana untuk liburan atau investasi, pastikan Anda sudah memiliki dana darurat yang setidaknya menutupi 3-6 bulan biaya hidup. Ini adalah jaring pengaman utama.
5. Kategorisasi Tujuan Keuangan: Anggaran harus punya tujuan. Tentukan apa yang ingin dicapai dalam 1 tahun ke depan (misalnya, DP mobil, dana pendidikan). Ini akan menjadi ‘magnet’ pengeluaran Anda.
6. Sinkronisasi Sumber Pendapatan: Jika pendapatan tidak hanya dari gaji utama, masukkan semua sumber (sampingan, bonus, sewa). Pastikan semua potensi pemasukan tercatat di satu tempat.
7. Tentukan ‘Dana Anti-Boncos’ (Buffer): Alokasikan persentase kecil (misalnya 5-10%) dari total pendapatan untuk dana tak terduga yang tidak masuk dalam kategori lain. Ini mencegah Anda panik dan merusak anggaran di tengah bulan.
Setelah semua checklist ini tercentang, barulah Anda siap membangun struktur anggaran yang kokoh. Untuk mempermudah proses ini, pertimbangkan menggunakan template komprehensif seperti Family Planner dari Pahlawan Digital. Template ini dirancang untuk memandu Anda melalui semua langkah di atas, mulai dari pelacakan transaksi hingga alokasi dana investasi, memastikan keuangan keluarga Anda selalu terkendali.
Mengapa Checklist Keuangan Adalah Fondasi Anti Boncos
Banyak orang langsung merencanakan anggaran tanpa tahu dulu apa saja ’titik buta’ keuangan mereka. Ini seperti membangun rumah tanpa memeriksa fondasi tanah. Checklist keuangan bukan hanya daftar cek, melainkan proses audit sistematis yang memastikan Anda tidak melewatkan kewajiban tersembunyi, seperti biaya langganan yang terlupakan atau utang mikro yang belum terhitung. Dengan melakukan checklist ini, Anda mengubah perencanaan anggaran dari sekadar tebakan menjadi strategi yang terukur dan aman.
Studi Kasus Sederhana: Keluarga Bima
Keluarga Bima awalnya hanya mencatat pengeluaran makan dan transportasi. Setelah menggunakan checklist, mereka menemukan tiga hal yang terlewat: biaya perawatan mobil tahunan, premi asuransi kesehatan yang jatuh tempo bulan depan, dan biaya sekolah tambahan anak. Jika tiga pos ini tidak dimasukkan, anggaran mereka pasti akan ‘boncos’ (minus) di tengah bulan. Checklist memastikan semua pilar keuangan, dari pendapatan hingga kewajiban, terwakili.
📋 7 Checklist Wajib Sebelum Merencanakan Anggaran
Sebelum menyentuh angka pengeluaran, pastikan Anda sudah memeriksa 7 poin ini:
- Audit Pendapatan: Apakah semua sumber pendapatan (sampingan, bonus) sudah dihitung?
- Inventaris Utang: Catat semua utang (KPR, kartu kredit, pinjol) beserta tanggal jatuh tempo dan bunga.
- Kewajiban Tetap: Hitung semua tagihan rutin (sewa, listrik, internet) untuk 3-6 bulan ke depan.
- Dana Darurat: Apakah sudah ada alokasi dana darurat minimal 3-6 bulan biaya hidup?
- Tujuan Jangka Pendek: Apakah ada dana khusus untuk tujuan 1-2 tahun ke depan (misalnya, liburan atau DP kendaraan)?
- Pengeluaran Variabel: Perkirakan biaya yang fluktuatif (bensin, belanja bulanan, hiburan).
- Asuransi & Kesehatan: Pastikan cakupan asuransi sudah memadai dan biaya premi sudah dialokasikan.
Penting untuk diingat: Sama seperti investasi saham yang membutuhkan persiapan matang, perencanaan keuangan juga harus sistematis. Menurut riset, persiapan yang matang adalah kunci keberhasilan, baik di dunia investasi maupun manajemen keuangan pribadi (Pikiran Rakyat, 2023).
📊 Ringkasan Data Checklist Keuangan
| Pilar Keuangan | Pertanyaan Kunci | Status (Ya/Tidak) | Tindak Lanjut |
|---|---|---|---|
| Pendapatan | Apakah semua sumber pendapatan tercatat? | Audit dan hitung rata-rata bersih. | |
| Utang | Apakah semua utang dan bunganya terdaftar? | Prioritaskan pelunasan utang berbunga tinggi. | |
| Kewajiban | Apakah tagihan rutin 3-6 bulan sudah teridentifikasi? | Alokasikan dana bulanan untuk tagihan ini. | |
| Dana Darurat | Apakah dana darurat sudah mencapai target 3-6 bulan? | Tingkatkan tabungan darurat hingga target tercapai. | |
| Pengeluaran | Apakah ada pos pengeluaran yang terlupakan? | Lakukan pelacakan pengeluaran selama 1 bulan penuh. |
Tips Praktis: Untuk mempermudah proses audit ini, gunakan alat bantu terstruktur seperti Family Planner dari Pahlawan Digital. Template ini dirancang untuk mencatat semua pilar di atas, mulai dari pelacakan utang, tagihan, hingga alokasi tabungan, sehingga Anda tidak akan pernah boncos lagi.
FAQ Keuangan Keluarga: Mengatasi Keraguan Sebelum Anggaran Anti Boncos
Q: Apakah saya harus mencatat setiap rupiah pengeluaran saya, sekecil apapun itu?
A: Ya, sangat disarankan. Mencatat setiap pengeluaran, bahkan kopi kecil, adalah fondasi utama. Ini membantu Anda melihat ‘kebocoran’ dana yang sering terlewatkan. Dengan pelacakan detail, Anda akan tahu ke mana uang Anda benar-benar pergi, bukan hanya asumsi.
Q: Jika saya baru mulai membuat anggaran, apakah saya harus sempurna dari hari pertama?
A: Sama sekali tidak. Perencanaan keuangan adalah proses belajar. Fokuslah pada konsistensi, bukan kesempurnaan. Anggaran pertama Anda mungkin tidak sempurna, tapi yang penting adalah Anda mulai membuat checklist dan memperbaikinya setiap bulan.
Q: Apa perbedaan antara ‘anggaran’ dan ‘pelacakan’ dalam konteks keuangan keluarga?
A: Anggaran adalah rencana (berapa yang seharusnya dibelanjakan), sedangkan pelacakan adalah realita (berapa yang benar-benar dibelanjakan). Anda harus selalu membandingkan keduanya. Jika pelacakan jauh melebihi anggaran, saatnya melakukan penyesuaian.
Q: Apakah menggunakan template khusus seperti Family Planner akan membuat prosesnya lebih mudah?
A: Sangat membantu. Template terstruktur seperti Family Planner dirancang untuk menghilangkan kerumitan. Ia menyediakan sistem otomatis untuk melacak pendapatan, mengalokasikan pos pengeluaran, hingga mencatat sisa saldo (rollover), sehingga Anda fokus pada pengambilan keputusan, bukan pada perhitungan manual.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Family Planner cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Kesimpulan: Kunci Keuangan Keluarga Anti Boncos Adalah Sistematisasi
Setelah memahami 7 checklist wajib dan struktur dasar anggaran, jelas bahwa merencanakan keuangan keluarga bukan sekadar mencatat pengeluaran, melainkan membangun sistem yang terstruktur. Keberhasilan finansial dimulai dari kesiapan—memahami semua pilar keuangan, mulai dari melacak utang hingga mengalokasikan dana investasi. Dengan pendekatan sistematis, Anda dapat meminimalisir risiko ‘boncos’ dan memastikan setiap rupiah bekerja maksimal untuk masa depan keluarga.
Namun, membuat sistem ini dari nol memang membutuhkan waktu dan ketelitian. Daripada memulai dari lembar kosong, mengapa tidak menggunakan alat bantu yang sudah teruji? Kami tahu Anda ingin keuangan keluarga Anda terkendali tanpa repot. Oleh karena itu, kami merekomendasikan Family Planner dari Pahlawan Digital.
Family Planner adalah template komprehensif yang dirancang khusus untuk membantu Anda mengelola seluruh aspek keuangan keluarga—mulai dari pelacakan pendapatan, pengeluaran harian, hingga pengingat tagihan. Ini adalah solusi praktis agar perencanaan anggaran Anda selalu akurat dan terstruktur, sehingga Anda bisa fokus pada tujuan finansial tanpa pusing dengan detail pencatatan.
Siap mengubah perencanaan keuangan yang rumit menjadi sistem yang mudah dikelola? Klik di sini untuk melihat detail dan mendapatkan Family Planner sekarang juga!
🔗 Dapatkan Family Planner dan Amankan Keuangan Keluarga Anda di Sini







