
Menerima gaji memang terasa menyenangkan, namun euforia finansial di awal bulan seringkali diikuti dengan kesulitan mengontrol aliran dana. Banyak orang mengalami siklus yang sama: dana cepat habis karena pengeluaran impulsif, dan tujuan keuangan seperti menabung atau liburan terasa semakin jauh. Padahal, kunci untuk mencapai stabilitas finansial bukanlah sekadar memotong pengeluaran, melainkan dengan perencanaan proaktif yang terstruktur.
Mengatur gaji bulanan yang efektif harus dimulai segera setelah dana masuk. Dengan menerapkan strategi alokasi dana yang bijak sejak awal, Anda dapat mencegah pengeluaran yang tidak perlu dan memastikan setiap rupiah dialokasikan untuk tujuan yang spesifik. Pengelolaan keuangan yang baik memerlukan pencatatan detail, termasuk memperhatikan pengeluaran terkecil yang sering terlewat.
Artikel ini akan menjadi panduan langkah demi langkah Anda untuk menata keuangan pasca-gajian. Kami akan memandu Anda mulai dari strategi alokasi dana yang tepat, teknik pelacakan pengeluaran harian, hingga cara menyusun anggaran bulanan yang realistis dan berkelanjutan, sehingga keuangan Anda tetap sehat dan stabil.
- Mengapa perencanaan keuangan harus dimulai sejak awal bulan
- Strategi alokasi dana pasca-gajian
- Teknik pelacakan pengeluaran yang efektif
- Membuat anggaran bulanan yang realistis
- Mengoptimalkan dana untuk tujuan jangka pendek dan panjang
Mengapa Pengelolaan Keuangan Harus Dimulai dari Awal Bulan
Banyak orang cenderung menunda perencanaan keuangan hingga akhir bulan, ketika saldo rekening sudah menipis. Padahal, secara finansial, waktu terbaik untuk memulai adalah segera setelah gaji masuk. Mengapa? Karena periode pasca-gajian adalah momen paling rentan terhadap pengeluaran impulsif.
Menurut prinsip pengelolaan keuangan yang sehat, perencanaan harus bersifat proaktif, bukan reaktif. Artinya, Anda tidak menunggu uang habis baru mencari cara menghemat, melainkan sudah menentukan alokasi dana sebelum uang itu sempat dibelanjakan.
Risiko Menunda Perencanaan:
- Pengeluaran Impulsif: Ketika dana baru masuk, godaan untuk membeli barang yang tidak direncanakan (misalnya, gadget terbaru atau hangout mahal) sangat tinggi, menyebabkan dana cepat habis sebelum sempat dialokasikan untuk tujuan penting.
- Keterbatasan Pandangan: Jika Anda hanya fokus pada pengeluaran harian, Anda cenderung mengabaikan kebutuhan jangka panjang seperti dana darurat atau investasi.
Oleh karena itu, langkah pertama yang harus dilakukan segera setelah menerima gaji adalah ‘mengamankan’ dana tersebut dengan membaginya ke pos-pos anggaran yang telah ditentukan. Ini adalah fondasi untuk mencapai stabilitas finansial.
Langkah Praktis
Budget Rapi bisa membantu Anda mulai lebih cepat
Jika Anda ingin langsung menerapkan bagian ini tanpa merakit semuanya dari nol, Budget Rapi bisa dipakai sebagai alat bantu yang lebih rapi. Personal Budgeting Planner Template yang Membantu Pengguna Mengatur, Mengontrol, dan Mengoptimalkan Keuangan Pribadi Secara Terstruktur dan Mudah Digunakan
Strategi Alokasi Dana Pasca-Gajian Agar Tidak Cepat Habis
Mengatur gaji bukan hanya tentang mencatat, tetapi tentang membuat sistem alokasi dana yang bijak. Strategi ini memastikan setiap rupiah memiliki tujuan, sehingga Anda tidak hanya bertahan hidup, tetapi juga bergerak menuju tujuan finansial yang lebih besar.
Salah satu metode alokasi dana yang paling efektif adalah membagi gaji Anda ke dalam beberapa kategori prioritas. Prinsip utamanya adalah membayar diri Anda sendiri terlebih dahulu (Pay Yourself First). Artinya, sebelum membayar tagihan atau membeli kebutuhan harian, Anda harus mengalokasikan dana untuk tabungan dan investasi.
Berikut adalah langkah-langkah strategis yang dapat diterapkan:
- Prioritaskan Kebutuhan Wajib (Needs): Alokasikan dana untuk kebutuhan pokok yang tidak bisa ditawar, seperti sewa tempat tinggal, cicilan, dan tagihan utilitas. Ini harus menjadi pos anggaran terbesar setelah dana darurat.
- Sisihkan Dana Tujuan (Goals): Ini adalah langkah krusial. Segera transfer dana untuk dana darurat, dana investasi, dan dana tujuan spesifik (misalnya, liburan atau membeli kendaraan). Dengan memisahkan dana ini di awal, Anda mencegah diri sendiri dari godaan untuk menggunakan dana tersebut untuk hal lain.
- Kelola Keinginan (Wants): Setelah kebutuhan dan tujuan terjamin, barulah alokasikan sisa dana untuk keinginan (seperti nongkrong atau shopping). Dengan batasan yang jelas, pengeluaran impulsif dapat diminimalisir.
Dengan menerapkan alokasi dana yang terstruktur ini, Anda mengubah pola pikir dari ‘menghabiskan sisa uang’ menjadi ‘mengalokasikan setiap uang untuk tujuan tertentu’, memastikan keuangan Anda tetap terkendali dan optimal.
Teknik Pelacakan Pengeluaran Rutin yang Efektif
Mengelola keuangan pribadi yang sehat tidak hanya berarti memotong pengeluaran, tetapi juga memahami ke mana perginya setiap rupiah yang kita hasilkan. Banyak orang seringkali gagal dalam budgeting karena mereka tidak menyadari pola pengeluaran kecil yang terakumulasi. Oleh karena itu, teknik pelacakan pengeluaran rutin yang efektif adalah fondasi utama dalam mengontrol aliran dana pasca-gajian.
Mengapa Pelacakan Pengeluaran Harus Detail dan Konsisten
Banyak sumber keuangan menekankan bahwa kesalahan terbesar dalam pengelolaan dana adalah mengabaikan ‘hal-hal kecil’ (Source 2). Pengeluaran impulsif, seperti kopi harian, jajan, atau langganan digital yang terlupakan, meskipun nilainya kecil, jika diakumulasikan selama sebulan dapat menggerus dana yang seharusnya dialokasikan untuk tujuan besar (Source 1).
Pola yang Perlu Diperhatikan:
- Pengeluaran Non-Esensial: Identifikasi pengeluaran yang bersifat wants (keinginan) versus needs (kebutuhan). Misalnya, makan di luar setiap hari adalah keinginan, sementara biaya sewa rumah adalah kebutuhan. Memahami pola ini membantu menentukan area mana yang harus diprioritaskan untuk dipangkas.
- Jurnal Keuangan Harian: Catat setiap transaksi, sekecil apa pun. Jangan menunggu akhir bulan untuk merekap. Pencatatan yang proaktif dan real-time akan memberikan gambaran akurat tentang kebiasaan finansial Anda.
- Kategori Spesifik: Kelompokkan pengeluaran Anda ke dalam kategori yang jelas (misalnya, Transportasi, Makanan, Hiburan, Tagihan). Ini memudahkan Anda melihat pola pengeluaran mana yang paling boros dan perlu dikontrol.
Membangun Anggaran Bulanan yang Realistis dan Berkelanjutan
Setelah Anda berhasil melacak pengeluaran selama satu hingga dua bulan, Anda akan memiliki data riil. Data inilah yang menjadi dasar untuk membuat anggaran bulanan yang tidak hanya membatasi, tetapi juga berkelanjutan.
Anggaran yang realistis harus bersifat proaktif, artinya ia merencanakan alokasi dana sebelum dana itu benar-benar dikeluarkan (Source 1). Berikut adalah langkah-langkahnya:
- Hitung Pendapatan Bersih: Tentukan total pendapatan yang pasti diterima di awal bulan.
- Prioritaskan Kebutuhan Tetap: Alokasikan dana untuk kebutuhan wajib (sewa, cicilan, tagihan utilitas) terlebih dahulu. Ini adalah prioritas utama.
- Alokasikan Dana Tujuan: Sebelum memasukkan dana untuk keinginan, sisihkan dana untuk tujuan spesifik (dana darurat, tabungan liburan). Ini memastikan bahwa tujuan jangka pendek dan panjang Anda tetap terjamin.
- Sisakan Dana Fleksibel: Sisakan porsi dana untuk kebutuhan variabel (makan, transportasi) dan hiburan. Porsi ini harus cukup untuk menampung kejutan tanpa harus merusak anggaran utama.
Dengan pendekatan ini, anggaran Anda akan menjadi peta jalan keuangan yang membantu Anda mencapai stabilitas finansial, bukan sekadar daftar larangan belanja.
Mengoptimalkan Dana untuk Tujuan Jangka Pendek dan Panjang
Mengelola keuangan bukan hanya tentang mencatat pengeluaran, melainkan tentang mengalokasikan dana secara strategis agar setiap rupiah memiliki tujuan. Banyak orang cenderung menunda perencanaan keuangan hingga dana menipis, padahal kunci stabilitas finansial adalah perencanaan proaktif sejak awal bulan (Source 1). Optimalisasi dana berarti membagi gaji Anda ke dalam pos-pos yang spesifik, memprioritaskan kebutuhan mendesak, dan menyisihkan dana untuk tujuan masa depan.
Prioritas Alokasi: Kebutuhan, Keinginan, dan Tujuan
Langkah pertama dalam mengoptimalkan dana adalah membedakan antara kebutuhan (needs), keinginan (wants), dan dana tujuan (goals). Pengeluaran impulsif yang sering terjadi setelah gaji masuk harus dikendalikan dengan membagi dana secara sistematis. Salah satu pola alokasi yang efektif adalah membagi dana menjadi tiga kategori utama:
- Kebutuhan (Needs): Alokasi untuk biaya hidup esensial (sewa, makanan, transportasi). Ini adalah prioritas utama yang harus dipenuhi terlebih dahulu.
- Keinginan (Wants): Pengeluaran non-esensial seperti hiburan, makan di luar, atau gadget terbaru. Bagian ini harus dibatasi agar tidak mengganggu stabilitas keuangan.
- Tujuan (Goals): Dana yang dialokasikan untuk masa depan, mencakup dana darurat (jangka pendek) dan investasi/dana pensiun (jangka panjang). Alokasi ini harus dilakukan segera setelah gaji masuk untuk mencegah pengeluaran impulsif (Source 1).
Dengan memprioritaskan alokasi ini, Anda memastikan bahwa bahkan saat menghadapi godaan belanja, dana untuk tujuan jangka panjang tetap aman dan terpisah.
Rekomendasi Produk
Pakai workflow yang lebih siap pakai
Budget Rapi cocok dipakai ketika Anda ingin mengubah teori di artikel ini menjadi workflow yang langsung bisa dijalankan oleh tim atau dipakai sendiri.
Memanfaatkan Tools Digital untuk Mempermudah Budgeting Harian
Di era digital, proses budgeting tidak harus dilakukan dengan buku catatan manual. Memanfaatkan tools digital adalah solusi praktis untuk mempermudah pelacakan dan kontrol aliran dana harian. Tools ini berfungsi sebagai asisten keuangan pribadi yang membantu Anda tetap disiplin dan melihat pola pengeluaran yang sering terlewatkan (Source 2).
Bagaimana tools digital membantu pengelolaan keuangan pribadi?
- Pelacakan Otomatis: Banyak aplikasi atau template spreadsheet yang memungkinkan Anda mencatat pemasukan dan pengeluaran secara real-time. Ini sangat membantu dalam memperhatikan ‘hal-hal kecil’ yang sering terlewatkan dalam perhitungan manual (Source 2).
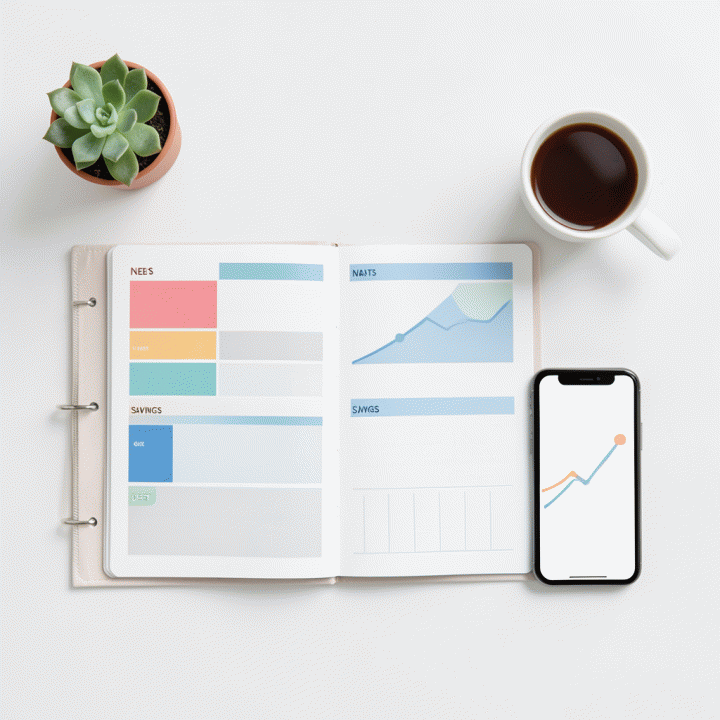
- Visualisasi Anggaran: Tools ini menyajikan data keuangan dalam bentuk grafik atau dashboard. Dengan visualisasi, Anda dapat dengan cepat melihat apakah Anda sudah mendekati batas anggaran di kategori tertentu (misalnya, apakah dana makan sudah mencapai 80% dari alokasi bulanan).
- Pengingat dan Kategorisasi: Fitur pengingat membantu Anda mengingat untuk mencatat pengeluaran, sementara kategorisasi otomatis membantu Anda menganalisis pola pengeluaran. Misalnya, setelah sebulan, Anda akan melihat bahwa pengeluaran kopi harian Anda ternyata jauh lebih besar daripada yang diperkirakan.
Dengan menggunakan tools digital, Anda beralih dari sekadar mencatat menjadi menganalisis, sehingga pengelolaan keuangan pribadi menjadi lebih terstruktur, akurat, dan berkelanjutan.
FAQ
Apa langkah pertama yang harus dilakukan segera setelah menerima gaji?
Langkah pertama yang paling krusial adalah melakukan ‘pengalokasian dana’ (fund allocation) secara proaktif. Jangan menunggu sampai uang habis. Segera pisahkan dana Anda menjadi pos-pos wajib: dana darurat, tabungan tujuan (misalnya liburan), dan alokasi untuk tagihan bulanan. Ini mencegah Anda menghabiskan gaji untuk pengeluaran impulsif.
Bagaimana cara membuat anggaran bulanan yang realistis dan tidak terasa membatasi?
Buat anggaran dengan metode 50/30/20 (50% kebutuhan, 30% keinginan, 20% tabungan/investasi). Kuncinya adalah melacak pengeluaran selama satu bulan penuh terlebih dahulu agar Anda tahu pola konsumsi riil Anda. Setelah itu, buat batas yang fleksibel, bukan yang terlalu ketat.
Apa perbedaan antara kebutuhan (needs) dan keinginan (wants) dalam budgeting?
Kebutuhan (Needs) adalah pengeluaran esensial untuk bertahan hidup (seperti sewa rumah, makanan pokok, transportasi kerja). Keinginan (Wants) adalah pengeluaran yang meningkatkan kualitas hidup namun tidak wajib (seperti makan di restoran mewah, langganan streaming tambahan, atau belanja fashion terbaru). Prioritaskan kebutuhan di atas segalanya.
Apakah cukup hanya mencatat pengeluaran, atau perlu strategi alokasi dana juga?
Mencatat pengeluaran sangat penting untuk mengetahui ke mana uang Anda pergi. Namun, itu belum cukup. Anda harus menggabungkannya dengan strategi alokasi dana. Setelah tahu pola pengeluaran (pencatatan), Anda harus menentukan ke mana dana itu seharusnya dialokasikan (strategi) agar tujuan keuangan jangka panjang Anda tercapai.
Next Step
Lanjutkan ke solusi yang relevan
Setelah memahami konsep di section ini, Anda bisa lanjut ke Budget Rapi agar eksekusinya lebih cepat, lebih konsisten, dan tidak perlu merakit sistem dari awal.
Kesimpulan: Kunci Keuangan Optimal Dimulai dari Perencanaan Proaktif
Mengatur gaji bulanan agar keuangan terkendali bukanlah sekadar memotong pengeluaran, melainkan membangun sistem pengelolaan dana yang proaktif dan berkelanjutan. Seperti yang telah kita bahas, kunci utama keberhasilan finansial adalah melakukan alokasi dana segera setelah gaji masuk. Dengan perencanaan yang matang, Anda dapat mencegah pengeluaran impulsif dan memastikan setiap rupiah bekerja maksimal untuk mencapai tujuan jangka pendek maupun panjang.
Ingatlah, pengelolaan keuangan yang baik harus mencakup tiga pilar utama: alokasi dana yang bijak (memisahkan kebutuhan dan keinginan), pelacakan pengeluaran yang detail (tidak melupakan ‘hal-hal kecil’), dan pembuatan anggaran yang realistis (fleksibel dan berkelanjutan).
Jika Anda merasa proses pelacakan dan alokasi dana ini masih terasa rumit dan memakan waktu, jangan khawatir. Menggunakan tools digital yang tepat dapat menjadi solusi terbaik. Kami telah merangkum semua strategi ini ke dalam template praktis yang siap Anda gunakan.
Siap mengubah pengelolaan keuangan dari reaktif menjadi optimal? Dapatkan Personal Budgeting Planner Template kami, Budget Rapi, sekarang juga. Dengan panduan terstruktur ini, Anda akan lebih mudah mengontrol dan mengoptimalkan setiap rupiah gaji Anda.
🔗 Dapatkan Budget Rapi dan Mulai Atur Keuangan Anda Hari Ini!







